Kisah-Kisah Waqaf Semasa Hayat Nabi Muhammad SAW

Maksud waqaf dari sudut Bahasa Arab adalah berhenti, menahan dan melarang. Takrif wakaf dalam konteks syariah pula adalah menahan harta yang boleh dimanfaatkan selama bendanya masih baik dengan cara memutuskan hak kepemilikan atas harta tersebut, dan dialihkan untuk kepentingan-kepentingan yang dibolehkan.

Perintah pensyariatan wakaf diturunkan pada tahun kedua hijrah menerusi firman Allah pada Surah Ali Imran ayat 92.

“Kamu tidak sekali-kali akan dapat mencapai (hakikat) kebajikan dan kebaktian (yang sempurna) sebelum kamu dermakan sebahagian dari apa yang kamu sayangi. Dan sesuatu apa jua yang kamu dermakan maka sesungguhnya Allah mengetahuinya.“

Wakaf Pertama Dalam Islam

Dalam sejarah dunia Islam, para fuqaha membentangkan dua pendapat tentang siapa yang pertama kali melaksanakan syariat wakaf. Sebahagian pendapat ulama mengatakan bahawa yang pertama kali melaksanakan wakaf adalah Rasulullah SAW sendiri. Baginda mewakafkan sebahagian tanah miliknya untuk membangunkan masjid.

Pendapat ini berdasarkan hadis yang diriwayatkan oleh Umar bin Syabah dari Amr bin Sa’ad bin Mu’ad, ia berkata: dan diriwayatkan dari Umar bin Syabah, dari Umar bin Sa’ad bin Muad berkata:

“Kami bertanya tentang mula-mula wakaf dalam Islam? Orang Muhajirin mengatakan adalah wakaf Umar, sedangkan orang-orang Ansor mengatakan adalah wakaf Rasulullah SAW”.

Manakala pendapat kedua pula mengatakan Umar Al-Khattab yang pertama kali melaksanakan syariat waqaf. Hal ini sepertimana yang diriwayatkan oleh Ibnu Umar.

Dari Ibnu Umar ra, ia berkata: “Bahawa Umar, memperoleh sebidang tanah di Khaibar, kemudian beliau menghadap Rasulullah SAW untuk meminta petunjuk, Umar berkata: “Hai Rasulullah SAW, saya mendapat sebidang tanah di Khaibar, saya belum mendapat harta sebaik itu, maka apakah yang engkau perintahkan kepadaku?”

Rasulullah SAW bersabda: “Bila engkau suka, kau tahan (pokoknya) tanah itu, dan engkau sedekahkan (hasilnya), tidak dijual, tidak dihibahkan, dan tidak diwariskan.

Ibnu Umar berkata: “Umar menyedekahkannya (hasil pengelolaan tanah) kepada orang-orang fakir, kaum kerabat, hamba sahaya, sabilillah Ibnu sabil, dan tamu, dan tidak dilarang bagi yang mengelola (nazhir) wakaf makan dari hasilnya dengan cara yang baik (sepantasnya) atau member makan orang lain dengan tidak bermaksud menumpuk harta.”

Wakaf Para Sahabat

Selepas Umar bin Khattab, Abu Thalhah al-Ansari seorang sahabat dari Bani Najar pula mewakafkan kebun kesayangannya, kebun “Bairuha” walaupun kebun itu adalah antara harta yang paling beliau cintai kerana banyak hasil daripadanya. Tetapi kerana pensyariatan waqaf yang turun kepada mereka, beliau terus mewaqafkannya.

Begitu juga dengan sahabat-sahabat Baginda yang lain yang berlumba-lumba ingin mewaqafkan harta milik mereka. Contohnya seperti Abu Bakar yang mewakafkan sebidang tanah di Makkah. Uthman menyedekahkan hartanya di Khaibar. Ali bin Abi Thalib mewakafkan tanahnya yang subur. Mu’az bin Jabal mewakafkan rumahnya, yang terkenal dengan gelaran “Dar Al-Ansar”. Begitulah berikutnya seperti yang dilakukan oleh Anas bin Malik, Abdullah bin Umar, Zubair bin Awwam dan Aisyah isteri Rasulullah SAW. Semuanya bersemangat mewaqafkan harta terbaik mereka untuk Allah.

Waqaf Telaga Uthman

Suatu ketika, Madinah dilanda kemarau panjang yang mana mengakibatkan penduduk Madinah sukar mendapatkan bekalan air bersih melainkan yang ada daripada Telaga Rummah. Telaga tersebut dimiliki oleh seorang yang berbangsa Yahudi.

Masalah timbul apabila pemilik telaga tersebut mengenakan harga yang tinggi kepada mereka yang nak mengambil air daripadanya.

Prihatin dengan masalah yang berlaku, Nabi Muhammad s.a.w. bersabda,

“Wahai Sahabatku! Sesiapa sahaja di antara kamu yang menyumbangkan hartanya untuk dapat membebaskan telaga itu, lalu mendermakannya untuk umat, maka akan mendapat Syurga Allah” (HR Muslim)

Apabila perkara ini diketahui Saidina Uthman, beliau dengan segera bertindak untuk membeli telaga tersebut tetapi ditolak oleh pemilik asal telaga tersebut kerana bimbang sumber pendapatannya terjejas. Tidak mahu mengalah, Uthman menukar tawarannya dengan mengatakan hanya ingin membeli separuh saja pemilikan telaga tersebut. Maknanya satu hari telaga tersebut menjadi milik orang Yahudi tersebut, satu hari lagi ia menjadi milik Uthman. Begitulah pergilirannya.

Merasakan dirinya akan mendapat lebih keuntungan, orang Yahudi tersebut bersetuju untuk menjual separuh daripada pemilikan telaganya.

Setelah pembelian tersebut berjaya, maka Saidina Uthman mengumumkan kepada semua penduduk Madinah bahawa beliau telah mewakafkan telaga tersebut dan semua orang boleh mengambil air secara percuma pada hari-hari miliknya, dan menasihati penduduk agar mengambil bekalan supaya cukup 2 hari sehingga ke hari gilirannya semula.

Akibatnya, pada hari giliran telaga tersebut milik si Yahudi, tiada orang yang datang mengambil air kerana penduduk boleh mendapatkan air tersebut secara percuma pada hari milikan Saidina Uthman.

Oleh kerana tidak dapat lagi menjana pendapatan daripada telaga tersebut, maka si Yahudi menjual keseluruhan pemilikan telaga tersebut kepada Saidina Uthman.

Selepas menjadi milik penuh beliau, Saidina Uthman terus mengumumkan bahawa beliau mewakafkan telaga tersebut kepada semua penduduk, tanpa mengira bangsa dan agama, boleh mendapatkan bekalan air daripada telaga tersebut secara percuma.

Dan harta waqaf Saidina Uthman tersebut masih kekal memberi manfaat kepada mereka yang memerlukan hingga ke hari ini. Boleh dibayangkan betapa besarnya ganjaran yang beliau peroleh daripada telaga yang beliau waqafkan buat ummah.

Kesimpulan

Begitulah kisah-kisah para sahabat yang berlumba-lumba dalam mewaqafkan harta untuk kepentingan masyarakat awam. Semakin ramai yang mendapat manfaat semakin tinggi ganjaran yang Allah berikan.

Semoga kita semua kaya di dunia dan untung di akhirat.

Baca juga:

Previous ArticleNext Article
Seorang konsultan perwarisan harta Islam di sebuah syarikat amanah yang menguruskan perancangan harta dan pentadbiran pusaka secara Syariah.

Leave a Reply

Your email address will not be published. Required fields are marked *

This site uses Akismet to reduce spam. Learn how your comment data is processed.

Kita Bajet Insurans, Tapi Lupa Bajet Check-up

Hampir setiap ketua keluarga mempunyai bajet yang cukup terperinci untuk perlindungan kesihatan samada menerusi insurans atau takaful.

Di Majalah Labur, kami percaya ramai pembaca setia kami rata-rata bersetuju yang sejumlah 5% – 15% dari gaji bulanan adalah amaun yang cukup sihat untuk perlindungan kesihatan.

Akan tetapi, ada satu perkara yang sering tidak mempunyai bajet khusus: pemeriksaan kesihatan berkala.

Kita lebih mudah menyediakan RM200 untuk membaiki sesuatu selepas rosak berbanding memperuntukkan sejumlah wang untuk memastikan masalah itu dapat dikenal pasti lebih awal.

Baca : 5 Perkara Medical Card Boleh Bantu Yang Tak Ramai Orang Tahu!

Dalam kewangan peribadi, cara berfikir seperti ini mungkin kelihatan kecil. Tetapi apabila melibatkan kesihatan, penangguhan boleh membawa kepada keadaan yang memerlukan lebih banyak masa, rawatan dan perbelanjaan.

Sebab itu preventive healthcare wajar dilihat sebagai sebahagian daripada perancangan kewangan keluarga, bukan sekadar perbelanjaan tambahan.

Ada bajet insurans. Bagaimana dengan bajet kesihatan?

Insurans atau takaful penting untuk melindungi kewangan apabila berlaku keadaan yang memerlukan rawatan atau kemasukan ke hospital.

Tetapi perlindungan kewangan tidak semestinya bermaksud kita tidak perlu menyediakan bajet untuk penjagaan kesihatan rutin.

Kementerian Kesihatan Malaysia sendiri menyediakan perkhidmatan saringan kesihatan untuk mengenal pasti faktor risiko, memberi nasihat pengurusan risiko dan membuat rujukan lanjut jika diperlukan.

pemeriksaan kesihatan

Pada asasnya, terdapat perbezaan antara:

“Saya mempunyai perlindungan jika sesuatu berlaku”

dengan

“Saya memperuntukkan wang untuk mengetahui keadaan kesihatan saya secara berkala.”

Kedua-duanya memainkan peranan yang berbeza dalam perancangan kewangan kesihatan.

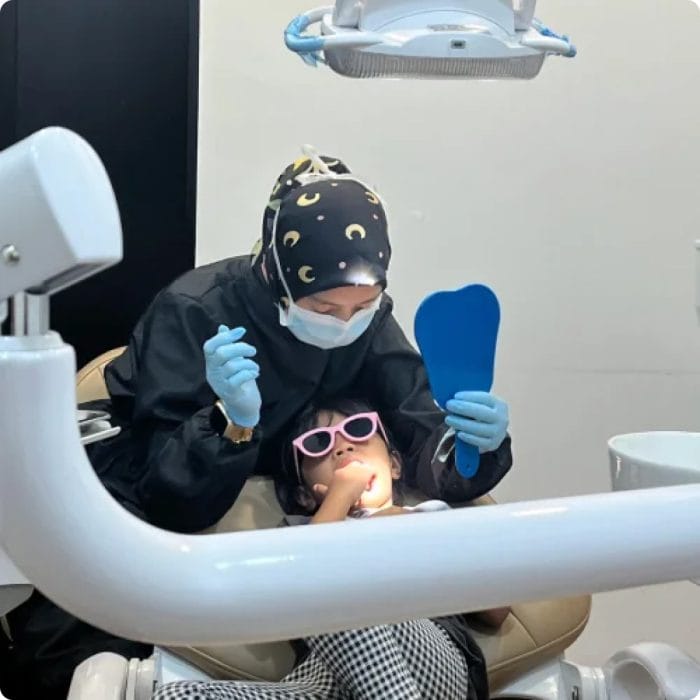
Kesilapan ibu bapa : tunggu anak sakit baru bawa berjumpa doktor gigi

Perkara ini lebih mudah berlaku dalam kalangan ibu bapa. Anak tidak mengadu sakit, jadi pemeriksaan ditangguhkan. Gigi susu pula dianggap tidak begitu penting kerana akhirnya akan tanggal.

Apabila sakit mula berlaku, barulah ibu bapa mencari rawatan. Masalahnya, ketiadaan sakit tidak semestinya bermaksud tiada masalah.

Masalah ini yang cuba diketengahkan oleh Dr. A’tikah U’zed (Doktor Gigi di Klinik Pergigian Aesira) yang melihat ada keperluan untuk ibu bapa di Malaysia mengkhususkan wang untuk rawatan gigi anak mereka atau mereka sendiri!

pemeriksaan kesihatan gigi

Penegasan ini nampak ada intinya selepas kami melihat bahawa data National Oral Health Survey of Adults (NOHSA) 2020 menunjukkan ;

“Prevalens karies dalam kalangan rakyat Malaysia berumur 15 tahun ke atas ialah 85.1%, manakala dalam kumpulan umur 15–19 tahun pun prevalensnya masih 51.7%. Dalam kalangan orang dewasa yang mempunyai gigi, 40.7% mempunyai keperluan rawatan restoratif, 28.9% keperluan cabutan dan 4.5% keperluan rawatan endodontik.”

Masalah gusi juga tidak semestinya bermula dengan kesakitan.

NOHSA 2020 mendapati hanya 5.1% populasi bergigi mempunyai periodontium yang sihat, sementara 38.2% mempunyai periodontitis. KKM turut menerangkan bahawa penyakit periodontal boleh tidak disedari kerana pada peringkat awal ia boleh berlaku tanpa sakit.

Ini menjadikan pemeriksaan berkala satu perkara yang relevan bukan sahaja kepada kesihatan, tetapi juga kepada cara keluarga merancang perbelanjaan.

Kos rawatan gigi sebenarnya boleh dilihat sebagai kos tahunan

BilRawatanAnggaran kosKekerapan /Perspektif
1Konsultasi & pemeriksaan gigiRM30–RM1006–12 bulan / mengikut risikoKos asas untuk mengetahui keadaan gigi sebelum membuat keputusan rawatan
2X-ray gigi kecil (periapikal/bitewing)RM30–RM80Jika diperlukan doktorMembantu melihat masalah yang tidak jelas melalui pemeriksaan biasa
3X-ray panoramic (OPG)RM80–RM200Jika diperlukanBiasanya untuk penilaian keseluruhan rahang, gigi bongsu atau perancangan tertentu
4Scaling & polishingRM80–RM250Mengikut keadaan gigi/gusiPenjagaan berkala yang boleh dimasukkan dalam bajet pergigian tahunan
5Rawatan fluoridaRM50–RM120Berdasarkan risiko, terutama kanak-kanakPreventive care yang boleh dirancang lebih awal
6Fissure sealant±RM50–RM100/gigiTerutama gigi tertentu kanak-kanakPerbelanjaan pencegahan yang dibuat berdasarkan penilaian doktor
7Tampalan gigiRM80–RM300/gigiApabila terdapat kariesContoh kos rawatan yang mungkin timbul selepas pemeriksaan
8Cabutan gigi biasaRM80–RM300/gigiJika gigi tidak dapat dikekalkan / perlu dicabutKos meningkat berbanding penjagaan rutin apabila masalah memerlukan prosedur
9Rawatan saluran akar (root canal)±RM600–RM2,000/gigiUntuk gigi dengan masalah pulpa tertentuContoh bagaimana rawatan boleh menjadi lebih kompleks dan memerlukan bajet lebih besar
10Pembedahan gigi bongsu±RM800–RM2,500/gigiJika impaksi/kerumitan memerlukan pembedahanContoh kos prosedur yang lebih besar dan sukar dirancang sebagai perbelanjaan rutin

Semak : Senarai Harga Rawatan Gigi Terkini

Daripada melihat pergigian sebagai:

“Berapa saya perlu bayar apabila gigi sakit?”

lebih baik keluarga melihatnya sebagai:

“Berapa bajet saya perlu sediakan setiap tahun untuk penjagaan gigi?”

Ini tidak bermaksud seseorang perlu menjalani rawatan setiap tahun.

Sebaliknya, bajet tersebut boleh merangkumi pemeriksaan, penjagaan pencegahan dan rawatan yang diperlukan berdasarkan penilaian doktor gigi.

Kekerapan pemeriksaan pula bukan satu angka yang wajib sama untuk semua orang. Sesetengah individu mungkin memerlukan pemeriksaan lebih kerap berdasarkan risiko karies, keadaan gusi, sejarah rawatan dan faktor kesihatan lain.

Matlamatnya ialah tidak menunggu sehingga keadaan menjadi kecemasan sebelum mula merancang.

Contohnya, gigi jarang bukan semata-mata soal kosmetik

Ambil contoh diastema, atau gigi jarang.

Menurut Dr. A’tikah U’zied, diastema ialah ruang antara dua gigi yang paling kerap dilihat pada gigi hadapan atas.

Ia boleh berkait dengan saiz gigi berbanding rahang, faktor struktur semula jadi atau tabiat tertentu. Antara perkara yang boleh diperhatikan ialah ruang yang jelas antara gigi atau ruang yang semakin melebar.

Tidak semua diastema memerlukan rawatan.

Baca : Mencari Medical Card Terbaik? Tipu Semua Tu. Fahamkan 5 Perkara Ini

Tetapi apabila ibu bapa atau individu menyedari perubahan pada kedudukan atau jarak gigi, pemeriksaan memberikan peluang untuk menentukan sama ada ia sekadar variasi normal atau sesuatu yang memerlukan pemantauan atau rawatan.

Inilah konsep financial planning yang sering terlepas pandang.

Pemeriksaan bukan bermaksud kita sudah bersetuju untuk menjalani rawatan.

Pemeriksaan bermaksud kita mendapatkan maklumat terlebih dahulu.

Dengan maklumat itu, keluarga boleh membuat keputusan tentang apa yang perlu dilakukan, bila ia perlu dilakukan dan bagaimana perbelanjaannya boleh dirancang.

Jadi, enam bulan atau setahun sekali?

Jawapannya bergantung kepada individu.

Jadual pemeriksaan gigi sepatutnya mengambil kira keadaan gigi dan gusi, tahap risiko, umur, sejarah rawatan serta penilaian doktor gigi.

Bagi sesetengah orang, pemeriksaan enam bulan sekali mungkin sesuai. Bagi yang lain, doktor mungkin mencadangkan sela masa yang berbeza.

Yang penting ialah jangan menjadikan “tidak sakit” sebagai satu-satunya ukuran untuk menentukan sama ada pemeriksaan diperlukan.

Konsep yang sama digunakan dalam kesihatan secara umum. KKM menerangkan bahawa saringan kesihatan bertujuan membantu mengenal pasti faktor risiko dan penyakit lebih awal supaya pengurusan dapat dimulakan.

Bagaimana keluarga boleh masukkan kesihatan dalam financial planning?

Satu pendekatan mudah ialah membahagikan perancangan kepada beberapa lapisan:

Pertama, perlindungan.
Insurans atau takaful untuk risiko kesihatan yang besar, mengikut kemampuan dan keperluan keluarga.

Kedua, dana kecemasan.
Simpanan tunai untuk perbelanjaan kesihatan atau kecemasan yang tidak dirancang.

Ketiga, preventive healthcare.
Bajet tahunan untuk pemeriksaan dan saringan yang bersesuaian dengan umur serta faktor risiko.

Keempat, penjagaan rutin.
Termasuk pergigian dan keperluan kesihatan lain yang boleh dijangka.

Dengan cara ini, kesihatan tidak hanya muncul dalam bajet apabila sesuatu sudah berlaku.

Baca : Permintaan Sektor Penjagaan Kesihatan Diunjur Meningkat Bagi Jangka Panjang

Kesihatan juga perlukan bajet sebelum ia menjadi kecemasan

Financial planning yang baik bukan sekadar mempunyai wang apabila berlaku masalah.

Ia juga tentang mengetahui perbelanjaan yang boleh dijangka, menyediakan ruang untuk penjagaan berkala dan membuat keputusan berdasarkan maklumat sebelum keadaan menjadi mendesak.

pemeriksaan kesihatan

Pemeriksaan kesihatan tidak menjamin seseorang akan terlepas daripada penyakit atau rawatan mahal. Begitu juga pemeriksaan gigi tidak menjamin seseorang tidak akan memerlukan prosedur kompleks pada masa hadapan.

Namun, pemeriksaan memberikan sesuatu yang penting dalam perancangan kewangan:

maklumat lebih awal.

Dan maklumat lebih awal memberikan keluarga peluang untuk membuat keputusan dengan lebih tenang, sama ada perlu merawat sekarang, memantau dahulu atau menyediakan bajet untuk rawatan pada masa akan datang.

Jadi, apabila menyediakan bajet keluarga untuk tahun hadapan, jangan hanya tanya:

“Berapa saya perlu simpan kalau saya jatuh sakit?”

Tanya juga:

“Berapa yang saya sanggup peruntukkan untuk mengetahui keadaan kesihatan saya sebelum ia menjadi kecemasan?”

Kerana dalam pengurusan kewangan kesihatan, bil rawatan bukan satu-satunya kos yang perlu difikirkan.

Masa, ketidakselesaan, kehilangan produktiviti dan keputusan yang dibuat ketika keadaan sudah mendesak juga mempunyai nilai.

Preventive healthcare bukan tentang berbelanja sebanyak mungkin untuk kesihatan.

Ia tentang merancang supaya kesihatan tidak menjadi kejutan kewangan kepada keluarga.

Artikel ini bertujuan memberikan maklumat umum dan bukan pengganti nasihat doktor atau doktor gigi. Keperluan pemeriksaan, saringan dan rawatan berbeza mengikut keadaan individu.