FinTech vs Perbankan Tradisional. Bersaing atau Bekerjsama?

FinTech vs Bank

Perbezaan di antara perbankan tradisional atau institusi kewangan tradisional dan firma FinTech menyebabkan kedua-duanyanya akan lebih maju jika mereka bekerjasama. Institusi perbankan mempunyai kelebihan yang diperlukan oleh setiap startup FinTech.

Institusi Kewangan Tradisional Telah Wujud Lebih Lama (Begitu Juga Dengan Pelanggan Mereka)

Bank dan institusi kewangan telah menjadi tulang belakang kepada ekonomi moden sejak penubuhannya beratus-ratus tahun dahulu. Akar umbi yang kukuh dengan pelanggan menjamin ketahanan mereka di masa hadapan. Begitu juga dengan rakan niaga dan pelanggan yang telah menggunakan perkhidmatan yang ditawarkan oleh institusi kewangan sebelum ledakan teknologi lagi. Sejarah dan kepercayaan yang wujud di antara bank dan pelanggan mereka inilah yang dicari-cari oleh FinTech.

Bank Mempunyai Lebih Banyak Modal

Lending Club, atau pinjaman alternatif IPO, mempunyai modal pemasaran kira-kira USD 5 billion. Tidak kurang hebat, tetapi amat kecil jika bandingkan dengan USD 280 billion modal pasaran oleh Wells Fargo, salah satu institusi perbankan trandisional. Hanya segelintir pemberi pinjaman alternatif yang diiktiraf dan mempunyai kemampuan kewangan besar seperti Wells Fargo. Institusi perbankan telah berkembang menjadi gergasi, dan mempunyai modal pemasaran yang besar adalah satu simbol keselamatan kepada pelanggan. Sebaliknya, syarikat bermodal kecil lebih mudah terdedah kepada ketidaktentuan ekonomi – masalah yang ingin dielakkan oleh pengguna.

Pasukan Jualan dan Infrastruktur Perkhidmatan Pelanggan Institusi Perbankan Lebih Besar

Institusi perbankan bukan sahaja mempunyai ribuan pekerja, malah berupaya mengekalkan program pembangunan jualan yang mantap. FinTech telah mencapai kemajuan dalam meningkatkan kecekapan dan kemudahan penggunaan untuk produk pengguna, tetapi institusi kewangan yang lebih tradisional mempunyai tenaga jualan fizikal yang terbaik untuk membantu pelanggan mengenali dan menghadapi perubahan teknologi dan struktur di dalam industri kewangan.

Sebelum penyata dalam talian wujud, imej cek digital dan ciri-ciri teras lain perbankan dalam talian sudah menjadi kebiasaan. Pasukan jualan di bank telah menjual perkhidmatan kepada pelanggan korporat secara peribadi dan membina kepercayaan bertahun lamanya. Ini memastikan kejayaan dan perkembangan institusi kewangan tersebut.

Sebaliknya, FinTech memilih untuk mewujudkan pasukan pemasaran dan struktur organisasi jualan yang lebih kecil, mengutamakan penyelesaian digital daripada sumber manusia. Bagaimanapun, pengurusan wang adalah perniagaan yang berisiko dan pelanggan sering memerlukan pengesahan peribadi untuk membuat sebarang perubahan.

Bank Mempunyai Pangkalan Data Gergasi

Walaupun beberapa startup FinTech meneroka peluang ‘Big Data’, institusi perbankan tradisional masih mempunyai kelebihan pangkalan data yang besar.

Selepas bertahun-tahun mengumpul data, institusi kewangan telah mengumpul data pelanggan yang amat besar. Ini termasuklah rekod data berkenaan transaksi dan tingkah laku pelanggan. Maklumat ini merupakan aset penting dan institusi perbankan tradisional yang memegang data ini, dan bukannya syarikat FinTech. Apabila digunakan dengan cara yang betul, data yang digunakan untuk mengenal pasti pelanggan boleh digunapakai, bagi melancarkan perkhidmatan pembayaran baru dan dapat mengurangkan risiko dan menanggung risiko dengan cara yang inovatif.

Masanya Telah Tiba Untuk FinTech Bekerjasama Dengan Institusi Kewangan

Dengan kejayaan yang semakin meningkat dengan modal yang terhad, FinTech masih di peringkat awal. Namun, masa depan FinTech sangat cerah dan dipenuhi peluang-peluang perkembangan dan idea-idea baru yang masih di peringkat konsep. Kejayaan ini dapat dipercepatkan dengan sokongan dan kerjasama dengan institusi kewangan tradisional. Firma FinTech harus ada perkongsian teknologi, bakat dan pengetahuan seiring dengan institusi kewangan tradisional untuk berjaya.

Previous ArticleNext Article

Leave a Reply

Your email address will not be published. Required fields are marked *

This site uses Akismet to reduce spam. Learn how your comment data is processed.

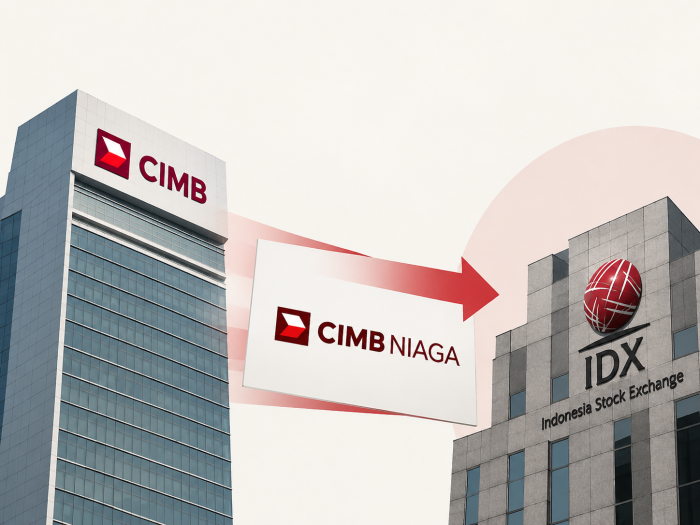
Kenapa CIMB Pertimbang Bawa CIMB Niaga Keluar Dari Bursa Saham Indonesia?

Pada 21 Oktober 2026, beberapa laporan media kewangan menyatakan CIMB Group Holdings Bhd, kumpulan perbankan dari Malaysia, sedang menilai kemungkinan membawa anak syarikatnya, PT Bank CIMB Niaga Tbk, keluar daripada Bursa Saham Indonesia atau Indonesia Stock Exchange (IDX).

Bagaimanapun, pada 22 Oktober 2026, CIMB Group mengeluarkan kenyataan menafikan bahawa pihaknya mempunyai rancangan untuk memprivatisasikan CIMB Niaga. Kumpulan itu menegaskan bahawa tiada keputusan dibuat dan tiada cadangan rasmi dikemukakan berhubung perkara tersebut.

Walaupun begitu, laporan awal berkenaan memberikan gambaran tentang cabaran yang dihadapi syarikat tersenarai apabila perlu memenuhi peraturan pasaran saham dalam keadaan pasaran yang tidak menentu.

1. Peraturan Free Float Semakin Ketat

Antara faktor utama yang mencetuskan spekulasi tersebut ialah perubahan peraturan Bursa Saham Indonesia berkaitan free float, iaitu peratusan saham syarikat yang tersedia untuk dagangan pelabur awam.

CIMB Group dilaporkan memiliki kira-kira 91.4% saham CIMB Niaga. Pegangan yang besar ini menyebabkan bahagian saham yang tersedia untuk dagangan awam menjadi terhad.

Berdasarkan peraturan baharu yang dilaporkan, CIMB Niaga perlu meningkatkan pegangan saham awamnya kepada sekurang-kurangnya 12.5% menjelang Mac 2027 dan 15% menjelang Mac 2028.

Bagi memenuhi keperluan ini, CIMB mempunyai beberapa pilihan, termasuk menjual sebahagian saham kepada pelabur strategik atau menerbitkan saham tambahan kepada pelabur awam.

Namun, setiap pilihan mempunyai implikasi tersendiri terhadap struktur pemilikan, penilaian saham dan kepentingan pemegang saham sedia ada.

2. Saham CIMB Niaga Dianggap Belum Mencerminkan Nilai Sebenar

Faktor kedua ialah penilaian saham atau valuation.

Menurut laporan analisis yang diterbitkan pada 21 Oktober, CIMB melihat saham CIMB Niaga sebagai undervalued, iaitu harga pasaran yang dianggap lebih rendah daripada nilai asas perniagaannya.

CIMB Niaga bukan sekadar sebuah bank yang beroperasi di Indonesia. Bank ini mempunyai perniagaan dalam perbankan korporat, pengurusan kekayaan, perbankan Islam dan perkhidmatan kepada pelanggan berpendapatan tinggi.

Pada 30 Jun 2026, CIMB Niaga dilaporkan mempunyai jumlah aset sekitar 382 trilion rupiah.

Jika harga saham tidak mencerminkan potensi perniagaan tersebut, penjualan pegangan kepada pelabur baharu mungkin tidak menghasilkan nilai yang dianggap memadai oleh pemegang saham induknya.

Dalam keadaan sedemikian, pemilik syarikat mungkin menilai sama ada lebih baik mengekalkan pemilikan jangka panjang berbanding menjual saham pada penilaian pasaran semasa.

3. Pasaran Saham Indonesia Berdepan Ketidaktentuan

Keadaan pasaran turut mempengaruhi pilihan yang tersedia kepada CIMB.

Kebimbangan mengenai ketelusan pasaran dan kemungkinan perubahan klasifikasi pasaran Indonesia oleh MSCI telah menjejaskan sentimen pelabur terhadap saham Indonesia.

Dalam keadaan pasaran yang lemah, usaha menjual sebahagian besar saham kepada pelabur awam melalui penawaran saham sekunder atau re-IPO mungkin menjadi kurang menarik.

CIMB juga perlu mempertimbangkan sama ada pelabur sanggup membeli saham pada penilaian yang memenuhi jangkaan kumpulan tersebut.

Oleh itu, penswastaan muncul sebagai salah satu pilihan yang dibincangkan oleh penganalisis dalam laporan awal berkenaan.

4. Apakah Maksud Membawa CIMB Niaga Keluar Dari Bursa?

Jika sesebuah syarikat dinyahsenaraikan atau delisted, sahamnya tidak lagi didagangkan di bursa saham berkenaan.

Sekiranya proses itu melibatkan penswastaan, syarikat induk lazimnya membeli sebahagian atau semua saham yang dipegang oleh pemegang saham minoriti, tertakluk pada struktur transaksi dan kelulusan yang diperlukan.

Bagi CIMB, langkah sedemikian secara teori boleh memberikan lebih banyak fleksibiliti dalam mengurus modal, menentukan strategi perniagaan dan merancang pertumbuhan CIMB Niaga tanpa tekanan pasaran saham awam yang sama.

Bagaimanapun, penyahsenaraian tidak semestinya bermaksud bank tersebut akan ditutup atau menghentikan operasinya. CIMB Niaga boleh terus beroperasi sebagai bank di Indonesia walaupun tidak lagi tersenarai di bursa.

5. Berapa Kos Untuk Membeli Keluar Pemegang Saham Minoriti?

Laporan media pada 21 Oktober memetik anggaran penganalisis bahawa pembelian keluar pemegang saham minoriti boleh menelan belanja sekitar RM800 juta, bergantung pada harga tawaran dan struktur transaksi.

Angka ini merupakan anggaran analisis, bukannya jumlah yang telah dipersetujui atau diumumkan secara rasmi oleh CIMB Group.

Kos sebenar akan bergantung pada harga saham ketika transaksi dilaksanakan, premium yang ditawarkan kepada pemegang saham minoriti serta sama ada semua pemegang saham minoriti perlu menjual pegangan mereka.

Selain itu, struktur tertentu mungkin membolehkan sebahagian pelabur institusi mengekalkan pegangan dalam entiti yang tidak lagi tersenarai, tertakluk pada peraturan dan kelulusan berkaitan.

Kesimpulan

Laporan mengenai kemungkinan penyahsenaraian CIMB Niaga memperlihatkan bagaimana perubahan peraturan pasaran, penilaian saham dan keadaan pasaran modal boleh mempengaruhi strategi sesebuah kumpulan perbankan.

Walau bagaimanapun, CIMB Group pada 22 Oktober 2026 menafikan laporan mengenai kemungkinan membawa CIMB Niaga keluar daripada Bursa Saham Indonesia. Kumpulan itu menjelaskan bahawa tiada keputusan atau cadangan rasmi dibuat berhubung perkara tersebut.

CIMB turut menegaskan bahawa CIMB Niaga kekal sebagai sebahagian penting daripada rangkaian perbankan serantaunya dan kumpulan itu komited untuk meneruskan operasi di Indonesia serta mematuhi semua keperluan kawal selia yang berkenaan.


Sumber rujukan

  1. The Star — CIMB Group steps up efforts to pursue potential delisting of CIMB Niaga (21 Oktober 2026).
  2. The Edge Malaysia — CIMB weighs taking Indonesian unit private as potential secondary offering loses appeal — analysts (21 Oktober 2026).
  3. The Business Times — Malaysia’s CIMB explores taking Indonesian arm private amid market volatility (21 Oktober 2026).
  4. CIMB Group Holdings Bhd — kenyataan rasmi bertarikh 22 Oktober 2026 yang menafikan rancangan untuk memprivatisasikan CIMB Niaga.