


4 Sebab Kenapa Langsaikan Hutang Rumah Lebih Awal Bukanlah Idea Yang Baik

Tatkala kita bercakap soal hutang rumah, ramai yang akan mula berpeluh, resah dan tidak senang duduk. Ini kerana kita terbeban dengan komitmen bulanan dan mencari jalan untuk menyelesaikan hutang tersebut seawal yang mungkin.

Dan setakat hari ini, penulis masih belum pernah berjumpa dengan peminjam yang ‘gembira’ berhutang dengan bank lebih-lebih lagi mereka yang mempunyai pendapatan yang tidak tetap setiap bulan.

Baca : Harga Rumah Turun Kerana Covid-19? Realiti Atau Spekulasi?

“Awal-awal saya beli rumah dua tingkat ini memang best, tapi lama-lama boleh buat tak tidur malam!” seloroh Amiruddin.

Kemelesetan ekonomi dan wabak pandemik COVID-19 yang melanda negara kita serentak juga menguji kewarasan dan tahap kecekalan mental kebanyakan pemilik rumah.

Jumlah rakyat Malaysia yang hilang punca rezeki yang dilaporkan Jabatan Perangkaan Negara setakat Mac 2020 yang lalu telah mencapai angka 610,500 orang!

Baca : 5 Fakta Industri Hartanah Anda Wajib Tahu Bagi Tahun 2020

Mujurlah Kerajaan Perikatan Nasional menerusi Bank Negara Malaysia telah mengisytiharkan moratorium selama 6 bulan bermula April 2020 yang lalu sungguhpun berlaku pusingan u-turn dalam terma dan syarat pada Mei 2020 yang lalu.

Bercakap soal melangsaikan hutang rumah ini, terdapat banyak info dalam bentuk siniar (podcast), artikel, infografik dan video yang kita boleh cari di Google.

Akan tetapi, kemampuan seseorang peminjam itu dalam menyelesaikan hutang rumah berdasarkan kemampuan kewangan semasa juga harus diambil kira dan tidak boleh dipandang enteng.

Dan benarkah melangsaikan hutang rumah awal bukanlah idea yang baik? Jika tidak, kenapa dan siapa golongan yang harus elak daripada cuba melangsaikan hutang rumah awal?

Jom kita tengok sebab-sebab kenapa untuk sesetengah orang, langsaikan hutang rumah lebih awal adalah bukan idea yang baik.

1. Risiko Bayaran Penalti Dari Lock-In Period

Lock-In Period atau tempoh kunci gadai janji merupakan satu jangka masa yang telah ditetapkan oleh bank kepada peminjam akan kadar faedah tertentu.

Contohnya 24 bulan sehingga 5 tahun mengikut bank dari tarikh pembayaran ansuran bulanan pinjaman hartanah kita.

Baca : Nak Beli Rumah Dengan Pembiayaan Islam atau Pinjaman Konvensional? Jom Kita Review

Sekiranya kita menyelesaikan seluruh jumlah pinjaman sebelum tempoh Lock-In Period, kita akan dikenakan penalti 2% hingga 5% daripada pinjaman rumah tersebut.

Jika harga rumah RM300,000 dan kadar penalti Lock-In Period yang ditetapkan adalah 2%, maka kita wajib membayar RM6,000 kepada bank!

2. Kadar Kenaikan Harga Rumah Tak Memberangsangkan

Apabila ingin menyelesaikan hutang pinjaman hartanah dan berniat untuk menjualnya dalam masa terdekat, kita perlu tahu bahawa itu bukanlah idea yang bijak.

Ini kerana, berdasarkan data yang dikeluarkan Bank Negara Malaysia menerusi portal Housing Watch, kadar kenaikan harga rumah secara keseluruhannya di Malaysia adalah pada paras yang tidak sihat.

Baca : Benarkah Harga Rumah Naik Setiap Dekad?

Ini belum lagi ditambah dengan kadar deflasi di Malaysia yang mencatatkan angka membimbangkan yaqni meningkat 2.9% pada April kepada 117.6 berbanding 121.1 pada bulan yang sama tahun sebelumnya, kadar perubahan terendah yang dicatatkan sejak 2010.

Berdasarkan pemerhatian penulis, industri hartanah bagi tempoh masa terdekat ini tidak akan mampu menikmati peningkatan harga rumah yang mendadak sungguh pun wujud stimulus ransangan industri hartanah dari Kerajaan seperti PENJANA.

Untuk rekod, pertumbuhan Indeks Harga Harta Tanah Kediaman Malaysia dilaporkan pada angka -0.170% pada Disember 2019 berbanding 0.810% pada September 2019.

3. Kuasa Beli Kurang

Semenjak tahun 2018 lagi, kita sedia maklum bahawa jumlah lambakan hartanah tidak terjual di Malaysia berada pada angka 32,313 unit dengan nilai RM19.8 bilion.

Angka ini meningkat sebanyak 30.6% daripada tahun 2017 dengan jumlah hartanah tidak terjual pada angka 24,738 unit.

Punca masalah ini berlaku adalah kerana ‘mismatch’ dalam penawaran dan permintaan hartanah dari pemaju dan pembeli semenjak tahun 2015 lagi apabila pemaju gagal memahami bahawa apa yang pembeli mahukan adalah hartanah dengan kurungan harga RM250,000 ke bawah.

Baca : Harga Dan Transaksi Hartanah Malaysia 2008 – 2018

Senario dan atomsfera hartanah hari ini tetap sama di mana terlalu banyak penawaran dan kurang permintaan.

Rumah teres dua tingkat yang kita beli di Puncak Alam dengan harga RM330,000 pada Julai 2019 belum tentu mampu dapat dijual dengan harga RM330,000 pada Julai 2020.

4. Modal Hari Mendatang

Sekiranya kita mempunyai cash reserve yang banyak, adalah lebih wajar untuk kitia gunakan bagi kegunaan hari mendatang.

Baca : Ulasan Mengenai Kesan COVID-19 Kepada Ekonomi Malaysia

“Cash is king” dan ambil peluang dari moratorium ini dengan memperkemaskan simpanan dan tingkatkan pelaburan sebaik mungkin untuk menghadapi masalah ekonomi yang mungkin timbul kelak.

Terdapat ura-ura mengatakan Bank Negara Malaysia (BNM) akan menurunkan lagi kadar Overnight Policy Rate (OPR) dalam masa terdekat dan inisiatif ini sudah tentu membolehkan kita sebagai pemilik hartanah menarik nafas lega dan mampu tidur nyenyak di malam hari.

Tepuk dada tanya diri, dengan situasi dan kondisi kewangan ktia pada hari ini, adakah melangsaikan hutang rumah awal merupakan satu idea yang baik?

Betul, melangsaikan hutang rumah sekaligus mengurangkan kadar faedah yang kita bayar secara bulanan kepada bank, tetapi itu hanya sesuai untuk pinjaman dengan kadar faedah yang tinggi seperti hutang kad kredit yang boleh mencecah sehingga 18%.

Secara umumnya, waktu ini bukanlah masa yang sesuai untuk kita jual rumah, sebaliknya waktu yang sesuai untuk kita beli rumah.

Sumber Rujukan :

Pada tahun 2020 yang lalu, kami telah pun menghasilkan buku sulung yang bertajuk ‘Malaysia Melabur: 10 Benda Kita Kena Tahu’. Sambutannya begitu menggalakkan sehingga buku ini terpilih sebagai Top 10 di MPH dalam kategori Malay Non-Fiction bagi tahun 2020.

Alhamdulillah, terkini kami berjaya terbitkan pula buku ‘Malaysia Melabur Saham’.

Kenapa Perlu Baca Buku Ini?
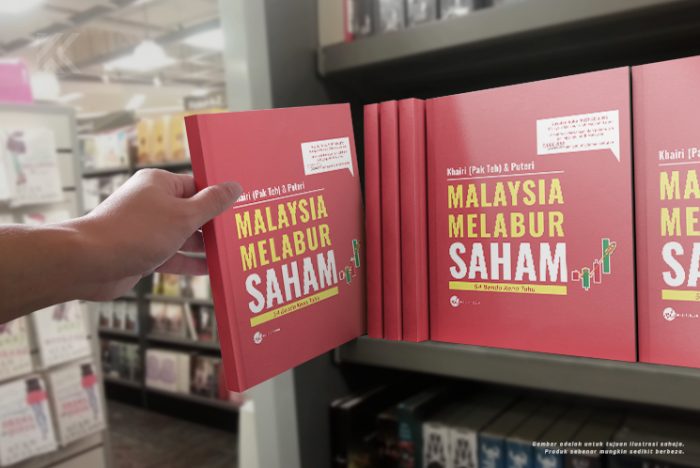
Pastinya anda selalu terdengar atau terbaca tentang peluang menambahkan pendapatan di pasaran saham patuh syariah di Bursa Malaysia.

Jika anda benar-benar berminat untuk terlibat tetapi masih belum memulakan langkah pertama, buku ini teramat sesuai.

Ianya ringkas, padat dan sarat dengan contoh-contoh berbentuk grafik.

Kenapa Kena Miliki Buku Ini?

Tak semua orang boleh belajar menerusi video, jadi boleh baca buku ini di masa lapang. Nak Google semua artikel pun memakan masa. Sebab itu buku ini telah terjual lebih daripada 2,000 naskah!

Kami faham ramai nak mula melabur saham, tapi nak tahu dulu asasnya?

Tak sempat nak belajar secara face-to-face, jom mulakan dengan membaca buku ini.

Senang faham sebab buku ini penuh dengan gambar dan contoh-contoh.

Ditulis oleh mereka yang berpengalaman, kita sama-sama belajar sampai faham.

TERKINI: Miliki Buku Malaysia Melabur Saham di Shopee

Previous ArticleNext Article

Leave a Reply

Your email address will not be published. Required fields are marked *

This site uses Akismet to reduce spam. Learn how your comment data is processed.

LPPSA Kedua: Boleh Mohon Walaupun Pembiayaan Pertama Belum Habis, Ini Syarat & Kelayakannya

Ada pembiayaan LPPSA pertama yang masih berjalan tetapi sudah terfikir nak beli rumah kedua?

Mulai 4 Oktober 2026, penjawat awam yang layak boleh memohon Pembiayaan Kedua LPPSA tanpa perlu menyelesaikan sepenuhnya Pembiayaan Pertama.

Pada masa yang sama, LPPSA turut menaikkan had kelayakan maksimum pembiayaan perumahan sehingga RM1 juta.

Namun, ini bukan bermaksud semua penjawat awam automatik boleh meminjam RM1 juta. Jumlah sebenar masih bergantung kepada pendapatan bersih, kelayakan pemohon, baki kelayakan pembiayaan serta syarat LPPSA yang berkuat kuasa.

Apa perubahan LPPSA 2026?

Menurut notis rasmi LPPSA bertarikh 25 September 2026, dua perubahan utama mula berkuat kuasa pada 4 Oktober 2026:

Pertama, had kelayakan maksimum pembiayaan perumahan LPPSA dinaikkan sehingga RM1 juta.

Kedua, pemohon boleh membuat permohonan Pembiayaan Kedua tanpa menyelesaikan Pembiayaan Pertama, tertakluk kepada baki kelayakan pembiayaan dan syarat yang ditetapkan.

Ini memberi lebih banyak fleksibiliti kepada penjawat awam yang masih mempunyai pembiayaan pertama tetapi mahu menggunakan baki kelayakan mereka untuk pembiayaan kedua.

Had pembiayaan LPPSA sehingga RM1 juta

LPPSA menetapkan jadual had kelayakan berdasarkan pendapatan bersih.

Pendapatan BersihHad Kelayakan Maksimum
Lebih RM10,000RM1,000,000
RM10,000RM950,000
RM9,500RM930,000
RM9,000RM900,000
RM8,500RM880,000
RM8,000RM850,000
RM7,500RM830,000
RM7,000RM800,000
RM6,500RM780,000
RM6,000RM730,000
RM5,500RM670,000
RM5,000RM610,000
RM4,500RM550,000
RM4,000RM480,000
RM3,500RM430,000
RM3,000RM350,000
Sehingga RM2,500RM280,000

Jadual ini adalah berdasarkan FAQ rasmi LPPSA mengenai penambahbaikan 2026.

Nota penting: Had maksimum ini bukan bermaksud pemohon pasti menerima jumlah tersebut. Amaun yang diluluskan masih bergantung kepada kelayakan pemohon dan syarat pembiayaan yang berkuat kuasa.

Siapa yang layak menikmati had baharu?

LPPSA menyatakan jadual kelayakan baharu ini terpakai kepada kakitangan sektor awam yang layak memohon pembiayaan perumahan LPPSA, tertakluk kepada syarat dan kelayakan semasa.

Bagaimanapun, terdapat kumpulan tertentu yang tidak menggunakan jadual ini, antaranya:

  • Anggota Pentadbiran Persekutuan;
  • Anggota Pentadbiran Negeri dan Ahli Dewan Undangan Negeri; dan
  • Hakim Mahkamah Persekutuan, Mahkamah Rayuan dan Mahkamah Tinggi.

Golongan tersebut tertakluk kepada peruntukan atau keputusan berkaitan yang berasingan.

Apa maksud “Pembiayaan Kedua” sekarang?

Ini bahagian yang paling menarik.

Sebelum penambahbaikan ini, pemohon secara amnya perlu menyelesaikan Pembiayaan Pertama sebelum membuat Pembiayaan Kedua.

Mulai 4 Oktober 2026, syarat tersebut tidak lagi diperlukan.

LPPSA menyatakan pemohon boleh memohon Pembiayaan Kedua tanpa menyelesaikan Pembiayaan Pertama, tertakluk kepada penilaian kemampuan bayaran balik dan syarat kelayakan LPPSA.

Contohnya:

Ali membeli rumah pertama menggunakan LPPSA.

Pembiayaan pertama masih mempunyai baki.

Kemudian Ali mahu membeli rumah kedua.

Dengan peraturan baharu, Ali tidak perlu melangsaikan pembiayaan pertama terlebih dahulu semata-mata untuk memohon pembiayaan kedua.

Tetapi Ali masih perlu mempunyai baki kelayakan pembiayaan yang mencukupi dan memenuhi syarat LPPSA.

Apakah syarat Pembiayaan Kedua?

LPPSA menetapkan beberapa syarat utama.

Pemohon perlu:

1. Merupakan kakitangan sektor awam yang layak memohon pembiayaan perumahan LPPSA.

2. Potongan gaji bagi Pembiayaan Pertama telah dilaksanakan.

3. Tidak mempunyai tunggakan bayaran balik bagi Pembiayaan Pertama sedia ada.

Selain itu, permohonan tetap tertakluk kepada penilaian kemampuan bayaran balik dan syarat kelayakan LPPSA yang berkuat kuasa.

Berapa margin Pembiayaan Kedua?

Ini juga penting kerana margin pembiayaan bergantung kepada status Pembiayaan Pertama.

Jika Pembiayaan Pertama sudah selesai

Margin Pembiayaan Kedua adalah sehingga 100%.

Jika Pembiayaan Pertama masih belum selesai

Margin Pembiayaan Kedua adalah sehingga 90%.

Untuk Jenis 5 dan Jenis 7 bagi hartanah yang sama

LPPSA menetapkan margin sehingga 100% bagi:

  • Jenis 5 – Ambil Alih; dan
  • Jenis 7 – Ubah Suai,

bagi hartanah yang sama, tertakluk kepada syarat yang ditetapkan.

Contoh mudah Pembiayaan Kedua

Katakan seseorang masih mempunyai Pembiayaan Pertama LPPSA.

Kemudian dia mahu membeli rumah kedua berharga RM500,000.

Jika Pembiayaan Pertama masih belum diselesaikan, margin Pembiayaan Kedua adalah sehingga 90%.

Secara mudah:

RM500,000 × 90% = RM450,000

Jadi, secara teori, pembiayaan boleh mencapai sehingga RM450,000, manakala baki RM50,000 perlu ditanggung melalui sumber lain.

Tetapi angka sebenar masih tertakluk kepada baki kelayakan pembiayaan dan penilaian LPPSA.

Maksudnya, jangan terus anggap rumah RM500,000 akan mendapat pembiayaan RM450,000 kerana kelayakan sebenar setiap pemohon adalah berbeza.

Bagaimana LPPSA menentukan kelayakan?

LPPSA menggunakan kaedah pengiraan berdasarkan kemampuan bayaran balik.

Antara kriteria yang dinyatakan LPPSA ialah:

  • Ansuran bulanan tidak melebihi 60% daripada gaji pokok dan elaun tetap yang diambil kira;
  • Jumlah hutang tidak melebihi 80% daripada pendapatan bersih; dan
  • Gaji bersih sekurang-kurangnya 20% daripada pendapatan kasar.

Pendapatan bersih bagi tujuan pengiraan LPPSA pula merujuk kepada gaji pokok + elaun tetap yang diambil kira – potongan wajib.

Jadi, seseorang yang mempunyai gaji tinggi sekalipun tidak semestinya mendapat jumlah maksimum RM1 juta kerana pengiraan turut mengambil kira kemampuan bayaran balik.

Bagaimana pula kadar keuntungan?

Untuk pembiayaan hartanah sehingga RM1 juta, LPPSA memperkenalkan struktur kadar purata wajaran (blended rate).

Strukturnya:

Sehingga RM750,000 → 4.00% setahun

Bahagian melebihi RM750,000 sehingga RM1 juta → 4.50% setahun

Yang menariknya, pengiraan ini mengambil kira jumlah pembiayaan hartanah yang diluluskan bagi Pembiayaan Pertama dan Pembiayaan Kedua.

Contoh RM800,000

Bagi pembiayaan RM800,000:

RM750,000 pertama → 4.00%

Baki RM50,000 → 4.50%

Kadar purata wajaran yang terhasil ialah kira-kira 4.03% setahun.

RM1 juta bukan bermaksud boleh ambil RM1 juta untuk rumah kedua

Ini perkara yang ramai mungkin salah faham.

Had maksimum RM1 juta ialah had kelayakan maksimum, bukannya jumlah automatik yang boleh dipinjam.

Untuk Pembiayaan Kedua pula, LPPSA secara jelas menyatakan ia tertakluk kepada baki kelayakan pembiayaan.

Contohnya, jika seseorang mempunyai had kelayakan RM800,000 tetapi telah menggunakan RM600,000 bagi Pembiayaan Pertama, baki kelayakannya tidak bermaksud dia boleh terus mengambil RM800,000 lagi.

Sebaliknya, pengiraan baki kelayakan perlu dibuat berdasarkan ketetapan LPPSA.

Sebab itu LPPSA menyediakan kemudahan SmartKira untuk membuat semakan anggaran kelayakan mulai 4 Oktober 2026.

Boleh beli rumah kedua sebelum rumah pertama habis bayar?

Ya, mulai 4 Oktober 2026, boleh memohon.

Tetapi terdapat tiga perkara yang perlu diberi perhatian:

Pertama: Pembiayaan Pertama tidak perlu diselesaikan sepenuhnya.

Kedua: Pemohon perlu mempunyai baki kelayakan pembiayaan yang mencukupi.

Ketiga: Pemohon masih perlu memenuhi syarat kemampuan bayaran balik dan syarat LPPSA yang berkuat kuasa.

Jadi, kemudahan ini memberikan fleksibiliti, tetapi bukan “lesen” untuk mengambil hutang rumah tanpa mengambil kira kemampuan kewangan.

Semua jenis pembiayaan boleh digunakan?

Menurut FAQ LPPSA, semua jenis pembiayaan dibenarkan bagi Pembiayaan Kedua, tertakluk kepada syarat yang ditetapkan.

Namun, terdapat pengecualian tertentu.

Sebagai contoh, pelanggan yang sedang menikmati Pembiayaan Pertama Jenis 4 atau Jenis 5 bagi tanah dan belum memohon Jenis 6 untuk membina rumah, tidak dibenarkan memohon Pembiayaan Kedua bagi Jenis 4 atau Jenis 5 tanah tersebut.

LPPSA juga menjelaskan bahawa jika seseorang membeli tanah melalui Jenis 4 atau Jenis 5 dan kemudian memohon Jenis 6 untuk membina rumah di atas tanah tersebut, ia masih dianggap sebagai satu kelayakan pembiayaan, bukan Pembiayaan Kedua.

Bila boleh mula memohon?

Kemudahan baharu ini berkuat kuasa pada:

4 OKTOBER 2026

LPPSA menyatakan pelanggan boleh mengemukakan permohonan bagi kemudahan tersebut mulai tarikh berkenaan.

Bagi permohonan yang telah dikemukakan sebelum 4 Oktober 2026, LPPSA menyatakan ia akan diproses berdasarkan had kelayakan amaun pembiayaan hartanah yang berkuat kuasa pada tarikh permohonan diterima.

Kesimpulan

Penambahbaikan LPPSA 2026 membawa perubahan yang agak besar kepada penjawat awam.

Had kelayakan maksimum pembiayaan kini dinaikkan sehingga RM1 juta, manakala Pembiayaan Kedua boleh dipohon tanpa perlu menyelesaikan Pembiayaan Pertama terlebih dahulu.

Tetapi perkara paling penting untuk difahami ialah:

RM1 juta = had kelayakan maksimum, bukan jumlah automatik.

Dan:

Pembiayaan Kedua = boleh mohon walaupun pembiayaan pertama masih berjalan, tetapi tertakluk kepada baki kelayakan dan kemampuan bayaran balik.

Jadi, kalau memang bercadang membeli rumah kedua, langkah pertama bukan terus cari rumah RM1 juta.

Semak dahulu baki kelayakan LPPSA.

Kemudian barulah tengok harga rumah yang benar-benar mampu ditanggung.

Nota: Maklumat ini berdasarkan pengumuman dan FAQ rasmi LPPSA bertarikh 25 September 2026. Syarat dan pengiraan sebenar adalah tertakluk kepada pekeliling, garis panduan serta ketetapan LPPSA yang berkuat kuasa pada tarikh permohonan.

Sumber rasmi: LPPSA – Penambahbaikan Kemudahan Pembiayaan Perumahan Sektor Awam 2026 termasuk jadual kelayakan RM280,000 hingga RM1 juta.







