3 Fenomena Bubble Yang Pernah Berlaku Dalam Sejarah Manusia

Sejak Perintah Kawalan Pergerakan (PKP) dilaksanakan khususnya apabila kerajaan meguumumkan moratorium bayaran bank kepada rakyat Malaysia, satu fenomena luar biasa telah berlaku.

Fenomena tersebut adalah kebanjiran pelabur runcit dalam pasaran saham baik dalam atau luar negara, sehingga kemasukan mereka mencecah 40% dalam pasaran. Ditambah lagi dengan pembukaan akaun CDS baru yang mencatatkan rekod pertumbuhan lebih daripada 30% sejak awal PKP.

Kaunter-kaunter saham berkait sektor kesihatan dan teknologi dikejar pelabur rentetan kenaikan mendadak dua sektor ini sejak meletusnya COVID-19. Kelas-kelas saham, eBook saham, sifu-sifu saham tumbuh dengan meluasnya mengajar ‘newbies’ teknik-teknik membuat untung.

Selain daripada itu, skim-skim pelaburan yang sah mahu pun yang tidak sah juga banyak disebarkan di kalangan masyarakat kita.

Banyak pengajaran yang boleh diambil daripada fenomena ini. Dalam tulisan ini, saya ingin berkongsi tentang tiga fenomena spekulasi besar yang pernah direkodkan dalam sejarah.

Semoga ia menjadi pedoman buat kita semua, khususnya pelabur yang ghairah mengejar keuntungan segera tanpa asas ilmu pelaburan yang betul.

1. Tulip and Bulb Craze Bubble

Fenomena Tulip and Bulb Craze ini berlaku daripada tahun 1634 hingga 1637 di Holland. Apa yang berlaku adalah masyarakat di Holland ketika itu telah menjadi ‘gila’ mengumpul kuntuman Tulip untuk dijadikan aset.

Harganya ketika itu paling rendah bersamaan harga seulas bawang dan paling tinggi sekuntum Tulip mampu membeli sebidang tanah.

Ianya bermula pada tahun 1593 apabila sejenis Tulip dibawa dari Turki ketika itu dan Tulip tersebut diserang sejenis virus tidak berbahaya yang dinamakan sebagai ‘mosaic’. Virus tersebut telah menjadikan corak Tulip itu lebih menarik dan cantik.

Maka ketika itu, melihat jenis Tulip yang luar biasa ini, ramai yang berusaha memilikinya. Ia telah menyebabkan permintaan (demand) terhadapnya meningkat mendadak dan hasilnya harganya turut meningkat.

Kenaikan harga itu mendorong lebih ramai orang memilikinya dengan harapan akan ada orang lain yang mahu membelinya.

Perkara ini berterusan termasuklah mereka yang mengambil kesempatan ke atas keinginan orang di luar Holland yang turut menunjukkan minat tetapi tidak tahu akan harga pasaran Tulip ini, dan ia menyebabkan berlakunya spekulasi harga.

Akhirnya pada tahun 1637, beberapa pihak yang mula sedar akan fenomena tidak normal ini bertindak menjual kuntuman Tulip mereka, seterusnya menyebabkan ramai orang panik dan menjual Tulip mereka juga.

Ini telah menyebabkan penawaran (supply) Tulip meningkat dengan begitu pantas dan akhirnya harganya jatuh mendadak dan pada ketika itulah, bubble pun pecah.

2. Dotcom Bubble

Fenomena Dotcom berlaku pada tahun 1990-an. Ia berlaku di saat semua orang menjadi ‘gila’ dengan kemunculan syarikat-syarikat teknologi baru yang terus menawarkan saham mereka di NASDAQ tanpa sebarang bukti pencapaian dan keuntungan.

Ramai berlumba-lumba untuk mendapatkan saham syarikat-syarikat ini yang kebanyakannya menggunakan nama .com di belakang.

Pembelian saham-saham ini disebabkan kemudahan mendapatkan pinjaman dan modal, terlalu yakin dengan masa depan industri teknologi ketika itu dan spekulasi. Semakin hari, harga saham-saham di dalam kaunter teknologi semakin naik.

Lebih ramai tertarik, masuk membeli saham ini dan harga terus naik. Ramai yang melabur tanpa melihat kepada asas kewangan dan prestasi syarikat. Sebaliknya, pelaburan dibuat hanya berdasarkan sentimen baik industri teknologi yang dijangka terus berkembang pada hari esok.

Setelah lima tahun, akhirnya pada tahun 2000 ketika prestasi kaunter saham teknologi berada di tahap tertinggi, beberapa syarikat besar seperti Dell dan Cisco telah menjual saham-saham mereka secara besar-besaran. Tindakan ini telah menimbulkan panik dalam kalangan banyak pihak lantas masing-masing mula menjual saham mereka.

Akhirnya penawaran saham-saham ini meningkat dengan begitu pantas dan akhirnya harganya jatuh mendadak dan pada ketika itulah bubble pun pecah.

3. Beanie Babies Bubble

Kredit Gambar: Amazon

Ini antara fenomena yang pelik tetapi coraknya lebih kurang sama. Berlaku lebih kurang waktu yang sama dengan Dotcom Bubble. Ty Inc, nama syarikat yang menghasilkan patung mainan dengan menggunakan butiran plastik telah diasaskan oleh Ty Warner.

Strategi pemasaran Warner berhasil sehingga menyebabkan rakyat Amerika Syarikat menjadi ‘gila’ dengan produknya yang dikeluarkan secara berperingkat mengikut jenis, dalam kuantiti yang terhad dan hanya dijual kepada beberapa syarikat untuk dijual kembali pada orang ramai. Ia adalah perkara yang baru dan ramai menginginkannya sehingga ada kes saling berbunuhan.

Ty Inc berjaya menjana USD1 bilion dan pernah pada satu ketika, transaksi jual beli Beanie Babies mendominasi 10% daripada pasaran eBay. Ramai mengambil kesempatan ke atas Beanie Babies sehingga harga asalnya sebanyak USD50, boleh mencecah ribuan USD melalui bidaan.

Ia berterusan dan menyebabkan semakin hari semakin ramai yang inginkannya untuk membuat untung di atas jualan kepada pihak lain.

Akhirnya pada penghujung tahun 1990-an, Ty Inc mengumumkan bahawa Beanie Babies tidak lagi akan dikeluarkan. Langkah ini diharapkan akan menyebabkan harga Beanie Babies semakin meningkat disebabkan kurangnya penawaran dan meningkatnya permintaan dalam pasaran tetapi sebaliknya berlaku apabila ramai yang mula menjualnya kembali.

Seperti biasa,  penawaran Beanie Babies meningkat dengan begitu pantas dan akhirnya harganya jatuh mendadak dan pada ketika itulah bubble pun pecah.

Renungan

Satu kertas kajian oleh dua pensyarah ekonomi, David Tuckett dan Richard Taffler membuat kesimpulan bahawa gelembung-gelembung ini mempunyai faktor yang sama iaitu sifat manusia yang cepat teruja dengan fenomena baru.

Mereka akan berasa puas jika menjadi sebahagian daripada fenomena ini apatah lagi mendapat keuntungan di atasnya, sehingga sanggup mengenepikan logik dan asas berfikir.

Maka persoalannya, adakah wujud perbezaan dalam fenomena yang mendominasi psaran saham hari ini?

Kata Imam al-Ghazali yang mafhumnya bermaksud maslahah (kebaikan) dan mafsadah (keburukan) sesuatu perkara boleh diketahui dengan akal dan percubaan orang lain (sejarah).

Renungkan dan jangan sampai kita ‘terciduk’.

Ditulis oleh Arham Merican, pegawai Shariah di salah sebuah bank Islam antarabangsa dan sedang melanjutkan pengajian peringkat Sarjana dalam bidang Pengajian Pembangunan. Meminati bidang ekonomi dan Shariah dengan fokus pada pemberdayaan modal insan.
BUKU INI WAJAR DIMILIKI OLEH MEREKA YANG BERANI BERIMPIAN !

Ramai yang nak gandakan duit simpanan dalam saham tapi fikir berpuluh kali. Jadi buku ini adalah step pertama. Bila baca buku ini, boleh 99% stay ahead dari orang lain! Bonusnya dapat jimat banyak masa.

Kami juga faham yang 2 sebab utama kenapa anak muda masih belum mula melabur saham adalah sebab TAKUT dan BELUM CUKUP DUIT. Yelah, kita melabur sebab nak tenang, bukan nak risau setiap masa.

Sambil kami terlibat dalam pasaran saham, sambil pandaikan orang lain tentang saham.

Terima kasih yang tidak terhingga kepada anda semua yang tak putus-putus menyokong kami dari awal sehingga ke hari ini.
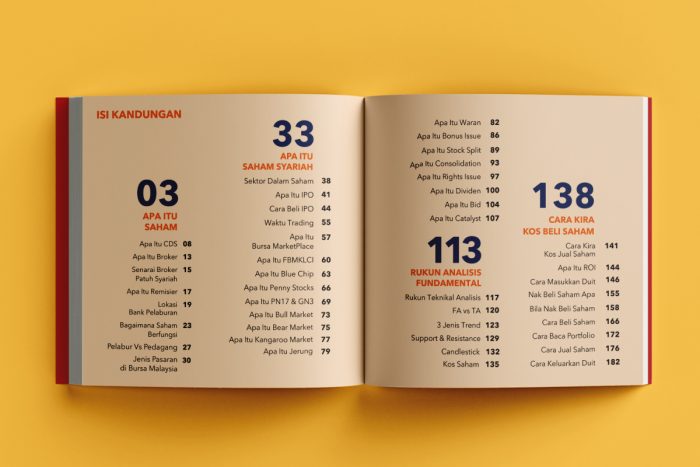
Berita Baik : Kami sedang buat jualan penghabisan stok di Shopee!!

Previous ArticleNext Article

Leave a Reply

Your email address will not be published. Required fields are marked *

This site uses Akismet to reduce spam. Learn how your comment data is processed.

CANSLIM: Apa Itu Leader & Laggard Dan Kenapa Saham Ini Boleh Gerak Dulu?

Untuk terlibat dengan pelaburan saham, kita tidak boleh lari daripada melakukan pembacaan dan analisa secara menyeluruh. Pelabur perlu melakukan analisa dengan cara yang betul supaya dapat membuat keputusan yang betul.

Terdapat pelbagai jenis dan cara analisa yang boleh pelabur gunakan antaranya adalah analisa gaya William J. O’Neil. Analisa yang dimaksudkan adalah menggunakan kaedah CANSLIM untuk mencari dan memilih saham yang mempunyai pertumbuhan yang baik.

Pemilihan saham menggunakan CANSLIM ini adalah cara terpantas untuk mencari saham berpotensi sebelum pelabur institusi melabur ke dalam saham tersebut.

Pada penulisan ini, saya akan kongsikan elemen ‘L’ iaitu leader and laggard.

Secara asasnya CANSLIM adalah singkatan akronim yang menggabungkan 7 kriteria dalam pemilihan saham.

Kriteria CANSLIM adalah seperti di bawah :

  1. ‘C’ – Current Quarter Earning
  2. ‘A’ – Annual Earning
  3. ‘N’ – New product/management/event
  4. ‘S’ – Supply and Demand
  5. ‘L’ – Leader/laggard
  6. ‘I’ – Institutional
  7. ‘M’ – Market direction

Apa Itu Leader dan Laggard?

Dalam kriteria Leader dan Laggard, kita ingin menentukan sama ada syarikat kajian kita berada dalam senarai pemain industri yang utama atau pemain industri yang kedua.

Hal ini kerana, syarikat yang menjadi pemain utama dalam industrinya akan bertindak balas lebih awal daripada yang lain dan diikuti oleh syarikat pemain kedua.

Syarikat yang menjadi pemain utama boleh dilihat berdasarkan kepada kekuatan kewangan syarikat dan saiz modal pasaran syarikat tersebut.

Pergerakan pasaran akan bermula dengan saham daripada syarikat pemain utama dalam setiap industri.

PMETAL vs LBALUM

Mari kita lihat contoh-contoh di bawah. Sektor di bawah adalah sektor pembuatan aluminium.

Sumber : iSaham

Gambar di atas menunjukkan syarikat PMETAL berada paling atas dengan modal pasaran sebanyak RM40.38 billion. Ini menjadikan PMETAL pemain industri utama dalam sektor pembuatan Aluminium.

Sumber : Trading View

Pergerakan saham PMETAL berada pada aliran menaik dalam jangka masa 2-3 tahun. Namun begitu, pada Disember 2020, harga PMETAL melakukan kenaikan yang besar daripada RM3.00 sehingga mencecah RM4.00.

Hal ini disebabkan kenaikan harga komoditi Aluminium yang ketara dan telah memberikan keuntungan berganda pada syarikat PMETAL.

Syarikat mencatatkan kenaikan pada margin keuntungan sejak suku tahun kedua 2020. Profit margin yang meningkat juga menyumbang pada kenaikan harga saham.

Sumber : MalaysiaStock.biz

Laggard dalam sektor aluminium pula boleh dilihat pada syarikat LBALUM dengan modal pasaran yang lebih kecil iaitu sebanyak RM228 juta.

Leader seperti saham PMETAL telah mulakan kenaikan pada Disember 2020 manakala, laggard seperti LBALUM hanya memulakan kenaikan pada penghujung Mac 2021 daripada RM0.75 sehingga RM1.30 dengan kenaikan hampir 100%.

Sumber : Trading View
Sumber : MalaysiaStock.biz

Syarikat LBALUM mengalami kerugian pada suku ke-4 tahun 2020 dan hanya berjaya mencatatkan keuntungan pada suku tahun seterusnya. Oleh itu, harga saham LBALUM harga bergerak selepas mencatatkan keuntungan yang meningkat.

Syarikat LBALUM mencatatkan profit margin yang lebih tinggi dari leader PMETAL. Hal ini memberikan peluang yang besar untuk LBALUM menjadi syarikat yang lebih berdaya saing di masa hadapan.

Inilah gaya pemilihan saham menggunakan CANSLIM. Kita perlu mengkaji sektor tersebut dan menentukan siapa leader dan siapa laggard.

Dengan hanya memfokuskan pada kriteria ‘L’ sahaja kita sudah mampu untuk menjana keuntungan yang berganda.

Ini kerana analisis menggunakan metod CANSLIM adalah satu teknik yang sangat berkesan untuk memilih saham yang betul.

Nota: Contoh PMETAL dan LBALUM yang digunakan ini adalah berdasarkan data dan situasi pasaran pada tempoh tersebut dan digunakan semata-mata untuk menerangkan konsep Leader & Laggard dalam strategi CANSLIM. Kedudukan sesuatu saham sebagai leader atau laggard boleh berubah mengikut pergerakan harga dan relative strength dari semasa ke semasa. Contoh ini bukan gambaran prestasi semasa kedua-dua saham dan tidak boleh dianggap sebagai cadangan untuk membeli, menjual atau memegang mana-mana saham.

AMD vs NVIDIA

Sebagai contoh lain, kita boleh lihat perbezaan antara Advanced Micro Devices (AMD) dan NVIDIA dalam industri cip AI. NVIDIA merupakan pemain yang jauh lebih besar dari segi revenue dan kedudukan pasaran, tetapi dalam analisis saham, saiz syarikat bukan satu-satunya perkara yang menentukan sama ada sesuatu saham itu dianggap sebagai leader atau laggard.

Jika harga saham AMD mencatat kenaikan yang lebih tinggi berbanding NVIDIA dalam tempoh tertentu, AMD boleh dianggap sebagai stock leader untuk tempoh tersebut dari sudut price performance, walaupun NVIDIA kekal sebagai peneraju industri dari segi saiz. Sebab itu, apabila menggunakan konsep Leader & Laggard, pelabur perlu melihat relative strength dan prestasi harga berbanding saham lain dalam sektor yang sama, bukannya sekadar membandingkan harga seunit saham atau revenue syarikat.

Namun begitu, status leader atau laggard bukanlah sesuatu yang kekal. Sesebuah saham boleh menjadi leader pada satu tempoh dan kemudiannya menjadi laggard apabila momentum harga berubah. Oleh itu, konsep ini lebih sesuai digunakan sebagai salah satu alat untuk mengenal pasti saham yang menunjukkan momentum relatif yang kuat, bukannya sebagai ukuran mutlak tentang syarikat mana yang lebih baik.


Belilah saham yang baik. Nak tahu apa lebih mendalam tentang formula ini? Dapatkan eBook CANSLIM -> http://thekapital.my/Ebook-CANSLIM

Nak Kejar Saham Yang Bakal Naik?

Masih ingat tak masa orang berebut-rebut beli saham TOPGLOV, saham-saham lain yang satu geng dengan dia (yang harga jauh lebih murah) pun tiba-tiba meroket naik jugak cuma lambat sikiiiit je. Adusss mesti ramai yang tertinggal keretapi kan? Tulah, kan dah melepasss!

Haa, itu contoh saham sektor glove. So, macam mana dengan saham dekat sektor lain?? Dekat mana nak carik senarai dia?

Jangan tertinggal keretapi lagi.

Jadi khusus untuk follower kami, memperkenalkan e-book Leaders and Laggards.

Kalau nak tahu rahsia satu kaunter jalan, kaunter lain pun ikut jalan sekali, dapatkan eBook Leaders and Laggards -> http://thekapital.my/eBookLeadersAndLaggards

Dalam e-book ini, anda akan belajar:

✅ Apa itu Leader?

✅ Apa itu Laggard?

✅ Cara nak kenal pasti saham Leader dan Laggard

✅ Contoh-contoh case study Leader naik dulu, Laggard naik kemudian

✅ Contoh case study yang tak jadi, Leader dah naik tapi Laggard tak naik-naik

✅ Contoh case study Leader turun dulu, Laggard turun kemudian

Bukan itu sahaja, turut dikongsikan senarai Leader dan Laggard bagi industri-industri sarung tangan (glove), penjagaan kesihatan (healthcare), pembinaan (construction), tenaga (oil & gas), teknologi dan banyak lagi.

Dapatkan eBook Leaders and Laggards -> http://thekapital.my/eBookLeadersAndLaggards

Penafian :
Kandungan ini tidak disemak atau diluluskan oleh Suruhanjaya Sekuriti Malaysia (SC). Maklumat yang terkandung di dalam artikel ini adalah untuk tujuan maklumat sahaja dan tidak boleh dianggap sebagai nasihat pelaburan. Semua keputusan pelaburan adalah tanggungjawab individu dan anda harus mendapatkan nasihat daripada penasihat kewangan berlesen sebelum membuat sebarang keputusan pelaburan. Pelaburan dalam saham melibatkan risiko dan keuntungan sendiri. Prestasi masa lalu juga tidak menjamin prestasi masa hadapan.






