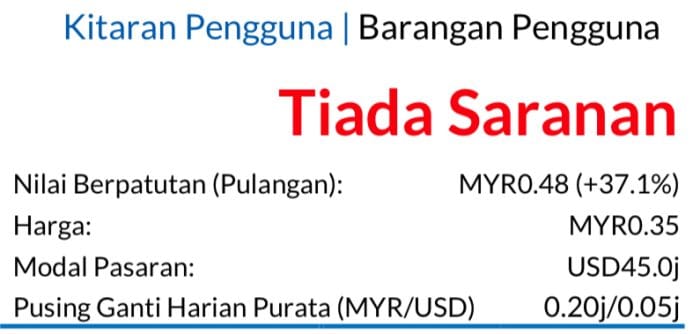
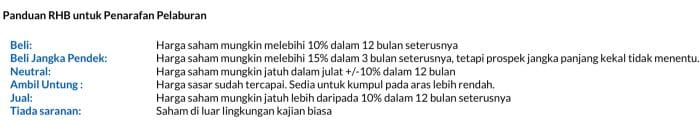
Nilai berpatutan (FV) MYR0.48 diraih berdasarkan P/E 16x FY27F (Jun)
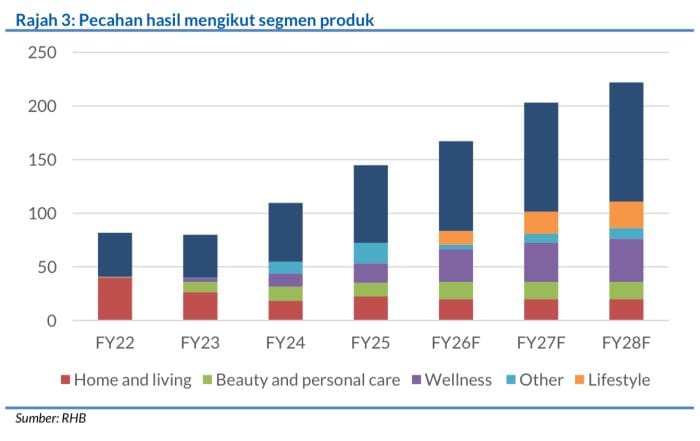
Oasis Home sedang pesat berkembang menjadi platform penstriman langsung yang menggarap penguasaan lebih besar dalam pengiklanan jenama pihak ketiga dan perbelanjaan pengedaran. Acara Piala Dunia FIFA 2026 yang bakal diadakan menyediakan pemangkin yang tepat pada masa menerusi hak pengedaran barangan atas talian, manakala kerjasama dalam segmen penjagaan kulit dan kesejahteraan yang kian berkembang menawarkan lagi sokongan untuk pertumbuhan.
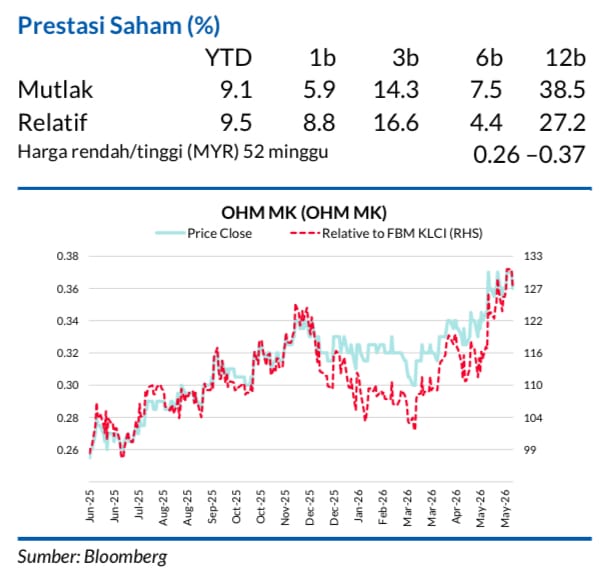
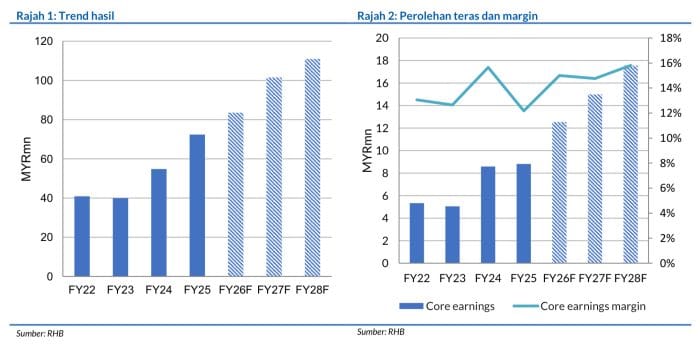
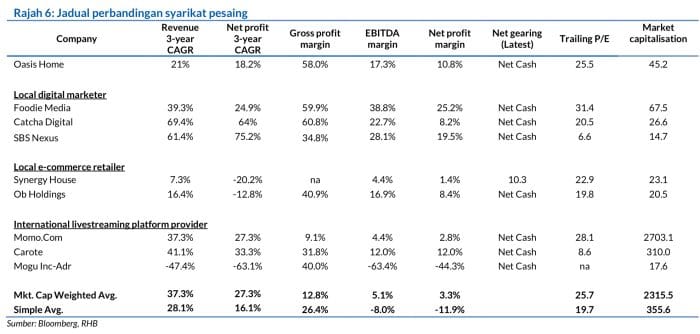
Di samping tahap penembusan lebih tinggi dalam kalangan golongan milenial dan pengguna bukan Cina menerusi TikTok Live, P/E FY27F 12x untuk OHM dan PEG 0.56x tampak murah berbanding CAGR perolehannya sebanyak 25.8% untuk FY24-27F.
Syarikat perintis penstriman langsung dengan kehadiran lebih besar di beberapa platform
OHM sudah lama terkenal dengan model dagang Facebook Live, dan di platform itu, ia membina kelompok pengikut yang besar dalam kalangan pengguna berbangsa Cina pada pertengahan usia (antara 46-60 tahun) yang berada, dengan kecenderungan tinggi untuk membeli barangan rumah dan gaya hidup. Daripada tumpuan pada hanya satu kategori pada awalnya, kumpulan ini kini mengamalkan strategi pertumbuhan lebih meluas apabila ia berkembang merentasi pelbagai kategori produk, segmen pelanggan dan saluran digital.
Jejak kehadirannya di media sosial masih menjadi kelebihan persaingan utama, dengan diperkukuh oleh kelompok besar seramai 667,000 pengikut di Facebook, dan kehadiran yang kian berkembang di TikTok dan Instagram (55,517 dan 5,374 pengikut).
Daripada jenama sendiri kepada pendaya platform
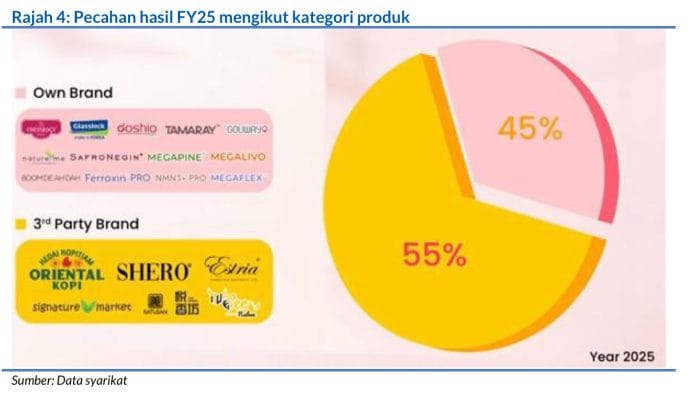
Demi mengurangkan kebergantungan terhadap satu jenis produk, OHM beransur-ansur berkembang daripada segmen rumah dan kehidupan kepada segmen penjagaan kulit dan peribadi (sejak 2023), makanan tambahan kesihatan (sejak 2024), barangan gaya hidup (sejak 2025), dan barangan berkaitan sukan pada 2026. Selain itu, ia berubah daripada sebuah peruncit yang memasarkan jenama sendiri – lebih 90% daripada jumlah hasilnya pada FY22 dijana daripada jenama-jenama sendiri – menjadi sebuah model berpandukan platform, dengan jenama-jenama pihak luar menyumbang kira-kira 55% daripada jumlah hasil pada FY25. Peralihan ini disokong oleh kerjasama penjagaan kulit luar negara yang eksklusif, kerjasama dengan jenama-jenama seperti Oriental Kopi, Signature Market, dan Vanzo, dan juga pelantikannya sebagai pengedar atas talian eksklusif untuk barangan Piala Dunia FIFA 2026 di Malaysia.
Mendorong perbelanjaan lebih tinggi sambil mengembangkan demografi
Dengan memanfaatkan kelompok pengguna yang setia, OHM berjaya mendorong pengewangan yang lebih tinggi, dengan purata nilai pesanan (AOV) menaik daripada kira-kira MYR950 pada FY24 kepada MYR1,286 pada FY25.
Sejak meluaskan platformnya ke TikTok Live pada 2024, kumpulan ini meningkatkan penembusan dengan ketaranya ke pasaran pengguna Melayu, dengan hasil bukan pengguna Cina melonjak naik 15 kali ganda dari FY23 ke FY25, selain menarik pengguna lebih muda menerusi TikTok dan Instagram. Melihat ke hadapan, OHM merancang untuk menggunakan kecerdasan buatan (AI) dan automasi dalam pemasaran video pendek dan penstriman langsung bagi mengoptimumkan lagi pulangan pada perbelanjaan pengiklanannya (ROAS) yang sudahpun kukuh pada kira-kira 20x.
Penilaian
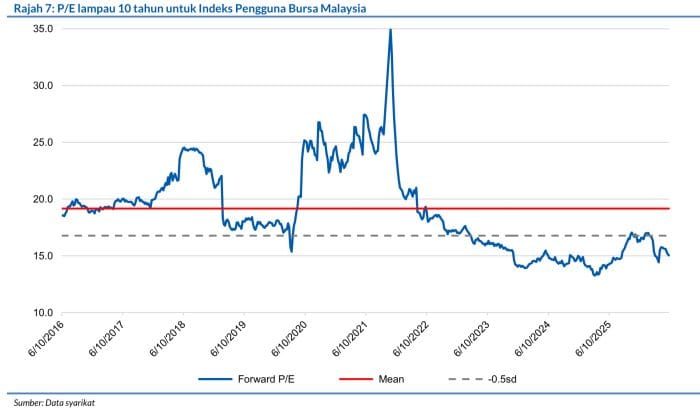
Berdasarkan P/E 16x (-0.5SD daripada purata indeks) pada perolehan FY27F, kami meraih FV MYR0.48. Risiko utama: Halangan kemasukan rendah, persaingan sengit, kebergantungan pada jenama dan reputasi, dan gangguan operasi daripada platform pengehosan pihak ketiga.
Faktor pemacu utama
i. Kehadiran yang sedang berkembang di berbilang platform
ii. Daripada jenama sendiri ke pendaya platform
iii. Mendorong perbelanjaan lebih tinggi sambil memperluaskan demografi pengguna.
Risiko utama
i. Halangan kemasukan yang rendah yang menyebabkan persaingan sengit
ii. Kebergantungan besar pada penjenamaan dan reputasi
iii. Gangguan operasi akibat kebergantungan pada platform pengehosan pihak ketiga.
Profil Syarikat
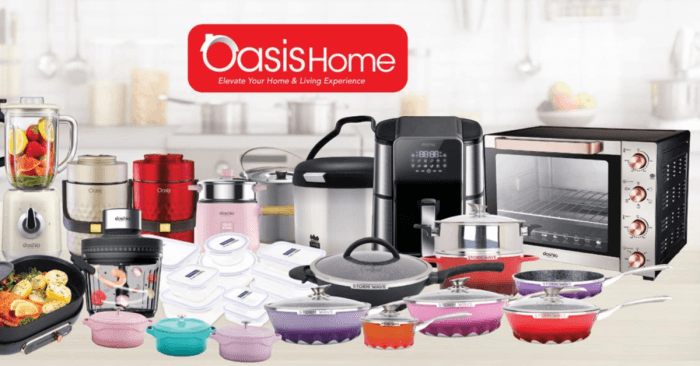
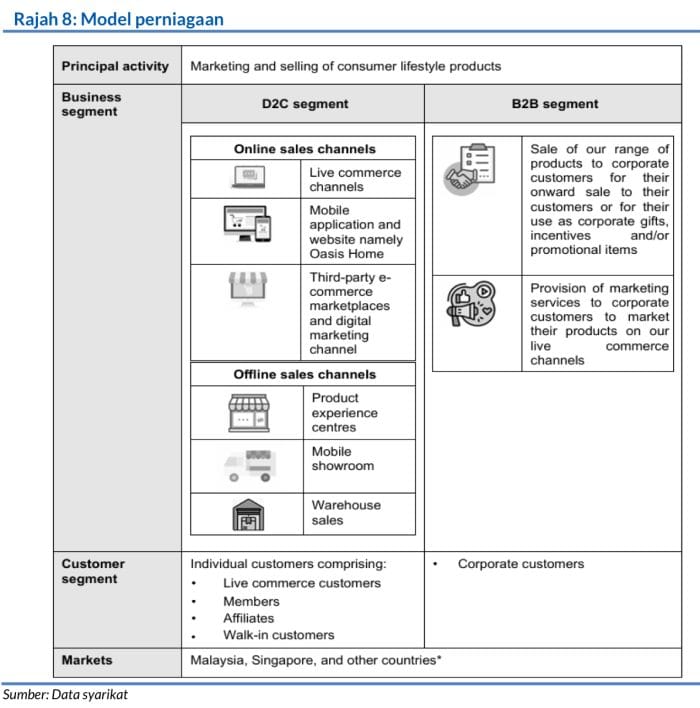
Oasis Home (OHM) terlibat dalam pemasaran dan penjualan barangan gaya hidup pengguna (jenama sendiri dan juga jenama luar), dengan dagangan strim langsung (Facebook, TikTok, dan Shopee) dan juga aplikasi mudah alih dan segmen laman web sebagai saluran-saluran jualan utamanya.
Selama ini, pengguna Malaysia sudah terbiasa membeli barangan murah melalui Shopee. Untuk barangan rumah, aksesori, perkakasan dan keperluan harian pula, MR DIY menjadi antara pilihan utama pengguna yang mementingkan harga berpatutan.
Tetapi kini, muncul satu lagi pemain yang berpotensi mengubah landskap persaingan tersebut: Pinduoduo.
Platform e-dagang dari China ini mula menjalankan kempen khusus untuk pengguna Malaysia pada Disember 2025. Menjelang Mac dan April 2026, aplikasinya semakin mendapat perhatian apabila pengguna berkongsi penemuan produk yang dijual pada harga jauh lebih rendah berbanding pasaran tempatan.
Menurut laporan The Edge Malaysia pada September 2026, seorang pengguna membeli krim pada harga RM8 berbanding lebih RM24 di pasaran tempatan. Seorang lagi membeli 30 gulung tisu tandas pada harga RM20.
Malah, laporan yang sama membandingkan harga selipar di kedai fizikal, sekitar RM16 dengan produk serupa di Pinduoduo pada harga RM3.50. Perbezaan harganya kira-kira 78%!
Ini bukan lagi sekadar persaingan antara dua aplikasi membeli-belah. Ia membuka persoalan lebih besar tentang bagaimana produk dihasilkan, diedarkan dan dijual kepada pengguna.
1. Apa sebenarnya kelebihan Pinduoduo?
Pinduoduo diasaskan di China pada 2015 dan syarikat induknya, PDD Holdings, disenaraikan di Nasdaq pada 2018.
Model perniagaannya menggabungkan beberapa pendekatan yang menarik.
Pertama, platform ini menghubungkan pengguna dengan rangkaian pengeluar dan penjual, termasuk pengeluar yang mampu membekalkan barangan pada kos rendah.
Kedua, Pinduoduo membangunkan model social commerce, termasuk pembelian berkumpulan atau team purchase. Pengguna boleh berkongsi tawaran dengan orang lain bagi mendapatkan harga yang lebih menarik.
Ketiga, platform ini memanfaatkan skala permintaan. Apabila ramai pengguna membeli produk yang sama, penjual mempunyai peluang untuk meningkatkan jumlah jualan dan mengoptimumkan kos pengeluaran serta pengedaran.
Walau bagaimanapun, harga murah bukan bermaksud semua produk semestinya lebih berkualiti rendah atau setiap produk pasti lebih murah daripada Shopee. Pengguna masih perlu membandingkan spesifikasi, kualiti, kos penghantaran dan syarat pembelian.
2. Berapa murah produk Pinduoduo berbanding pasaran tempatan?
Laporan The Edge Malaysia memberikan beberapa contoh yang menunjukkan jurang harga yang ketara.
Produk
Harga di Pinduoduo
Harga perbandingan tempatan
Krim
RM8
Lebih RM24
30 gulung tisu tandas
RM20
Dilaporkan 30%–40% lebih murah berbanding kedai runcit tempatan
Selipar
RM3.50
Sekitar RM16 di kedai fizikal
Sumber: The Edge Malaysia, September 2026. Harga ialah contoh yang dilaporkan, bukan purata harga pasaran atau perbandingan bagi semua produk.
Bagi selipar, perbezaan RM12.50 bersamaan kira-kira 78.1% daripada harga runcit RM16.
Namun, perbandingan ini perlu dilihat secara berhati-hati. Produk yang kelihatan serupa mungkin berbeza dari segi bahan, ketahanan, spesifikasi, jaminan dan kos selepas jualan.
Selain itu, laporan tersebut menyatakan bahawa penghantaran percuma melalui laluan laut boleh mengambil masa sekitar 15 hingga 30 hari untuk transit, tidak termasuk keseluruhan proses pemenuhan pesanan.
Maka, pengguna sebenarnya membuat pertukaran antara harga dengan masa menunggu dan kemudahan mendapatkan produk.
3. Adakah Shopee berada dalam bahaya?
Shopee bukan pemain kecil yang mudah diketepikan.
Shopee dikendalikan oleh Sea Limited, syarikat teknologi yang turut mempunyai perniagaan permainan digital Garena serta perkhidmatan kewangan digital Monee.
Berdasarkan keputusan kewangan tahun penuh 2025, Sea Limited mencatatkan:
Hasil kumpulan sebanyak US$22.9 bilion, meningkat 36.4% berbanding 2024.
Keuntungan bersih sebanyak US$1.6 bilion, berbanding US$447.8 juta pada 2024.
Shopee merekodkan nilai barangan kasar atau GMV sebanyak US$127.4 bilion, meningkat 26.8%.
Hasil Shopee mencapai US$16.6 bilion, meningkat 33.4%.
Shopee mempunyai kira-kira 400 juta pembeli aktif dan 20 juta penjual sepanjang 2025.
Tetapi skala besar tidak bermaksud tiada tekanan persaingan.
Shopee perlu mengekalkan keseimbangan antara harga yang menarik, kos penghantaran, subsidi promosi, komisen penjual dan keuntungan platform.
Jika pengguna mula membandingkan setiap produk dengan harga terus dari China, penjual yang bergantung kepada produk generik mungkin berdepan tekanan margin keuntungan.
Sebahagian penjual juga mungkin perlu mengurangkan harga, mencari pembekal lebih kompetitif atau menawarkan produk yang mempunyai nilai tambah.
Dalam jangka panjang, persaingan bukan hanya tentang siapa yang mempunyai aplikasi paling popular, tetapi siapa yang mampu menawarkan gabungan harga, kualiti, penghantaran dan pengalaman pelanggan yang paling menarik.
4. Bagaimana pula dengan MR DIY?
Bagi MR DIY, ancamannya berbeza daripada Shopee.
MR DIY mempunyai rangkaian kedai fizikal dan menawarkan pelbagai barangan perkakasan, aksesori rumah, produk dapur, alat tulis serta keperluan harian.
Pengguna boleh datang ke kedai, melihat barangan dan membawanya pulang pada hari yang sama. Kelebihan ini tidak mudah digantikan oleh penghantaran rentas sempadan yang mengambil masa lebih lama.
Namun, terdapat kategori produk yang lebih mudah dibandingkan dari segi harga, seperti bekas penyimpanan, aksesori dapur, barangan plastik, hiasan rumah dan peralatan kecil.
Jika produk serupa boleh diperoleh pada harga yang jauh lebih rendah melalui platform luar negara, sebahagian pengguna mungkin mengubah tabiat membeli-belah mereka.
Prestasi kewangan MR DIY masih menunjukkan pertumbuhan
Bagi tahun kewangan 2025, MR DIY mencatatkan:
Hasil sebanyak RM4.95 bilion, berbanding RM4.65 bilion pada 2024.
Keuntungan bersih sebanyak RM632.69 juta, berbanding RM568.94 juta pada 2024.
Rangkaian sebanyak 1,556 cawangan, meningkat 8.4% berbanding tahun sebelumnya.
Jumlah transaksi sebanyak 197.8 juta, meningkat 8.2%.
Purata nilai setiap bakul pembelian menurun 1.6%.
Angka tersebut dilaporkan oleh Bernama berdasarkan keputusan kewangan MR DIY. Sumber: BernamaBiz, Februari 2026.
Data ini penting kerana ia menunjukkan bahawa MR DIY masih berkembang ketika persaingan e-dagang semakin sengit.
Penurunan purata nilai bakul pembelian pula tidak boleh dikaitkan secara langsung dengan Pinduoduo. Ia hanya satu petunjuk yang wajar diperhatikan bersama faktor lain seperti strategi harga, campuran produk dan keadaan pengguna.
Bagi MR DIY, cabarannya ialah memastikan pengguna masih mempunyai sebab untuk membeli di kedai fizikal walaupun terdapat alternatif lebih murah dalam talian.
5. Berapa harga saham PDD Holdings, Sea Limited dan MR DIY?
Jika mahu melihat isu ini daripada perspektif pelaburan, tiga saham yang boleh diperhatikan ialah PDD Holdings di Nasdaq, Sea Limited di New York Stock Exchange dan MR DIY di Bursa Malaysia.
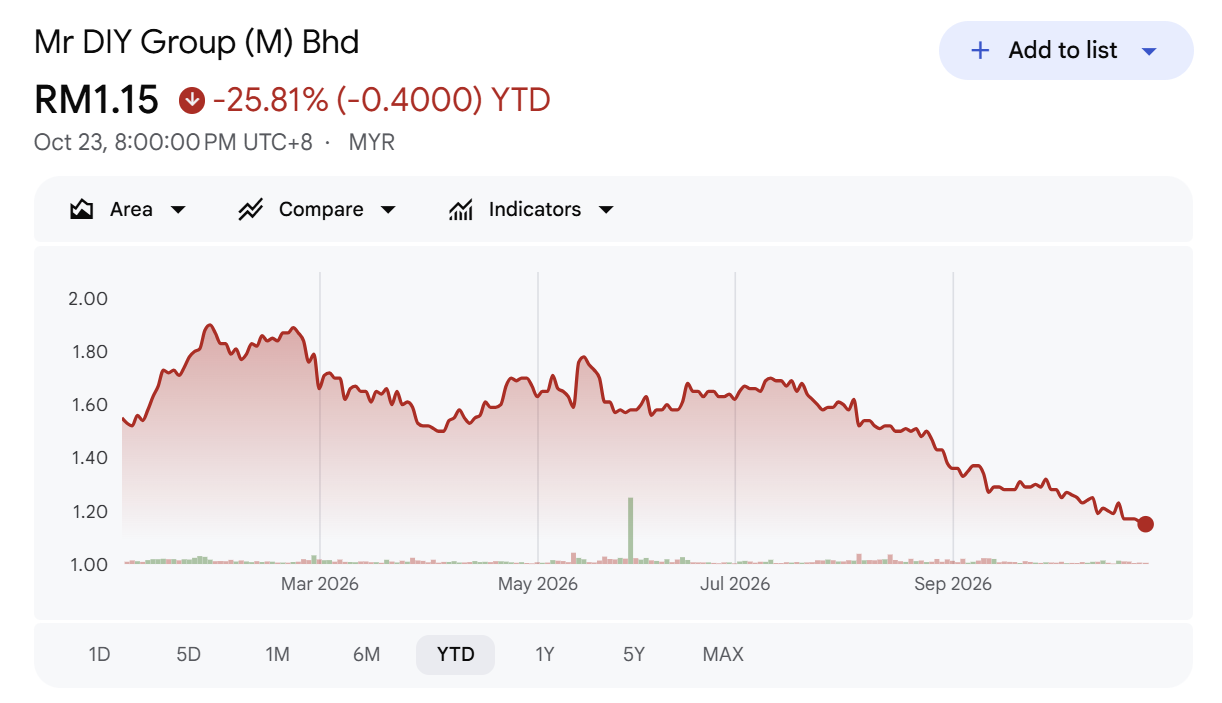
Berikut ialah harga penutupan pada 23 Oktober 2026.
Syarikat
Kod saham
Harga penutupan
Pasaran
PDD Holdings
NASDAQ: PDD
US$79.04
Amerika Syarikat
Sea Limited
NYSE: SE
US$74.63
Amerika Syarikat
MR DIY Group
Bursa: 5296
RM1.15
Malaysia
Sumber: StockAnalysis, Sea Limited Investor Relations dan The Star Market Watch. Harga dalam mata wang asal dan bukan harga masa nyata.
Saham PDD Holdings, syarikat induk kepada Pinduoduo dan Temu, pernah mencecah paras tertinggi 52 minggu pada US$139.41 pada 29 Oktober 2025. Namun, pada 23 Oktober 2026, sahamnya ditutup pada US$79.04, iaitu penurunan sekitar 43.3% daripada paras tertinggi tersebut. Berdasarkan semakan terkini pada Oktober 2026, saham PDD Holdings diklasifikasikan sebagai tidak patuh Syariah oleh beberapa platform saringan saham Islam seperti Musaffa dan HalalScreener.
Ini bermakna harga penutupannya kira-kira 43.3% di bawah paras tertinggi 52 minggu yang dipaparkan. Walau bagaimanapun, pergerakan tersebut tidak boleh dianggap berpunca daripada persaingan di Malaysia kerana PDD Holdings mempunyai operasi besar di China dan turut mengendalikan Temu.
Bagi Sea Limited, harga penutupannya ialah US$74.63. Sea turut mempunyai pendedahan kepada permainan digital dan perkhidmatan kewangan, jadi prestasi sahamnya tidak mencerminkan Shopee sahaja.
Sementara itu, saham MR DIY ditutup pada RM1.15, penurunan 25.81% sejak awal tahun (YTD), bersamaan susut RM0.40 sesaham daripada RM1.55 pada awal tahun.
Nota: Ketiga-tiga saham ini tidak boleh dibandingkan secara terus berdasarkan harga seunit. Jumlah saham diterbitkan, struktur modal, mata wang, pertumbuhan keuntungan dan penilaian pasaran mereka berbeza. Harga saham yang menurun juga tidak membuktikan bahawa Pinduoduo telah menjejaskan prestasi kewangan pesaingnya.
6. PDD Holdings sendiri mencatatkan hasil lebih RMB400 bilion
Saiz perniagaan syarikat induk Pinduoduo turut menjelaskan mengapa model perniagaannya wajar diberi perhatian.
Bagi tahun kewangan 2025, PDD Holdings melaporkan:
Hasil sebanyak RMB431.85 bilion, meningkat kira-kira 9.7% berbanding 2024.
Keuntungan bersih sebanyak RMB97.84 bilion, menurun daripada RMB112.43 bilion pada 2024.
Angka ini merangkumi perniagaan kumpulan PDD Holdings, termasuk Pinduoduo dan Temu, bukannya prestasi Pinduoduo di Malaysia sahaja. Sumber: Laporan tahunan PDD Holdings 2025 kepada SEC.
Hasil yang besar memberikan gambaran tentang skala operasi kumpulan tersebut. Namun, penurunan keuntungan bersih pada 2025 menunjukkan bahawa pertumbuhan hasil tidak semestinya membawa kepada pertumbuhan keuntungan pada kadar yang sama.
Bagi pelabur, perkara yang lebih penting ialah sama ada syarikat dapat mengekalkan pertumbuhan, mengurus kos, mempertahankan margin dan memenuhi keperluan kawal selia di pasaran yang diceburinya.
7. Isu lebih besar: Adakah semua pemain bersaing di padang yang sama?
Persaingan harga bukan semata-mata isu antara platform e-dagang.
Peniaga tempatan perlu menanggung pelbagai kos, termasuk sewa premis, gaji pekerja, caruman berkanun, pergudangan, pengedaran dan pematuhan peraturan yang berkaitan.
Penjual yang menghantar barangan terus dari luar negara mungkin mempunyai struktur kos yang berbeza. Perbezaan ini boleh memberi kesan kepada harga yang mampu ditawarkan kepada pengguna.
Dalam laporan September 2026, The Edge Malaysia mengetengahkan kebimbangan pemain industri tentang kesamarataan syarat persaingan, termasuk isu pematuhan dan struktur kos.
Pada masa yang sama, pengguna mendapat manfaat daripada pilihan yang lebih banyak dan harga yang lebih kompetitif.
Cabaran kepada pihak berkuasa ialah memastikan peraturan dilaksanakan secara adil tanpa menafikan manfaat e-dagang rentas sempadan kepada pengguna.
Bagi peniaga Malaysia, jawapannya juga bukan sekadar meminta perlindungan daripada pesaing luar. Mereka perlu meningkatkan produktiviti, memperkukuh jenama, memperbaiki pengalaman pelanggan dan membangunkan produk yang tidak mudah digantikan oleh barangan generik.
Kesimpulan: Persaingan baharu bukan lagi sekadar siapa menjual paling murah
Kehadiran Pinduoduo memberi isyarat bahawa persaingan runcit semakin merentas sempadan.
Shopee mempunyai skala pembeli dan penjual yang besar. MR DIY mempunyai rangkaian kedai fizikal serta kemudahan pembelian segera. Pinduoduo pula membawa pendekatan yang menekankan harga rendah dan hubungan terus antara pengguna dengan penjual.
Ketiga-tiganya mempunyai kekuatan dan cabaran yang berbeza.
Bagi pengguna, perkembangan ini membuka lebih banyak pilihan. Bagi peniaga dan pelabur, ia menimbulkan persoalan tentang kemampuan mengekalkan margin keuntungan apabila pengguna semakin mudah membandingkan harga di seluruh dunia.
Akhirnya, syarikat yang mampu menggabungkan harga kompetitif, kualiti, kemudahan, kepercayaan dan keuntungan yang mampan akan mempunyai kedudukan lebih baik dalam persaingan jangka panjang.
Persoalannya, adakah peniaga tempatan mampu menyesuaikan diri dengan era harga terus dari China, atau mereka akan terus bersaing menggunakan model perniagaan yang sama?
Penafian : Kandungan ini tidak disemak atau diluluskan oleh Suruhanjaya Sekuriti Malaysia (SC). Maklumat yang terkandung di dalam artikel ini adalah untuk tujuan maklumat sahaja dan tidak boleh dianggap sebagai nasihat pelaburan. Semua keputusan pelaburan adalah tanggungjawab individu dan anda harus mendapatkan nasihat daripada penasihat kewangan berlesen sebelum membuat sebarang keputusan pelaburan. Pelaburan dalam saham melibatkan risiko dan keuntungan sendiri. Prestasi masa lalu juga tidak menjamin prestasi masa hadapan.
Berminat nak buka akaun saham CDS dengan CGSI (sebelum ini dikenali sebagai CGS-CIMB)? Sekarang dah mudah, boleh buka secara atas talian (online) sahaja. Kelulusan pun segera jika tiada apa-apa isu.