Pembinaan: Laluan Jelas Di Sebalik Ketidaktentuan

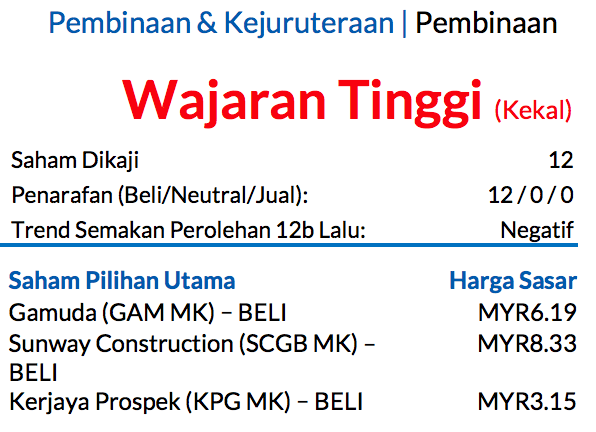
Saranan WAJARAN TINGGI kekal

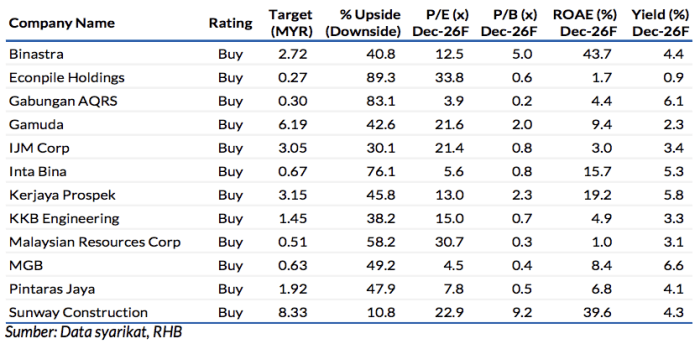
Saham Pilihan Utama: Gamuda, Sunway Construction (SCGB), dan Kerjaya Prospek (KPG). Antara 10 syarikat yang kami kaji yang melaporkan keputusan semasa suku terbaru ini, empat mencatat keputusan menepati jangkaan (SCGB, KPG, Inta Bina (INTA), MGB), lima tersasar dan satu mencapai unjuran. Risiko-risiko negatif berkenaan kos bahan yang lebih mahal akibat pertelingkahan di Asia Barat sebahagiannya dapat dikurangkan dengan memasuki kontrak berdasarkan model kos tokok, manakala untuk kontrak bayaran sekali gus tetap, arahan perubahan kerja mungkin dapat dirundingkan.

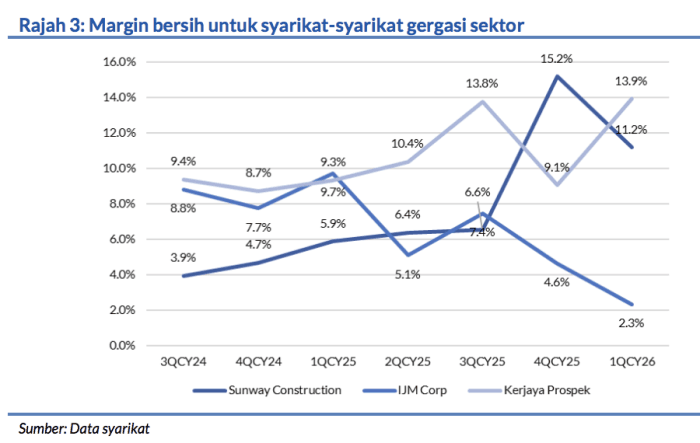
Margin bersih untuk saham-saham terbesar sektor (SCGB dan KPG)

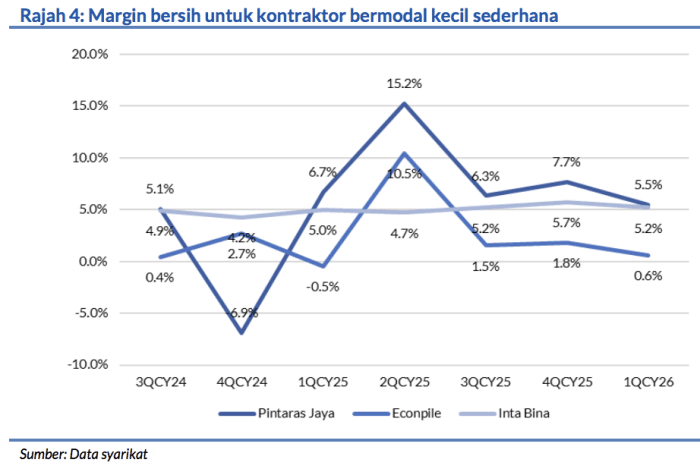
Masih bagus pada 1QCY26, disebabkan oleh projek pusat data (DC) yang siap dengan cepat (sesetengah kontrak adalah berasaskan kos tokok dan bukannya berdasarkan bayaran sekali gus tetap) di samping akaun-akaun projek yang dimuktamadkan, yang seterusnya menyebabkan peruntukan dikembalikan. Sebaliknya, kontraktorkontraktor bermodal kecil hingga sederhana, khususnya kontraktor cerucuk, rataratanya mengalami penyusutan margin secara QoQ semasa 1QCY26 disebabkan oleh harga bahan lebih tinggi, terutamanya untuk diesel walaupun konflik Asia Barat hanya menjejaskan pasaran selama satu bulan.

Trend harga bahan terkini

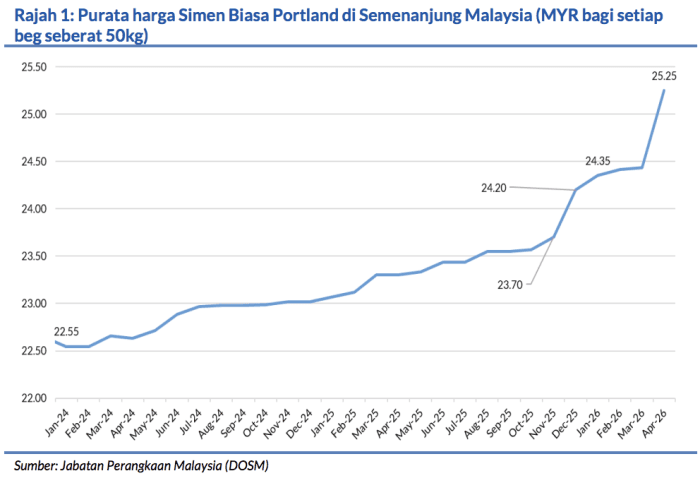
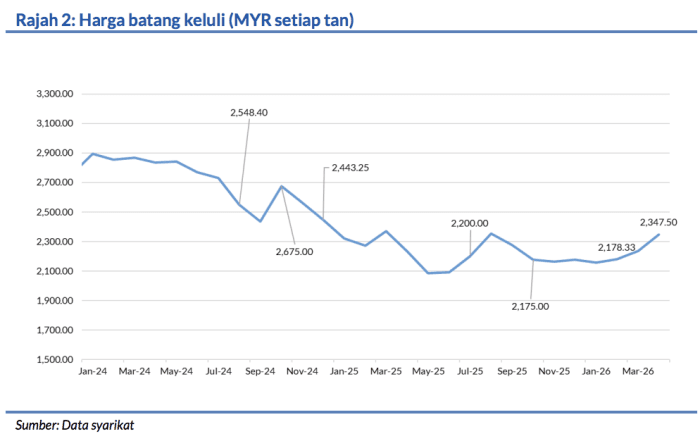
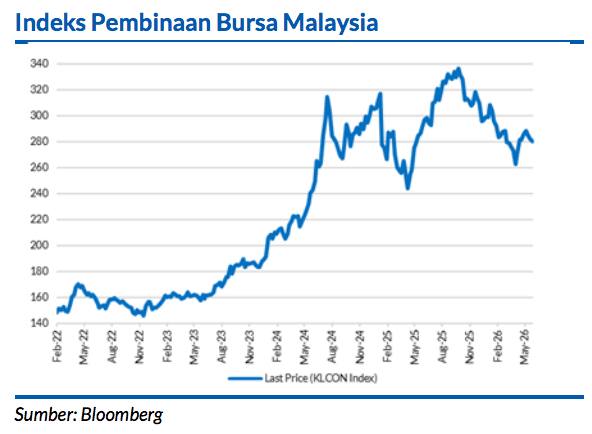
Harga bar keluli memaparkan kenaikan 13% YoY pada bulan April sehingga mencapai kira-kira MYR2,300 setan, iaitu paras tertinggi sepanjang 16 bulan. Namun begitu, harga bar keluli sekarang masih jauh lebih rendah daripada paras puncak pada Apr 2022 yang mencecah MYR3,500 setan semasa krisis antara Rusia-Ukraine meruncing. Harga beg simen purata di Semenanjung Malaysia meningkat 8% YoY pada bulan April kepada MYR25.25 bagi setiap beg 50kg, sementara sesetengah kontraktor dilihat masih dapat memperolehnya pada harga MYR22-24 bagi setiap beg 50kg. Mengikut unjuran kami, setiap kenaikan 10% pada harga diesel, simen dan konkrit siap bancuh (RMC), margin bersih bagi kontraktorkontraktor besar yang kami kaji mungkin menurun kira-kira 0.5-0.7ppts.

Walaupun Jabatan Perdagangan AS berkata pada 31 Mei

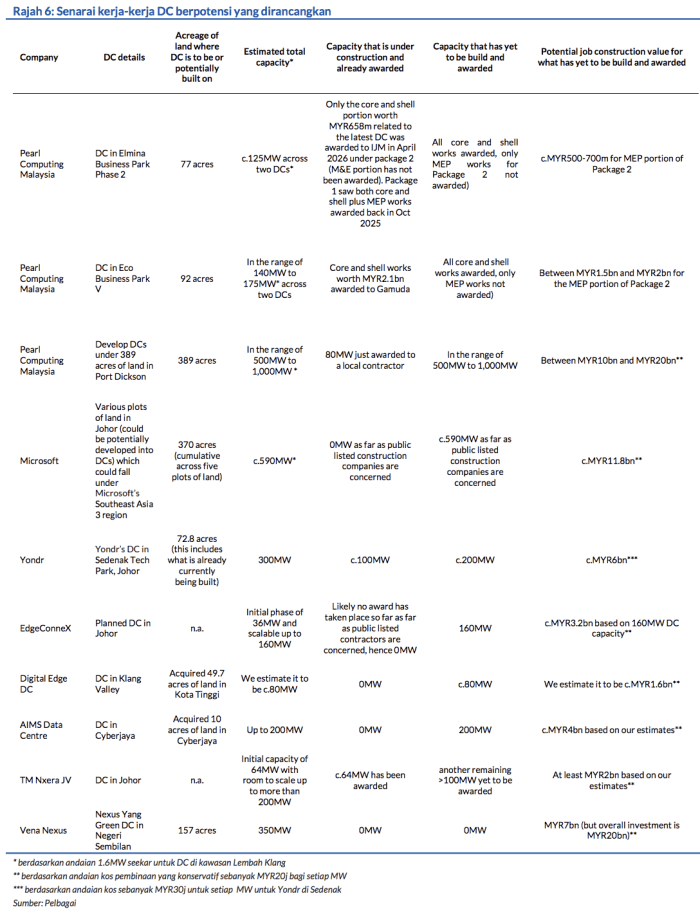
Bahawa ia akan menguatkuasakan syarat-syarat kelayakan lesen untuk eksport cip kecerdasan buatan (AI) maju kepada syarikat-syarikat yang beribu pejabat di China, biarpun syarikat-syarikat tersebut turut menjalankan operasi dalam pasaran luar negara, kami dapat menghela nafas lega daripada perkembangan ini kerana pemaju DC utama iaitu GAM, SCGB, dan IJM Corp rata-ratanya tertumpu pada syarikat penyedia khidmat awan bukan dari China.

Prospek prasarana

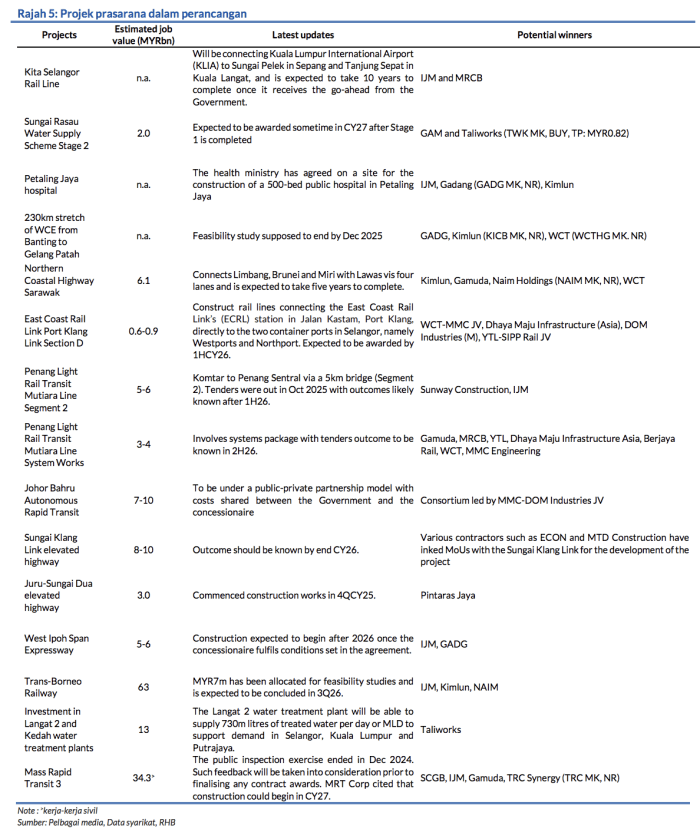
Kerajaan mengeluarkan kenyataan bahawa pihaknya tidak akan menghentikan mahupun menangguhkan sebarang projek pembinaan sektor awam meskipun berdepan kenaikan kos yang didorong oleh gangguan bekalan dunia yang berkait dengan ketegangan geopolitik di Asia Barat.

Projek-projek prasarana penting yang akan datang

Termasuk kerja-kerja Transit Aliran Ringan (LRT) Pulau Pinang (dianggarkan MYR3-4bn) dan Segmen 2 bagi LRT Pulau Pinang yang akan menghubungkan KOMTAR dan Penang Sentral (anggaran MYR5-6bn). Projek-projek lain yang diramalkan merangkumi pemanjangan jajaran antara Laluan Kereta Api Pantai Timur-Pelabuhan Klang (anggaran MYR600j-900j).

Faktor pemangkin utama untuk sektor ini

Sekiranya terdapat sebarang pelaksanaan mekanisme perkongsian kos antara Kerajaan dengan kontraktor untuk mengurangkan bebanan kenaikan harga dalam sektor pembinaan. Risiko-risiko utama termasuk pelancaran kerja yang merosot dan kekurangan pekerja buruh.
Penganalisis
Adam Bin Mohamed Rahim +603 2302 8101 ([email protected])

Penafian :
Laporan penyelidikan ini disediakan oleh pasukan Penyelidikan RHB (RHB Research Team) dari RHB Investment Bank Bhd.

Previous ArticleNext Article

Kenapa CIMB Pertimbang Bawa CIMB Niaga Keluar Dari Bursa Saham Indonesia?

Pada 21 Oktober 2026, beberapa laporan media kewangan menyatakan CIMB Group Holdings Bhd, kumpulan perbankan dari Malaysia, sedang menilai kemungkinan membawa anak syarikatnya, PT Bank CIMB Niaga Tbk, keluar daripada Bursa Saham Indonesia atau Indonesia Stock Exchange (IDX).

Bagaimanapun, pada 22 Oktober 2026, CIMB Group mengeluarkan kenyataan menafikan bahawa pihaknya mempunyai rancangan untuk memprivatisasikan CIMB Niaga. Kumpulan itu menegaskan bahawa tiada keputusan dibuat dan tiada cadangan rasmi dikemukakan berhubung perkara tersebut.

Walaupun begitu, laporan awal berkenaan memberikan gambaran tentang cabaran yang dihadapi syarikat tersenarai apabila perlu memenuhi peraturan pasaran saham dalam keadaan pasaran yang tidak menentu.

1. Peraturan Free Float Semakin Ketat

Antara faktor utama yang mencetuskan spekulasi tersebut ialah perubahan peraturan Bursa Saham Indonesia berkaitan free float, iaitu peratusan saham syarikat yang tersedia untuk dagangan pelabur awam.

CIMB Group dilaporkan memiliki kira-kira 91.4% saham CIMB Niaga. Pegangan yang besar ini menyebabkan bahagian saham yang tersedia untuk dagangan awam menjadi terhad.

Berdasarkan peraturan baharu yang dilaporkan, CIMB Niaga perlu meningkatkan pegangan saham awamnya kepada sekurang-kurangnya 12.5% menjelang Mac 2027 dan 15% menjelang Mac 2028.

Bagi memenuhi keperluan ini, CIMB mempunyai beberapa pilihan, termasuk menjual sebahagian saham kepada pelabur strategik atau menerbitkan saham tambahan kepada pelabur awam.

Namun, setiap pilihan mempunyai implikasi tersendiri terhadap struktur pemilikan, penilaian saham dan kepentingan pemegang saham sedia ada.

2. Saham CIMB Niaga Dianggap Belum Mencerminkan Nilai Sebenar

Faktor kedua ialah penilaian saham atau valuation.

Menurut laporan analisis yang diterbitkan pada 21 Oktober, CIMB melihat saham CIMB Niaga sebagai undervalued, iaitu harga pasaran yang dianggap lebih rendah daripada nilai asas perniagaannya.

CIMB Niaga bukan sekadar sebuah bank yang beroperasi di Indonesia. Bank ini mempunyai perniagaan dalam perbankan korporat, pengurusan kekayaan, perbankan Islam dan perkhidmatan kepada pelanggan berpendapatan tinggi.

Pada 30 Jun 2026, CIMB Niaga dilaporkan mempunyai jumlah aset sekitar 382 trilion rupiah.

Jika harga saham tidak mencerminkan potensi perniagaan tersebut, penjualan pegangan kepada pelabur baharu mungkin tidak menghasilkan nilai yang dianggap memadai oleh pemegang saham induknya.

Dalam keadaan sedemikian, pemilik syarikat mungkin menilai sama ada lebih baik mengekalkan pemilikan jangka panjang berbanding menjual saham pada penilaian pasaran semasa.

3. Pasaran Saham Indonesia Berdepan Ketidaktentuan

Keadaan pasaran turut mempengaruhi pilihan yang tersedia kepada CIMB.

Kebimbangan mengenai ketelusan pasaran dan kemungkinan perubahan klasifikasi pasaran Indonesia oleh MSCI telah menjejaskan sentimen pelabur terhadap saham Indonesia.

Dalam keadaan pasaran yang lemah, usaha menjual sebahagian besar saham kepada pelabur awam melalui penawaran saham sekunder atau re-IPO mungkin menjadi kurang menarik.

CIMB juga perlu mempertimbangkan sama ada pelabur sanggup membeli saham pada penilaian yang memenuhi jangkaan kumpulan tersebut.

Oleh itu, penswastaan muncul sebagai salah satu pilihan yang dibincangkan oleh penganalisis dalam laporan awal berkenaan.

4. Apakah Maksud Membawa CIMB Niaga Keluar Dari Bursa?

Jika sesebuah syarikat dinyahsenaraikan atau delisted, sahamnya tidak lagi didagangkan di bursa saham berkenaan.

Sekiranya proses itu melibatkan penswastaan, syarikat induk lazimnya membeli sebahagian atau semua saham yang dipegang oleh pemegang saham minoriti, tertakluk pada struktur transaksi dan kelulusan yang diperlukan.

Bagi CIMB, langkah sedemikian secara teori boleh memberikan lebih banyak fleksibiliti dalam mengurus modal, menentukan strategi perniagaan dan merancang pertumbuhan CIMB Niaga tanpa tekanan pasaran saham awam yang sama.

Bagaimanapun, penyahsenaraian tidak semestinya bermaksud bank tersebut akan ditutup atau menghentikan operasinya. CIMB Niaga boleh terus beroperasi sebagai bank di Indonesia walaupun tidak lagi tersenarai di bursa.

5. Berapa Kos Untuk Membeli Keluar Pemegang Saham Minoriti?

Laporan media pada 21 Oktober memetik anggaran penganalisis bahawa pembelian keluar pemegang saham minoriti boleh menelan belanja sekitar RM800 juta, bergantung pada harga tawaran dan struktur transaksi.

Angka ini merupakan anggaran analisis, bukannya jumlah yang telah dipersetujui atau diumumkan secara rasmi oleh CIMB Group.

Kos sebenar akan bergantung pada harga saham ketika transaksi dilaksanakan, premium yang ditawarkan kepada pemegang saham minoriti serta sama ada semua pemegang saham minoriti perlu menjual pegangan mereka.

Selain itu, struktur tertentu mungkin membolehkan sebahagian pelabur institusi mengekalkan pegangan dalam entiti yang tidak lagi tersenarai, tertakluk pada peraturan dan kelulusan berkaitan.

Kesimpulan

Laporan mengenai kemungkinan penyahsenaraian CIMB Niaga memperlihatkan bagaimana perubahan peraturan pasaran, penilaian saham dan keadaan pasaran modal boleh mempengaruhi strategi sesebuah kumpulan perbankan.

Walau bagaimanapun, CIMB Group pada 22 Oktober 2026 menafikan laporan mengenai kemungkinan membawa CIMB Niaga keluar daripada Bursa Saham Indonesia. Kumpulan itu menjelaskan bahawa tiada keputusan atau cadangan rasmi dibuat berhubung perkara tersebut.

CIMB turut menegaskan bahawa CIMB Niaga kekal sebagai sebahagian penting daripada rangkaian perbankan serantaunya dan kumpulan itu komited untuk meneruskan operasi di Indonesia serta mematuhi semua keperluan kawal selia yang berkenaan.


Sumber rujukan

  1. The Star — CIMB Group steps up efforts to pursue potential delisting of CIMB Niaga (21 Oktober 2026).
  2. The Edge Malaysia — CIMB weighs taking Indonesian unit private as potential secondary offering loses appeal — analysts (21 Oktober 2026).
  3. The Business Times — Malaysia’s CIMB explores taking Indonesian arm private amid market volatility (21 Oktober 2026).
  4. CIMB Group Holdings Bhd — kenyataan rasmi bertarikh 22 Oktober 2026 yang menafikan rancangan untuk memprivatisasikan CIMB Niaga.