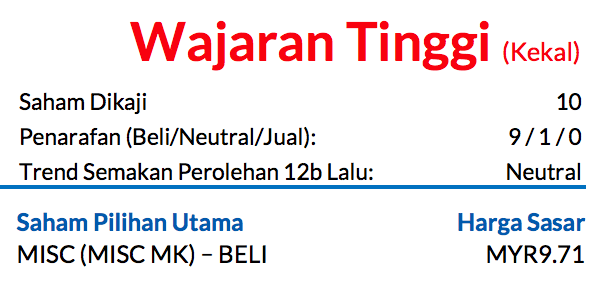
Saranan WAJARAN TINGGI dikekalkan; Saham Pilihan Utama: MISC
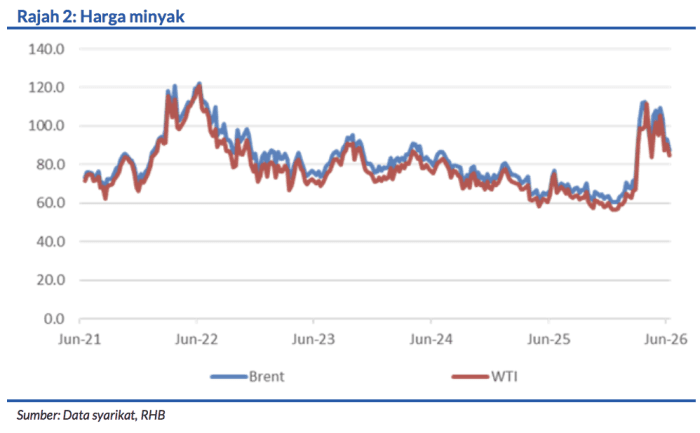
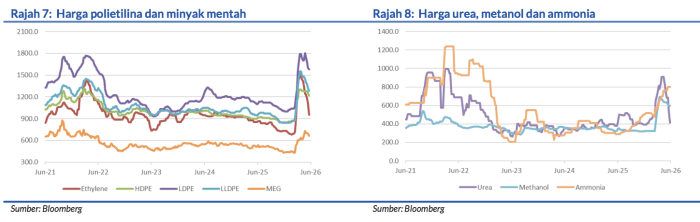
Pemeteraian perjanjian damai antara AS-Iran baru-baru ini berjaya meredakan kebimbangan tentang gangguan bekalan yang berpanjangan di Asia Barat; kami tidak menjangkakan harga akan kembali surut kepada paras sebelum konflik. Usaha-usaha baik pulih yang sedang dijalankan pada prasarana rosak, pemulihan kapasiti secara berperingkat, dan penormalan rantai bekalan mungkin dapat menyokong harga dalam jangka dekat.
Walaupun minyak mentah Brent sudahpun turun daripada paras tertinggi baru-baru ini, kami meramalkan harga untuk terus terkawal pada paras kirakira USD80/tong sebelum ia beransur-ansur surut ke paras biasa. Kami mengekalkan saranan yang sama pada sektor ini dan andaian-andaian harga bagi 2026-2027 tetap tidak berubah pada USD82.50 dan USD72/tong.
Keputusan menepati ramalan
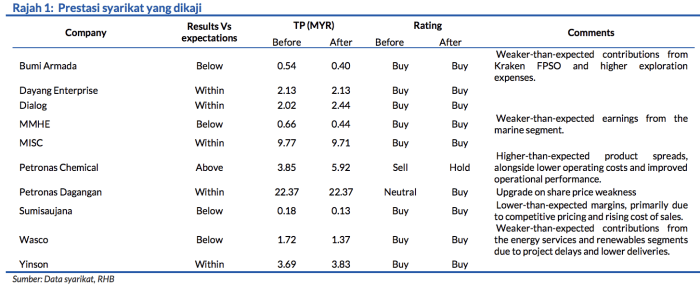
Sembilan syarikat bawah liputan kajian kami melaporkan keuntungan bersih untuk 1Q26: Empat memenuhi jangkaan, satu melangkaui ramalan, dan empat lagi tersasar. Walau bagaimanapun, dari segi modal pasaran berwajaran, musim perolehan kali ini amnya mencapai ramalan apabila saham-saham besar seperti MISC, Dialog, dan Petronas Dagangan mengumumkan keputusan yang menepati jangkaan. Petronas Chemicals (PCHEM) muncul dengan keputusan mengatasi jangkaan apabila didorong oleh perbezaan lebih besar antara harga jualan dan kos bahan mentah, dan kos operasi lebih rendah. Sementara itu, Malaysia Marine & Heavy Engineering (MMHE), Wasco, Bumi Armada, dan Sumisaujana gagal mencapai sasaran berikutan masalah masa projek dan sumbangan operasi lebih rendah.
Untung bersih 2Q26 mungkin mencapai paras puncak pada FY26 sebelum kembali normal pada 2H26
Kami menjangkakan 2Q26 akan menerima manfaat daripada harga minyak mentah dan petrokimia yang tinggi berikutan gangguan bekalan di Asia Barat akhir-akhir ini. Paras harga yang tinggi ini menyokong perbezaan harga produk dan kos bahan mentah dan perolehan yang lebih besar merentasi saham-saham terpilih bawah liputan kajian kami. Walau bagaimanapun, dengan ketegangan geopolitik semakin mereda dan harga urea sudah menyusut ke arah paras sebelum berlakunya perang, kami ramalkan kenaikan semasa akan menurun secara berperingkat apabila rantaian bekalan kembali normal, kapasiti memulih semula, dan premium risiko menghilang. Sehubungan dengan itu, kami melihat 2Q26 sebagai suku tahun yang menyaksikan perolehan mencapai paras kemuncak untuk FY26, dengan perolehan kembali menurun secara berperingkat menuju ke 2H26.
Kami terus menyukai MISC sebagai saham bertahan dalam sektor ini
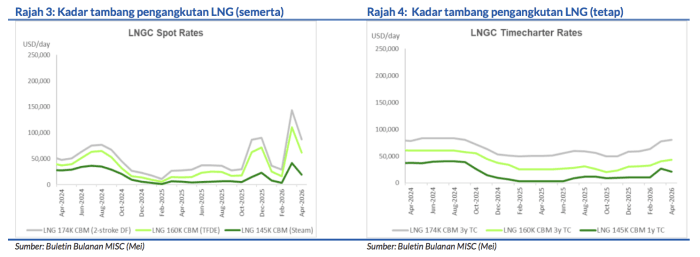
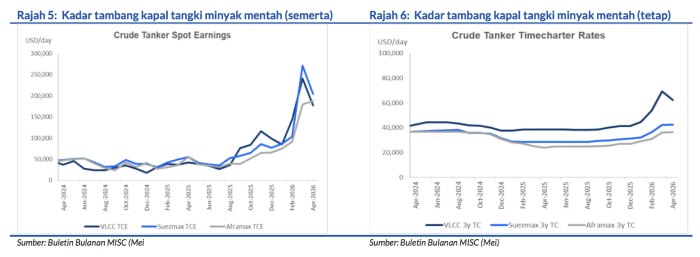
Sebahagian besar armada kapal MISC beroperasi secara kontrak dan hal ini menawarkan keterlihatan perolehan yang kukuh. Pada masa yang sama, kira-kira 35% segmen perkapalan petroleumnya terdedah kepada kadar tambang semerta, sekali gus membolehkan ia mengaut hasil lebih tinggi apabila kadar tambang meningkat. Walaupun konflik Asia Barat semakin mereda baru-baru ini, kami menjangkakan kadar tambang kapal akan terus terkawal oleh permintaan pengangkutan berasaskan tan-jarak (tonne-mile) yang baik dan bekalan kapal yang terhad.
Risiko negatif terhadap perwajaran sektor kami
Harga dan permintaan minyak semakin lemah apabila perbelanjaan pengguna menurun.
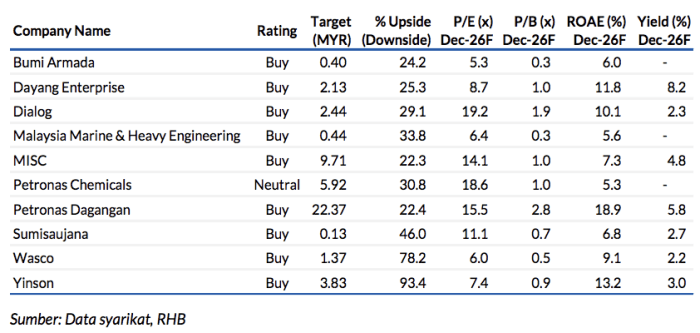
Sorotan Penting Daripada Keputusan 1Q26