Skor Kredit Pengguna Malaysia Terus Meningkat

KUALA LUMPUR, 24 Februari 2023 – CTOS, agensi pelaporan kredit terkemuka Malaysia, dengan kerjasama Monash University Malaysia (Monash) School of Business, telah menyiarkan intipati Laporan Kredit Pengguna CTOS bagi Malaysia tahun 2022. Dengan menggunakan sampel meliputi lebih 1.4 juta pengguna individu CTOS, kajian tersebut menunjukkan pertambahan positif dalam purata Skor CTOS sejak tiga tahun lepas daripada 663 menjadi 678. 

Skor CTOS ialah nombor tiga digit yang mewakili kelayakan kredit pengguna berdasarkan bayaran and pengurusan kredit individu tersebut. Ia adalah antara julat 300 hingga 850. Semakin tinggi skor, semakin tinggi peluang untuk mendapatkan kredit.

Meskipun berdepan dengan pandemik, tahap kesihatan kewangan masih berada dalam kategori skor kredit “sederhana” yang mana ianya masih berpotensi dari sudut permohonan kredit. Kadar penggunaan kad kredit yang kekal pada sekitar 24% juga menunjukkan bahawa pengguna secara umumnya tidak perlu menambahkan pembelanjaan kredit tanpa cagaran untuk menempuh hidup sepanjang masa yang sukar tersebut.

Berbanding dengan negara-negara lain di peringkat global, Malaysia masih jauh di belakang jika dibandingkan dengan Amerika Syarikat yang mempunyai skor kredit purata 716.

Akan tetapi dalam rantau Asia Tenggara, skor kredit merupakan suatu konsep yang agak baharu. Kadar penembusan biro kredit di Malaysia adalah lebih tinggi berbanding negara-negara jiran seperti Indonesia, yang mana hanya 20-25% penduduknya mempunyai profil kredit1, atau Thailand, yang menurut kajian yang dijalankan baru-baru ini oleh FICO menunjukkan 67% pengguna di Thailand tidak berpuas hati dengan kredit generik (umum) yang ditawarkan oleh bank mereka, disebabkan tiadanya  permarkahan kredit2. 

Walaupun pada amnya skor 678 bermakna kebanyakan warga Malaysia layak mendapat produk-produk kewangan bergantung kepada tahap risiko pemberi pinjaman. Namun, mereka berkemungkinan tidak akan mendapat tawaran kredit terbaik di pasaran berbanding dengan mereka yang mempunyai skor kredit di kategori “baik ke cemerlang”. Kategori skor kredit “Baik’” bermula dari 697. 

Tambahan pula, terdapat 28.3% pengguna yang tergolong di bawah kategori “rendah dan lemah’. Ini bermakna mereka tidak akan mendapat kredit daripada pihak institusi kewangan, oleh itu mereka mungkin akan terdedah kepada risiko menjadi mangsa pemberi pinjaman haram yang lazimnya mengenakan kadar faedah kredit yang terlalu tinggi. Ini bermakna pendidikan kewangan masih sangat penting bagi satu perempat (1/4) pengguna di Malaysia, manakala kepentingan mengekalkan kesihatan kewangan menjadi suatu faktor bagi masyarakat penduduk selebihnya.

“Di CTOS, misi kami adalah untuk memperkasakan individu dan juga perniagaan untuk mendapat akses kepada kredit dan mengawal masa depan kewangan mereka. Kami percaya setiap individu, tanpa mengira latar belakang atau kedudukan kewangan mereka, layak menerima kemudahan dan sumber maklumat yang perlu untuk menguruskan kesihatan kredit mereka secara berkesan. Sebab itulah pihak kami mewujudkan perkhidmatan semakan kendiri CTOS,” jelas Erick Hamburger, CEO Kumpulan CTOS Digital. “Kami juga telah menjalankan sekitar 150 program pendidikan celik kewangan sejak 3 tahun lepas bersama-sama pelbagai institusi termasuk Kementerian Kewangan, Bank Negara Malaysia, AKPK, EPF, KPKT dan NGO. Menerusi pelbagai inisiatif-inisiatif ini, kami memberi peluang kepada pengguna untuk belajar dan memperkukuhkan kemahiran pengurusan kewangan mereka supaya mereka dapat menambahbaik kesihatan kredit dan kewangan peribadi mereka”

Laporan tersebut turut memuatkan butiran-butiran lain membandingkan kebolehpercayaan kredit generasi, purata baki pinjaman mengikut kumpulan pendapatan, jenis kemudahan kredit dan lain-lain lagi.

Menurut Ketua Monash School of Business, Profesor Dr Nafis Alam, statistik menunjukkan  bahawa pada tempoh masa sukar, kumpulan berpendapatan lebih rendah (B40) mempunyai kadar penggunaan kad kredit lebih tinggi iaitu 34.2%, jauh lebih tinggi daripada purata negara iaitu 23.7%, demi menampung kewangan mereka. “Selain kumpulan pendapatan, trend juga menunjukkan bahawa generasi lebih muda (Gen Y & Z) menggunakan kad kredit jauh lebih kerap daripada sebelumnya, berkemungkinan disebabkan desakan sosial, ini lantas meningkatkan tabiat berbelanja,” kata beliau. 

-TAMAT-

1 “Data kredit adalah suatu cabaran bagi BNPL di Indonesia”- The Asian Banker

2Kaji Selidik FICO: 67% warga Thai tidak berpuas hati dengan Tawaran Kredit Generik daripada Bank mereka | FICO

Previous ArticleNext Article

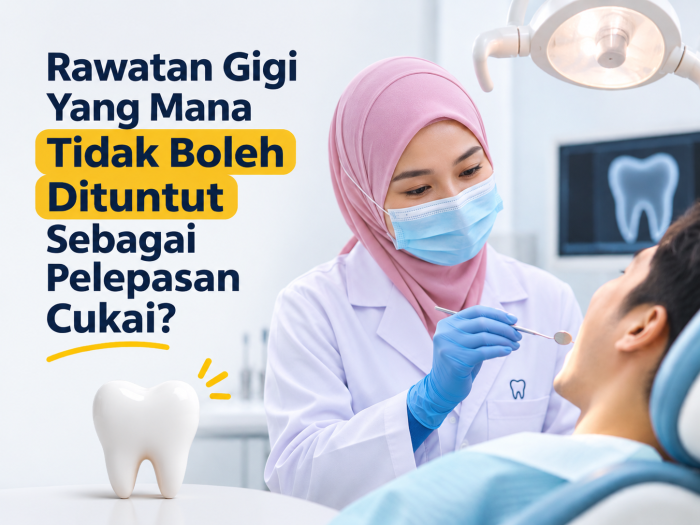
Rawatan Gigi Yang Mana Tidak Boleh Dituntut Sebagai Pelepasan Cukai?

Ramai yang tidak tahu bahawa kos rawatan pergigian sebenarnya boleh dituntut sebagai pelepasan cukai pendapatan.

Bukan setakat rawatan hospital, pemeriksaan kesihatan atau pembelian ubat-ubatan tertentu. Rawatan gigi seperti scaling, tampalan dan cabutan gigi juga termasuk dalam senarai perbelanjaan yang layak mendapat pelepasan cukai.

Pelepasan cukai bukan bermaksud kita boleh tuntut semula wang yang dibayar kepada klinik gigi. Sebaliknya, perbelanjaan yang layak akan ditolak daripada pendapatan agregat bagi mengira pendapatan bercukai.

Untuk Tahun Taksiran 2026, pembayar cukai boleh menuntut pelepasan sehingga RM1,000 bagi pemeriksaan dan rawatan pergigian untuk diri sendiri, pasangan dan anak-anak.

Tetapi tidak semua rawatan gigi layak dituntut.

Ada yang pergi klinik gigi untuk scaling, tampalan, cabutan gigi dan pemeriksaan rutin. Ada juga yang memasang braces, membuat veneer atau menjalani rawatan pemutihan gigi.

Persoalannya, adakah semua perbelanjaan ini boleh dimasukkan dalam e-Filing?

Jawapannya, tidak.

Jom kita lihat rawatan pergigian yang perlu diberi perhatian sebelum membuat tuntutan pelepasan cukai.

1. Pemutihan gigi (Teeth Whitening)

Rawatan pemutihan gigi bertujuan menjadikan gigi kelihatan lebih putih dan menarik.

Ia lazimnya dikategorikan sebagai rawatan kosmetik dan bukannya rawatan pergigian untuk tujuan kesihatan.

Oleh itu, kos pemutihan gigi tidak boleh dituntut sebagai pelepasan cukai.

2. Pemasangan Veneer

Veneer ialah lapisan nipis yang dipasang pada permukaan hadapan gigi untuk memperbaiki warna, bentuk atau penampilan gigi.

Walaupun dilakukan oleh doktor gigi, rawatan ini lazimnya bersifat kosmetik.

Jadi, jangan anggap semua rawatan yang dilakukan di klinik pergigian secara automatik layak mendapat pelepasan cukai.

3. Rawatan Kosmetik Pergigian

Antara rawatan lain yang bertujuan semata-mata untuk memperbaiki penampilan gigi juga perlu diberi perhatian.

Contohnya:

  • Pembentukan semula gigi untuk tujuan kosmetik.
  • Rawatan estetik untuk memperbaiki senyuman.
  • Prosedur kosmetik yang tidak mempunyai indikasi perubatan.

Prinsipnya mudah: rawatan kosmetik semata-mata tidak termasuk dalam skop pelepasan rawatan pergigian.

4. Bagaimana pula dengan pemasangan pendakap gigi (braces)?

Ini antara perkara yang sering mengelirukan pembayar cukai.

Braces atau pendakap gigi digunakan untuk membetulkan kedudukan gigi dan masalah gigitan.

Walaupun rawatan ini dilakukan oleh pakar ortodontik, jangan terus menganggap kos pemasangan braces layak mendapat pelepasan cukai.

Ketetapan Umum LHDN tidak menyenaraikan braces secara khusus sebagai rawatan yang layak.

Jika rawatan mempunyai keperluan klinikal atau perubatan, dapatkan pengesahan LHDN berdasarkan keadaan sebenar rawatan sebelum membuat tuntutan.

Rawatan gigi apa yang boleh dituntut?

Antara rawatan pergigian yang termasuk dalam skop pelepasan cukai ialah:

  • Pemeriksaan pergigian.
  • Scaling dan pembersihan karang gigi.
  • Tampalan gigi.
  • Cabutan gigi.

Rawatan tersebut mestilah dilakukan oleh pengamal pergigian yang berdaftar dengan Majlis Pergigian Malaysia (MDC) dan disokong dengan resit rasmi.

Boleh tuntut untuk isteri dan anak-anak?

Ya sudah tentu!

Di bawah perenggan 46(1)(g)(iv), Akta Cukai Pendapatan 1967, pembayar cukai layak menuntut pelepasan bagi perbelanjaan pemeriksaan dan rawatan pergigian untuk:

  • Diri sendiri.
  • Suami atau isteri.
  • Anak-anak.

Pelepasan yang dibenarkan adalah terhad kepada RM1,000 secara terkumpul, bukannya RM1,000 untuk setiap individu.

Contohnya:

Anda membelanjakan RM500 untuk scaling dan tampalan gigi sendiri, RM400 untuk rawatan gigi isteri dan RM300 untuk rawatan gigi anak.

Jumlah perbelanjaan ialah RM1,200.

Namun, jumlah maksimum yang boleh dituntut hanyalah RM1,000.

Bagaimana pula rawatan gigi untuk ibu bapa?

Ini lebih menarik.

Rawatan pergigian ibu bapa dan datuk nenek mempunyai kategori pelepasan cukai yang berbeza.

Di bawah perenggan 46(1)(c) Akta Cukai Pendapatan 1967, perbelanjaan rawatan perubatan dan pergigian ibu bapa serta datuk nenek boleh dituntut sehingga RM8,000 setahun. Ibu bapa atau datuk nenek hendaklah bermastautin di Malaysia.

Antara rawatan yang dinyatakan termasuk:

  • Cabutan gigi.
  • Tampalan gigi.
  • Scaling.
  • Gigi palsu.
  • Rawatan akar (root canal).
  • Rawatan menggantikan gigi.
  • Pembaikan gigi.

Had RM8,000 ini dikongsi dengan perbelanjaan perubatan lain yang layak untuk ibu bapa dan datuk nenek.

Jangan lupa simpan resit!

Sebelum meninggalkan klinik pergigian, pastikan anda mendapatkan resit rasmi yang menyatakan jenis rawatan yang dilakukan.

Pastikan juga maklumat klinik atau doktor gigi dapat dikenal pasti.

Simpan semua resit dan dokumen sokongan selama tujuh tahun kerana LHDN boleh meminta dokumen tersebut sekiranya tuntutan dipilih untuk semakan atau audit.

Satu lagi perkara penting: jika kos rawatan ditanggung sepenuhnya oleh majikan atau syarikat (klinik panel), jangan tuntut semula perbelanjaan yang sama sebagai pelepasan cukai individu.

Bila tarikh akhir untuk mendapatkan pelepasan cukai?

Perbelanjaan yang dibuat dari 1 Januari hingga 31 Disember 2026 akan diambil kira untuk Tahun Taksiran 2026.

Maksudnya, jika anda memang bercadang untuk membuat pemeriksaan atau rawatan gigi, jangan tangguh sehingga tahun hadapan.

Pergi buat pemeriksaan. Kalau ada karang gigi, buat scaling. Kalau ada gigi berlubang, buat tampalan sebelum masalah menjadi lebih serius.

Ajak sekali pasangan dan anak-anak. Jangan lupa periksa keadaan gigi ibu bapa juga.

Kesimpulannya, pelepasan cukai bukan alasan untuk berbelanja secara berlebihan. Tetapi kalau memang ada keperluan rawatan, manfaatkan pelepasan yang telah disediakan oleh kerajaan.

Jaga kesihatan gigi, jaga poket dan jangan biarkan pelepasan cukai yang layak dituntut begitu sahaja.

Sumber: Ketetapan Umum No. 7/2025, Pencukaian Individu Bermastautin Bahagian I – Hadiah atau Sumbangan dan Potongan yang Dibenarkan.