Bijak Mengurus Kewangan Peribadi Dengan 3 Langkah

Alhamdulillah, syukur ke hadrat Allah yang mengurniakan kita dengan umur yang panjang dan rezeki yang berkat. Dan terbaik juga pihak Jabatan Agama Islam Selangor (JAIS) yang telah memberikan peringatan kepada seluruh rakyat negeri Selangor dengan khutbah Jumaat yang bertajuk “Bijak Mengurus Kewangan Peribadi”.

Rasanya jarang khutbah Jumaat diisi dengan ilmu kewangan ini. Apa-apa pun, semoga semakin ramai akan celik tentang betapa pentingnya ilmu pengurusan kewangan di kalangan orang Islam.

Teks khutbah Jumaat seperti berikut:

Muslimin yang dirahmati Allah sekalian,

Marilah kita meningkatkan ketakwaan kita kepada Allah SWT dengan penuh keyakinan dan keikhlasan dengan melakukan segala suruhan-Nya dan meninggalkan segala larangan-Nya. Mudah-mudahan kita menjadi insan yang beriman dan bertakwa serta memperoleh keselamatan di dunia dan di akhirat.

Pada hari ini, khatib akan menyampaikan khutbah yang bertajuk “BIJAK MENGURUS KEWANGAN PERIBADI”.

Muslimin yang dirahmati Allah sekalian, Harta merupakan amanah daripada Allah SWT untuk dimanfaatkan dengan sebaik-baiknya. Ia bukanlah untuk disia-siakan sehingga terjadi pembaziran, salah guna kepada perkara yang haram, rasuah dan sebagainya. Oleh sebab itu pentingnya setiap dari kita untuk mempelajari dan memahami pengurusan kewangan agar kita dapat menguruskan harta dan wang ringgit dengan berhemah dan bijaksana.

Ilmu pengurusan kewangan adalah merangkumi perancangan perbelanjaan, membuat simpanan atau menabung, mengambil pembiayaan untuk keperluan kehidupan, mengambil perlindungan takaful, berzakat, merancang persaraan, bersedekah, pembahagian hak-hak waris termasuklah harta anak-anak yatim dan sebagainya.

Rebut Saham Akhirat Dengan Infaq Dan Waqaf Bagi Pembinaan Bangunan Tahfiz Al Quran Al Ansar

Hadirin sekalian,

Dalam ilmu pengurusan kewangan, pakar-pakar kewangan telah menyatakan bahawa kita hendaklah memiliki beberapa kemahiran untuk membuat keputusan yang betul dalam kehidupan. Antaranya hendaklah mempunyai kesedaran terhadap pentingnya mengurus kewangan dengan berhemah dan bijaksana, meningkatkan ilmu pengetahuan tentang pembiayaan dan risikonya, berwaspada dengan sindiket penipuan kewangan dan mempunyai keyakinan dan sikap yang betul untuk mengurus kewangan dengan baik.

Sebagai manusia kita tidak dapat lari dari mengurus dan menghadapi isu-isu yang berkaitan kewangan. Oleh itu, pengurusan kewangan yang teratur dan berperancangan akan membantu mensejahterakan kehidupan kita pada masa hadapan. Sebagai permulaan, antara langkah-langkah yang wajar kita lakukan adalah:

Pertama: Kita hendaklah menyusun semula kewangan peribadi dengan memperbaiki perbelanjaan dan menentukan gaya hidup kita. Jika ia melebihi dari kemampuan kita, maka kita perlu mengurangkan perbelanjaan yang tidak penting. Kita perlu mengimbangi antara keperluan dan keinginan bak kata pepatah, “ukur baju dibadan sendiri”.

Lantaran itu Islam menganjurkan sikap bersederhana dan berhemah dalam mengurus perbelanjaan.

Hadis daripada Abu Darda Radhiallahu Anhu bahawa Nabi SAW bersabda:
“Daripada kebijaksanaan seorang lelaki ialah sikapnya yang berhemah dalam urusan kehidupan”. (Riwayat Ahmad).

Kedua: kita hendaklah mengamalkan budaya menyimpan atau menabung kerana ia adalah persediaan sekiranya berlaku hal-hal kecemasan dan diluar jangka.

Amalan menyimpan atau menabung juga, walaupun dengan jumlah yang sedikit tetapi berterusan adalah lebih baik daripada tidak menabung ibarat kata pepatah melayu “Sikit-sikit lama-lama jadi bukit”, dengan adanya wang simpanan juga membolehkan kita meningkatkan ibadah kepada Allah SWT dengan menginfakkan harta yang kita miliki lebih-lebih lagi untuk menyempurnakan rukun Islam yang kelima iaitu menunaikan fardu haji.

Ketiga: Elakkan diri dari mengambil pembiayaan yang tidak perlu dan membazir lebih-lebih lagi berhutang bagi perkara-perkara yang tidak penting.

Firman Allah SWT dalam surah al-Furqan ayat 67:
“Dan juga mereka (yang diredhai Allah itu ialah) yang apabila membelanjakan hartanya, tiadalah melampaui batas dan tiada bakhil kedekut; dan (sebaliknya) perbelanjaan mereka adalah betul sederhana di antara kedua-dua cara (boros dan bakhil) itu.”

Jika perlu untuk mengambil pembiayaan atau berhutang, berikhtiarlah untuk melunaskan segala pembiayaan atau hutang itu dalam tempoh yang ditentukan dan tidak menambahkan bebanan kewangan dengan hutang baru yang tidak mendesak.

Hadis daripada Abu Hurairah Radhiallahu Anhu bahawa Rasulullah SAW bersabda:
“Sesiapa yang berhutang dengan manusia dengan berniat membayarnya, Allah memudahkanya, dan sesiapa yang berhutang dengan niat enggan membayarnya, Allah Taala akan membinasakannya”. (Riwayat al-Bukhari).

Muslimin yang dirahmati Allah,

Mengakhiri khutbah pada hari ini, marilah kita sama-sama menghayati intipati daripada khutbah yang dibacakan seperti berikut:

  1. Umat Islam hendaklah yakin bahawa setiap harta yang dikurniakan akan dipersoalkan di hadapan Allah.
  2. Umat Islam hendaklah cerdik dan bijaksana mengurus harta yang telah diamanahkan kepadanya.
  3. Umat Islam wajib berurusan, menabung dan menyimpan di institusi-institusi kewangan Islam yag patuh syariah.
  4. Umat Islam hendaklah mensyukuri nikmat harta, rezeki dan sumber pendapatan yang dikurniakan dengan menginfakkan sebahagiannya ke jalan Allah.

“Isa Ibni Maryam (pun berdoalah ke hadrat Allah dengan) berkata: Ya Allah, Tuhan kami! Turunkanlah kiranya kepada kami satu hidangan dari langit, untuk menjadi hari raya bagi kami, iaitu bagi kami yang ada hari ini dan bagi orang-orang kami yang datang kemudian, dan sebagai satu tanda (mukjizat) daripadamu (yang menunjukkan kebesaran dan kekuasaan-Mu); dan kurniakanlah rezeki kepada kami, kerana Engkau jualah sebaik-baik pemberi rezeki.”

Kredit: Jabatan Agama Islam Selangor (JAIS)
Sumber: Fail PDF e-Masjid JAIS

Dapatkan Khidmat Nasihat Berkaitan Kewangan Daripada Perancang Kewangan Yang Berlesen

Anda sedang berdepan dengan masalah kewangan dan tak tahu nak tanya siapa? Ada masalah nak menyimpan dan tak tahu nak melabur kat mana?

Zaman sekarang ni, ramai yang claim mereka pakar, tapi berapa ramai yang merupakan Perancang Kewangan atau Financial Planner yang berlesen? Kalau nak tahu di Malaysia, bilangan mereka ini tak sampai pun seribu orang, memang rare sangat.

Memperkenalkan My Personal Finances (MyPF Premier)

Kini anda selangkah saja lagi untuk mendapatkan manfaat bagi mengembangkan kewangan peribadi bagi menuju kebebasan kewangan yang dicari-cari.

Mereka menghubungkan anda kepada Perancang Kewangan yang berdaftar dan boleh membantu daripada segi:

  • Penasihat yang membimbing dalam menetapkan sasaran kewangan, menilai, berkongsi ilmu dan nasihat
  • Khidmat nasihat yang kerap bagi berkongsi pengalaman, kepakaran, dan menjawab segala kemusykilan berkaitan kewangan
  • Pembelajaran secara hands-on dalam pelaburan, termasuklah saham, hartanah dan lain-lain

Bila dah kenalpasti masalah yang dihadapi, punca masalah tersebut dan cadangan daripada mereka yang pakar untuk mengatasinya; barulah rasa lega sikit kan? Seolah-olah dah nampak cahaya di hujung terowong.

Jom kita jadi ahli MyPF Premier hari ini juga.

Previous ArticleNext Article

Leave a Reply

Your email address will not be published. Required fields are marked *

This site uses Akismet to reduce spam. Learn how your comment data is processed.

10 Kesilapan Isi e-Filing Yang Ramai Orang Selalu Buat

Setiap kali musim e-Filing, ramai antara kita akan buka MyTax, masukkan maklumat gaji, tuntut pelepasan cukai dan tekan butang “Hantar”.

Nampak mudah. Tapi betul ke semua maklumat dah diisi dengan tepat?

Ada yang tersalah pilih borang. Ada yang terlupa masukkan bonus. Ada juga yang tak lapor pendapatan sewa sebab ingat dah ada potongan PCB, jadi tak perlu risau lagi.

Kesilapan macam ini mungkin nampak kecil, tetapi boleh menyebabkan kita terlepas pelepasan cukai, lambat menerima bayaran balik atau terpaksa membayar cukai tambahan.

Jom semak 10 kesilapan yang patut kita elakkan.

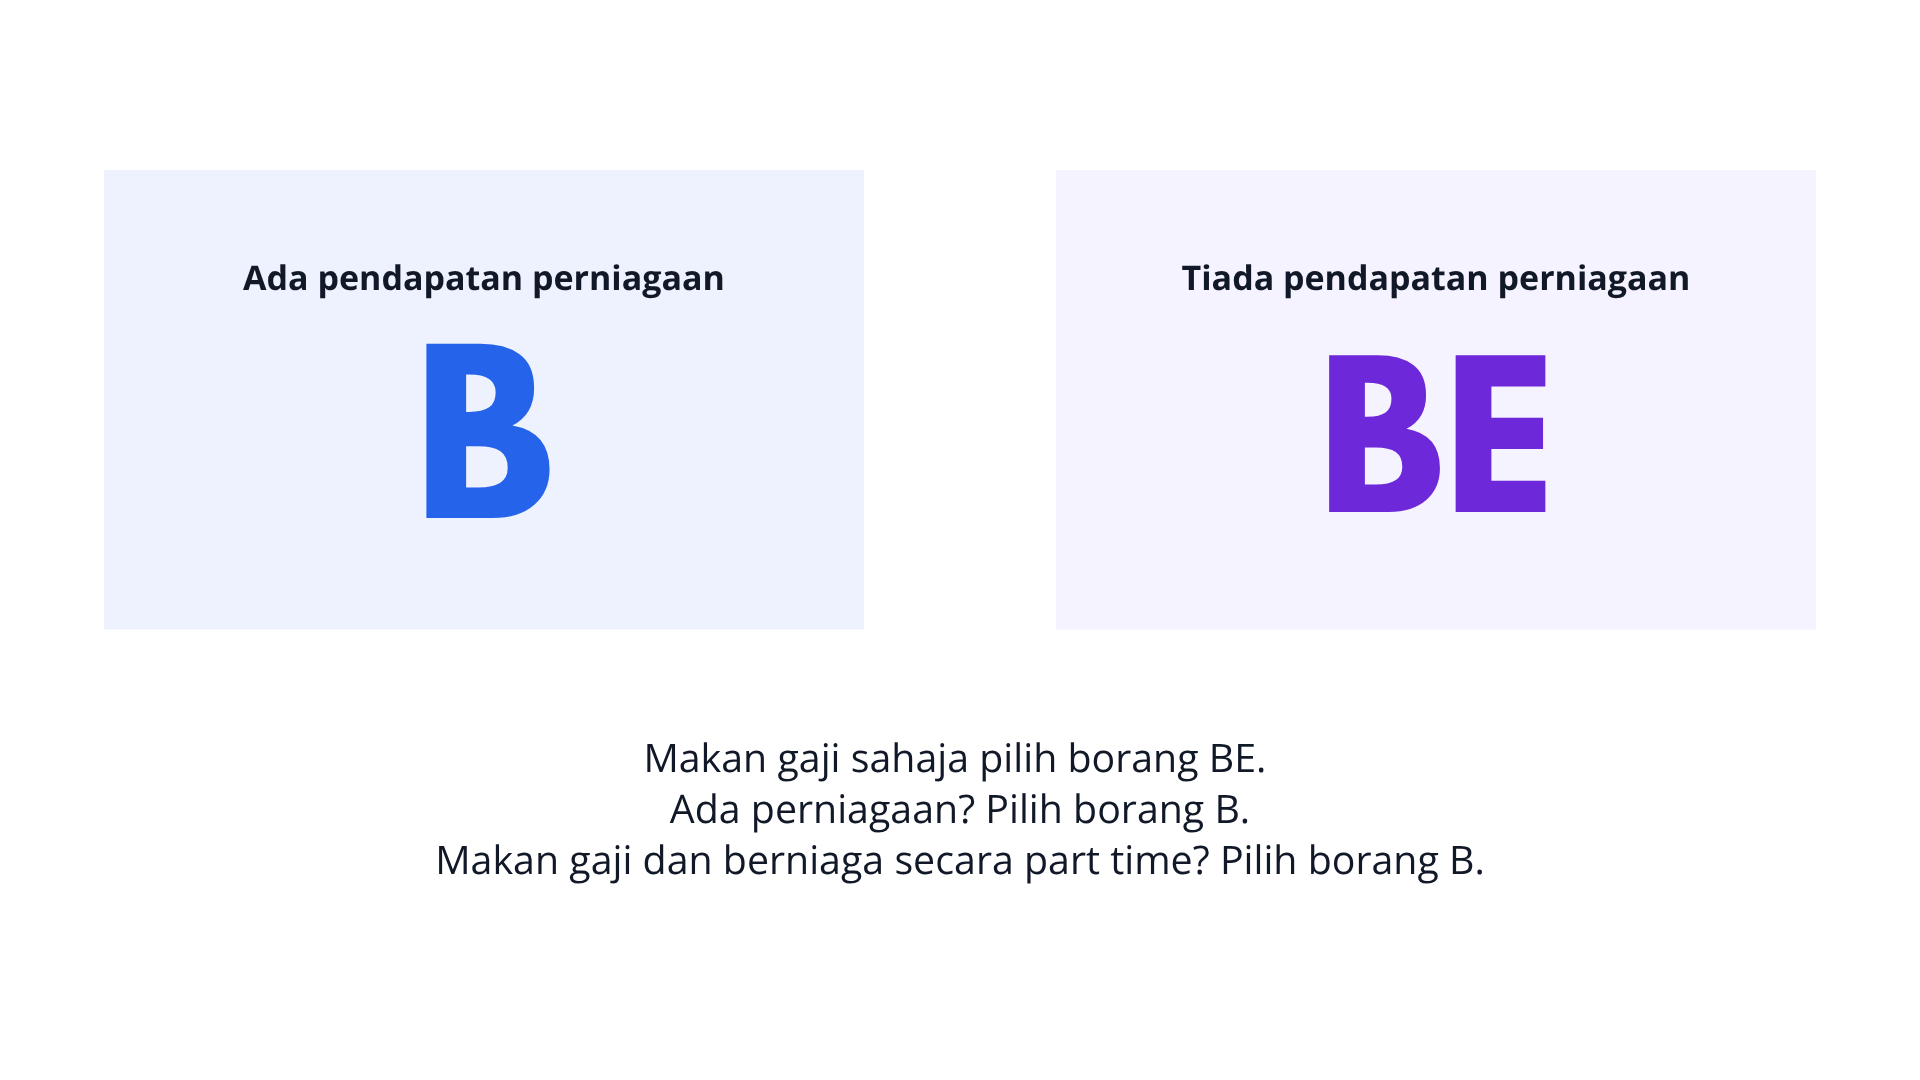
1. ❌ Tersalah pilih Borang B atau Borang BE

Ini antara perkara asas yang ramai pembayar cukai perlu faham.

Borang BE digunakan oleh individu pemastautin yang tidak menjalankan perniagaan, manakala Borang B digunakan oleh individu pemastautin yang menjalankan perniagaan.

Contohnya, Ali bekerja makan gaji dengan pendapatan tahunan RM72,000. Pada masa yang sama, dia menjalankan perniagaan menjual pakaian secara dalam talian (TikTok Shop, Shopee) dan memperoleh keuntungan bersih RM20,000 setahun.

Ali tidak boleh memilih Borang BE semata-mata kerana dia juga mempunyai pekerjaan tetap. Dia perlu menggunakan borang yang sesuai dengan keadaan pendapatannya.

Jika tersalah menghantar Borang BE, maklumat pendapatan perniagaannya mungkin tidak dilaporkan melalui borang yang sepatutnya.

Kesannya, Ali mungkin perlu mendapatkan panduan HASiL untuk membetulkan pelaporan cukainya.

Penting juga untuk diingat bahawa pendapatan sewa atau pendapatan sampingan tidak secara automatik bermaksud seseorang perlu menggunakan Borang B. Penentuan bergantung pada sifat pendapatan dan sama ada individu itu menjalankan perniagaan bagi tujuan cukai.

2. ❌ Tertinggal bonus ketika mengisi pendapatan penggajian

Katakan pendapatan penggajian seseorang sepanjang tahun ialah RM80,000, terdiri daripada:

  • Gaji tahunan: RM72,000
  • Bonus: RM8,000

Tetapi ketika mengisi e-Filing, dia hanya memasukkan RM72,000 dan terlupa memasukkan bonus.

Akibatnya, pendapatan penggajian terkurang lapor sebanyak RM8,000.

Jika tambahan pendapatan itu dikenakan cukai pada kadar marginal 19%, kesan cukai secara ilustrasi ialah:

RM8,000 × 19% = RM1,520

Jumlah sebenar bergantung pada pendapatan bercukai keseluruhan, pelepasan, rebat dan kadar cukai progresif.

Sebab itu, semak Borang EA atau EC dan pastikan jumlah pendapatan penggajian merangkumi gaji, bonus serta saraan bercukai lain yang berkaitan.

Dah hantar e-Filing? Jangan hantar borang baharu untuk tahun taksiran yang sama. Semak kaedah pindaan yang sesuai dengan HASiL kerana kesilapan ini melibatkan pendapatan terkurang lapor.

3. ❌ Tersalah pilih “Ya” untuk cukai ditanggung oleh majikan

Ada yang keliru antara cukai ditanggung majikan dengan Potongan Cukai Bulanan (PCB).

Ruangan “Cukai ditanggung oleh majikan” merujuk kepada keadaan majikan menanggung cukai pendapatan pekerja mengikut aturan pekerjaan. Ia bukan sekadar bermaksud majikan memotong PCB daripada gaji.

Bayangkan seorang pekerja sepatutnya menerima bayaran balik RM2,000, tetapi tersalah memilih “Ya” walaupun cukai sebenarnya ditanggung sendiri.

Kesilapan ini boleh menyebabkan bayaran balik tertangguh sementara maklumat disemak.

Isu ini pernah mendapat perhatian pada Mac 2026 apabila HASiL menjelaskan tindakan bagi kes pembayar cukai Tahun Taksiran 2025 yang tersilap memilih ruangan tersebut. Bagi kes yang disahkan, pembayar cukai tidak perlu meminda borang dan bayaran balik akan diproses secara berperingkat.

Jadi, jangan klik secara automatik. Fahami maksud setiap ruangan sebelum menghantar borang.

4. ❌ Tuntut Pelepasan Cukai untuk Perbelanjaan yang Sudah Dibayar oleh Majikan

Ramai tak sedar, bukan semua perbelanjaan yang layak mendapat pelepasan cukai boleh dituntut begitu sahaja, terutamanya apabila kos tersebut sudah ditanggung oleh majikan.

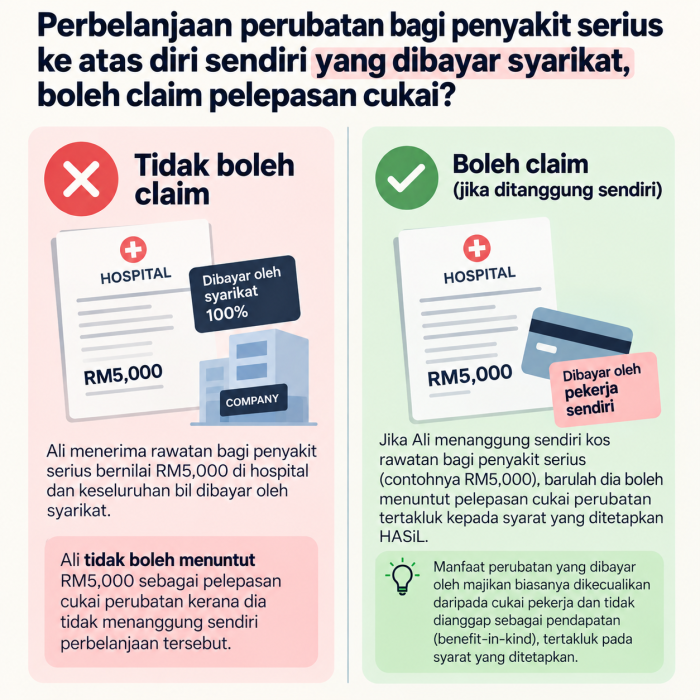
Contohnya, syarikat menyediakan manfaat perubatan yang menanggung 100% kos rawatan pekerja. Ali menerima rawatan penyakit serius bernilai RM5,000 dan keseluruhan bil dibayar oleh syarikat. Ali kemudian cuba menuntut RM5,000 yang sama sebagai pelepasan cukai perubatan dalam e-Filing.

Ini boleh menjadi kesilapan kerana Ali tidak menanggung sendiri perbelanjaan tersebut.

Apa yang perlu dibuat? Semak syarat khusus bagi setiap kategori pelepasan cukai dan pastikan tuntutan dibuat berdasarkan perbelanjaan yang benar-benar layak dituntut.

Ingat, tuntutan pelepasan cukai bukan sekadar tentang berapa banyak kita berbelanja, tetapi juga sama ada perbelanjaan itu memenuhi syarat yang ditetapkan.

Perbelanjaan perubatan bagi penyakit serius termasuk rawatan dibuat ke atas penyakit seperti sindrom Kurang Daya Ketahanan (AIDS), sindrom Parkinson, barah, penyakit buah pinggang, leukemia dan lain-lain penyakit yang serupa. ‘Lain-lain penyakit yang serupa’ termasuk serangan jantung, pulmonari hypertension, penyakit hati kronik, fulminant viral hepatitis, trauma kepala dengan defisit nurologikal, ketumbuhan otak dan kecacatan kepada pembuluh darah, melepuh dan melecur yang keterlaluan, pemindahan organ utama dan pemotongan kaki dan / atau tangan. Potongan sehingga RM10,000 dibenarkan ke atas amaun yang dibelanjakan untuk rawatan ke atas diri sendiri, pasangan atau anak. Rujuk Nota Penerangan BE

5. ❌ Tuntut pelepasan cukai, tetapi resit tak dapat dicari

Contohnya, seseorang menuntut pelepasan bagi pembelian komputer riba bernilai RM3,000 tetapi tidak dapat mengemukakan bukti pembelian apabila diminta.

Jika tuntutan itu tidak dapat disokong dan akhirnya ditolak, pendapatan bercukainya mungkin meningkat RM3,000.

Pada kadar marginal 19%, kesan cukai secara ilustrasi ialah:

RM3,000 × 19% = RM570

Dia mungkin perlu membayar cukai tambahan RM570, bergantung pada pengiraan cukai sebenar.

Sebab itu, pastikan tuntutan memenuhi syarat dan simpan resit, invois serta dokumen sokongan yang berkaitan.

HASiL secara amnya menetapkan rekod dan dokumen berkaitan cukai perlu disimpan selama tujuh tahun mengikut keperluan undang-undang.

6. ❌ Salah masukkan nombor akaun bank

Katakan seseorang layak menerima bayaran balik cukai sebanyak RM1,800, tetapi tersalah memasukkan nombor akaun bank.

Kesilapan ini boleh menyebabkan bayaran balik tertangguh atau memerlukan pengesahan lanjut.

Duit itu tidak semestinya hilang, tetapi pembayar cukai mungkin perlu menghubungi HASiL untuk menyelesaikan masalah tersebut.

7. ❌ Terlupa memasukkan maklumat anak

Ini juga boleh berlaku kepada ibu bapa yang mempunyai beberapa orang anak.

Contohnya, seorang pembayar cukai terlupa menuntut pelepasan anak sebanyak RM2,000 yang sebenarnya layak.

Jika kadar marginal cukainya 19%, kesan cukai secara ilustrasi ialah:

RM2,000 × 19% = RM380

Dia mungkin terlepas peluang mengurangkan cukai sebanyak RM380.

Walau bagaimanapun, kelayakan dan jumlah pelepasan bergantung pada syarat yang ditetapkan bagi tahun taksiran berkenaan, termasuk keadaan dan status anak.

Jadi, jangan anggap maklumat yang diisi pada tahun sebelumnya semestinya sudah lengkap untuk tahun semasa.

8. ❌ Tak lapor pendapatan sewa rumah

Ini contoh yang dekat dengan kehidupan ramai pekerja makan gaji.

Amir bekerja dengan pendapatan tahunan RM90,000. Dalam masa yang sama, dia menyewakan sebuah rumah pada harga RM1,200 sebulan.

Pendapatan sewa setahun:

RM1,200 × 12 bulan = RM14,400

Katakan perbelanjaan sewa yang dibenarkan ialah RM3,000. Pendapatan sewa bersih untuk ilustrasi ialah RM11,400.

Jika pendapatan bercukai Amir sebelum mengambil kira pendapatan sewa ialah RM75,000 dan tambahan itu dikenakan cukai pada kadar marginal 19%, kesan cukai secara ilustrasi ialah:

RM11,400 × 19% = RM2,166

Jumlah sebenar bergantung pada pengiraan pendapatan berkanun sewa, perbelanjaan yang dibenarkan, pelepasan dan kadar cukai progresif.

Jangan anggap pendapatan sewa boleh diabaikan hanya kerana kita sudah mempunyai pekerjaan tetap dan PCB dipotong setiap bulan.

9. ❌ Tak lapor pendapatan freelance atau komisen

Siti bekerja sepenuh masa dan turut melakukan kerja freelance pada hujung minggu.

Sepanjang tahun, dia memperoleh pendapatan freelance bersih sebanyak RM18,000 daripada perkhidmatan reka bentuk dan pengurusan media sosial.

Dia menganggap pendapatan itu tidak perlu dilaporkan kerana bayaran diterima daripada pelanggan secara berasingan daripada gaji.

Jika pendapatan tersebut merupakan pendapatan perniagaan yang perlu dilaporkan, kesilapan ini boleh menyebabkan cukai terkurang dikira.

Dengan andaian keseluruhan RM18,000 itu merupakan tambahan kepada pendapatan bercukainya dan dikenakan cukai pada kadar marginal 19%, kesan cukai secara ilustrasi ialah:

RM18,000 × 19% = RM3,420

Pengiraan sebenar bergantung pada sifat pendapatan, perbelanjaan yang dibenarkan dan pengiraan cukai keseluruhan.

Perkara yang sama perlu diberi perhatian bagi pendapatan komisen, perniagaan dalam talian dan aktiviti lain yang menghasilkan pendapatan bercukai.

10. ❌ Tak lapor pendapatan luar negara kerana ingat semuanya bebas cukai

Ada orang bekerja di Singapura, kemudian memindahkan gaji ke akaun bank Malaysia. Ada juga yang menjalankan perniagaan melalui eBay.

Persoalannya, adakah semua pendapatan ini automatik bebas cukai di Malaysia?

Jawapannya, tidak semestinya. Layanan cukai bergantung pada jenis pendapatan, sumber pendapatan, status pemastautin cukai dan syarat pengecualian yang berkenaan.

Contohnya, Ali bekerja di Singapura dan menerima gaji SGD5,000 sebulan. Dia memindahkan gajinya ke akaun bank Malaysia. Pemindahan wang itu sahaja tidak bermaksud gajinya automatik dikenakan cukai di Malaysia. Ali lazimnya perlu membayar cukai pendapatan di Singapura kerana dia bekerja secara fizikal di sana.

Sebaliknya, Ali turut menjalankan perniagaan menjual barang melalui eBay. Jika perniagaan itu diuruskan dari Malaysia, keuntungan perniagaan tersebut perlu dinilai berdasarkan peraturan cukai Malaysia dan mungkin perlu dilaporkan dalam e-Filing.

Dah hantar e-Filing tetapi baru sedar ada kesilapan?

Jangan terus panik. Tetapi jangan biarkan kesilapan itu tanpa tindakan.

Langkah pertama ialah kenal pasti jenis kesilapan:

  • Terlupa tuntut pelepasan atau rebat: Semak sama ada pembetulan boleh dibuat melalui saluran pindaan yang dibenarkan.
  • Pendapatan terkurang lapor: Semak kaedah pindaan yang sesuai, termasuk Borang Nyata Terpinda jika memenuhi syarat.
  • Salah pilih ruangan atau maklumat peribadi: Semak dengan HASiL sama ada perlu meminda borang atau mengemas kini maklumat sahaja.
  • Salah maklumat akaun bank: Hubungi HASiL untuk mendapatkan panduan mengemas kini maklumat bayaran balik.

Kaedah pembetulan bergantung pada jenis borang, tahun taksiran, tempoh pindaan dan keadaan kes.

Rujuk panduan rasmi: https://www.hasil.gov.my/individu/pindaan-taksiran/

Kesimpulannya

Mengisi e-Filing bukan sekadar memasukkan angka daripada Borang EA dan menekan butang “Hantar”.

Kita perlu memastikan semua pendapatan yang perlu dilaporkan telah dimasukkan, pelepasan memenuhi syarat dan maklumat peribadi adalah tepat.

Lebih baik semak dua kali sebelum hantar daripada terpaksa membetulkan kesilapan kemudian.

Simpan artikel ini untuk rujukan musim e-Filing dan kongsikan kepada kawan-kawan yang sedang mengisi borang cukai mereka.