Melabur Dalam Sektor Kesihatan Di Malaysia : Al-‘Aqar Healthcare REIT

Apakah Itu Al-‘Aqar Healthcare REIT dan Mengapa Ia Menarik Perhatian Pelabur?

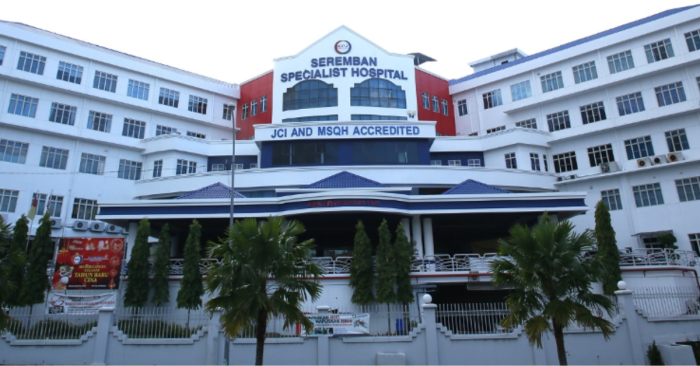
Al-‘Aqar Healthcare REIT ialah salah satu Islamic Real Estate Investment Trust (i-REIT) terawal di Malaysia yang menumpukan pelaburan dalam sektor kesihatan, khususnya hospital dan fasiliti perubatan. Disenaraikan di Bursa Malaysia dan sepenuhnya patuh Syariah, ia menawarkan peluang pelaburan kepada pelabur Muslim yang ingin memperoleh pulangan kewangan tanpa terdedah kepada aktiviti yang tidak patuh Syariah.

Portfolio utamanya terdiri daripada hospital dan fasiliti perubatan yang beroperasi, kebanyakannya diuruskan oleh pengendali terkenal seperti KPJ Healthcare Berhad. Pelabur tidak perlu menjadi pesakit atau terlibat secara langsung; mereka memperoleh manfaat kewangan melalui pemilikan unit REIT yang menjana hasil daripada sewaan hospital. Dengan cara ini, kontrak sewaan jangka panjang yang dimiliki memastikan kestabilan pendapatan dan mengurangkan risiko turun naik pasaran. Strategi ini menjadikan Al-‘Aqar pilihan menarik bagi pelabur yang mencari pulangan konsisten sambil menyokong pembangunan sektor kesihatan di Malaysia.

Di Mana Al-‘Aqar Melabur dan Berapa Besar Skala Pelaburannya?

Setakat tahun kewangan 2024, Al-‘Aqar Healthcare REIT memiliki sebanyak 23 aset hartanah berkaitan kesihatan, merangkumi hospital swasta, pusat rawatan pakar dan fasiliti penjagaan kesihatan jangka panjang. Aset-aset ini terletak di lokasi strategik di Malaysia serta beberapa pelaburan terpilih di luar negara.

Dari sudut skala, Al-‘Aqar menguruskan jumlah aset keseluruhan sekitar RM1.83 bilion, manakala nilai hartanah pelaburan mencecah kira-kira RM1.65 bilion. Angka ini menunjukkan bahawa Al-‘Aqar bukan sekadar pelaburan berskala kecil, tetapi merupakan antara pemain utama dalam segmen i-REIT sektor kesihatan di Malaysia. Pelaburan dalam hospital juga dianggap lebih defensif kerana permintaan terhadap perkhidmatan kesihatan lazimnya kekal stabil walaupun dalam keadaan ekonomi tidak menentu.

Bagaimanakah Al-‘Aqar Menjana Pendapatan dan Membayar Dividen?

Pendapatan Al-‘Aqar terutamanya diperoleh melalui sewaan jangka panjang yang dibayar oleh operator hospital dan penyedia perkhidmatan kesihatan. Struktur sewaan ini membantu mewujudkan aliran tunai yang lebih konsisten berbanding sektor hartanah lain yang lebih bergantung kepada permintaan bermusim. Dalam tempoh lima tahun berakhir dari 2020 hingga 2024, prestasi pengagihan pendapatan Al-‘Aqar menunjukkan kestabilan relatif. Prestasi dividen ini merupakan salah satu faktor utama yang menarik minat pelabur terhadap Al-‘Aqar. Berdasarkan laporan tahunan dan sumber platform, nilai agihan dividen (Distribution Per Unit, DPU) menunjukkan trend yang relatif stabil dalam tempoh lima tahun berakhir.

Ringkasan Dividen Tahunan:

TahunDistribution Per Unit (sen)Distribution Yield (%)
20206.815.20
20217.806.72
20228.106.64
20237.906.37
20247.275.35

Dalam tempoh lima tahun berakhir, prestasi distribution yield Al-‘Aqar Healthcare REIT menunjukkan tahap pulangan yang relatif stabil walaupun terdapat turun naik mengikut keadaan pasaran. Pada tahun 2020, distribution yield berada sekitar 5.20%, mencerminkan pulangan sederhana dalam persekitaran ekonomi yang tidak menentu.

Prestasi ini bertambah baik pada tahun 2021 apabila distribution yield meningkat kepada 6.72%, menandakan pemulihan pendapatan yang lebih kukuh. Pada tahun 2022, distribution yield kekal stabil pada 6.64%, sebelum sedikit menurun kepada 6.37% pada tahun 2023 namun masih berada pada tahap kompetitif. Bagi tahun 2024, distribution yield menurun kepada sekitar 5.35%, sejajar dengan perubahan harga unit dan penurunan pendapatan boleh diagihkan. Secara keseluruhan, corak ini menunjukkan keupayaan Al-‘Aqar untuk mengekalkan pulangan yang konsisten dalam jangka sederhana.

Apakah Potensi dan Risiko Pelaburan Al-‘Aqar untuk Jangka Panjang?

Potensi utama Al-‘Aqar terletak pada pertumbuhan jangka panjang sektor kesihatan yang didorong oleh peningkatan populasi warga emas dan kesedaran terhadap penjagaan kesihatan, menjadikan permintaan terhadap hospital dan fasiliti perubatan lebih stabil berbanding sektor hartanah lain. Model REIT membolehkan pelabur menikmati pendapatan pasif melalui sewaan tanpa perlu mengurus hartanah secara langsung. Namun, risiko wujud, terutamanya kebergantungan kepada penyewa utama seperti operator hospital besar.

Sekiranya mereka menghadapi masalah kewangan atau operasi, pendapatan Al-‘Aqar dan dividen pelabur boleh terjejas. Risiko lain termasuk ketidaktentuan ekonomi, perubahan dasar kerajaan dalam sektor kesihatan, serta aspek etika jika terdapat aktiviti tidak patuh Syariah di peringkat penyewa. Oleh itu, potensi pulangan jangka panjang perlu dinilai bersama tahap risiko untuk membuat keputusan pelaburan yang berinformasi.

Adakah Semua Pelaburan Hospital Secara Automatik Patuh Syariah?

Walaupun Al-‘Aqar diklasifikasikan sebagai REIT yang patuh Syariah, persoalan berkaitan pematuhan Syariah di peringkat operasi hospital tetap relevan. Sebuah hospital boleh menjadi tidak patuh Syariah sekiranya terlibat dengan aktiviti seperti penggunaan pembiayaan konvensional secara dominan atau pengurusan kewangan yang mengandungi unsur riba.

Dalam konteks ini, peranan penasihat Syariah adalah penting untuk memastikan aktiviti penyewa hospital tidak bercanggah dengan garis panduan Syariah. Namun, pemantauan ini bukan sekadar isu pematuhan teknikal, sebaliknya melibatkan pertimbangan etika dan nilai Islam secara lebih luas.

Bagaimanakah Orang Awam Boleh Menjadi Pelabur Al-‘Aqar?

Al-‘Aqar Healthcare REIT merupakan instrumen pelaburan yang didagangkan secara terbuka di Bursa Malaysia, sekali gus membolehkan penyertaan pelabur awam dengan cara yang mudah dan telus. Untuk melabur, seseorang hanya perlu memiliki akaun dagangan saham dengan syarikat broker berlesen bagi membolehkan pembelian dan penjualan unit Al-‘Aqar seperti saham syarikat tersenarai yang lain.

Penyertaan dalam pelaburan ini tidak memerlukan penglibatan secara langsung dalam sektor kesihatan, malah tidak bergantung kepada peranan sebagai pesakit atau pengusaha hospital. Pulangan pelabur dijana melalui agihan dividen tahunan yang berpunca daripada hasil sewaan hospital dan fasiliti perubatan yang membentuk portfolio REIT ini.

Bagi pelabur Muslim, Al-‘Aqar menawarkan pilihan pelaburan yang menggabungkan potensi pulangan kewangan dengan keyakinan terhadap pematuhan Syariah, di samping menyumbang secara tidak langsung kepada pembangunan infrastruktur kesihatan negara.

Adakah Pelaburan Patuh Syariah Menjamin Pelaburan Beretika?

Walaupun Al-‘Aqar Healthcare REIT memenuhi keperluan patuh Syariah dari segi struktur dan peraturan, persoalan sama ada pelaburan patuh Syariah secara automatik menjamin pelaburan yang beretika masih wajar dibincangkan.

Dalam Islam, pelaburan bukan sekadar dinilai berdasarkan pulangan kewangan, tetapi juga melibatkan keadilan, ketelusan dan kesan sosial. Kes Al-‘Aqar menunjukkan bahawa faktor seperti aktiviti penyewa, struktur kewangan hospital dan kebergantungan kepada pihak tertentu boleh menimbulkan pertimbangan etika walaupun sektor pelaburan selari dengan maqasid al-Shariah.

Oleh itu, pematuhan Syariah perlu difahami sebagai proses berterusan yang menuntut pemantauan dan kebertanggungjawaban, di mana pelabur Muslim berperanan menilai keselarasan pelaburan dengan nilai Islam secara menyeluruh.

Nota: Artikel ini merupakan hasil sumbangan daripada Noor Amira Azlin Binti Mohd Zakaria dan Prof. Dr Nuradli Ridzwan Shah Bin Mohd Dali, Universiti Sains Islam Malaysia.

Previous ArticleNext Article

Pinduoduo: Ancaman Baharu kepada Shopee dan MR DIY?

Selama ini, pengguna Malaysia sudah terbiasa membeli barangan murah melalui Shopee. Untuk barangan rumah, aksesori, perkakasan dan keperluan harian pula, MR DIY menjadi antara pilihan utama pengguna yang mementingkan harga berpatutan.

Tetapi kini, muncul satu lagi pemain yang berpotensi mengubah landskap persaingan tersebut: Pinduoduo.

Platform e-dagang dari China ini mula menjalankan kempen khusus untuk pengguna Malaysia pada Disember 2025. Menjelang Mac dan April 2026, aplikasinya semakin mendapat perhatian apabila pengguna berkongsi penemuan produk yang dijual pada harga jauh lebih rendah berbanding pasaran tempatan.

Menurut laporan The Edge Malaysia pada September 2026, seorang pengguna membeli krim pada harga RM8 berbanding lebih RM24 di pasaran tempatan. Seorang lagi membeli 30 gulung tisu tandas pada harga RM20.

Malah, laporan yang sama membandingkan harga selipar di kedai fizikal, sekitar RM16 dengan produk serupa di Pinduoduo pada harga RM3.50. Perbezaan harganya kira-kira 78%!

Ini bukan lagi sekadar persaingan antara dua aplikasi membeli-belah. Ia membuka persoalan lebih besar tentang bagaimana produk dihasilkan, diedarkan dan dijual kepada pengguna.

1. Apa sebenarnya kelebihan Pinduoduo?

Pinduoduo diasaskan di China pada 2015 dan syarikat induknya, PDD Holdings, disenaraikan di Nasdaq pada 2018.

Model perniagaannya menggabungkan beberapa pendekatan yang menarik.

Pertama, platform ini menghubungkan pengguna dengan rangkaian pengeluar dan penjual, termasuk pengeluar yang mampu membekalkan barangan pada kos rendah.

Kedua, Pinduoduo membangunkan model social commerce, termasuk pembelian berkumpulan atau team purchase. Pengguna boleh berkongsi tawaran dengan orang lain bagi mendapatkan harga yang lebih menarik.

Ketiga, platform ini memanfaatkan skala permintaan. Apabila ramai pengguna membeli produk yang sama, penjual mempunyai peluang untuk meningkatkan jumlah jualan dan mengoptimumkan kos pengeluaran serta pengedaran.

Walau bagaimanapun, harga murah bukan bermaksud semua produk semestinya lebih berkualiti rendah atau setiap produk pasti lebih murah daripada Shopee. Pengguna masih perlu membandingkan spesifikasi, kualiti, kos penghantaran dan syarat pembelian.

2. Berapa murah produk Pinduoduo berbanding pasaran tempatan?

Laporan The Edge Malaysia memberikan beberapa contoh yang menunjukkan jurang harga yang ketara.

ProdukHarga di PinduoduoHarga perbandingan tempatan
KrimRM8Lebih RM24
30 gulung tisu tandasRM20Dilaporkan 30%–40% lebih murah berbanding kedai runcit tempatan
SeliparRM3.50Sekitar RM16 di kedai fizikal

Sumber: The Edge Malaysia, September 2026. Harga ialah contoh yang dilaporkan, bukan purata harga pasaran atau perbandingan bagi semua produk.

Bagi selipar, perbezaan RM12.50 bersamaan kira-kira 78.1% daripada harga runcit RM16.

Namun, perbandingan ini perlu dilihat secara berhati-hati. Produk yang kelihatan serupa mungkin berbeza dari segi bahan, ketahanan, spesifikasi, jaminan dan kos selepas jualan.

Selain itu, laporan tersebut menyatakan bahawa penghantaran percuma melalui laluan laut boleh mengambil masa sekitar 15 hingga 30 hari untuk transit, tidak termasuk keseluruhan proses pemenuhan pesanan.

Maka, pengguna sebenarnya membuat pertukaran antara harga dengan masa menunggu dan kemudahan mendapatkan produk.

3. Adakah Shopee berada dalam bahaya?

Shopee bukan pemain kecil yang mudah diketepikan.

Shopee dikendalikan oleh Sea Limited, syarikat teknologi yang turut mempunyai perniagaan permainan digital Garena serta perkhidmatan kewangan digital Monee.

Berdasarkan keputusan kewangan tahun penuh 2025, Sea Limited mencatatkan:

  • Hasil kumpulan sebanyak US$22.9 bilion, meningkat 36.4% berbanding 2024.
  • Keuntungan bersih sebanyak US$1.6 bilion, berbanding US$447.8 juta pada 2024.
  • Shopee merekodkan nilai barangan kasar atau GMV sebanyak US$127.4 bilion, meningkat 26.8%.
  • Hasil Shopee mencapai US$16.6 bilion, meningkat 33.4%.
  • Shopee mempunyai kira-kira 400 juta pembeli aktif dan 20 juta penjual sepanjang 2025.

Angka ini menunjukkan bahawa Shopee masih mempunyai skala operasi yang besar.
Sumber: Sea Limited, keputusan kewangan 2025.

Tetapi skala besar tidak bermaksud tiada tekanan persaingan.

Shopee perlu mengekalkan keseimbangan antara harga yang menarik, kos penghantaran, subsidi promosi, komisen penjual dan keuntungan platform.

Jika pengguna mula membandingkan setiap produk dengan harga terus dari China, penjual yang bergantung kepada produk generik mungkin berdepan tekanan margin keuntungan.

Sebahagian penjual juga mungkin perlu mengurangkan harga, mencari pembekal lebih kompetitif atau menawarkan produk yang mempunyai nilai tambah.

Dalam jangka panjang, persaingan bukan hanya tentang siapa yang mempunyai aplikasi paling popular, tetapi siapa yang mampu menawarkan gabungan harga, kualiti, penghantaran dan pengalaman pelanggan yang paling menarik.

4. Bagaimana pula dengan MR DIY?

Bagi MR DIY, ancamannya berbeza daripada Shopee.

MR DIY mempunyai rangkaian kedai fizikal dan menawarkan pelbagai barangan perkakasan, aksesori rumah, produk dapur, alat tulis serta keperluan harian.

Pengguna boleh datang ke kedai, melihat barangan dan membawanya pulang pada hari yang sama. Kelebihan ini tidak mudah digantikan oleh penghantaran rentas sempadan yang mengambil masa lebih lama.

Namun, terdapat kategori produk yang lebih mudah dibandingkan dari segi harga, seperti bekas penyimpanan, aksesori dapur, barangan plastik, hiasan rumah dan peralatan kecil.

Jika produk serupa boleh diperoleh pada harga yang jauh lebih rendah melalui platform luar negara, sebahagian pengguna mungkin mengubah tabiat membeli-belah mereka.

Prestasi kewangan MR DIY masih menunjukkan pertumbuhan

Bagi tahun kewangan 2025, MR DIY mencatatkan:

  • Hasil sebanyak RM4.95 bilion, berbanding RM4.65 bilion pada 2024.
  • Keuntungan bersih sebanyak RM632.69 juta, berbanding RM568.94 juta pada 2024.
  • Rangkaian sebanyak 1,556 cawangan, meningkat 8.4% berbanding tahun sebelumnya.
  • Jumlah transaksi sebanyak 197.8 juta, meningkat 8.2%.
  • Purata nilai setiap bakul pembelian menurun 1.6%.

Angka tersebut dilaporkan oleh Bernama berdasarkan keputusan kewangan MR DIY.
Sumber: BernamaBiz, Februari 2026.

Data ini penting kerana ia menunjukkan bahawa MR DIY masih berkembang ketika persaingan e-dagang semakin sengit.

Penurunan purata nilai bakul pembelian pula tidak boleh dikaitkan secara langsung dengan Pinduoduo. Ia hanya satu petunjuk yang wajar diperhatikan bersama faktor lain seperti strategi harga, campuran produk dan keadaan pengguna.

Bagi MR DIY, cabarannya ialah memastikan pengguna masih mempunyai sebab untuk membeli di kedai fizikal walaupun terdapat alternatif lebih murah dalam talian.

5. Berapa harga saham PDD Holdings, Sea Limited dan MR DIY?

Jika mahu melihat isu ini daripada perspektif pelaburan, tiga saham yang boleh diperhatikan ialah PDD Holdings di Nasdaq, Sea Limited di New York Stock Exchange dan MR DIY di Bursa Malaysia.

Berikut ialah harga penutupan pada 23 Oktober 2026.

SyarikatKod sahamHarga penutupanPasaran
PDD HoldingsNASDAQ: PDDUS$79.04Amerika Syarikat
Sea LimitedNYSE: SEUS$74.63Amerika Syarikat
MR DIY GroupBursa: 5296RM1.15Malaysia

Sumber: StockAnalysis, Sea Limited Investor Relations dan The Star Market Watch. Harga dalam mata wang asal dan bukan harga masa nyata.

Saham PDD Holdings, syarikat induk kepada Pinduoduo dan Temu, pernah mencecah paras tertinggi 52 minggu pada US$139.41 pada 29 Oktober 2025. Namun, pada 23 Oktober 2026, sahamnya ditutup pada US$79.04, iaitu penurunan sekitar 43.3% daripada paras tertinggi tersebut. Berdasarkan semakan terkini pada Oktober 2026, saham PDD Holdings diklasifikasikan sebagai tidak patuh Syariah oleh beberapa platform saringan saham Islam seperti Musaffa dan HalalScreener.

Ini bermakna harga penutupannya kira-kira 43.3% di bawah paras tertinggi 52 minggu yang dipaparkan. Walau bagaimanapun, pergerakan tersebut tidak boleh dianggap berpunca daripada persaingan di Malaysia kerana PDD Holdings mempunyai operasi besar di China dan turut mengendalikan Temu.

Bagi Sea Limited, harga penutupannya ialah US$74.63. Sea turut mempunyai pendedahan kepada permainan digital dan perkhidmatan kewangan, jadi prestasi sahamnya tidak mencerminkan Shopee sahaja.

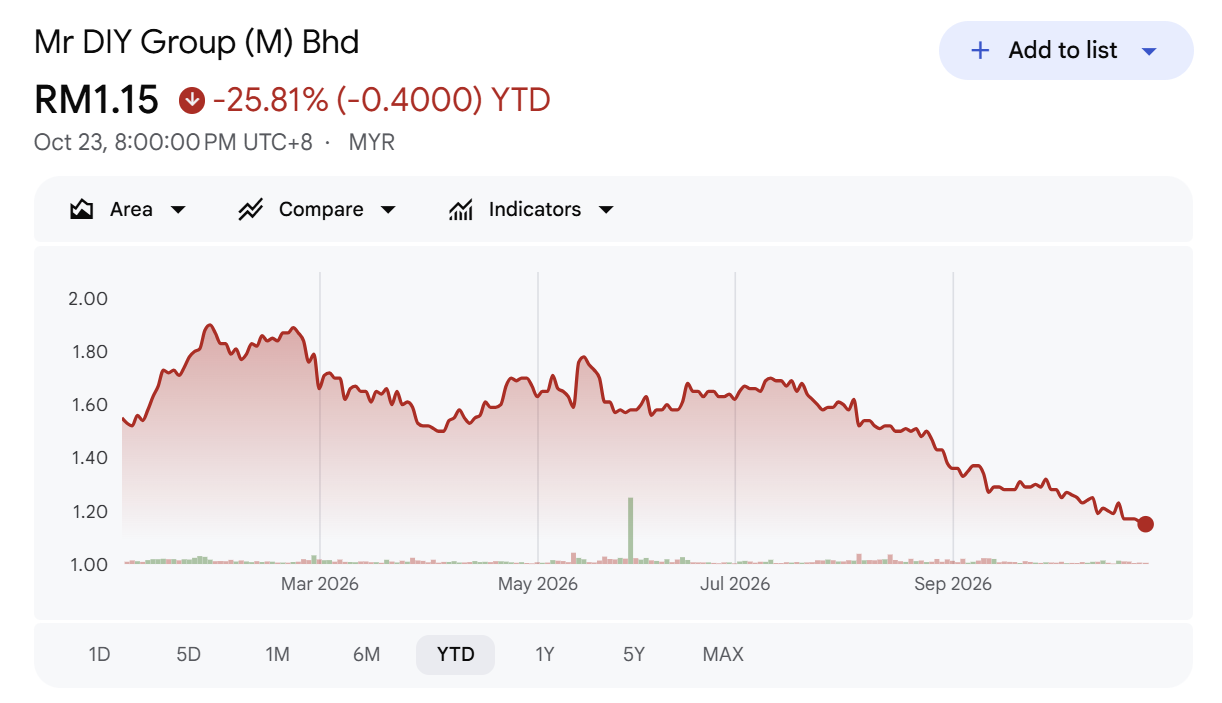
Sementara itu, saham MR DIY ditutup pada RM1.15, penurunan 25.81% sejak awal tahun (YTD), bersamaan susut RM0.40 sesaham daripada RM1.55 pada awal tahun.

Nota: Ketiga-tiga saham ini tidak boleh dibandingkan secara terus berdasarkan harga seunit. Jumlah saham diterbitkan, struktur modal, mata wang, pertumbuhan keuntungan dan penilaian pasaran mereka berbeza. Harga saham yang menurun juga tidak membuktikan bahawa Pinduoduo telah menjejaskan prestasi kewangan pesaingnya.

6. PDD Holdings sendiri mencatatkan hasil lebih RMB400 bilion

Saiz perniagaan syarikat induk Pinduoduo turut menjelaskan mengapa model perniagaannya wajar diberi perhatian.

Bagi tahun kewangan 2025, PDD Holdings melaporkan:

  • Hasil sebanyak RMB431.85 bilion, meningkat kira-kira 9.7% berbanding 2024.
  • Keuntungan bersih sebanyak RMB97.84 bilion, menurun daripada RMB112.43 bilion pada 2024.

Angka ini merangkumi perniagaan kumpulan PDD Holdings, termasuk Pinduoduo dan Temu, bukannya prestasi Pinduoduo di Malaysia sahaja. Sumber: Laporan tahunan PDD Holdings 2025 kepada SEC.

Hasil yang besar memberikan gambaran tentang skala operasi kumpulan tersebut. Namun, penurunan keuntungan bersih pada 2025 menunjukkan bahawa pertumbuhan hasil tidak semestinya membawa kepada pertumbuhan keuntungan pada kadar yang sama.

Bagi pelabur, perkara yang lebih penting ialah sama ada syarikat dapat mengekalkan pertumbuhan, mengurus kos, mempertahankan margin dan memenuhi keperluan kawal selia di pasaran yang diceburinya.

7. Isu lebih besar: Adakah semua pemain bersaing di padang yang sama?

Persaingan harga bukan semata-mata isu antara platform e-dagang.

Peniaga tempatan perlu menanggung pelbagai kos, termasuk sewa premis, gaji pekerja, caruman berkanun, pergudangan, pengedaran dan pematuhan peraturan yang berkaitan.

Penjual yang menghantar barangan terus dari luar negara mungkin mempunyai struktur kos yang berbeza. Perbezaan ini boleh memberi kesan kepada harga yang mampu ditawarkan kepada pengguna.

Dalam laporan September 2026, The Edge Malaysia mengetengahkan kebimbangan pemain industri tentang kesamarataan syarat persaingan, termasuk isu pematuhan dan struktur kos.

Pada masa yang sama, pengguna mendapat manfaat daripada pilihan yang lebih banyak dan harga yang lebih kompetitif.

Cabaran kepada pihak berkuasa ialah memastikan peraturan dilaksanakan secara adil tanpa menafikan manfaat e-dagang rentas sempadan kepada pengguna.

Bagi peniaga Malaysia, jawapannya juga bukan sekadar meminta perlindungan daripada pesaing luar. Mereka perlu meningkatkan produktiviti, memperkukuh jenama, memperbaiki pengalaman pelanggan dan membangunkan produk yang tidak mudah digantikan oleh barangan generik.

Kesimpulan: Persaingan baharu bukan lagi sekadar siapa menjual paling murah

Kehadiran Pinduoduo memberi isyarat bahawa persaingan runcit semakin merentas sempadan.

Shopee mempunyai skala pembeli dan penjual yang besar. MR DIY mempunyai rangkaian kedai fizikal serta kemudahan pembelian segera. Pinduoduo pula membawa pendekatan yang menekankan harga rendah dan hubungan terus antara pengguna dengan penjual.

Ketiga-tiganya mempunyai kekuatan dan cabaran yang berbeza.

Bagi pengguna, perkembangan ini membuka lebih banyak pilihan. Bagi peniaga dan pelabur, ia menimbulkan persoalan tentang kemampuan mengekalkan margin keuntungan apabila pengguna semakin mudah membandingkan harga di seluruh dunia.

Akhirnya, syarikat yang mampu menggabungkan harga kompetitif, kualiti, kemudahan, kepercayaan dan keuntungan yang mampan akan mempunyai kedudukan lebih baik dalam persaingan jangka panjang.

Persoalannya, adakah peniaga tempatan mampu menyesuaikan diri dengan era harga terus dari China, atau mereka akan terus bersaing menggunakan model perniagaan yang sama?

Penafian :
Kandungan ini tidak disemak atau diluluskan oleh Suruhanjaya Sekuriti Malaysia (SC). Maklumat yang terkandung di dalam artikel ini adalah untuk tujuan maklumat sahaja dan tidak boleh dianggap sebagai nasihat pelaburan. Semua keputusan pelaburan adalah tanggungjawab individu dan anda harus mendapatkan nasihat daripada penasihat kewangan berlesen sebelum membuat sebarang keputusan pelaburan. Pelaburan dalam saham melibatkan risiko dan keuntungan sendiri. Prestasi masa lalu juga tidak menjamin prestasi masa hadapan.

Berminat nak buka akaun saham CDS dengan CGSI (sebelum ini dikenali sebagai CGS-CIMB)? Sekarang dah mudah, boleh buka secara atas talian (online) sahaja. Kelulusan pun segera jika tiada apa-apa isu.

Rujuk tutorial mudah ini > Tutorial Buka Akaun CDS Online Dengan CGSI (CGS-CIMB), Beli Saham Bursa Malaysia & Global (China, Hong Kong, Singapura, Indonesia)

Masukkan kod SP1M538 pada ruang Remisier Reference.