Bijak Kewangan Dari Rumah: 7 Strategi Kewangan Realistik Untuk Suri Rumah

Ramai yang beranggapan hanya mereka yang bekerja sahaja perlu celik kewangan. Namun realitinya, suri rumah memainkan peranan besar dalam kestabilan kewangan sesebuah keluarga. Walaupun tidak menerima gaji tetap setiap bulan, tanggungjawab menguruskan perbelanjaan harian, mendidik anak dan memastikan keperluan rumah dipenuhi menjadikan suri rumah sebagai pengurus kewangan sebenar dalam isi rumah.

Namun begitu, tidak ramai yang tahu bagaimana untuk mengurus kewangan secara strategik. Artikel ini berkongsi tujuh strategi kewangan yang praktikal, moden sesuai untuk suri rumah yang ingin lebih yakin dan teratur dalam mengurus wang.

1. Rancang Bajet Berdasarkan “Musim Hidup”, Bukan Bulan Semata

Kebanyakan orang menetapkan bajet bulanan, tetapi bagi suri rumah, realitinya perbelanjaan sering berubah mengikut musim kehidupan. Contohnya, bulan Ramadan biasanya menyaksikan peningkatan belanja dapur, manakala awal tahun pula memerlukan bajet khas untuk yuran dan kelengkapan sekolah anak.

Oleh itu, lebih bijak jika perancangan kewangan dibuat berdasarkan fasa-fasa atau musim tertentu. Langkah ini bukan sahaja lebih fleksibel, malah membantu suri rumah bersedia menghadapi perbelanjaan besar secara berperingkat.

Contoh kategori bajet musim:

  • Januari: yuran sekolah dan buku teks anak
  • Mac: peruntukan untuk kenduri kahwin atau cuti sekolah
  • Mei: simpanan untuk Ramadan dan Hari Raya
  • Oktober: belanja akhir tahun atau sambutan hari lahir keluarga

Pendekatan ini membantu mengelak kejutan kewangan dan memastikan simpanan lebih tersusun.

2. Kenal Pasti Nilai Kerja Tanpa Gaji

Ramai suri rumah merasakan diri mereka tidak layak berbicara soal kewangan kerana tidak menyumbang kepada pendapatan isi rumah secara langsung. Namun, jika diukur dari sudut nilai kerja, tugas-tugas seperti memasak, mengemas, menjaga anak, dan merancang belanjawan sebenarnya bernilai ribuan ringgit sebulan jika dibayar oleh pihak ketiga.

Mengetahui nilai ini penting agar suri rumah tidak meremehkan peranan mereka. Ia juga wajar dijadikan asas untuk membincangkan hak kewangan dengan pasangan misalnya, menetapkan sejumlah wang tetap setiap bulan sebagai simpanan atau “gaji pengurusan rumah” ke dalam akaun peribadi.

Langkah ini dapat membina keyakinan kewangan dan memberikan ruang untuk membuat keputusan jangka panjang, termasuk pelaburan atau simpanan kecemasan.

3. Guna Sistem Tabung Tujuan Kecil Dalam Satu Akaun

Tidak semua suri rumah mempunyai kemudahan untuk membuka banyak akaun bank. Namun, dengan strategi yang betul, satu akaun pun cukup untuk menguruskan pelbagai matlamat kewangan.

Kaedah yang disarankan ialah sistem “sinking fund digital”, di mana satu akaun digunakan tetapi dibahagikan kepada beberapa kategori tabungan kecil menggunakan aplikasi bajet atau catatan manual.

Contoh tabung kecil:

  • Tabung perayaan (RM30 sebulan)
  • Tabung kecemasan keluarga (RM50 sebulan)
  • Tabung kenduri atau hadiah (RM20 sebulan)
  • Tabung beli dapur pukal (RM100 sebulan)

Dengan sistem ini, bila tiba masa untuk belanja besar, anda tidak perlu ‘mengorek’ simpanan utama atau bergantung pada duit belanja suami secara mengejut.

4. Fahami Aset dan Liabiliti Keluarga

Satu kesilapan yang sering berlaku ialah suri rumah menyerahkan urusan kewangan 100 peratus kepada pasangan tanpa mengetahui butiran penting. Ini boleh menyebabkan kerumitan besar jika berlaku perkara tak dijangka seperti kematian, penceraian atau sakit kritikal.

Setiap suri rumah perlu tahu:

  • Berapa baki hutang rumah atau kereta?
  • Akaun simpanan atau pelaburan atas nama siapa?
  • Ada takaful atau insurans? Apa jenis dan berapa perlindungan?
  • Apakah senarai komitmen bulanan keluarga?

Ilmu ini bukan untuk ‘mengawal’ suami, tetapi untuk melindungi keluarga dan diri sendiri. Bincangkan perkara ini dengan tenang dan terbuka. Boleh juga simpan semua salinan dokumen penting di satu fail khas yang mudah dicapai.

5. Jana Pendapatan Senyap Dari Rumah

Pendapatan bukan semestinya datang dari pekerjaan tetap. Suri rumah boleh membina “silent income”, pendapatan kecil tetapi konsisten dari aktiviti harian.

Contoh idea:

  • Jual barang preloved atau pakaian bayi di Carousell/Shopee
  • Ambil upah isi borang survey berbayar di laman sah
  • Jadi ejen produk rumah tangga melalui WhatsApp group
  • Buat makanan homemade secara kecil-kecilan mengikut tempahan

Pendapatan ini boleh digunakan sebagai simpanan atau dilaburkan semula. Ia juga memberi semangat dan motivasi kepada suri rumah untuk berdikari tanpa mengabaikan tanggungjawab di rumah.

6. Rekod Semua Transaksi Secara Digital

Dalam dunia tanpa gaji tetap, jejak duit sangat mudah hilang. Ramai suri rumah guna wang tunai harian, tetapi tidak catat dengan teliti ke mana perginya. Ini menyebabkan perbelanjaan tidak terkawal dan sukar meminta bajet tambahan dengan alasan yang kukuh.

Gunakan aplikasi percuma seperti Spendee, Monefy atau Google Sheets untuk merekod setiap transaksi. Jika tak biasa dengan teknologi, ambil gambar resit harian dan simpan dalam folder telefon.

Manfaatnya:

  • Nampak corak perbelanjaan
  • Kenal pasti kebocoran duit
  • Ada data jelas jika perlu berbincang dengan pasangan

7. Sediakan Pelan Kewangan “Kecemasan” Untuk Diri Sendiri

Walaupun kita berharap tiada perkara buruk berlaku, realiti kehidupan tidak dapat dijangka. Suri rumah juga perlu ada pelan perlindungan sendiri.

Langkah penting:

  • Simpan sejumlah wang di akaun sendiri (walaupun sedikit)
  • Tahu proses tuntutan takaful keluarga
  • Simpan senarai nombor penting & maklumat bank di tempat selamat
  • Pertimbangkan dokumen seperti hibah kecil atau surat wasiat ringkas

Langkah ini bukan untuk mencurigai pasangan, tetapi sebagai tanggungjawab terhadap anak-anak dan diri sendiri. Kesedaran ini adalah tanda matang, bukan takut.

Kesimpulannya, suri rumah yang bijak kewangan tidak semestinya perlu pandai melabur di pasaran saham atau menjana pendapatan ribu-riban dari rumah. Cukuplah jika mampu urus wang dengan strategi, tahu nilai diri, dan sentiasa bersedia.

Setiap sen yang diurus dengan bijak oleh seorang isteri, adalah pelaburan jangka panjang untuk kestabilan rumahtangga. Dan bila suri rumah celik kewangan, satu keluarga akan lebih terlindung, teratur dan tenang.

Previous ArticleNext Article

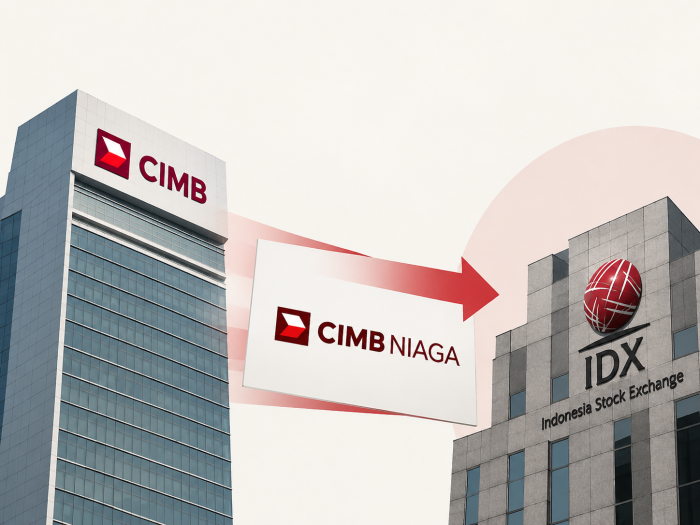
Kenapa CIMB Pertimbang Bawa CIMB Niaga Keluar Dari Bursa Saham Indonesia?

Pada 21 Oktober 2026, beberapa laporan media kewangan menyatakan CIMB Group Holdings Bhd, kumpulan perbankan dari Malaysia, sedang menilai kemungkinan membawa anak syarikatnya, PT Bank CIMB Niaga Tbk, keluar daripada Bursa Saham Indonesia atau Indonesia Stock Exchange (IDX).

Bagaimanapun, pada 22 Oktober 2026, CIMB Group mengeluarkan kenyataan menafikan bahawa pihaknya mempunyai rancangan untuk memprivatisasikan CIMB Niaga. Kumpulan itu menegaskan bahawa tiada keputusan dibuat dan tiada cadangan rasmi dikemukakan berhubung perkara tersebut.

Walaupun begitu, laporan awal berkenaan memberikan gambaran tentang cabaran yang dihadapi syarikat tersenarai apabila perlu memenuhi peraturan pasaran saham dalam keadaan pasaran yang tidak menentu.

1. Peraturan Free Float Semakin Ketat

Antara faktor utama yang mencetuskan spekulasi tersebut ialah perubahan peraturan Bursa Saham Indonesia berkaitan free float, iaitu peratusan saham syarikat yang tersedia untuk dagangan pelabur awam.

CIMB Group dilaporkan memiliki kira-kira 91.4% saham CIMB Niaga. Pegangan yang besar ini menyebabkan bahagian saham yang tersedia untuk dagangan awam menjadi terhad.

Berdasarkan peraturan baharu yang dilaporkan, CIMB Niaga perlu meningkatkan pegangan saham awamnya kepada sekurang-kurangnya 12.5% menjelang Mac 2027 dan 15% menjelang Mac 2028.

Bagi memenuhi keperluan ini, CIMB mempunyai beberapa pilihan, termasuk menjual sebahagian saham kepada pelabur strategik atau menerbitkan saham tambahan kepada pelabur awam.

Namun, setiap pilihan mempunyai implikasi tersendiri terhadap struktur pemilikan, penilaian saham dan kepentingan pemegang saham sedia ada.

2. Saham CIMB Niaga Dianggap Belum Mencerminkan Nilai Sebenar

Faktor kedua ialah penilaian saham atau valuation.

Menurut laporan analisis yang diterbitkan pada 21 Oktober, CIMB melihat saham CIMB Niaga sebagai undervalued, iaitu harga pasaran yang dianggap lebih rendah daripada nilai asas perniagaannya.

CIMB Niaga bukan sekadar sebuah bank yang beroperasi di Indonesia. Bank ini mempunyai perniagaan dalam perbankan korporat, pengurusan kekayaan, perbankan Islam dan perkhidmatan kepada pelanggan berpendapatan tinggi.

Pada 30 Jun 2026, CIMB Niaga dilaporkan mempunyai jumlah aset sekitar 382 trilion rupiah.

Jika harga saham tidak mencerminkan potensi perniagaan tersebut, penjualan pegangan kepada pelabur baharu mungkin tidak menghasilkan nilai yang dianggap memadai oleh pemegang saham induknya.

Dalam keadaan sedemikian, pemilik syarikat mungkin menilai sama ada lebih baik mengekalkan pemilikan jangka panjang berbanding menjual saham pada penilaian pasaran semasa.

3. Pasaran Saham Indonesia Berdepan Ketidaktentuan

Keadaan pasaran turut mempengaruhi pilihan yang tersedia kepada CIMB.

Kebimbangan mengenai ketelusan pasaran dan kemungkinan perubahan klasifikasi pasaran Indonesia oleh MSCI telah menjejaskan sentimen pelabur terhadap saham Indonesia.

Dalam keadaan pasaran yang lemah, usaha menjual sebahagian besar saham kepada pelabur awam melalui penawaran saham sekunder atau re-IPO mungkin menjadi kurang menarik.

CIMB juga perlu mempertimbangkan sama ada pelabur sanggup membeli saham pada penilaian yang memenuhi jangkaan kumpulan tersebut.

Oleh itu, penswastaan muncul sebagai salah satu pilihan yang dibincangkan oleh penganalisis dalam laporan awal berkenaan.

4. Apakah Maksud Membawa CIMB Niaga Keluar Dari Bursa?

Jika sesebuah syarikat dinyahsenaraikan atau delisted, sahamnya tidak lagi didagangkan di bursa saham berkenaan.

Sekiranya proses itu melibatkan penswastaan, syarikat induk lazimnya membeli sebahagian atau semua saham yang dipegang oleh pemegang saham minoriti, tertakluk pada struktur transaksi dan kelulusan yang diperlukan.

Bagi CIMB, langkah sedemikian secara teori boleh memberikan lebih banyak fleksibiliti dalam mengurus modal, menentukan strategi perniagaan dan merancang pertumbuhan CIMB Niaga tanpa tekanan pasaran saham awam yang sama.

Bagaimanapun, penyahsenaraian tidak semestinya bermaksud bank tersebut akan ditutup atau menghentikan operasinya. CIMB Niaga boleh terus beroperasi sebagai bank di Indonesia walaupun tidak lagi tersenarai di bursa.

5. Berapa Kos Untuk Membeli Keluar Pemegang Saham Minoriti?

Laporan media pada 21 Oktober memetik anggaran penganalisis bahawa pembelian keluar pemegang saham minoriti boleh menelan belanja sekitar RM800 juta, bergantung pada harga tawaran dan struktur transaksi.

Angka ini merupakan anggaran analisis, bukannya jumlah yang telah dipersetujui atau diumumkan secara rasmi oleh CIMB Group.

Kos sebenar akan bergantung pada harga saham ketika transaksi dilaksanakan, premium yang ditawarkan kepada pemegang saham minoriti serta sama ada semua pemegang saham minoriti perlu menjual pegangan mereka.

Selain itu, struktur tertentu mungkin membolehkan sebahagian pelabur institusi mengekalkan pegangan dalam entiti yang tidak lagi tersenarai, tertakluk pada peraturan dan kelulusan berkaitan.

Kesimpulan

Laporan mengenai kemungkinan penyahsenaraian CIMB Niaga memperlihatkan bagaimana perubahan peraturan pasaran, penilaian saham dan keadaan pasaran modal boleh mempengaruhi strategi sesebuah kumpulan perbankan.

Walau bagaimanapun, CIMB Group pada 22 Oktober 2026 menafikan laporan mengenai kemungkinan membawa CIMB Niaga keluar daripada Bursa Saham Indonesia. Kumpulan itu menjelaskan bahawa tiada keputusan atau cadangan rasmi dibuat berhubung perkara tersebut.

CIMB turut menegaskan bahawa CIMB Niaga kekal sebagai sebahagian penting daripada rangkaian perbankan serantaunya dan kumpulan itu komited untuk meneruskan operasi di Indonesia serta mematuhi semua keperluan kawal selia yang berkenaan.


Sumber rujukan

  1. The Star — CIMB Group steps up efforts to pursue potential delisting of CIMB Niaga (21 Oktober 2026).
  2. The Edge Malaysia — CIMB weighs taking Indonesian unit private as potential secondary offering loses appeal — analysts (21 Oktober 2026).
  3. The Business Times — Malaysia’s CIMB explores taking Indonesian arm private amid market volatility (21 Oktober 2026).
  4. CIMB Group Holdings Bhd — kenyataan rasmi bertarikh 22 Oktober 2026 yang menafikan rancangan untuk memprivatisasikan CIMB Niaga.