Kuala Lumpur – Visa, pemimpin global dalam pembayaran, telah mendedahkan hasil penemuan baharu daripada kajian Tujuan Perjalanan Global 2026 edisi Malaysia, yang mendapati bahawa dalam gelombang kenaikan kos dan persekitaran global yang kian berubah, rakyat Malaysia tidak mengurangkan aktiviti perlancongan mereka – tetapi melakukannya dengan tujuan yang lebih nyata, mengutamakan destinasi yang lebih dikenali, merancang secara lebih praktikal dan memberikan lebih penekanan terhadap alat digital dan keyakinan pembayaran sebagai sebahagian daripada perjalanan pelancongan masing-masing.
Kajian yang menjejak corak dan pilihan perjalanan global selama lebih 20 tahun ini, meninjau selidik lebih daripada 47,000 responden di seluruh dunia, termasuk lebih daripada 17,000 responden di Asia Pasifik dan kira-kira seribu responden di Malaysia.
Melancong lebih dekat, berpandukan matlamat dan pengalaman
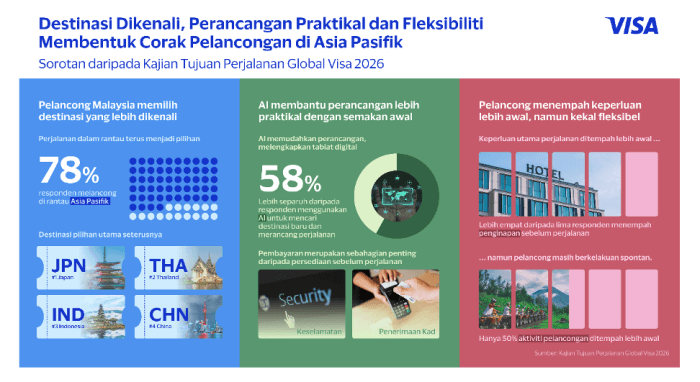
Rakyat Malaysia kini semakin cenderung melancong di rantau ini, dengan hampir lapan daripada sepuluh responden (78%) memilih Asia Pasifik sebagai rantau utama untuk dikunjungi. Jepun mendahului sebagai destinasi pilihan utama, diikuti oleh Thailand, Indonesia, China, dan Singapura.
Walaupun faktor kebiasaan merupakan pertimbangan utama, keputusan berkaitan pelancongan kini dibuat lebih berdasarkan tujuan. Tujuan bersantai kekal sebagai dorongan utama (48%), di samping meluangkan masa bersama keluarga dan rakan-rakan (40%) dan meneroka pengalaman baharu (31%). Kemampuan (36%) dan keselamatan (31%) juga memainkan peranan yang semakin penting untuk membentuk pilihan destinasi. Ini mencerminkan trend yang lebih luas, di mana pelancong kini mengimbangkan keselesaan dengan penerokaan, mengutamakan pengalaman yang bermakna dan terurus.
Pelancongan berasaskan minat juga semakin mendapat perhatian, dengan rakyat Malaysia menunjukkan minat untuk menghadiri acara global dalam tempoh dua atau tiga tahun akan datang, seperti menyaksikan temasya sukan antarabangsa secara langsung, konsert dan pesta seperti Piala Dunia FIFA 2026™, Formula 1™ dan K-Pop — dan sekali gus memperlihatkan pengalaman kini semakin menjadi faktor yang menyokong keputusan pelancongan.
Perancangan digital kini mencorakkan semula cara rakyat Malaysia melancong
Seiring dengan tingkah laku perjalanan yang semakin teliti dan bermatlamat, perancangan perjalanan juga semakin dipacu oleh platform digital. Rakyat Malaysia menggunakan kaedah yang lebih tersusun — dengan tumpuan utama terhadap penginapan dan pengangkutan, di samping semakan insurans, keperluan visa dan keadaan destinasi sebelum berlepas.
Teknologi kecerdasan buatan (AI) kini pantas muncul sebagai sebahagian daripada proses ini, khususnya untuk menentukan keputusan perjalanan di peringkat awal. Dalam kalangan mereka yang menggunakan AI untuk merancang, 58 peratus memanfaatkannya untuk mencari destinasi baharu, manakala 54 peratus bergantung padanya untuk menyediakan jadual perjalanan. Pelancong juga menggunakan AI untuk membaca ulasan dan cadangan, dan juga membandingkan harga, menunjukkan bahawa alat digital bukan sahaja mengoptimumkan perjalanan — tetapi juga merupakan pengaruh yang semakin besar untuk menentukan destinasi pelancong, membantu mereka merancang dengan tahap ketelusan dan keyakinan lebih tinggi.
Selain perancangan, pembayaran juga menjadi sebahagian penting daripada persediaan perjalanan. Pelancong Malaysia secara proaktif menyemak kadar tukaran asing, penerimaan bayaran, keserasian kad dan keselamatan sebelum mereka berlepas — justeru menganggap pembayaran sebagai faktor penentu penting untuk pengalaman pelancongan yang lancar.
Pembayaran digital dan berasaskan kad terus memainkan peranan utama dalam cara rakyat Malaysia membuat pembayaran, dengan dompet mudah alih menjadi kaedah pembayaran yang paling banyak digunakan, manakala kad kekal sebagai alat pembayaran utama. Apabila para pelancong semakin bergantung kepada pilihan ini semasa merentasi sempadan, pembayaran digital yang lancar dan selamat merupakan faktor penting bagi memberikan keyakinan kepada rakyat Malaysia untuk berjalan, berbelanja dan meneroka dengan mudah di mana sahaja mereka pergi.
Merancang keperluan awal, memastikan fleksibiliti di destinasi
Pelancong Malaysia kini lebih strategik daripada segi cara mereka mengatur perjalanan mereka — dengan merancang keperluan lebih awal, sambil meninggalkan ruang untuk keputusan spontan. Penginapan (86%), insurans perjalanan (85%) dan pengangkutan ulang alik ke destinasi (76%) lazimnya ditempah lebih awal, memberikan jaminan sebelum berlepas.
Bagaimanapun, sebaik tiba di destinasi, rancangan pelancong kekal fleksibel. Makan minum, pengangkutan tempatan, dan pengalaman yang ingin dinikmati lazimnya ditentukan lebih hampir atau semasa perjalanan, mencerminkan pilihan mereka untuk menyesuaikan perancangan dalam waktu semasa. Secara keseluruhannya, tingkah laku ini mencerminkan pendekatan terhadap perjalanan yang semakin berubah — perancangan dilakukan untuk membina keyakinan dan sikap fleksibel untuk menambah baik pengalaman pelancongan.
Bagi destinasi pelancongan, perniagaan dan pengeluar, peralihan ini membuka peluang baharu untuk melibatkan pelancong Malaysia dalam seluruh proses perjalanan — daripada inspirasi dan perancangan kepada tempahan dan pengalaman di destinasi. Seiring peralihan yang lebih mengutamakan digital dan berasaskan tujuan, pembayaran lancar dan selamat memainkan peranan semakin penting untuk memudahkan perjalanan — demi mengurangkan kerenah dan memberikan keyakinan kepada pelancong untuk lebih bebas mengembara merentasi sempadan.
“Hasil kajian Tujuan Perjalanan Global terbaharu mengesahkan bahawa rakyat Malaysia tidak mengurangkan aktiviti pelancongan mereka — sebaliknya mereka merancang dan menikmatinya dengan lebih teliti dan berasaskan tujuan. Kami melihat lebih penekanan terhadap nilai, keselamatan dan pengalaman bermakna, memandangkan pelancong yang mengutamakan digital mengambil pendekatan lebih praktikal terhadap perancangan, dengan sokongan lebih besar daripada alat seperti AI. Apa yang penting sekarang adalah bagaimana kami dapat memudahkan pelancong di sepanjang perjalanan mereka — daripada penemuan dan perancangan kepada tempahan dan perbelanjaan — supaya mereka boleh meneroka, melakukan apa yang diminati dan mengembara dengan lebih yakin. Di sinilah pengalaman pembayaran yang lancar, selamat dan diterima secara meluas memainkan peranan kritikal, untuk membantu rakyat Malaysia bergerak merentasi sempadan dengan mudah di setiap peringkat perjalanan mereka,” kata Jason Phua, Ketua Pelanggan, Visa Malaysia.
Untuk mendapatkan kajian penuh Tujuan Perjalanan Global atau mengetahui lebih lanjut tentangnya, sila hubungi pasukan Strategi, Risikan dan Analitik Visa Asia Pasifik di APInsights&[email protected].
*Formula 1 ialah tanda dagang berdaftar yang dimiliki oleh Formula One Licensing B.V., anak syarikat Formula One Group.
Syarikat bukan sahaja membayar cukai kepada kerajaan. Dalam keadaan tertentu, mereka juga diberikan pelbagai insentif cukai untuk menggalakkan pelaburan, membuka kilang, mengembangkan operasi, menjalankan penyelidikan dan membawa masuk teknologi baharu.
Persoalannya, apakah bentuk insentif yang diberikan dan bagaimana ia memberi kesan kepada hasil cukai kerajaan?
Secara umum, kita boleh melihat 15 bentuk insentif dan kemudahan yang dibahagikan kepada empat kategori.
Nota: Contoh pengiraan di bawah adalah ilustrasi untuk menerangkan cara insentif berfungsi. Ia bukan pengesahan bahawa syarikat yang disebut atau mana-mana syarikat tertentu telah menerima kelulusan.
KATEGORI 1: PENGECUALIAN CUKAI PENDAPATAN
1. Pioneer Status (PS) – Taraf Perintis
Syarikat yang menjalankan aktiviti atau mengeluarkan produk yang digalakkan boleh diberikan pengecualian sebahagian atau keseluruhan pendapatan berkanun untuk tempoh tertentu.
Contoh: Sebuah syarikat yang membina kilang menghasilkan komponen elektronik diluluskan status perintis. Jika pendapatan berkanun tahunannya RM10 juta dan 70% dikecualikan, hanya RM3 juta tertakluk kepada cukai.
Antara contoh lain yang boleh dilihat ialah industri pemprosesan unsur nadir bumi (REE) di Malaysia. Menurut laporan Bernama, syarikat yang menjalankan aktiviti pemprosesan REE di peringkat pertengahan dan hiliran boleh dipertimbangkan untuk menerima insentif taraf perintis. Ini menunjukkan kerajaan menggunakan insentif cukai untuk menarik pelaburan dalam industri strategik yang mempunyai potensi nilai tambah tinggi.
Senarai syarikat tersenarai Bursa Malaysia yang mempunyai rekod insentif cukai:
Syarikat tersenarai
Entiti penerima
Insentif dan tempoh
Press Metal Aluminium Holdings Berhad (8869)
Press Metal Bintulu Sdn. Bhd. (PMBTU)
100% pengecualian pendapatan berkanun daripada pengeluaran produk aluminium, 2013–2027. Dilanjutkan dengan pengecualian 40% bagi 2028–2030.
Kesan cukai yang dilaporkan: RM440 Juta (2025)
Mi Technovation Berhad (5286)
Mi Equipment (M) Sdn. Bhd.
100% pengecualian selama 10 tahun sehingga Januari 2024. Kelulusan baharu memberikan pengecualian 70% bagi aktiviti mesin pengisihan die wafer-level berasaskan AI, Januari 2024–Januari 2029.
Kesan cukai yang dilaporkan: RM16.26 juta (2025)
Genetec Technology Berhad (0104)
Genetec Technology Berhad
70% pengecualian pendapatan berkanun daripada aktiviti sistem automasi kilang pintar dan modul berkaitan EV, Disember 2019–Disember 2024. Kelulusan baharu untuk sistem pemasangan bateri EV, Disember 2024–Disember 2029.
Kesan cukai yang dilaporkan: Genetec mencatatkan kerugian sebelum cukai RM25.03 juta bagi 2025, tetapi masih mempunyai kelulusan taraf perintis untuk aktiviti pemasangan sistem bateri EV sehingga Disember 2029.
ECA Integrated Solution Berhad (0255)
ECA Advanced Solutions Sdn. Bhd.
100% pengecualian pendapatan berkanun daripada aktiviti perintis yang diluluskan, 27 November 2022–26 November 2027.
JF Technology Berhad (0146)
Anak syarikat yang mengeluarkan interconnect dan integrated circuit test socket
100% pengecualian pendapatan perniagaan di bawah Pioneer Status. Sambungan diluluskan sehingga 31 Mac 2026.
Kesan cukai yang dilaporkan: RM1.73 juta (2025)
DXN Holdings Bhd (5318)
Entiti kumpulan yang menjalankan aktiviti berkaitan
Laporan korporat merekodkan beberapa kelulusan Pioneer Status terdahulu untuk penanaman dan pemprosesan Ganoderma, Spirulina serta aktiviti Bio Synergy.
Nota: Nilai penjimatan yang dipaparkan berdasarkan item insentif cukai atau kesan cukai dalam rekonsiliasi cukai laporan tahunan syarikat. Angka ini bukan semestinya jumlah tunai yang dijimatkan, nilai keseluruhan kelulusan insentif atau hasil cukai yang dilepaskan kerajaan. Sesetengah angka turut merangkumi elaun dan insentif lain.
2. Principal Hub Incentive
Insentif untuk syarikat yang menjadikan Malaysia sebagai pusat operasi serantau bagi mengurus aktiviti seperti pengurusan perniagaan, kewangan, perolehan dan rantaian bekalan.
Contoh: Sebuah kumpulan multinasional menjadikan Kuala Lumpur sebagai pusat pengurusan operasi Asia Tenggara. Pendapatan daripada aktiviti perkhidmatan Principal Hub yang layak boleh menikmati kadar cukai khas atau pengecualian mengikut skim dan kelulusan.
Elaun berdasarkan perbelanjaan modal yang layak seperti pembelian mesin, peralatan dan pembinaan kemudahan bagi projek yang diluluskan.
Contoh: Syarikat melabur RM100 juta untuk membeli mesin dan membina kemudahan pengeluaran. Jika kadar ITA yang diluluskan ialah 60%, syarikat memperoleh elaun RM60 juta. Penggunaannya tertakluk kepada had dan syarat skim.
4. Reinvestment Allowance (RA) – Elaun Pelaburan Semula
Diberikan kepada syarikat sedia ada yang membuat pelaburan semula untuk mengembangkan, memodenkan, mengautomasi atau mempelbagaikan aktiviti perniagaan yang layak.
Contoh: Kilang makanan yang telah beroperasi selama beberapa tahun melabur RM20 juta untuk menambah barisan pengeluaran baharu. Jika layak mendapat RA sebanyak 60%, elaun yang terhasil ialah RM12 juta. Tuntutan tertakluk kepada syarat, termasuk tempoh operasi dan jenis projek.
Rujukan: Subseksyen 7A, Jadual 7A Akta Cukai Pendapatan 1967 (ACP 1967). Panduan ringkasan: PwC Malaysia – Tax Incentives.
5. Infrastructure Allowance – Elaun Infrastruktur
Elaun berkaitan perbelanjaan infrastruktur yang layak bagi projek atau aktiviti tertentu.
Contoh: Syarikat yang menjalankan projek perindustrian di kawasan yang ditetapkan membina kemudahan infrastruktur seperti jalan, jambatan atau kemudahan berkaitan yang memenuhi syarat insentif.
6. Industrial Adjustment Allowance (IAA) – Elaun Pelarasan Industri
Kemudahan elaun untuk syarikat pembuatan yang menjalankan aktiviti pelarasan industri yang diluluskan, termasuk pemodenan, penyusunan semula dan rasionalisasi operasi.
Contoh: Sebuah syarikat dalam industri kejuruteraan menjalankan penyusunan semula operasi dan menaik taraf proses pengeluaran menggunakan peralatan moden. Aktiviti tersebut boleh dipertimbangkan jika memenuhi syarat IAA.
7. Accelerated Capital Allowance (ACA) – Elaun Modal Dipercepatkan
Accelerated Capital Allowance (ACA) atau Elaun Modal Dipercepatkan ialah kemudahan cukai yang membolehkan syarikat menuntut potongan cukai bagi pembelian aset perniagaan yang layak dengan lebih cepat berbanding kadar elaun modal biasa.
Mudahnya, kerajaan membenarkan syarikat mengambil kira kos mesin atau peralatan tertentu sebagai potongan cukai dalam tempoh yang lebih singkat.
Katakan sebuah kilang membeli mesin pengeluaran berharga RM1 juta. Mesin itu layak mendapat ACA.
8. Automation Capital Allowance – Elaun Modal Automasi
Insentif untuk menggalakkan syarikat menggunakan teknologi dan mesin automasi bagi meningkatkan produktiviti serta mengurangkan kebergantungan kepada tenaga kerja manual.
Contoh: Kilang memasang robot untuk kerja pembungkusan dan sistem automasi bagi proses pengeluaran. Perbelanjaan modal yang memenuhi syarat skim boleh menikmati elaun khas.
Dalam industri semikonduktor, pelaburan automasi merupakan antara perkara penting untuk meningkatkan produktiviti dan daya saing. Bernama melaporkan bahawa Malaysia Semiconductor Industry Association( MSIA) mencadangkan supaya had Elaun Modal Automasi dinaikkan daripada RM10 juta kepada RM100 juta. Cadangan ini menunjukkan besarnya keperluan modal yang diperlukan oleh syarikat untuk mengautomasi operasi dan meningkatkan keupayaan pengeluaran.
KATEGORI 3: PENGECUALIAN CUKAI TIDAK LANGSUNG
9. Pengecualian Duti Import
Syarikat yang layak boleh diberikan pengecualian duti import bagi mesin, peralatan atau bahan tertentu yang digunakan dalam aktiviti yang diluluskan.
Contoh: Sebuah kilang mengimport mesin khusus dari Jepun untuk digunakan dalam proses pembuatan. Jika diluluskan pengecualian duti import, syarikat tidak perlu menanggung duti berkenaan bagi import tersebut.
Syarikat pembuatan yang perlu mengimport mesin dan peralatan dari luar negara juga boleh menikmati kemudahan pengecualian duti import jika memenuhi syarat. Sebagai contoh, kilang yang mengimport mesin khusus dari Jepun atau Jerman untuk kegunaan pengeluaran boleh memohon pengecualian duti import yang berkaitan. Kemudahan ini mengurangkan kos permulaan pelaburan dan membantu syarikat membawa masuk teknologi yang mungkin belum tersedia di Malaysia. Rujukan berkaitan boleh dilihat melalui panduan MIDA.
10. Pengecualian Cukai Jualan
Pengecualian cukai jualan boleh diberikan bagi barangan atau transaksi tertentu mengikut peruntukan dan syarat yang ditetapkan.
Contoh: Pengilang berdaftar membeli bahan mentah, komponen dan bahan pembungkusan untuk digunakan secara langsung dalam proses pengilangan. Pembelian tersebut boleh mendapat pengecualian cukai jualan jika memenuhi syarat.
Pengecualian duti eksais boleh diberikan bagi barangan atau aktiviti tertentu yang memenuhi syarat di bawah undang-undang berkaitan.
Contoh: Pengilang yang menjalankan aktiviti pengeluaran barangan tertakluk kepada duti eksais boleh memohon kemudahan pengecualian jika transaksi atau barangan tersebut termasuk dalam peruntukan yang dibenarkan.
Rujukan: MITI – Incentives for Investment. Halaman ini menerangkan kerangka insentif langsung dan tidak langsung termasuk pengecualian duti eksais di bawah undang-undang berkaitan.
12. Kemudahan Zon Bebas (Free Zone)
Syarikat yang beroperasi dalam zon bebas boleh menikmati layanan kastam khas bagi barangan yang dibawa masuk, disimpan, diproses atau dieksport, tertakluk kepada peraturan zon bebas.
Contoh: Pengilang elektronik yang beroperasi di Zon Perindustrian Bebas Bayan Lepas mengimport komponen untuk dipasang menjadi produk siap sebelum dieksport ke pasaran antarabangsa.
13. Potongan Berganda bagi Penyelidikan dan Pembangunan (R&D)
Syarikat yang menjalankan aktiviti R&D yang diluluskan boleh menikmati potongan berganda bagi perbelanjaan hasil yang layak.
Contoh: Syarikat membelanjakan RM100,000 bagi penyelidikan yang memenuhi syarat. Jika layak mendapat potongan berganda, jumlah potongan cukai boleh menjadi RM200,000. Pada kadar cukai 24%, penjimatan cukai secara ilustrasi ialah RM24,000.
Perbelanjaan latihan tertentu yang memenuhi syarat boleh diberikan potongan tambahan bagi menggalakkan pembangunan kemahiran pekerja.
Contoh: Syarikat menghantar pekerja mengikuti latihan teknikal yang diluluskan bagi meningkatkan kemahiran dalam bidang automasi, teknologi atau pengeluaran. Perbelanjaan yang memenuhi syarat boleh dipertimbangkan untuk potongan khas.
Rujukan: Seksyen 34(6) ACP 1967 dan peruntukan berkaitan latihan yang diluluskan. Kelayakan bergantung pada jenis latihan, penyedia latihan dan syarat yang ditetapkan. Rujukan umum: MITI – Incentives for Investment.
15. Potongan Berganda bagi Promosi Eksport
Syarikat yang menjalankan aktiviti promosi untuk meningkatkan eksport boleh menikmati potongan tambahan bagi perbelanjaan yang memenuhi syarat.
Contoh: Pengilang tempatan menyertai pameran perdagangan antarabangsa, menjalankan promosi produk di luar negara dan mencari pasaran eksport baharu. Perbelanjaan yang layak boleh dipertimbangkan untuk potongan berganda.
ADAKAH KERAJAAN MENERBITKAN SENARAI SYARIKAT PENERIMA INSENTIF?
Ini antara persoalan paling penting.
Laman rasmi Kementerian Kewangan (MOF) menyediakan maklumat mengenai pelbagai insentif cukai. MIDA pula menerbitkan garis panduan, aktiviti yang dipromosikan dan syarat permohonan.
Bagaimanapun, setakat semakan sumber awam, belum ditemui satu pangkalan data awam yang menyenaraikan secara menyeluruh semua nama syarikat penerima insentif, jenis kelulusan, tempoh manfaat dan nilai cukai yang dilepaskan.
Kita boleh menemui pengumuman kelulusan bagi syarikat tertentu melalui laporan tahunan, pengumuman Bursa Malaysia atau kenyataan media.
Tetapi maklumat tersebut masih berpecah-pecah.
Apa yang diperlukan ialah pelaporan yang lebih menyeluruh, sekurang-kurangnya merangkumi:
Nama syarikat dan entiti penerima insentif.
Jenis insentif yang diluluskan.
Tempoh dan syarat kelulusan.
Nilai pelaburan yang berkaitan.
Anggaran hasil cukai yang dilepaskan.
Impak kepada ekonomi seperti pekerjaan, gaji, eksport, pemindahan teknologi dan pembangunan vendor tempatan.
Ketelusan ini penting supaya rakyat dapat menilai sama ada manfaat ekonomi yang dijanjikan benar-benar setimpal dengan kos fiskal yang ditanggung kerajaan.
APA YANG KERAJAAN SENDIRI AKUI TENTANG INSENTIF CUKAI?
Dalam Tinjauan Fiskal dan Anggaran Hasil Kerajaan Persekutuan 2025, Kementerian Kewangan (MOF) menyatakan bahawa kerajaan sedang membangunkan Tax Expenditure Statement (TES).
TES bertujuan mengukur kehilangan hasil kerajaan akibat perubahan dasar percukaian, termasuk pengecualian dan pelepasan cukai.
Ini bermakna, laporan tersebut belum memberikan satu angka agregat yang boleh digunakan untuk menyatakan jumlah keseluruhan hasil cukai yang dilepaskan melalui semua insentif cukai.
JADI, BERAPA BANYAK HASIL CUKAI KERAJAAN YANG DILEPASKAN?
Kita perlu bezakan dua perkara:
Cukai yang tidak dikutip kerana insentif yang sah. Ini ialah kos fiskal atau hasil cukai yang dilepaskan oleh kerajaan untuk menggalakkan aktiviti ekonomi tertentu.
Cukai yang tidak dibayar akibat ketidakpatuhan atau penyalahgunaan insentif. Ini pula melibatkan isu kelayakan tuntutan, pematuhan syarat kelulusan dan kemungkinan manipulasi.
Kedua-duanya bukan perkara yang sama dan perlu dinilai secara berasingan.
Kita juga perlu melihat sama ada insentif yang diberikan benar-benar menghasilkan pulangan kepada negara, contohnya:
Berapa banyak pekerjaan berkualiti diwujudkan?
Berapa tinggi gaji yang dibayar kepada pekerja tempatan?
Berapa banyak teknologi dan kepakaran dipindahkan?
Berapa banyak vendor tempatan mendapat manfaat?
Berapa banyak cukai yang akhirnya dibayar oleh syarikat selepas tamat tempoh insentif?
Malaysia sememangnya memerlukan pelaburan asing dan domestik. Insentif cukai boleh menjadi salah satu alat untuk menarik pelaburan tersebut.
Namun, insentif bukan hadiah percuma. Ia menggunakan ruang fiskal kerajaan dan sepatutnya datang bersama pulangan ekonomi yang boleh diukur.
Kalau kerajaan boleh mengumumkan nilai pelaburan yang berjaya ditarik masuk, kerajaan juga patut menjelaskan berapa banyak hasil cukai yang dikorbankan untuk mendapatkannya.
Nota penting: Senarai ini ialah gambaran bentuk insentif dan kemudahan yang terdapat dalam rangka cukai dan pelaburan Malaysia. Ia bukan bermaksud kesemua 15 kemudahan terbuka untuk permohonan baharu pada masa ini. Kelayakan bergantung pada undang-undang, tarikh permohonan, kelulusan dan syarat khusus setiap skim. Bagi sektor pembuatan, kerangka New Incentive Framework (NIF) mula dilaksanakan pada 1 Mac 2026 dan permohonan baharu di bawah PIA 1986 tidak lagi diterima selepas tarikh tutup yang ditetapkan. Kelulusan sedia ada kekal tertakluk kepada syarat asal.