Ada Klasifikasi Barang Sifar GST, Tetapi Harga Barang Tetap Naik Juga

Rakyat dimaklumkan GST adalah cukai yang terpaksa dikutip akibat kehilangan pendapatan dari petroleum.

Di Malaysia hanya perniagaan yang mempunyai annual turnover atau jualan lebih RM500,000 setahun diwajibkan mendaftar untuk mengutip GST. Perniagaan dengan jualan kurang RM500,000 tidak wajib mendaftar untuk mengutip GST tetapi boleh secara sukarela mendaftar untuk melayakkan mereka menuntut input tax (Bila peniaga beli barang, raw material untuk bisnes dipanggil input tax)

Peniaga pisang goreng kalau jualan melebihi RM500,000 setahun wajiblah daftar GST.

Merujuk kepada laman web PricewaterhouseCoopers, tujuan GST adalah untuk memodenkan sistem percukaian dan meningkatkan kecekapan perniagaan di Malaysia. Ianya diwujudkan bagi menggantikan Sales and Service Tax (SST) berkuatkuasa pada 1 April 2015.

Memetik status Facebook YB Rafizi Ramli:

“Bayangkan setiap barang yang anda beli setiap hari dikenakan 6% cukai dari harga barangan yang dibeli.

Ini status yang mengelirukan. Sistem GST di Malaysia mempunyai dua kadar iaitu 6% dan 0%. Haa, baru tahu ya? Di antara bekalan yang tidak dikenakan GST adalah:

  • Hartanah Kediaman
  • Perkhidmatan Kewangan
  • Perkhidmatan Pendidikan Swasta dan Penjagaan Kanak-kanak
  • Perkhidmatan Penjagaan Kesihatan
  • Perkhidmatan Pengangkutan Awam

Itu baru definisi beserta contoh secara umum, jom kita perhalusi lagi apakah barangan dan perkhidmatan spesifik yang tidak dikenakan GST.

Perkhidmatan Sifar GST

Di antara perkhidmatan yang menikmati sifar GST adalah di dalam sektor pengangkutan antarabangsa, perkhidmatan insurans dan takaful, perkhidmatan telekomunikasi, perkhidmatan penghantaran duit dan suratkhabar atas talian.

Barangan Sifar GST
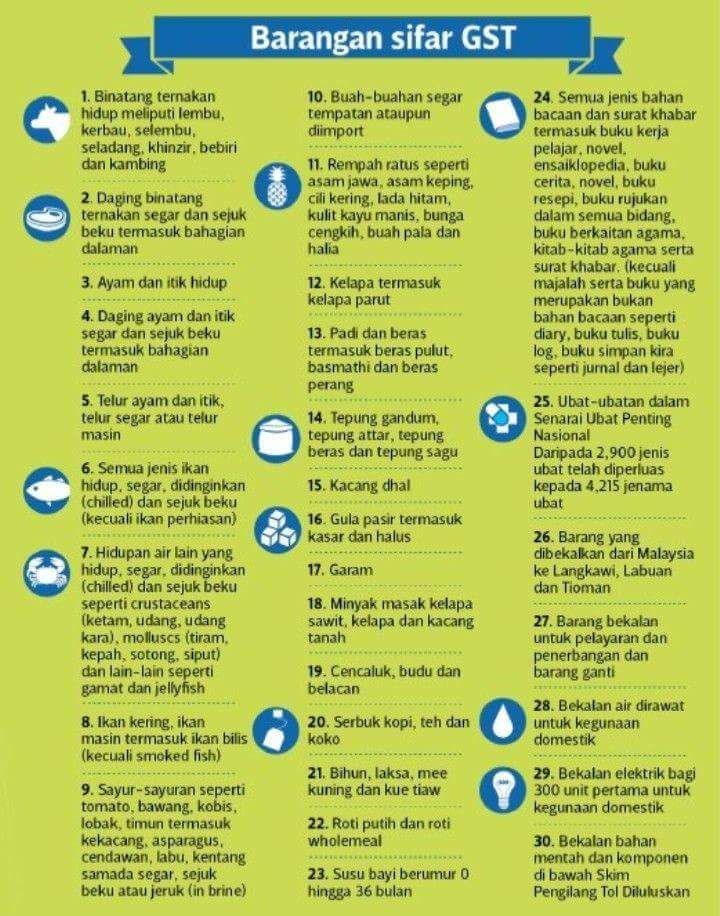
Manakala barangan sifat GST adalah seperti makanan asas dan keperluan seperti

  • beras, daging, ayam dan telur ayam.
  • makanan laut seperti ikan, ketam, udang.
  • sayur-sayuran, buah-buahan, rempah ratus, tepung, gula, garam, minyak masak, roti, susu bayi dan banyak lagi.
  • semua jenis bahan bacaan, ubat-ubatan, bekalan air dirawat dan bekalan elektrik juga tidak dikenakan GST.

Untuk senarai penuh, boleh muat turun Senarai Barang Bercukai Dan Tidak Bercukai daripada laman web rasmi Kastam Diraja Malaysia.

Pendek kata, banyak barang keperluan asas tak dikenakan GST, ini yang ramai tak tahu. Kalau orang kampung yang tak tahu silap haribulan kena ‘kencing’ dengan tauke kedai runcit. Kita tak mahu ada rakyat yang membayar cukai yang tidak sepatutnya.

Sasaran Kastam Kutip GST Setakat Ini Tercapai

Bagi tahun 2015, Jabatan Kastam Diraja Malaysia (JKDM) berjaya mengutip RM27.1 bilion untuk 9 bulan sejak perlaksanaannya pada April 2015.

Bagi tahun 2016 pula, JKDM mensasarkan RM39 bilion hasil daripada kutipan GST. Namun, mereka berjaya memungut RM41.2 bilion pula – 5.6% melebihi sasaran.

Untuk tahun 2017, JKDM mensasarkan RM40 bilion pula. Setakat 30 September 2017, mereka berjaya mengutip RM29.81 bilion – tak jauh daripada yang disasarkan dengan berbaki tiga bulan.

Sisi Lain Bagusnya GST

Peniaga yang dulunya suka lari dari bayar cukai, hari ni tak boleh lari lagi. Peniaga begini boleh tukar kereta beratus ribu setiap tahun dan lapor rugi tiap tiap tahun. Hari ni, dah susah untuk mereka buat begitu sebab JKDM akan kongsi dengan LHDN berapa sebenarnya jualan mereka.

Tahu tak berdasarkan penyata GST setiap syarikat, pihak JKDM boleh tahu berapa margin keuntungan dan kos pengeluaran. Semuanya dalam sistem mereka.

Contoh:

Kalau syarikat A ialah pembekal kepada syarikat B, maka daripada penyata GST syarikat A dan B ini pihak JKDM boleh tahu berapa margin keuntungan dan kos pengeluaran syarikat B. Jika didapati wujudnya manipulasi kos pengeluaran, maka Akta Kawalan Harga dan Anti Pencatutan boleh dikenakan kepada syarikat B.

Tapi itu teorinya, perlu ada penguatkuasaan yang sistematik kalau nak ‘perang’ dengan pengedar, pemborong dan peniaga yang naikkan harga sesuka hati. Maksud sistematik dekat sini adalah menggunakan sepenuhnya kecanggihan teknologi. Kalau masih guna pendekatan secara manual kirim salam sajalah.

Tapi Kenapa Harga Barang Naik Juga?

Masih ingat lagi kan kenyataan popular Datuk Ahmad Maslan, Timbalan Menteri Kewangan ketika itu yang berkata, “Harga barang boleh turun kerana GST”.

Secara logiknya, apabila Sales and Service Tax yang lama iaitu pada kadar 5%-15% digantikan dengan GST sebanyak 6%, pastinya harga barang akan turun.

Ditambah pula dengan betapa banyak perkhidmatan dan barangan yang dikecualikan GST, seterusnya pihak Kastam pula mencapai sasaran yang dikehendaki.

Menurut contoh yang diberi YB Nurul Izzah – “Harga ikan kembung pada asalnya dijual RM 12 hingga RM 14 sekilogram kini naik kepada RM 18 sekilogram, yakni mencatatkan kenaikan harga ikan kembung paling mahal pada Januari 2018”. Sumber : Malaysiakini

Jadi di manakah silapnya?

Salahkan Kapitalis? Kastam? Penguatkuasaan? Rakyat?

Ada banyak senario.

1. Kalau harga barang tak naik, ada peniaga yang mengurangkan kuantiti barangan. Sebagai contoh kalau dulu susu dipek dalam packaging 1 Kg, selepas perlaksanaan GST; packaging mengecil menjadi 900 gram. Harga susu tersebut tak naik kerana menggunakan taktik ini.

Jadi adakah kita nak salahkan sistem kapitalis yang mementingkan keuntungan?

2. Ada yang kata harga barang keperluan yang sifar GST naik sebab isu kos pengangkutan yang dikenakan GST. Barang-barang tu kena naik lori. Lori pula kena ada tayar, ada bateri yang dikenakan GST. Jika benar ini di antara puncanya, jadi takkan pihak kerajaan tak boleh buat apa-apa? Macam defeat the purpose pula barangan yang sifar GST kalau kos pengangkutan angkut barang-barang tersebut dikenakan GST.

3. Baru-baru ini Timbalan Perdana Menteri Datuk Seri Ahmad Zahid Hamidi kata orang tengah yang main peranan dalam drama harga barang.

“Ertinya kartel memainkan peranan sebagai orang tengah ambil margin (keuntungan) yang banyak, saya tak mahu musuh dengan mereka, tapi saya mewakili rakyat minta kartel atau orang tengah ini jangan salahkan kerajaan dan jangan jadikan rakyat mangsa serta meracuni fikiran mereka untuk membenci kerajaan.”

Sumber Astro Awani

Jika benar ini salah satu puncanya, jadi takkan pihak kerajaan tak boleh buat apa-apa?

Eh, tu ada KR1M, kerajaan dah cuba jual sendiri barang keperluan dengan harga lebih murah dari pasaran.

Ok, rasa-rasa konsep tu dah mula beri kesan atau tidak?

4. Atau nak salahkan Kementerian Perdagangan Dalam Negeri, Koperasi Dan Kepenggunaan (KPDNKK) yang gagal mengekang kenaikan harga barang yang tidak terkawal? Ada yang kata zaman teknologi ini sepatutnya pihak KPDNKK sudah mempunyai aplikasi atau pangkalan data harga semasa barang-barang keperluan. Sekarang ni kalau nak banding harga nak guna aplikasi apa?

Kalau nak tahu ada tempat nak buat bandingan harga ni. Bandinglah harga barangan di laman web Price Catcher.

“Situ boleh check harga barang? Tak pernah dengar pun?”…

“Macam tak user friendly je?”…

Boleh tanya di Parlimen kos pembangunan laman web tersebut.

5. Atau salahkan rakyat? Rakyat meluahkan perasaan di Facebook bukan main meriah, tapi nak buat aduan dekat KPDNKK pun segan. Kalau ikut statistik KPDNKK, angka itu nampak suam. Rujuk BILANGAN TRANSAKSI PERKHIDMATAN ONLINE KPDNKK 2018. Ada aplikasi EZ-ADU pun tak digunakan.

“Alah, kalau buat aduan bukan dorang nak ambil tindakan!”…

Adoi, susahlah macam ni.

Hapuskan GST?

Sebelum ada GST, selama ini hanya pembayar cukai sahaja yang ambil kisah apa yang kerajaan buat atau tidak buat dengan duit cukai.

Selepas ada GST, baru nampak ada kesedaran rakyat dalam hal ini.

Boleh dihapuskan jika ada alternatif yang lebih baik dan lebih mudah pelaksanaannya. Arab Saudi yang kaya dengan sumber minyak juga mengikut jejak langkah untuk laksana GST (VAT) di negara mereka.

Akhir Kata

Lihatlah dengan lebih jauh. Malaysia adalah negara kita. Sama-sama jadikan tanahair kita negara yang hebat.

Semua jenis cukai akan berlaku ketirisan dalam menguruskannya, ini hakikat yang perlu diterima. Ia belum sempurna.

Oleh itu, kami sebagai rakyat yang cintakan negara mencadangkan agar rakyat dan pihak kerajaan bersatu untuk memantau dan kalau boleh sehingga di setiap peringkat parlimen perlu ada badan pemantau supaya tidak ada pihak yang berani mengambil kesempatan.

Previous ArticleNext Article

Leave a Reply

Your email address will not be published. Required fields are marked *

This site uses Akismet to reduce spam. Learn how your comment data is processed.

10 Kesilapan Isi e-Filing Yang Ramai Orang Selalu Buat

Setiap kali musim e-Filing, ramai antara kita akan buka MyTax, masukkan maklumat gaji, tuntut pelepasan cukai dan tekan butang “Hantar”.

Nampak mudah. Tapi betul ke semua maklumat dah diisi dengan tepat?

Ada yang tersalah pilih borang. Ada yang terlupa masukkan bonus. Ada juga yang tak lapor pendapatan sewa sebab ingat dah ada potongan PCB, jadi tak perlu risau lagi.

Kesilapan macam ini mungkin nampak kecil, tetapi boleh menyebabkan kita terlepas pelepasan cukai, lambat menerima bayaran balik atau terpaksa membayar cukai tambahan.

Jom semak 10 kesilapan yang patut kita elakkan.

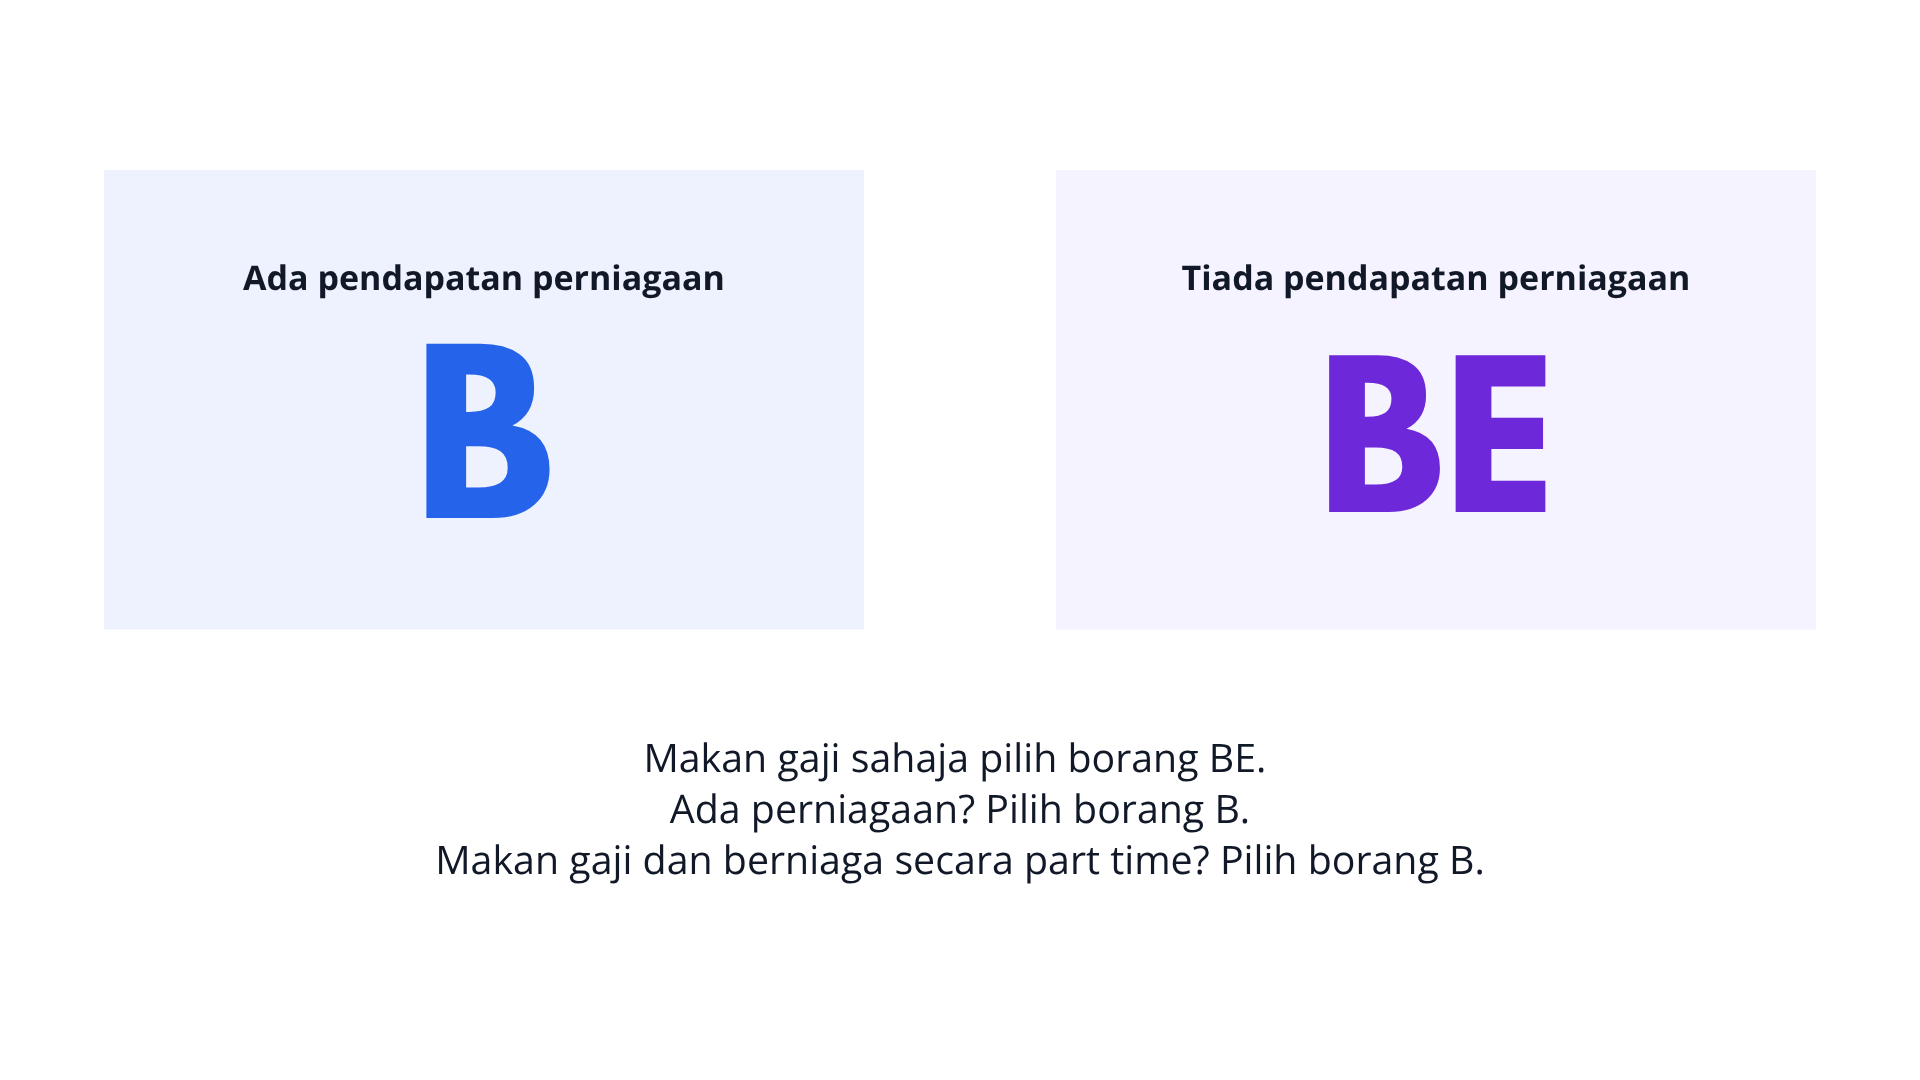
1. ❌ Tersalah pilih Borang B atau Borang BE

Ini antara perkara asas yang ramai pembayar cukai perlu faham.

Borang BE digunakan oleh individu pemastautin yang tidak menjalankan perniagaan, manakala Borang B digunakan oleh individu pemastautin yang menjalankan perniagaan.

Contohnya, Ali bekerja makan gaji dengan pendapatan tahunan RM72,000. Pada masa yang sama, dia menjalankan perniagaan menjual pakaian secara dalam talian (TikTok Shop, Shopee) dan memperoleh keuntungan bersih RM20,000 setahun.

Ali tidak boleh memilih Borang BE semata-mata kerana dia juga mempunyai pekerjaan tetap. Dia perlu menggunakan borang yang sesuai dengan keadaan pendapatannya.

Jika tersalah menghantar Borang BE, maklumat pendapatan perniagaannya mungkin tidak dilaporkan melalui borang yang sepatutnya.

Kesannya, Ali mungkin perlu mendapatkan panduan HASiL untuk membetulkan pelaporan cukainya.

Penting juga untuk diingat bahawa pendapatan sewa atau pendapatan sampingan tidak secara automatik bermaksud seseorang perlu menggunakan Borang B. Penentuan bergantung pada sifat pendapatan dan sama ada individu itu menjalankan perniagaan bagi tujuan cukai.

2. ❌ Tertinggal bonus ketika mengisi pendapatan penggajian

Katakan pendapatan penggajian seseorang sepanjang tahun ialah RM80,000, terdiri daripada:

  • Gaji tahunan: RM72,000
  • Bonus: RM8,000

Tetapi ketika mengisi e-Filing, dia hanya memasukkan RM72,000 dan terlupa memasukkan bonus.

Akibatnya, pendapatan penggajian terkurang lapor sebanyak RM8,000.

Jika tambahan pendapatan itu dikenakan cukai pada kadar marginal 19%, kesan cukai secara ilustrasi ialah:

RM8,000 × 19% = RM1,520

Jumlah sebenar bergantung pada pendapatan bercukai keseluruhan, pelepasan, rebat dan kadar cukai progresif.

Sebab itu, semak Borang EA atau EC dan pastikan jumlah pendapatan penggajian merangkumi gaji, bonus serta saraan bercukai lain yang berkaitan.

Dah hantar e-Filing? Jangan hantar borang baharu untuk tahun taksiran yang sama. Semak kaedah pindaan yang sesuai dengan HASiL kerana kesilapan ini melibatkan pendapatan terkurang lapor.

3. ❌ Tersalah pilih “Ya” untuk cukai ditanggung oleh majikan

Ada yang keliru antara cukai ditanggung majikan dengan Potongan Cukai Bulanan (PCB).

Ruangan “Cukai ditanggung oleh majikan” merujuk kepada keadaan majikan menanggung cukai pendapatan pekerja mengikut aturan pekerjaan. Ia bukan sekadar bermaksud majikan memotong PCB daripada gaji.

Bayangkan seorang pekerja sepatutnya menerima bayaran balik RM2,000, tetapi tersalah memilih “Ya” walaupun cukai sebenarnya ditanggung sendiri.

Kesilapan ini boleh menyebabkan bayaran balik tertangguh sementara maklumat disemak.

Isu ini pernah mendapat perhatian pada Mac 2026 apabila HASiL menjelaskan tindakan bagi kes pembayar cukai Tahun Taksiran 2025 yang tersilap memilih ruangan tersebut. Bagi kes yang disahkan, pembayar cukai tidak perlu meminda borang dan bayaran balik akan diproses secara berperingkat.

Jadi, jangan klik secara automatik. Fahami maksud setiap ruangan sebelum menghantar borang.

4. ❌ Tuntut Pelepasan Cukai untuk Perbelanjaan yang Sudah Dibayar oleh Majikan

Ramai tak sedar, bukan semua perbelanjaan yang layak mendapat pelepasan cukai boleh dituntut begitu sahaja, terutamanya apabila kos tersebut sudah ditanggung oleh majikan.

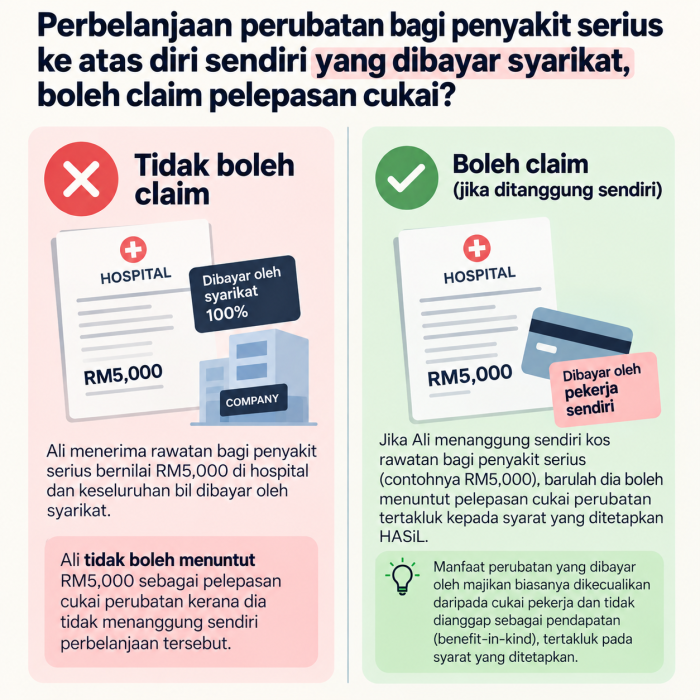
Contohnya, syarikat menyediakan manfaat perubatan yang menanggung 100% kos rawatan pekerja. Ali menerima rawatan penyakit serius bernilai RM5,000 dan keseluruhan bil dibayar oleh syarikat. Ali kemudian cuba menuntut RM5,000 yang sama sebagai pelepasan cukai perubatan dalam e-Filing.

Ini boleh menjadi kesilapan kerana Ali tidak menanggung sendiri perbelanjaan tersebut.

Apa yang perlu dibuat? Semak syarat khusus bagi setiap kategori pelepasan cukai dan pastikan tuntutan dibuat berdasarkan perbelanjaan yang benar-benar layak dituntut.

Ingat, tuntutan pelepasan cukai bukan sekadar tentang berapa banyak kita berbelanja, tetapi juga sama ada perbelanjaan itu memenuhi syarat yang ditetapkan.

Perbelanjaan perubatan bagi penyakit serius termasuk rawatan dibuat ke atas penyakit seperti sindrom Kurang Daya Ketahanan (AIDS), sindrom Parkinson, barah, penyakit buah pinggang, leukemia dan lain-lain penyakit yang serupa. ‘Lain-lain penyakit yang serupa’ termasuk serangan jantung, pulmonari hypertension, penyakit hati kronik, fulminant viral hepatitis, trauma kepala dengan defisit nurologikal, ketumbuhan otak dan kecacatan kepada pembuluh darah, melepuh dan melecur yang keterlaluan, pemindahan organ utama dan pemotongan kaki dan / atau tangan. Potongan sehingga RM10,000 dibenarkan ke atas amaun yang dibelanjakan untuk rawatan ke atas diri sendiri, pasangan atau anak. Rujuk Nota Penerangan BE

5. ❌ Tuntut pelepasan cukai, tetapi resit tak dapat dicari

Contohnya, seseorang menuntut pelepasan bagi pembelian komputer riba bernilai RM3,000 tetapi tidak dapat mengemukakan bukti pembelian apabila diminta.

Jika tuntutan itu tidak dapat disokong dan akhirnya ditolak, pendapatan bercukainya mungkin meningkat RM3,000.

Pada kadar marginal 19%, kesan cukai secara ilustrasi ialah:

RM3,000 × 19% = RM570

Dia mungkin perlu membayar cukai tambahan RM570, bergantung pada pengiraan cukai sebenar.

Sebab itu, pastikan tuntutan memenuhi syarat dan simpan resit, invois serta dokumen sokongan yang berkaitan.

HASiL secara amnya menetapkan rekod dan dokumen berkaitan cukai perlu disimpan selama tujuh tahun mengikut keperluan undang-undang.

6. ❌ Salah masukkan nombor akaun bank

Katakan seseorang layak menerima bayaran balik cukai sebanyak RM1,800, tetapi tersalah memasukkan nombor akaun bank.

Kesilapan ini boleh menyebabkan bayaran balik tertangguh atau memerlukan pengesahan lanjut.

Duit itu tidak semestinya hilang, tetapi pembayar cukai mungkin perlu menghubungi HASiL untuk menyelesaikan masalah tersebut.

7. ❌ Terlupa memasukkan maklumat anak

Ini juga boleh berlaku kepada ibu bapa yang mempunyai beberapa orang anak.

Contohnya, seorang pembayar cukai terlupa menuntut pelepasan anak sebanyak RM2,000 yang sebenarnya layak.

Jika kadar marginal cukainya 19%, kesan cukai secara ilustrasi ialah:

RM2,000 × 19% = RM380

Dia mungkin terlepas peluang mengurangkan cukai sebanyak RM380.

Walau bagaimanapun, kelayakan dan jumlah pelepasan bergantung pada syarat yang ditetapkan bagi tahun taksiran berkenaan, termasuk keadaan dan status anak.

Jadi, jangan anggap maklumat yang diisi pada tahun sebelumnya semestinya sudah lengkap untuk tahun semasa.

8. ❌ Tak lapor pendapatan sewa rumah

Ini contoh yang dekat dengan kehidupan ramai pekerja makan gaji.

Amir bekerja dengan pendapatan tahunan RM90,000. Dalam masa yang sama, dia menyewakan sebuah rumah pada harga RM1,200 sebulan.

Pendapatan sewa setahun:

RM1,200 × 12 bulan = RM14,400

Katakan perbelanjaan sewa yang dibenarkan ialah RM3,000. Pendapatan sewa bersih untuk ilustrasi ialah RM11,400.

Jika pendapatan bercukai Amir sebelum mengambil kira pendapatan sewa ialah RM75,000 dan tambahan itu dikenakan cukai pada kadar marginal 19%, kesan cukai secara ilustrasi ialah:

RM11,400 × 19% = RM2,166

Jumlah sebenar bergantung pada pengiraan pendapatan berkanun sewa, perbelanjaan yang dibenarkan, pelepasan dan kadar cukai progresif.

Jangan anggap pendapatan sewa boleh diabaikan hanya kerana kita sudah mempunyai pekerjaan tetap dan PCB dipotong setiap bulan.

9. ❌ Tak lapor pendapatan freelance atau komisen

Siti bekerja sepenuh masa dan turut melakukan kerja freelance pada hujung minggu.

Sepanjang tahun, dia memperoleh pendapatan freelance bersih sebanyak RM18,000 daripada perkhidmatan reka bentuk dan pengurusan media sosial.

Dia menganggap pendapatan itu tidak perlu dilaporkan kerana bayaran diterima daripada pelanggan secara berasingan daripada gaji.

Jika pendapatan tersebut merupakan pendapatan perniagaan yang perlu dilaporkan, kesilapan ini boleh menyebabkan cukai terkurang dikira.

Dengan andaian keseluruhan RM18,000 itu merupakan tambahan kepada pendapatan bercukainya dan dikenakan cukai pada kadar marginal 19%, kesan cukai secara ilustrasi ialah:

RM18,000 × 19% = RM3,420

Pengiraan sebenar bergantung pada sifat pendapatan, perbelanjaan yang dibenarkan dan pengiraan cukai keseluruhan.

Perkara yang sama perlu diberi perhatian bagi pendapatan komisen, perniagaan dalam talian dan aktiviti lain yang menghasilkan pendapatan bercukai.

10. ❌ Tak lapor pendapatan luar negara kerana ingat semuanya bebas cukai

Ada orang bekerja di Singapura, kemudian memindahkan gaji ke akaun bank Malaysia. Ada juga yang menjalankan perniagaan melalui eBay.

Persoalannya, adakah semua pendapatan ini automatik bebas cukai di Malaysia?

Jawapannya, tidak semestinya. Layanan cukai bergantung pada jenis pendapatan, sumber pendapatan, status pemastautin cukai dan syarat pengecualian yang berkenaan.

Contohnya, Ali bekerja di Singapura dan menerima gaji SGD5,000 sebulan. Dia memindahkan gajinya ke akaun bank Malaysia. Pemindahan wang itu sahaja tidak bermaksud gajinya automatik dikenakan cukai di Malaysia. Ali lazimnya perlu membayar cukai pendapatan di Singapura kerana dia bekerja secara fizikal di sana.

Sebaliknya, Ali turut menjalankan perniagaan menjual barang melalui eBay. Jika perniagaan itu diuruskan dari Malaysia, keuntungan perniagaan tersebut perlu dinilai berdasarkan peraturan cukai Malaysia dan mungkin perlu dilaporkan dalam e-Filing.

Dah hantar e-Filing tetapi baru sedar ada kesilapan?

Jangan terus panik. Tetapi jangan biarkan kesilapan itu tanpa tindakan.

Langkah pertama ialah kenal pasti jenis kesilapan:

  • Terlupa tuntut pelepasan atau rebat: Semak sama ada pembetulan boleh dibuat melalui saluran pindaan yang dibenarkan.
  • Pendapatan terkurang lapor: Semak kaedah pindaan yang sesuai, termasuk Borang Nyata Terpinda jika memenuhi syarat.
  • Salah pilih ruangan atau maklumat peribadi: Semak dengan HASiL sama ada perlu meminda borang atau mengemas kini maklumat sahaja.
  • Salah maklumat akaun bank: Hubungi HASiL untuk mendapatkan panduan mengemas kini maklumat bayaran balik.

Kaedah pembetulan bergantung pada jenis borang, tahun taksiran, tempoh pindaan dan keadaan kes.

Rujuk panduan rasmi: https://www.hasil.gov.my/individu/pindaan-taksiran/

Kesimpulannya

Mengisi e-Filing bukan sekadar memasukkan angka daripada Borang EA dan menekan butang “Hantar”.

Kita perlu memastikan semua pendapatan yang perlu dilaporkan telah dimasukkan, pelepasan memenuhi syarat dan maklumat peribadi adalah tepat.

Lebih baik semak dua kali sebelum hantar daripada terpaksa membetulkan kesilapan kemudian.

Simpan artikel ini untuk rujukan musim e-Filing dan kongsikan kepada kawan-kawan yang sedang mengisi borang cukai mereka.