


Zakat KWSP: Kenapa Kena Bayar Walaupun Tak Keluarkan Duit?

Ramai mungkin tertanya-tanya, kalau duit KWSP masih tersimpan dan belum dikeluarkan, kenapa pula perlu bayar zakat setiap tahun?

Persoalan ini timbul selepas KWSP memperkenalkan kemudahan pembayaran Zakat Perniagaan Simpanan Shariah melalui potongan dividen tahunan. Untuk memahami rasionalnya, kita perlu melihat bagaimana Simpanan Shariah KWSP diuruskan dan bagaimana zakatnya dikira.

1. KWSP melaburkan simpanan ahli secara kolektif

Bagi Simpanan Shariah, caruman ahli dihimpunkan dalam satu portfolio pelaburan yang diuruskan oleh KWSP mengikut prinsip Syariah. Pelaburan ini menjana pulangan yang diagihkan kepada ahli dalam bentuk dividen tahunan.

Dalam urusan ini, KWSP bertindak sebagai wakil (wakil) dan pemegang amanah yang menguruskan serta melaburkan simpanan bagi pihak ahli berdasarkan akad wakalah.

2. Kenapa kena bayar zakat walaupun duit belum dikeluarkan?

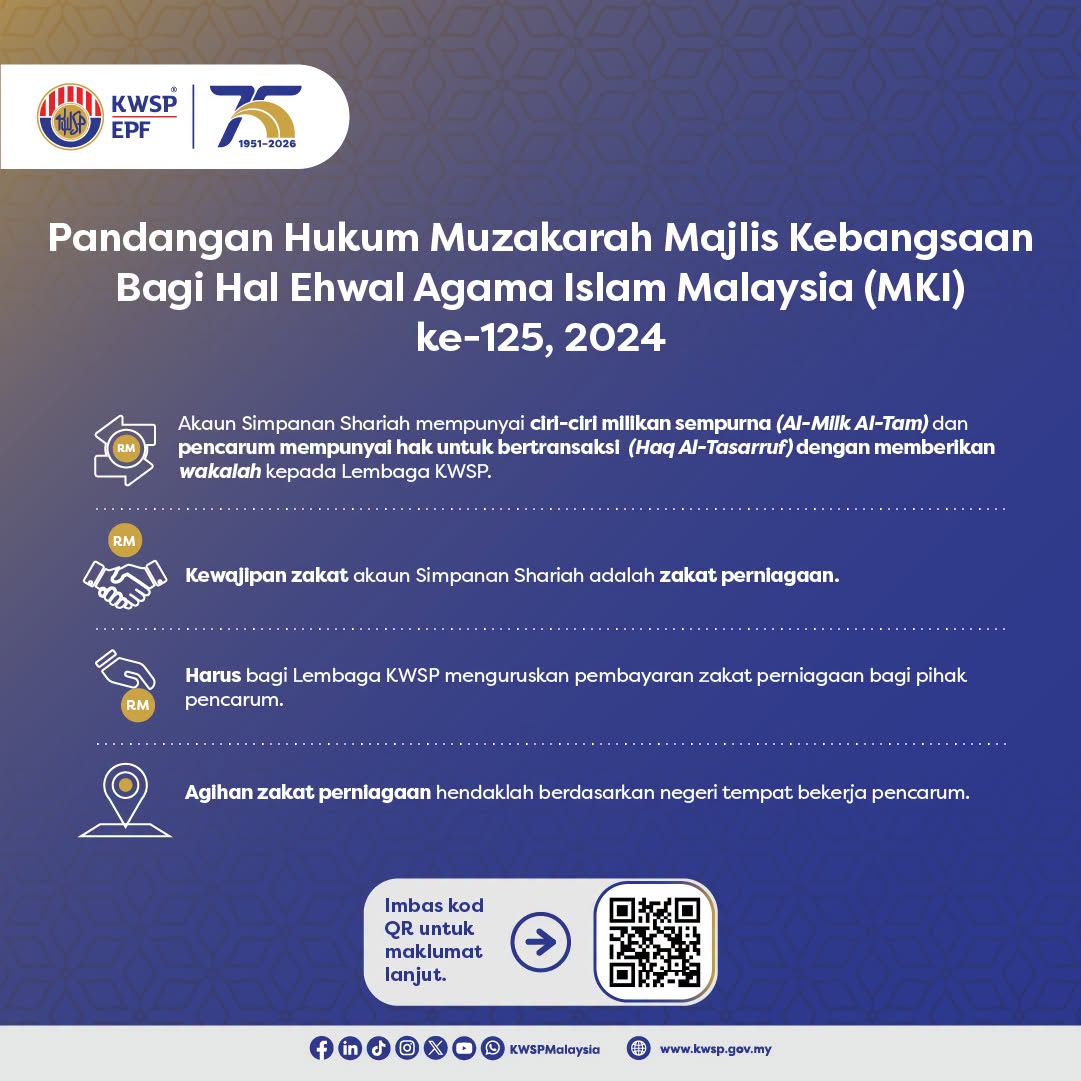
Persoalan ini telah dibincangkan dalam Muzakarah Jawatankuasa Fatwa Majlis Kebangsaan bagi Hal Ehwal Agama Islam Malaysia (MKI) kali Ke-125 pada 24 hingga 26 September 2024.

Muzakarah memutuskan bahawa akaun Simpanan Shariah memenuhi ciri pemilikan sempurna (al-milk al-tam) dan hak untuk berurus niaga (haq al-tasarruf) melalui pemberian wakalah kepada KWSP.

Oleh itu, kewajipan zakat bagi Simpanan Shariah ditetapkan sebagai zakat perniagaan tahunan, berkuat kuasa mulai tahun kewangan 2025. Kewajipan ini tidak bergantung pada sama ada ahli sudah mengeluarkan wang daripada akaun KWSP atau belum.
3. Bagaimana pula kalau simpanan tak cukup nisab?

Ini antara perkara yang mungkin mengejutkan ramai orang.

Biasanya, zakat individu dikaitkan dengan nisab, iaitu paras minimum harta yang ditetapkan untuk mewajibkan zakat. Namun, bagi Simpanan Shariah, KWSP menguruskan dana secara kolektif atau khultah, bukannya mengasingkan pelaburan bagi setiap ahli.

Oleh itu, penentuan nisab dibuat berdasarkan keseluruhan dana terkumpul yang tertakluk kepada zakat. Jumlah tanggungan zakat setiap ahli Muslim kemudiannya ditentukan secara berkadar berdasarkan Kadar Zakat Ahli masing-masing.

Maka, kewajipan ini boleh terpakai walaupun baki simpanan seseorang ahli secara individu berada di bawah nisab.

4. Macam mana nak bayar zakat KWSP?

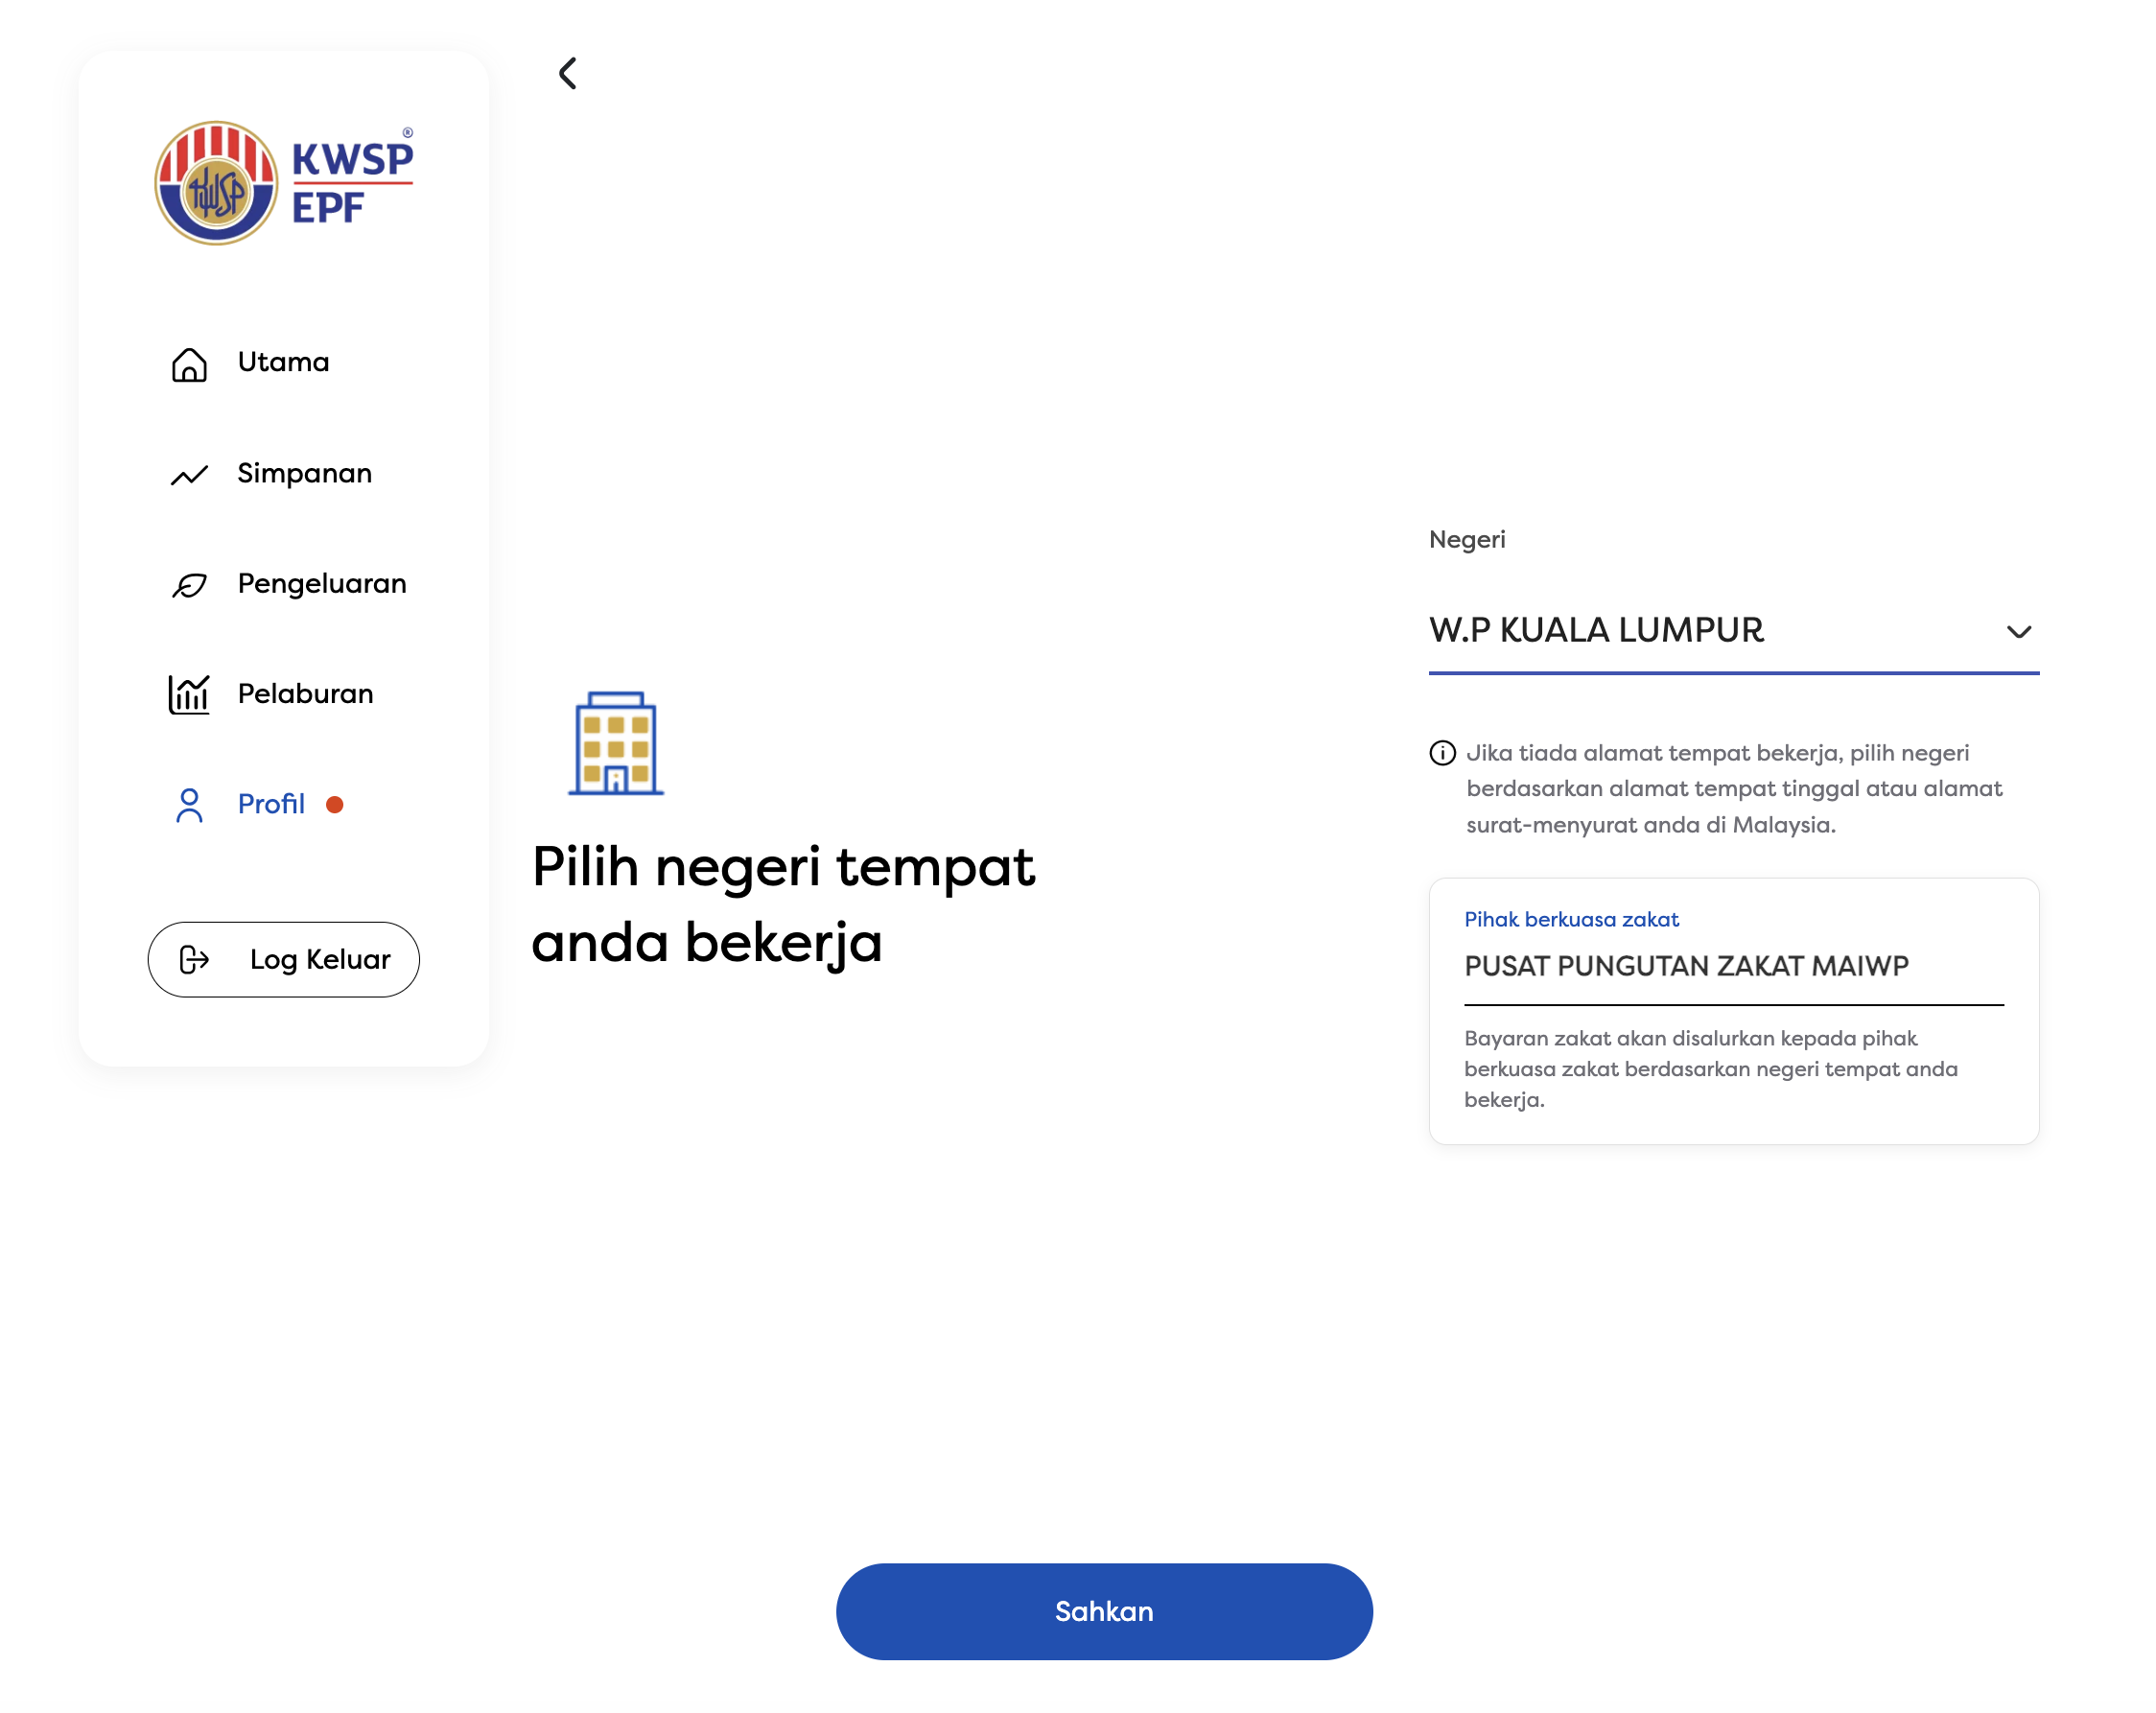
Ahli Muslim yang telah memilih Simpanan Shariah boleh memberikan persetujuan kepada KWSP untuk memotong zakat daripada dividen tahunan dan menyalurkannya kepada pihak berkuasa zakat negeri berkaitan.

Pilihan ini boleh dibuat melalui KWSP i-Akaun, portal i-Akaun (Ahli), Self-Service Terminal (SST) atau pejabat KWSP.

Cara mengaktifkan kemudahan zakat KWSP:

  1. Buka KWSP i-Akaun dan tekan menu Profil.
  2. Pilih menu Zakat.
  3. Buat pilihan untuk mewakilkan KWSP menguruskan pembayaran zakat bagi Simpanan Shariah anda.
  4. Lengkapkan maklumat dan sahkan pilihan.

Jika tidak memilih kemudahan potongan dividen, ahli tetap bertanggungjawab menguruskan pembayaran zakat perniagaan Simpanan Shariah sendiri berdasarkan kadar yang dimaklumkan oleh KWSP.

Kemudahan potongan ini bukan automatik; persetujuan ahli diperlukan terlebih dahulu.
5. Adakah sama dengan Simpanan Konvensional?

Tidak. Kaedah zakat bagi Simpanan Konvensional berbeza dan tertakluk kepada ketetapan serta kaedah yang berkaitan, termasuk zakat atas wang yang dikeluarkan apabila memenuhi syarat yang ditetapkan.

Bagi Simpanan Shariah yang telah dizakatkan melalui kemudahan ini, ahli tidak perlu membayar zakat sekali lagi secara berasingan atas simpanan yang sama apabila membuat pengeluaran.

Kesimpulan

Zakat KWSP ini bukan semata-mata zakat atas wang yang sudah berada dalam tangan. Bagi Simpanan Shariah, kewajipan zakat perniagaan ditentukan berdasarkan kaedah pengurusan pelaburan secara kolektif dan keputusan hukum yang berkaitan.

Kemudahan baharu KWSP ini bertujuan memudahkan ahli Muslim menunaikan kewajipan tersebut tanpa perlu menguruskan pengiraan dan pembayaran sendiri.

Satu lagi persoalan yang menarik: jika zakat ini dibayar melalui potongan dividen dan ahli menerima resit rasmi daripada pihak berkuasa zakat negeri, bolehkah bayaran tersebut dituntut sebagai rebat cukai pendapatan melalui e-Filing? Jawapannya boleh. Bayaran zakat KWSP ini boleh dituntut sebagai rebat cukai pendapatan sebab bayaran dibuat kepada pihak berkuasa zakat yang diiktiraf.

Previous Article

KWSP Suami Meninggal: Isteri Boleh Tuntut Sebagai Harta Sepencarian

Selama ini, apabila seorang suami meninggal dunia, ramai mungkin menganggap wang KWSP yang ditinggalkan akan terus menjadi harta pusaka dan dibahagikan kepada waris mengikut faraid.

Namun, perkembangan hukum dan keputusan Mahkamah Syariah menunjukkan perkara ini sebenarnya lebih kompleks.

Pada September 2025, Muzakarah Jawatankuasa Muzakarah Majlis Kebangsaan Bagi Hal Ehwal Agama Islam Malaysia (MKI) Kali Ke-128 memutuskan bahawa tuntutan harta sepencarian terhadap wang KWSP oleh ahli beragama Islam adalah diharuskan, tertakluk kepada pertimbangan dan keputusan Mahkamah Syariah.

Keputusan ini membawa satu implikasi penting kepada pasangan yang berkahwin.

Wang KWSP tidak semestinya keseluruhannya menjadi harta pusaka untuk difaraidkan.

Sekiranya Mahkamah Syariah memutuskan sebahagian wang tersebut merupakan hak harta sepencarian pasangan, bahagian itu akan diberikan kepada pasangan terlebih dahulu. Bahagian yang diperintahkan sebagai harta sepencarian tersebut pula tidak dikira sebagai harta pusaka pencarum dan tidak tertakluk kepada pembahagian faraid.

Tetapi sebenarnya, isu ini bukan bermula pada 2025

Menariknya, beberapa negeri sudah mempunyai perkembangan berkaitan isu ini sebelum keputusan Muzakarah Kebangsaan tersebut.

Kelantan: kes KWSP sebagai harta sepencarian sejak 2000-an

Antara kes yang sering dirujuk ialah Norhayati binti Yusoff lwn Ahmad Shah bin Ahmad Tabrani, yang diputuskan di Mahkamah Tinggi Syariah Kota Bharu, Kelantan.

Dalam kes tersebut, wang KWSP suami menjadi antara aset yang dituntut sebagai harta sepencarian.

Mahkamah mengiktiraf konsep sumbangan tidak langsung isteri. Walaupun isteri mungkin tidak membuat caruman KWSP secara langsung, sumbangan kepada rumah tangga boleh menjadi faktor dalam menentukan hak harta sepencarian.

Ini penting kerana ia menunjukkan bahawa persoalan harta sepencarian bukan semata-mata tentang siapa yang memasukkan duit ke dalam akaun.

Sumbangan pasangan kepada rumah tangga juga boleh mempunyai nilai dari sudut undang-undang Syariah.

Selangor pula mempunyai pendirian yang jelas

Dalam panduan Jabatan Mufti Selangor pada 2020 berkaitan wang KWSP selepas kematian suami, dinyatakan bahawa isteri boleh membuat tuntutan harta sepencarian sepanjang tempoh perkahwinan dengan arwah suami sebelum lebihan harta tersebut dibahagikan mengikut faraid.

Kemudian pada 2023, Selangor mempunyai fatwa khusus berkaitan harta sepencarian selepas kematian salah satu pihak dalam perkahwinan. Rujuk Fatwa Tentang Harta Sepencarian Selepas Kematian Salah Satu Pihak Dalam Perkahwinan Di Negeri Selangor.

Ini menunjukkan konsep tuntutan harta sepencarian selepas kematian bukan sesuatu yang hanya muncul selepas keputusan MKI pada 2025.

Johor: daripada pendirian lama kepada pendekatan baharu

Pendirian terdahulu di Johor menyatakan wang KWSP pencarum yang meninggal dunia merupakan harta pusaka dan tidak boleh dianggap sebagai harta sepencarian. Fatwa Johor yang lebih lama, dikeluarkan pada 2013, menyatakan:

“Apabila pencarum KWSP meninggal, wang KWSP ialah harta pusaka dan perlu difaraidkan; ia tidak boleh dijadikan harta sepencarian.

Namun, selepas keputusan MKI 2025, Johor mengambil pendekatan baharu yang membenarkan tuntutan harta sepencarian terhadap wang KWSP bagi ahli beragama Islam yang layak, tertakluk kepada keputusan Mahkamah Syariah. Rujuk Keputusan Jawatankuasa Fatwa Negeri Johor.

Perubahan ini menunjukkan bagaimana pendirian berkaitan KWSP dan harta sepencarian boleh berkembang mengikut keputusan hukum dan kerangka undang-undang semasa.

NegeriKedudukan yang ditemuiTahun / status
KelantanAda kes Mahkamah Tinggi Syariah yang membenarkan tuntutan terhadap KWSP sebagai harta sepencarian; turut ada fatwa berkaitan tuntutan harta sepencarian selepas kematianKes 2006; Fatwa Negeri 2002
SelangorSecara rasmi mengiktiraf bahawa selepas kematian salah satu pihak, pasangan boleh menuntut harta sepencarian. Soal jawab Mufti Selangor juga secara jelas menyebut isteri boleh menuntut harta sepencarian terhadap KWSP arwah sebelum baki difaraidkanFatwa 2023; panduan 2020
JohorDahulu berpendirian sebaliknya: KWSP ialah harta pusaka dan tidak boleh dijadikan harta sepencarian. Tetapi pada 2026, Jawatankuasa Fatwa Negeri Johor mengeluarkan keputusan baharu yang membenarkan tuntutan KWSP sebagai harta sepencarian, selaras dengan MKI 20252013 → berubah 2026
SarawakPernah memutuskan wang caruman KWSP tidak boleh dianggap harta sepencarian, sebaliknya harta pusaka yang difaraidkanKeputusan terdahulu

Jadi, apa maksudnya kepada pasangan?

Kita ambil contoh mudah.

Katakan seorang suami meninggal dunia dan meninggalkan RM500,000 dalam KWSP.

Isteri membuat tuntutan harta sepencarian.

Jika Mahkamah Syariah selepas mempertimbangkan tuntutan tersebut memutuskan bahawa RM150,000 adalah hak harta sepencarian isteri, maka RM150,000 itu bukan lagi sebahagian daripada harta pusaka suami untuk difaraidkan.

Baki RM350,000 pula barulah menjadi sebahagian daripada harta pusaka, tertakluk kepada proses pengurusan pusaka dan pembahagian mengikut faraid.

Jadi bukan bermaksud:

“Isteri automatik dapat separuh KWSP.”

Tidak.

Yang betul ialah:

“Isteri yang layak boleh membuat tuntutan, dan jumlah yang menjadi harta sepencarian bergantung kepada keputusan Mahkamah Syariah.”

Kenapa perkara ini penting untuk perancangan pusaka?

Sebab ramai orang melihat KWSP hanya daripada sudut simpanan persaraan.

Tetapi apabila berlaku kematian, ia menjadi sebahagian daripada proses pengurusan harta si mati.

Dalam konteks pasangan Islam, terdapat beberapa perkara yang perlu dibezakan:

Pertama, harta sepencarian.

Ini ialah tuntutan pasangan terhadap harta yang diperoleh sepanjang tempoh perkahwinan, tertakluk kepada undang-undang dan keputusan Mahkamah Syariah.

Kedua, harta pusaka.

Selepas hak-hak yang berkaitan seperti harta sepencarian ditentukan, baki harta si mati boleh menjadi harta pusaka.

Ketiga, faraid.

Baki harta pusaka kemudiannya dibahagikan kepada waris yang berhak mengikut hukum faraid.

Sebab itu seseorang tidak boleh terus melihat angka KWSP dan berkata:

“Ini semua akan difaraidkan.”

Ia bergantung kepada keadaan dan, bagi tuntutan harta sepencarian, keputusan Mahkamah Syariah.

Namun, jangan salah faham

Keputusan MKI 2025 bukan bermaksud setiap isteri automatik mendapat sebahagian daripada KWSP suami.

Ia hanya membuka ruang bahawa tuntutan tersebut diharuskan.

Tuntutan masih perlu dibuat dan dipertimbangkan oleh Mahkamah Syariah.

Jumlahnya juga tidak semestinya 50:50.

Mahkamah boleh melihat kepada pelbagai faktor dan bukti berkaitan sumbangan pasangan serta keadaan harta yang dituntut.

Satu lagi perkara penting ialah status keputusan hukum tersebut di setiap negeri. Keputusan Muzakarah MKI perlu dilihat bersama peruntukan dan proses undang-undang Syariah negeri masing-masing.

Daripada “siapa dapat KWSP?” kepada “apa hak setiap pihak?”

Ini sebenarnya perubahan cara kita melihat perancangan pusaka.

Bila seorang suami meninggal dunia, persoalannya bukan semata-mata:

“Berapa banyak isteri dapat?”

Tetapi:

“Apakah hak isteri sebagai pasangan? Apakah yang menjadi harta sepencarian? Apakah yang benar-benar menjadi harta pusaka? Dan siapa yang berhak menerima baki tersebut melalui faraid?”

Perbezaan ini nampak kecil, tetapi dari sudut nilai harta, ia boleh menjadi sangat besar.

Lebih-lebih lagi bagi keluarga yang mempunyai simpanan KWSP jutaan ringgit.

Maka, bagi pasangan yang beragama Islam, memahami kedudukan harta sepencarian dan faraid semasa masih hidup jauh lebih baik daripada cuba memahami semuanya selepas berlaku kematian.

KWSP bukan sekadar soal berapa banyak kita berjaya kumpul. Kita juga perlu tahu bagaimana wang itu akan diurus apabila kita sudah tiada.

Penafian: Artikel ini bertujuan memberikan maklumat umum dan bukan nasihat undang-undang, fatwa atau nasihat kewangan. Kedudukan harta sepencarian, tuntutan wang KWSP dan proses pembahagian harta pusaka boleh berbeza mengikut negeri, fakta kes dan keputusan Mahkamah Syariah. Pembaca disarankan mendapatkan nasihat daripada peguam syarie, pihak berkuasa agama negeri atau pihak yang berkelayakan sebelum membuat sebarang tuntutan atau keputusan berkaitan harta pusaka.





