Nak Melabur Saham Digi.com Bhd? Ambil Tahu 12 Perkara Ini Terlebih Dahulu

Digi.com Bhd adalah antara merupakan salah sebuah syarikat telekomunikasi yang terbesar di Malaysia. Kini, ia bernilai sebanyak RM36.3 bilion dalam market capitalisation. Baru-baru ini juga heboh berkenaan Telenor dan Axiata Bergabung di Arena Antarabangsa, Digi dan Celcom Bergabung di Malaysia.

Di sini, saya ingin berkongsi prestasi kewangan dan penilaian saham terkini bagi Digi.com Bhd. Jom kita lihat 12 perkara ini sebelum nak melabur ke dalam Digi.com.

1. Sumber Perolehan 2018

Pada tahun 2018, Digi.com Bhd telah merekodkan RM6.5 bilion dalam perolehan keseluruhan. Sumber perolehannya adalah seperti berikut:


No.


Sumber

Perolehan 2018

(RM Bilion)

Perolehan 2018

(%)

1Prepaid3.4152.2%
2Postpaid2.5238.6%
3Devices0.406.1%
4Lain-Lain0.203.1%
Jumlah Keseluruhan6.53100.0%

Sumber: Laporan Tahunan 2018 Digi.com Bhd

2. Segmen 1: Prepaid

Segmen Prepaid telah merekod penurunan dari segi perolehan dari RM4.61 bilion pada tahun 2014 kepada RM3.41 bilion pada tahun 2018. Ini disebabkan oleh penurunan dari segi jumlah subscribers dan Average Revenues per user (ARPU) sejak 2014.

Jumlah subscribers bagi Digi.com Bhd menurun dari 9.7 juta pada tahun 2014 kepada 8.9 juta pada tahun 2018. ARPU jatuh dari RM41 ke RM31 pada masa tersebut.

Sumber: Laporan Tahunan Digi.com Bhd

3. Segmen 2: Postpaid

Segmen Postpaid telah merekod peningkatan jualan dari RM1.72 bilion pada tahun 2014 kepada RM2.52 bilion pada tahun 2018. Ia berpunca daripada kenaikan jumlah subscribers secara stabil dari 1.7 juta pada 2014 ke sejumlah 2.8 juta pada 2018.

Peningkatan ini adalah lebih besar jika dibandingkan dengan penurunan ARPU dari RM82 pada tahun 2014 kepada RM76 pada tahun 2018.

Sumber: Laporan Tahunan Digi.com Bhd

4. Keputusan Kewangan Keseluruhan

Secara keseluruhannya, Digi.com Bhd telah merekodkan penurunan perolehan dari RM7.02 bilion pada tahun 2015 kepada RM6.34 bilion pada tahun 2018. Oleh itu, ia telah mencatatkan penurunan keuntungan bersih dari RM2.03 bilion pada tahun 2015 kepada RM1.48 bilion pada tahun 2018.

Ia berpunca daripada penurunan yang telah direkodkan oleh segmen Prepaid sejak tahun 2015.

Sumber: Laporan Tahunan Digi.com Bhd

5. Pengurusan Aliran Tunai

Dari tahun 2009 sehingga tahun 2018, Digi.com Bhd telah menjana RM21.87 bilion dalam aliran tunai operasi dan telah menerima RM206.00 juta dalam faedah. Ia juga menjana RM 2.22 bilion dalam hutang jangka panjang.

Daripada jumlah tersebut, Digi.com telah membiayai:

– RM 8.14 bilion dalam capital expenditures (CAPEX).

– RM 16.09 bilion dalam dividen kepada pemegang sahamnya.

Pada 31 Mac 2019, Digi.com Bhd telah mencatatkan RM243.85 juta dalam baki tunai. Terbuktilah, Digi.com Bhd merupakan sebuah syarikat yang mantap dari segi pengurusan aliran tunai dan berupaya untuk memberi dividen secara berterusan kepada pemegang sahamnya pada masa hadapan.

Sumber: Laporan Tahunan Digi.com Bhd

6. Kedudukan Kewangan Terkini

Pada 31 Mac 2019, Digi.com Bhd merekodkan RM4.45 bilion dalam liabiliti bukan semasa dan RM641.49 juta dalam ekuiti pemegang saham. Jadi, gearing ratio-nya adalah 693.17%. Dari sudut pandangan biasa, gearing ratio ini dianggap tinggi kerana ia jauh melebihi 50%.

Tetapi, jika kita lihat dari segi aliran tunai operasi, gearing ratio baginya agak rendah. Pada masa 10 tahun lepas, Digi.com Bhd berjaya menjana RM2.19 bilion dalam aliran tunai operasi setahun.

Maka, Digi.com Bhd berupaya menyelesaikan semua liabiliti bukan semasanya dalam masa 2 tahun.

7. Pandangan 2019

Digi.com Bhd telah memberikan panduan kepada pemegang sahamnya bagi jangkaannya dari segi prestasi kewangan untuk tahun 2019.

Ia adalah dirumuskan seperti berikut:

No.Key Performance Index (KPI)Panduan 2019
1Service Revenue
(Jumlah Perolehan Prepaid dan Postpaid)
Kekal Pada Tahap 2018
(RM 5.92 bilion)
2EBITDA
(Earnings before Interest, Tax, Depreciation & Amortisation)
Pertumbuhan Rendah
3CAPEX to Service Revenue11% – 12%

Sumber: Laporan Tahunan 2018 Digi.com Bhd

8. Teknologi 5G

Kini, Digi.com Bhd mempunyai fibre network sepanjang 8,400 km dan mencapai sebanyak 89% & 65% liputan dalam 4G LTE & 4G LTE-A di Malaysia. Pada tahun 2019, Digi.com Bhd akan mula mengaji potensi 5G dan aplikasinya dari segi Augmented Reality (AR) untuk bidang pendidikan dan Virtual Reality (VR) untuk bidang gaming atau eSports.

9. Siapa Pemilik Terbesar Digi.com Bhd?

Pada 6 Mac 2019, 5 pemegang saham yang terbesar dan pemegangan saham mereka adalah seperti berikut:


No.


Pemegang Saham Utama

Pemegangan

Saham (%)

1Telenor Asia Pte Ltd49.00%
2Employees Provident Fund Board13.45%
3Amanah Saham Bumiputera7.61%
4Kumpulan Wang Persaraan (Diperbadankan)3.40%
5Urusharta Jammah Sdn Bhd1.44%

Sumber: Laporan Tahunan 2018 Digi.com Bhd

10. P/E Ratio

Pada 21 Mei 2019, harga saham bagi Digi.com Bhd ialah RM4.67. Pada tahun 2018, ia telah menjana 19.8 sen dalam Earnings Per Share (EPS). Maka, P/E Ratio terkini bagi Digi.com Bhd ialah 23.59, setaraf 10-tahun purata P/E Ratio iaitu sebanyak 23.34.

Sumber: Laporan Tahunan 2018 Digi.com Bhd

11. P/B Ratio

Pada 31 Mac 2019, Digi.com Bhd merekodkan RM0.083 dalam aset bersih setiap saham. Jadi, P/B Ratio terkini bagi Digi.com Bhd ialah 56.27. Bagi Digi.com Bhd, kiraan P/B Ratio tidak bermakna kerana syarikat ini tidak perlu bergantung pada ekuiti pemegang saham untuk berfungsi.

12. Kadar Dividen

Digi.com Bhd telah membayar dividen secara konsisten. Tetapi, jumlah pembayaran Dividends Per Share (DPS) telah menurun dari RM0.26 pada tahun 2014 kepada RM0.20 pada tahun 2018. Ini disebabkan oleh penurunan keuntungan bersih yang dicatatkan sejak tahun 2015.

Jika Digi.com Bhd berupaya mengekalkan DPS-nya pada tahap RM0.20, kadar dividen terkininya adalah 4.28% setahun. Ia adalah lebih rendah jika dibandingkan dengan 10-tahun puratanya sebanyak 4.94% setahun.

Sumber: Laporan Tahunan Digi.com Bhd

Sudut Pandangan

Digi.com Bhd ialah salah satu saham yang dikenali sebagai Dividend Stock pada golongan pelabur di Malaysia. Tetapi, harga sahamnya telah menurun daripada RM6.40 pada awal tahun 2015 ke RM 4.67 pada masa kini.

Kenapa?

Ini disebabkan oleh penurunan keuntungan bersih bagi Digi.com Bhd dari tahun 2015. Pergerakan harga saham adalah bergantung pada keuntungan saham.

Jadi, itulah sebab pelabur bijak melakukan Fundamental Analisis untuk mengaji model perniagaan dan prestasi kewangan sebuah saham terlebih dulu sebelum melabur ke dalam saham tersebut.

Bagi Digi.com Bhd, penilaian sahamnya ialah seperti berikut:

– P/E Ratio: 23.59.

– P/B Ratio: 56.27.

– Kadar Dividen: 4.28% setahun.

Jadi, wajarkah kamu nak melabur ke dalam Digi.com Bhd pada masa kini?

Itu bergantung kepada pelan pelaburan masing-masing.

Biodata Penulis

Ian Tai merupakan Pengasas portal saham Bursaking.com.my dan Editor di KCLau.com. Beliau juga merupakan Penyumbang Artikel kepada The Fifth Person, Value Invest Asia dan Small Cap Asia, laman-laman web saham terkemuka di Singapura.

Previous ArticleNext Article

Leave a Reply

Your email address will not be published. Required fields are marked *

This site uses Akismet to reduce spam. Learn how your comment data is processed.

Pinduoduo: Ancaman Baharu kepada Shopee dan MR DIY?

Selama ini, pengguna Malaysia sudah terbiasa membeli barangan murah melalui Shopee. Untuk barangan rumah, aksesori, perkakasan dan keperluan harian pula, MR DIY menjadi antara pilihan utama pengguna yang mementingkan harga berpatutan.

Tetapi kini, muncul satu lagi pemain yang berpotensi mengubah landskap persaingan tersebut: Pinduoduo.

Platform e-dagang dari China ini mula menjalankan kempen khusus untuk pengguna Malaysia pada Disember 2025. Menjelang Mac dan April 2026, aplikasinya semakin mendapat perhatian apabila pengguna berkongsi penemuan produk yang dijual pada harga jauh lebih rendah berbanding pasaran tempatan.

Menurut laporan The Edge Malaysia pada September 2026, seorang pengguna membeli krim pada harga RM8 berbanding lebih RM24 di pasaran tempatan. Seorang lagi membeli 30 gulung tisu tandas pada harga RM20.

Malah, laporan yang sama membandingkan harga selipar di kedai fizikal, sekitar RM16 dengan produk serupa di Pinduoduo pada harga RM3.50. Perbezaan harganya kira-kira 78%!

Ini bukan lagi sekadar persaingan antara dua aplikasi membeli-belah. Ia membuka persoalan lebih besar tentang bagaimana produk dihasilkan, diedarkan dan dijual kepada pengguna.

1. Apa sebenarnya kelebihan Pinduoduo?

Pinduoduo diasaskan di China pada 2015 dan syarikat induknya, PDD Holdings, disenaraikan di Nasdaq pada 2018.

Model perniagaannya menggabungkan beberapa pendekatan yang menarik.

Pertama, platform ini menghubungkan pengguna dengan rangkaian pengeluar dan penjual, termasuk pengeluar yang mampu membekalkan barangan pada kos rendah.

Kedua, Pinduoduo membangunkan model social commerce, termasuk pembelian berkumpulan atau team purchase. Pengguna boleh berkongsi tawaran dengan orang lain bagi mendapatkan harga yang lebih menarik.

Ketiga, platform ini memanfaatkan skala permintaan. Apabila ramai pengguna membeli produk yang sama, penjual mempunyai peluang untuk meningkatkan jumlah jualan dan mengoptimumkan kos pengeluaran serta pengedaran.

Walau bagaimanapun, harga murah bukan bermaksud semua produk semestinya lebih berkualiti rendah atau setiap produk pasti lebih murah daripada Shopee. Pengguna masih perlu membandingkan spesifikasi, kualiti, kos penghantaran dan syarat pembelian.

2. Berapa murah produk Pinduoduo berbanding pasaran tempatan?

Laporan The Edge Malaysia memberikan beberapa contoh yang menunjukkan jurang harga yang ketara.

ProdukHarga di PinduoduoHarga perbandingan tempatan
KrimRM8Lebih RM24
30 gulung tisu tandasRM20Dilaporkan 30%–40% lebih murah berbanding kedai runcit tempatan
SeliparRM3.50Sekitar RM16 di kedai fizikal

Sumber: The Edge Malaysia, September 2026. Harga ialah contoh yang dilaporkan, bukan purata harga pasaran atau perbandingan bagi semua produk.

Bagi selipar, perbezaan RM12.50 bersamaan kira-kira 78.1% daripada harga runcit RM16.

Namun, perbandingan ini perlu dilihat secara berhati-hati. Produk yang kelihatan serupa mungkin berbeza dari segi bahan, ketahanan, spesifikasi, jaminan dan kos selepas jualan.

Selain itu, laporan tersebut menyatakan bahawa penghantaran percuma melalui laluan laut boleh mengambil masa sekitar 15 hingga 30 hari untuk transit, tidak termasuk keseluruhan proses pemenuhan pesanan.

Maka, pengguna sebenarnya membuat pertukaran antara harga dengan masa menunggu dan kemudahan mendapatkan produk.

3. Adakah Shopee berada dalam bahaya?

Shopee bukan pemain kecil yang mudah diketepikan.

Shopee dikendalikan oleh Sea Limited, syarikat teknologi yang turut mempunyai perniagaan permainan digital Garena serta perkhidmatan kewangan digital Monee.

Berdasarkan keputusan kewangan tahun penuh 2025, Sea Limited mencatatkan:

  • Hasil kumpulan sebanyak US$22.9 bilion, meningkat 36.4% berbanding 2024.
  • Keuntungan bersih sebanyak US$1.6 bilion, berbanding US$447.8 juta pada 2024.
  • Shopee merekodkan nilai barangan kasar atau GMV sebanyak US$127.4 bilion, meningkat 26.8%.
  • Hasil Shopee mencapai US$16.6 bilion, meningkat 33.4%.
  • Shopee mempunyai kira-kira 400 juta pembeli aktif dan 20 juta penjual sepanjang 2025.

Angka ini menunjukkan bahawa Shopee masih mempunyai skala operasi yang besar.
Sumber: Sea Limited, keputusan kewangan 2025.

Tetapi skala besar tidak bermaksud tiada tekanan persaingan.

Shopee perlu mengekalkan keseimbangan antara harga yang menarik, kos penghantaran, subsidi promosi, komisen penjual dan keuntungan platform.

Jika pengguna mula membandingkan setiap produk dengan harga terus dari China, penjual yang bergantung kepada produk generik mungkin berdepan tekanan margin keuntungan.

Sebahagian penjual juga mungkin perlu mengurangkan harga, mencari pembekal lebih kompetitif atau menawarkan produk yang mempunyai nilai tambah.

Dalam jangka panjang, persaingan bukan hanya tentang siapa yang mempunyai aplikasi paling popular, tetapi siapa yang mampu menawarkan gabungan harga, kualiti, penghantaran dan pengalaman pelanggan yang paling menarik.

4. Bagaimana pula dengan MR DIY?

Bagi MR DIY, ancamannya berbeza daripada Shopee.

MR DIY mempunyai rangkaian kedai fizikal dan menawarkan pelbagai barangan perkakasan, aksesori rumah, produk dapur, alat tulis serta keperluan harian.

Pengguna boleh datang ke kedai, melihat barangan dan membawanya pulang pada hari yang sama. Kelebihan ini tidak mudah digantikan oleh penghantaran rentas sempadan yang mengambil masa lebih lama.

Namun, terdapat kategori produk yang lebih mudah dibandingkan dari segi harga, seperti bekas penyimpanan, aksesori dapur, barangan plastik, hiasan rumah dan peralatan kecil.

Jika produk serupa boleh diperoleh pada harga yang jauh lebih rendah melalui platform luar negara, sebahagian pengguna mungkin mengubah tabiat membeli-belah mereka.

Prestasi kewangan MR DIY masih menunjukkan pertumbuhan

Bagi tahun kewangan 2025, MR DIY mencatatkan:

  • Hasil sebanyak RM4.95 bilion, berbanding RM4.65 bilion pada 2024.
  • Keuntungan bersih sebanyak RM632.69 juta, berbanding RM568.94 juta pada 2024.
  • Rangkaian sebanyak 1,556 cawangan, meningkat 8.4% berbanding tahun sebelumnya.
  • Jumlah transaksi sebanyak 197.8 juta, meningkat 8.2%.
  • Purata nilai setiap bakul pembelian menurun 1.6%.

Angka tersebut dilaporkan oleh Bernama berdasarkan keputusan kewangan MR DIY.
Sumber: BernamaBiz, Februari 2026.

Data ini penting kerana ia menunjukkan bahawa MR DIY masih berkembang ketika persaingan e-dagang semakin sengit.

Penurunan purata nilai bakul pembelian pula tidak boleh dikaitkan secara langsung dengan Pinduoduo. Ia hanya satu petunjuk yang wajar diperhatikan bersama faktor lain seperti strategi harga, campuran produk dan keadaan pengguna.

Bagi MR DIY, cabarannya ialah memastikan pengguna masih mempunyai sebab untuk membeli di kedai fizikal walaupun terdapat alternatif lebih murah dalam talian.

5. Berapa harga saham PDD Holdings, Sea Limited dan MR DIY?

Jika mahu melihat isu ini daripada perspektif pelaburan, tiga saham yang boleh diperhatikan ialah PDD Holdings di Nasdaq, Sea Limited di New York Stock Exchange dan MR DIY di Bursa Malaysia.

Berikut ialah harga penutupan pada 23 Oktober 2026.

SyarikatKod sahamHarga penutupanPasaran
PDD HoldingsNASDAQ: PDDUS$79.04Amerika Syarikat
Sea LimitedNYSE: SEUS$74.63Amerika Syarikat
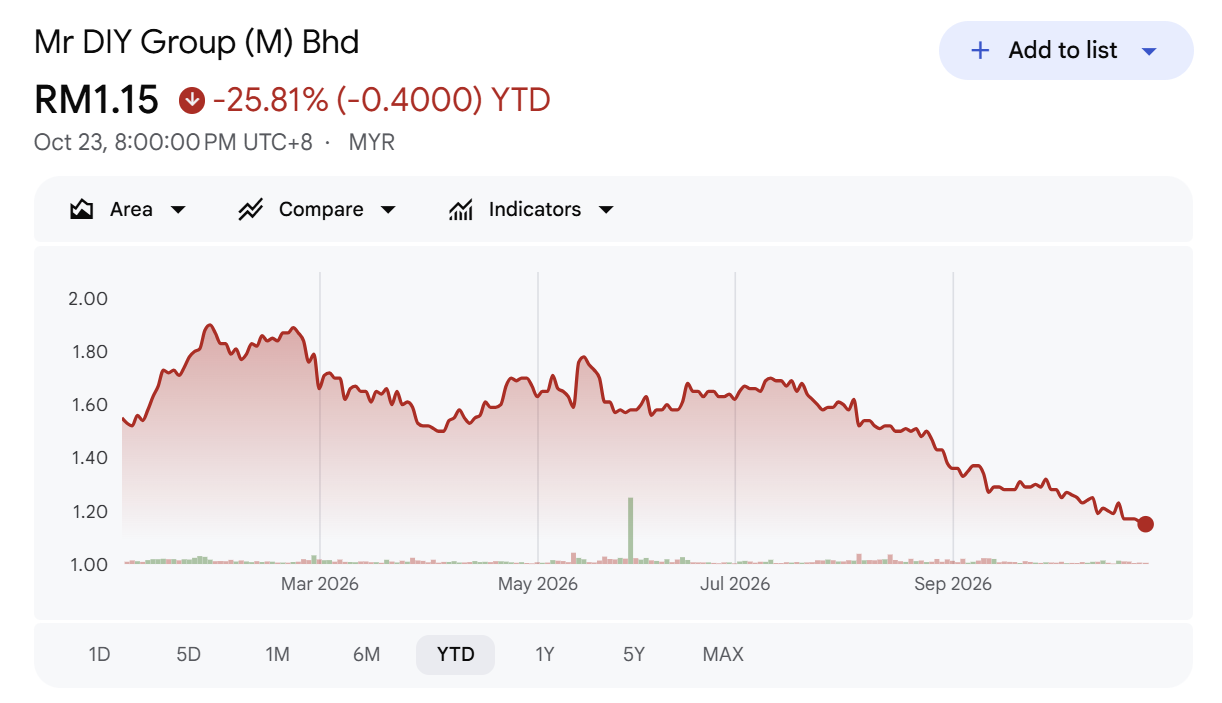
MR DIY GroupBursa: 5296RM1.15Malaysia

Sumber: StockAnalysis, Sea Limited Investor Relations dan The Star Market Watch. Harga dalam mata wang asal dan bukan harga masa nyata.

Saham PDD Holdings, syarikat induk kepada Pinduoduo dan Temu, pernah mencecah paras tertinggi 52 minggu pada US$139.41 pada 29 Oktober 2025. Namun, pada 23 Oktober 2026, sahamnya ditutup pada US$79.04, iaitu penurunan sekitar 43.3% daripada paras tertinggi tersebut. Berdasarkan semakan terkini pada Oktober 2026, saham PDD Holdings diklasifikasikan sebagai tidak patuh Syariah oleh beberapa platform saringan saham Islam seperti Musaffa dan HalalScreener.

Ini bermakna harga penutupannya kira-kira 43.3% di bawah paras tertinggi 52 minggu yang dipaparkan. Walau bagaimanapun, pergerakan tersebut tidak boleh dianggap berpunca daripada persaingan di Malaysia kerana PDD Holdings mempunyai operasi besar di China dan turut mengendalikan Temu.

Bagi Sea Limited, harga penutupannya ialah US$74.63. Sea turut mempunyai pendedahan kepada permainan digital dan perkhidmatan kewangan, jadi prestasi sahamnya tidak mencerminkan Shopee sahaja.

Sementara itu, saham MR DIY ditutup pada RM1.15, penurunan 25.81% sejak awal tahun (YTD), bersamaan susut RM0.40 sesaham daripada RM1.55 pada awal tahun.

Nota: Ketiga-tiga saham ini tidak boleh dibandingkan secara terus berdasarkan harga seunit. Jumlah saham diterbitkan, struktur modal, mata wang, pertumbuhan keuntungan dan penilaian pasaran mereka berbeza. Harga saham yang menurun juga tidak membuktikan bahawa Pinduoduo telah menjejaskan prestasi kewangan pesaingnya.

6. PDD Holdings sendiri mencatatkan hasil lebih RMB400 bilion

Saiz perniagaan syarikat induk Pinduoduo turut menjelaskan mengapa model perniagaannya wajar diberi perhatian.

Bagi tahun kewangan 2025, PDD Holdings melaporkan:

  • Hasil sebanyak RMB431.85 bilion, meningkat kira-kira 9.7% berbanding 2024.
  • Keuntungan bersih sebanyak RMB97.84 bilion, menurun daripada RMB112.43 bilion pada 2024.

Angka ini merangkumi perniagaan kumpulan PDD Holdings, termasuk Pinduoduo dan Temu, bukannya prestasi Pinduoduo di Malaysia sahaja. Sumber: Laporan tahunan PDD Holdings 2025 kepada SEC.

Hasil yang besar memberikan gambaran tentang skala operasi kumpulan tersebut. Namun, penurunan keuntungan bersih pada 2025 menunjukkan bahawa pertumbuhan hasil tidak semestinya membawa kepada pertumbuhan keuntungan pada kadar yang sama.

Bagi pelabur, perkara yang lebih penting ialah sama ada syarikat dapat mengekalkan pertumbuhan, mengurus kos, mempertahankan margin dan memenuhi keperluan kawal selia di pasaran yang diceburinya.

7. Isu lebih besar: Adakah semua pemain bersaing di padang yang sama?

Persaingan harga bukan semata-mata isu antara platform e-dagang.

Peniaga tempatan perlu menanggung pelbagai kos, termasuk sewa premis, gaji pekerja, caruman berkanun, pergudangan, pengedaran dan pematuhan peraturan yang berkaitan.

Penjual yang menghantar barangan terus dari luar negara mungkin mempunyai struktur kos yang berbeza. Perbezaan ini boleh memberi kesan kepada harga yang mampu ditawarkan kepada pengguna.

Dalam laporan September 2026, The Edge Malaysia mengetengahkan kebimbangan pemain industri tentang kesamarataan syarat persaingan, termasuk isu pematuhan dan struktur kos.

Pada masa yang sama, pengguna mendapat manfaat daripada pilihan yang lebih banyak dan harga yang lebih kompetitif.

Cabaran kepada pihak berkuasa ialah memastikan peraturan dilaksanakan secara adil tanpa menafikan manfaat e-dagang rentas sempadan kepada pengguna.

Bagi peniaga Malaysia, jawapannya juga bukan sekadar meminta perlindungan daripada pesaing luar. Mereka perlu meningkatkan produktiviti, memperkukuh jenama, memperbaiki pengalaman pelanggan dan membangunkan produk yang tidak mudah digantikan oleh barangan generik.

Kesimpulan: Persaingan baharu bukan lagi sekadar siapa menjual paling murah

Kehadiran Pinduoduo memberi isyarat bahawa persaingan runcit semakin merentas sempadan.

Shopee mempunyai skala pembeli dan penjual yang besar. MR DIY mempunyai rangkaian kedai fizikal serta kemudahan pembelian segera. Pinduoduo pula membawa pendekatan yang menekankan harga rendah dan hubungan terus antara pengguna dengan penjual.

Ketiga-tiganya mempunyai kekuatan dan cabaran yang berbeza.

Bagi pengguna, perkembangan ini membuka lebih banyak pilihan. Bagi peniaga dan pelabur, ia menimbulkan persoalan tentang kemampuan mengekalkan margin keuntungan apabila pengguna semakin mudah membandingkan harga di seluruh dunia.

Akhirnya, syarikat yang mampu menggabungkan harga kompetitif, kualiti, kemudahan, kepercayaan dan keuntungan yang mampan akan mempunyai kedudukan lebih baik dalam persaingan jangka panjang.

Persoalannya, adakah peniaga tempatan mampu menyesuaikan diri dengan era harga terus dari China, atau mereka akan terus bersaing menggunakan model perniagaan yang sama?

Penafian :
Kandungan ini tidak disemak atau diluluskan oleh Suruhanjaya Sekuriti Malaysia (SC). Maklumat yang terkandung di dalam artikel ini adalah untuk tujuan maklumat sahaja dan tidak boleh dianggap sebagai nasihat pelaburan. Semua keputusan pelaburan adalah tanggungjawab individu dan anda harus mendapatkan nasihat daripada penasihat kewangan berlesen sebelum membuat sebarang keputusan pelaburan. Pelaburan dalam saham melibatkan risiko dan keuntungan sendiri. Prestasi masa lalu juga tidak menjamin prestasi masa hadapan.

Berminat nak buka akaun saham CDS dengan CGSI (sebelum ini dikenali sebagai CGS-CIMB)? Sekarang dah mudah, boleh buka secara atas talian (online) sahaja. Kelulusan pun segera jika tiada apa-apa isu.

Rujuk tutorial mudah ini > Tutorial Buka Akaun CDS Online Dengan CGSI (CGS-CIMB), Beli Saham Bursa Malaysia & Global (China, Hong Kong, Singapura, Indonesia)

Masukkan kod SP1M538 pada ruang Remisier Reference.