7 Topik Kewangan Yang Perlu Kita Bincang Dengan Pasangan

Viral drama bersiri Korea yang bertajuk ‘The World Of The Married’.

Ada beberapa episod dalam drama tersebut yang menunjukkan kepincangan kewangan dalam sesebuah keluarga. Di antaranya menggunakan kredit kad membeli barang yang tiada kena mengena dengan kegunaan keluarga, membuat pengeluaran dari insurans anak dan membuat pinjaman dengan menggunakan nama pasangan sebagai penjamin tanpa berbincang terlebih dahulu.

Ambil pengajaran daripada drama tersebut.

Berikut merupakan 7 topik kewangan yang perlu kita bincang dengan pasangan masing-masing:

1. Kesalahan Pengurusan Kewangan Yang Lalu

Berterus-terang dengan pasangan tentang kesilapan kewangan kita yang lalu, di mana ianya akan memudahkan pasangan untuk tahu segala risiko apabila terjadinya perkara tidak diingini berlaku. Lebih-lebih lagi apabila sudah menjadi pasangan hidup.

Ada hutang PTPTN ke, ada orang menggunakan nama kita untuk buat hutang ke, kita sebagai penjamin kepada sesiapa ke, hutang kad kredit, hutang dengan bank, hutang dengan orang lain dan sebagainya.

Lagi haru kalau kita ada buat hutang dengan Ah Long, tak aman hidup sekeluarga nanti.

2. Status Kewangan Terkini

Selepas bertunang atau berkahwin, mulakan langkah dengan bercerita hal kewangan secara serius. Ini kerana ia bakal memberi kesan kepada keluarga.

Ketika ini boleh rancang beberapa perkara seperti pembelian rumah, kenderaan, aset lain, percutian, perbelanjaan harian, barangan dalam rumah, bil dan lain-lain. Daripada sini kita dapat bersama-sama bina kekayaan dan tingkatkan Net Worth diri masing-masing.

Mungkin ada yang pro hartanah, pasangan pula pro saham. Jadi kita perlu sokong minat dan kemahiran masing-masing.

3. Matlamat Kewangan Bersama Untuk Masa Depan

Bincang matlamat jangka masa pendek dan juga jangka masa panjang. Ini termasuklah simpanan, perbelanjaan, persaraan, pelaburan, takaful, hibah dan juga penjagaan kesihatan.

Ini adalah masa terbaik untuk berbincang mengenai cahaya mata dan pengurusan kewangan berkaitan penjagaan harian anak dan juga pendidikan.

Ibu bapa kini kedua-duanya perlu bekerja untuk masa depan diri dan keluarga, jadi ramai yang perlukan khidmat orang ketiga seperti orang gaji atau ‘daycare’ bagi menjaga makan minum dan keselamatan anak sementara ibu bapa bekerja.

Selain daripada itu juga, perlu berbincang dengan pasangan sekiranya ada ahli keluarga yang memerlukan bantuan kewangan mahu pun tempat tinggal.

Tidak semua akan bersetuju kerana ianya melibatkan privasi dan serba sedikit menggangu keharmonian ahli keluarga kita. Seeloknya kita bersedia dengan slogan “kita jaga kita”. Dapat juga pahala.

4. Akaun Bank, Bersama atau Asing

Buat keputusan bagaimana ingin hidup bersama dalam menempuh hal kewangan. Cara tradisional adalah menggabungkan kedua pendapatan agar ianya masuk dalam satu akaun.

Bagi saya cara ini tidak begitu relevan untuk yang masing-masing ada pendapatan sendiri. Boleh juga masing-masing mempunyai satu akaun bank berasingan di mana gaji bulanan masuk di situ dan satu akaun bank bersama untuk perbelanjaan harian, percutian dan pendidikan anak-anak.

Apa jua cara yang dilakukan, perlu diingat bahawa akaun yang berasingan bukan bertujuan untuk kita menyembunyikan sesuatu, sebaliknya untuk hal-hal yang tidak terjangka pada masa hadapan.

5. Buat Bajet Kewangan

Tentukan bajet dalam segala perkara yang ingin dibeli atau dibelanjakan. Boleh adakan meeting bersama pasangan secara bulanan. Simpan semua resit perbelanjaan bulanan terutama apa yang dibeli untuk keperluan rumah.

Pada asasnya makan, minum, bil, tempat tinggal, yuran persekolahan adalah amanah ketua keluarga. Mungkin isteri boleh ambil alih perbelanjaan barangan lain seperti perabot, renovasi dan dekorasi, takaful, pelaburan, pakaian, perbelanjaan tambahan untuk anak seperti buku dan lain-lain.

Ini perlu dibuat sejak hari pertama selepas berkahwin.

Bajet adalah merupakan satu ‘tool’ yang hebat sebab ia bakal menentukan halatuju kita dalam mencapai matlamat kewangan keluarga.

6. Tentukan Siapa Yang Mengurus Dan Membayar

Tentukan siapa yang akan jadi ketua dalam membayar segala bil, yang akan membuat bajet jangka masa pendek dan jangka masa panjang. Cara yang terbaik adalah bergilir-gilir agar keduanya ambil tahu.

Ada juga suami yang biasanya lebih dominan cuba conquer seorang diri. Masalah terjadi apabila tiba-tiba si suami meninggal dunia, terkontang-kanting isteri untuk menyelesaikan satu per satu sehingga dokumen yang diletak pun isteri tidak tahu di mana.

Apa kata bagi salah seorang pasangan yang susun segala bil berbayar seperti bil elektrik, bil air, cukai pintu, bil internet dan sebagainya ke dalam sebuah fail, seorang lagi bayarkan.

Apabila terjadi sebarang kemungkinan, mudah cerita.

7. Komunikasi

Komunikasi di antara pasangan adalah sangat penting. Kita takdelah perlu mengadakan mesyuarat tergempar macam ingin berjumpa dengan bos untuk membentangkan bajet.

Kita bersama orang yang kita sayang, jadi beritahu saja apa yang kita beli, inginkan apa yang tak cukup yang boleh diusahakan bersama. Isu kewangan adalah isu yang perlu sama-sama kita atasi dan kuasai.

Akhir kata, kepercayaan adalah asas paling penting dalam perhubungan.

Pengurusan kewangan amat diperlukan untuk menjayakan sesuatu hubungan dan istitusi kekeluargaan, oleh itu pastikan kita berbincang dengan pasangan untuk mencapai kata sepakat.

Artikel ditulis oleh Puan Sarah Hata. Penulis merupakan seorang konsultan kewangan di sebuah institusi kewangan di Malaysia dan juga perunding imej. Mempunyai pengalaman menulis, memberi ceramah di beberapa syarikat seluruh Malaysia dan juga klien individu

Sumber Rujukan:

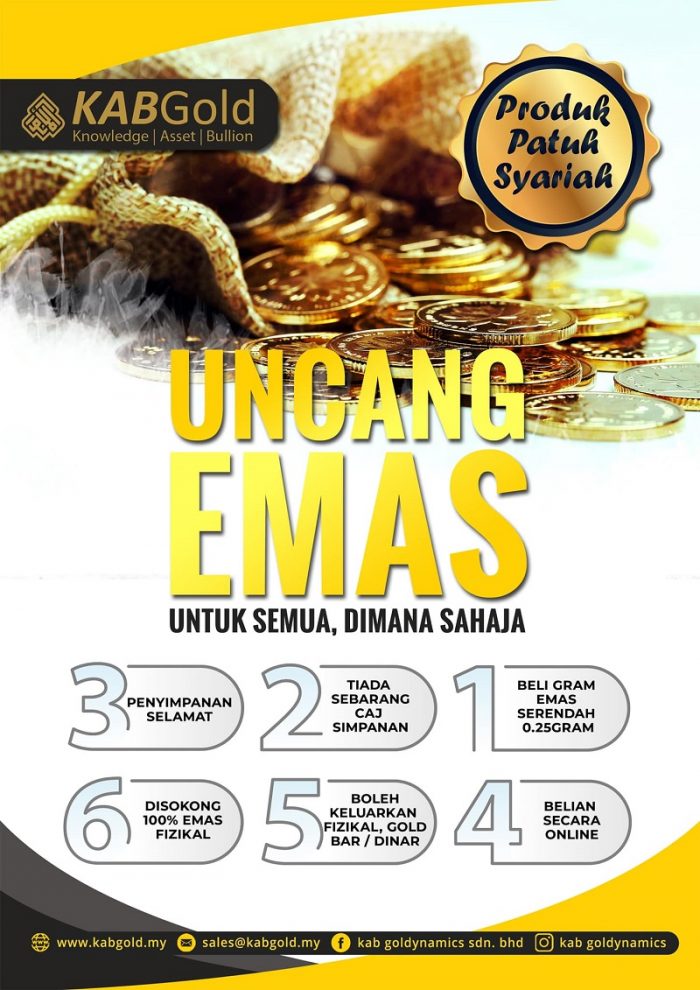
Asingkan sedikit pendapatan anda dan tukarkan kepada bentuk emas. Kaedah termudah dan termurah di Malaysia buat masa ini bagi sesiapa nak simpan emas. Tak perlu 1 gram pun, minimum 0.25 gram.

Boleh mulakan simpanan emas patuh syariah dengan KAB Gold.
This image has an empty alt attribute; its file name is kab-gold-uncang-emas-800-700x990.jpg

Dengan minimum pembelian 0.25 gram emas atau serendah RM65 (berdasarkan harga emas RM260 segram), semuanya boleh dilakukan secara online.

Prosesnya sangat mudah:

  • Layari laman web KAB Gold
  • Lengkapkan borang pendaftaran
  • Verify emel

Kemudian dah boleh login dan buat pembelian pertama anda hari ini juga.

Previous ArticleNext Article

Leave a Reply

Your email address will not be published. Required fields are marked *

This site uses Akismet to reduce spam. Learn how your comment data is processed.

Kenapa CIMB Pertimbang Bawa CIMB Niaga Keluar Dari Bursa Saham Indonesia?

Pada 21 Oktober 2026, beberapa laporan media kewangan menyatakan CIMB Group Holdings Bhd, kumpulan perbankan dari Malaysia, sedang menilai kemungkinan membawa anak syarikatnya, PT Bank CIMB Niaga Tbk, keluar daripada Bursa Saham Indonesia atau Indonesia Stock Exchange (IDX).

Bagaimanapun, pada 22 Oktober 2026, CIMB Group mengeluarkan kenyataan menafikan bahawa pihaknya mempunyai rancangan untuk memprivatisasikan CIMB Niaga. Kumpulan itu menegaskan bahawa tiada keputusan dibuat dan tiada cadangan rasmi dikemukakan berhubung perkara tersebut.

Walaupun begitu, laporan awal berkenaan memberikan gambaran tentang cabaran yang dihadapi syarikat tersenarai apabila perlu memenuhi peraturan pasaran saham dalam keadaan pasaran yang tidak menentu.

1. Peraturan Free Float Semakin Ketat

Antara faktor utama yang mencetuskan spekulasi tersebut ialah perubahan peraturan Bursa Saham Indonesia berkaitan free float, iaitu peratusan saham syarikat yang tersedia untuk dagangan pelabur awam.

CIMB Group dilaporkan memiliki kira-kira 91.4% saham CIMB Niaga. Pegangan yang besar ini menyebabkan bahagian saham yang tersedia untuk dagangan awam menjadi terhad.

Berdasarkan peraturan baharu yang dilaporkan, CIMB Niaga perlu meningkatkan pegangan saham awamnya kepada sekurang-kurangnya 12.5% menjelang Mac 2027 dan 15% menjelang Mac 2028.

Bagi memenuhi keperluan ini, CIMB mempunyai beberapa pilihan, termasuk menjual sebahagian saham kepada pelabur strategik atau menerbitkan saham tambahan kepada pelabur awam.

Namun, setiap pilihan mempunyai implikasi tersendiri terhadap struktur pemilikan, penilaian saham dan kepentingan pemegang saham sedia ada.

2. Saham CIMB Niaga Dianggap Belum Mencerminkan Nilai Sebenar

Faktor kedua ialah penilaian saham atau valuation.

Menurut laporan analisis yang diterbitkan pada 21 Oktober, CIMB melihat saham CIMB Niaga sebagai undervalued, iaitu harga pasaran yang dianggap lebih rendah daripada nilai asas perniagaannya.

CIMB Niaga bukan sekadar sebuah bank yang beroperasi di Indonesia. Bank ini mempunyai perniagaan dalam perbankan korporat, pengurusan kekayaan, perbankan Islam dan perkhidmatan kepada pelanggan berpendapatan tinggi.

Pada 30 Jun 2026, CIMB Niaga dilaporkan mempunyai jumlah aset sekitar 382 trilion rupiah.

Jika harga saham tidak mencerminkan potensi perniagaan tersebut, penjualan pegangan kepada pelabur baharu mungkin tidak menghasilkan nilai yang dianggap memadai oleh pemegang saham induknya.

Dalam keadaan sedemikian, pemilik syarikat mungkin menilai sama ada lebih baik mengekalkan pemilikan jangka panjang berbanding menjual saham pada penilaian pasaran semasa.

3. Pasaran Saham Indonesia Berdepan Ketidaktentuan

Keadaan pasaran turut mempengaruhi pilihan yang tersedia kepada CIMB.

Kebimbangan mengenai ketelusan pasaran dan kemungkinan perubahan klasifikasi pasaran Indonesia oleh MSCI telah menjejaskan sentimen pelabur terhadap saham Indonesia.

Dalam keadaan pasaran yang lemah, usaha menjual sebahagian besar saham kepada pelabur awam melalui penawaran saham sekunder atau re-IPO mungkin menjadi kurang menarik.

CIMB juga perlu mempertimbangkan sama ada pelabur sanggup membeli saham pada penilaian yang memenuhi jangkaan kumpulan tersebut.

Oleh itu, penswastaan muncul sebagai salah satu pilihan yang dibincangkan oleh penganalisis dalam laporan awal berkenaan.

4. Apakah Maksud Membawa CIMB Niaga Keluar Dari Bursa?

Jika sesebuah syarikat dinyahsenaraikan atau delisted, sahamnya tidak lagi didagangkan di bursa saham berkenaan.

Sekiranya proses itu melibatkan penswastaan, syarikat induk lazimnya membeli sebahagian atau semua saham yang dipegang oleh pemegang saham minoriti, tertakluk pada struktur transaksi dan kelulusan yang diperlukan.

Bagi CIMB, langkah sedemikian secara teori boleh memberikan lebih banyak fleksibiliti dalam mengurus modal, menentukan strategi perniagaan dan merancang pertumbuhan CIMB Niaga tanpa tekanan pasaran saham awam yang sama.

Bagaimanapun, penyahsenaraian tidak semestinya bermaksud bank tersebut akan ditutup atau menghentikan operasinya. CIMB Niaga boleh terus beroperasi sebagai bank di Indonesia walaupun tidak lagi tersenarai di bursa.

5. Berapa Kos Untuk Membeli Keluar Pemegang Saham Minoriti?

Laporan media pada 21 Oktober memetik anggaran penganalisis bahawa pembelian keluar pemegang saham minoriti boleh menelan belanja sekitar RM800 juta, bergantung pada harga tawaran dan struktur transaksi.

Angka ini merupakan anggaran analisis, bukannya jumlah yang telah dipersetujui atau diumumkan secara rasmi oleh CIMB Group.

Kos sebenar akan bergantung pada harga saham ketika transaksi dilaksanakan, premium yang ditawarkan kepada pemegang saham minoriti serta sama ada semua pemegang saham minoriti perlu menjual pegangan mereka.

Selain itu, struktur tertentu mungkin membolehkan sebahagian pelabur institusi mengekalkan pegangan dalam entiti yang tidak lagi tersenarai, tertakluk pada peraturan dan kelulusan berkaitan.

Kesimpulan

Laporan mengenai kemungkinan penyahsenaraian CIMB Niaga memperlihatkan bagaimana perubahan peraturan pasaran, penilaian saham dan keadaan pasaran modal boleh mempengaruhi strategi sesebuah kumpulan perbankan.

Walau bagaimanapun, CIMB Group pada 22 Oktober 2026 menafikan laporan mengenai kemungkinan membawa CIMB Niaga keluar daripada Bursa Saham Indonesia. Kumpulan itu menjelaskan bahawa tiada keputusan atau cadangan rasmi dibuat berhubung perkara tersebut.

CIMB turut menegaskan bahawa CIMB Niaga kekal sebagai sebahagian penting daripada rangkaian perbankan serantaunya dan kumpulan itu komited untuk meneruskan operasi di Indonesia serta mematuhi semua keperluan kawal selia yang berkenaan.


Sumber rujukan

  1. The Star — CIMB Group steps up efforts to pursue potential delisting of CIMB Niaga (21 Oktober 2026).
  2. The Edge Malaysia — CIMB weighs taking Indonesian unit private as potential secondary offering loses appeal — analysts (21 Oktober 2026).
  3. The Business Times — Malaysia’s CIMB explores taking Indonesian arm private amid market volatility (21 Oktober 2026).
  4. CIMB Group Holdings Bhd — kenyataan rasmi bertarikh 22 Oktober 2026 yang menafikan rancangan untuk memprivatisasikan CIMB Niaga.