Funding Societies Lancar Penyelesaian Pembiayaan Islam Komprehensif

Penyelesaian Pembiayaan Islam merangkumi produk Pembiayaan Mikro-i, Pembiayaan Invois-i dan Pembiayaan Perniagaan-i yang menyasarkan pelbagai segmen PMKS

KUALA LUMPUR, 30 Mei 2023 – Funding Societies, platform kewangan digital PKS bersepadu terbesar di Asia Tenggara, telah melancarkan koleksi produk pembiayaan komprehensif patuh Syariah bagi memenuhi keperluan perusahaan kecil dan sederhana (PKS) yang berkelayakan kredit namun terpinggir bagi mendapatkan kemudahan kredit untuk mengembangkan perniagaan mereka. Perkhidmatan pembiayaan Islam ini merangkumi Pembiayaan Perniagaan-i (Business Term Financing-i), Pembiayaan Mikro-i (Micro Financing-i), dan Pembiayaan Invois-i (Invoice Financing-i).

“Kemudahan kredit adalah penting untuk pembangunan dan perkembangan PKS secara inklusif dan mampan. Di Malaysia sahaja, jurang pembiayaan PKS sedia ada berjumlah RM90 bilion. Oleh sebab itu, platform pembiayaan PKS seperti Funding Societies memainkan peranan penting bagi merapatkan jurang tersebut. Kedudukan Malaysia sebagai peneraju pembiayaan Islam adalah berketepatan untuk memperkasakan tawaran pembiayaan patuh Syariah kami bagi menyokong pembangunan PKS Malaysia,” kata Wong Kah Meng, Ketua Pegawai Operasi Kumpulan bagi Funding Societies | Modalku dan Pengasas Bersama Funding Societies Malaysia.

Chai Kien Poon, Ketua Negara Funding Societies Malaysia berkata, “Berdasarkan maklum balas pasaran, terdapat permintaan terhadap pembiayaan kewangan patuh Syariah daripada para usahawan. Pada masa yang sama, kewangan Islam juga mendapat perhatian kerana penekanannya ke atas keadilan dan ketelusan terutama bila melibatkan yuran dan caj. Selain itu, pengenalan Pembiayaan Islam kami adalah sejajar dengan aspirasi Malaysia untuk terus menerajui kewangan Islam serta memberikan tumpuan kepada ekonomi digital dan Teknologi Kewangan (FinTech) Islam.”

PKS yang berminat boleh membuat permohonan secara dalam talian dengan mudah, di mana-mana dan pada bila-bila masa. Menerusi pendekatan digital dan tanpa memerlukan sebarang jaminan Funding Societies turut menyediakan PMKS pembiayaan pada kadar yang lebih cepat berbanding institusi kewangan tradisional hasil daripada.

“Selain pelancaran pembiayaan Islam ini, kami juga telah membangunkan produk pelaburan patuh Syariah untuk para pelabur kami. Produk ini membolehkan mereka untuk mempelbagaikan pelaburan mereka dengan menyokong PMKS tempatan. Kami turut

menyaksikan permintaan memberangsangkan daripada para pelabur yang merangkumi pelabur runcit, individu kaya dan institusi. Lanjutan daripada itu, kami berharap untuk bekerjasama dengan institusi-institusi kewangan bagi menawarkan pelaburan patuh Syariah kepada pelanggan mereka,” tambah Chai.

Khairil Anuar Mohd Noor, Prinsipal, Masryef Advisory, yang turut hadir pada majlis pelancaran di Kuala Lumpur, berkata, “Kami amat berbesar hati untuk terlibat dalam inisiatif Funding Societies ini yang akan menyumbangkan kepada sektor pembiayaan Islam di Malaysia. Kami percaya bahawa melalui produk pembiayaan patuh Syariah oleh platform pembiayaan digital tersebut, lebih banyak PMKS akan dapat memperoleh dana melalui  pembiayaan alternatif untuk kelangsungan perniagaan mereka. Pada masa yang sama, ini turut menyediakan peluang pelaburan aset patuh Syariah alternatif. Kerjasama ini turut membolehkan kami menggabungkan kehebatan teknologi Funding Societies dengan kepakaran kami dalam perkhidmatan nasihat Syariah. Ini seterusnya akan memacu pertumbuhan inklusif serta melebarkan lagi potensi kewangan Islam untuk pembangunan ekonomi Malaysia secara mampan.”

Funding Societies telah beroperasi di Malaysia sejak tahun 2016 dan telah menyediakan pembiayaan kepada sejumlah besar PKS. Platform FinTech ini telah mengagihkan pembiayaan lebih daripada RM2 bilion sejak Funding Societies beroperasi di Malaysia. Manakala lebih daripada RM13.74 bilion telah diagihkan platform pembiayaan PKS itu di rantau Asia Tenggara merangkumi  lebih daripada 5.1 juta transaksi setakat tahun 2022. Sambutan memberangsangkan berikutan pelancaran peringkat awal pada Mei 2022 mendorong kepada pelancaran penyelesaian pembiayaan hari ini. Platform FinTech ini turut menyasarkan untuk mengeluarkan sekurang-kurangnya 50% agihannya terdiri daripada pembiayaan patuh Syariah menjelang 2025.

Untuk maklumat lanjut tentang penyelesaian Pembiayaan Islam Funding Societies Malaysia, sila layari https://fundingsocieties.com.my/islamic-financing.


Previous ArticleNext Article

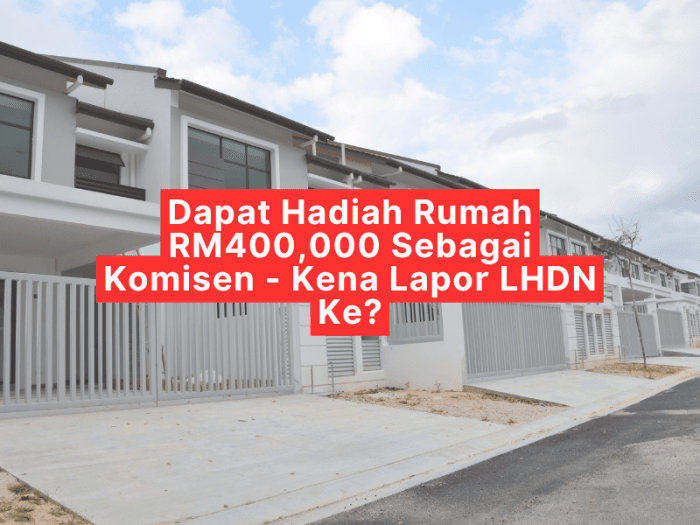
Dapat Hadiah Rumah RM400,000 Sebagai Komisen – Kena Lapor LHDN Ke?

“Kami hadiahkan sebuah banglo bernilai RM400,000 kepada ejen.”

Ayat macam ini memang kedengaran macam hadiah.

Tapi cuba kita ubah sedikit situasinya.

Sebuah syarikat emas menjalankan program insentif. Ejen yang berjaya mencapai sasaran jualan tertentu akan diberikan sebuah banglo bernilai RM400,000.

Contohnya ejen emas, ejen MLM, ejen jualan kereta yang berjaya mencapai sasaran tertentu dan diberikan sebuah banglo sebagai ganjaran.

Persoalannya:

Adakah ini benar-benar hadiah atau sebenarnya komisen/insentif kepada ejen?

Ini penting kerana dari sudut cukai, kita bukan hanya melihat apa nama yang diberikan kepada sesuatu bayaran.

Kalau banglo itu diberikan kerana ejen berjaya menghasilkan jualan, sifat bayaran tersebut perlu dilihat sebagai insentif yang diterima hasil daripada aktiviti ejen.

Dan yang menariknya, CP58 sendiri mengiktiraf bayaran insentif bukan dalam bentuk wang tunai, termasuk rumah.

Komisen tak semestinya dalam bentuk duit

Ramai orang apabila dengar perkataan “komisen”, mereka bayangkan:

Jual RM1 juta → dapat komisen RM50,000.

Tetapi insentif kepada ejen tidak semestinya dibayar dalam bentuk tunai.

Ia boleh diberikan dalam bentuk manfaat atau aset tertentu.

Contohnya:

  • kereta
  • rumah
  • pakej pelancongan
  • perabot
  • komputer
  • atau bentuk insentif bukan tunai yang lain.

Dalam dokumen CP58, HASiL memang menyediakan ruangan khusus untuk “Nilai insentif berbentuk bukan wang tunai”, termasuk kategori “Rumah”.

Jadi, kalau sebuah syarikat memberikan rumah kepada ejen sebagai ganjaran kerana pencapaian jualan, kita tidak boleh sekadar berkata:

“Ini hadiah, bukan pendapatan.”

Kita perlu lihat sebab rumah itu diberikan.

Katakan

Syarikat emas: ABC Gold Sdn Bhd

Ejen: Ali

Syarat program:

“Ejen yang mencapai jualan RM5 juta dalam tempoh tertentu akan menerima sebuah banglo bernilai RM400,000.”

Ali berjaya mencapai sasaran tersebut.

Syarikat kemudiannya memberikan sebuah banglo bernilai RM400,000 kepada Ali.

Pada zahirnya, syarikat mungkin menggunakan perkataan:

“Hadiah banglo.”

Tetapi dari perspektif cukai, soalan yang lebih penting ialah:

Mengapa Ali mendapat banglo tersebut?

Kalau jawapannya:

“Sebab Ali berjaya mencapai sasaran jualan yang ditetapkan.”

Maka kita sudah nampak ciri sales incentive yang jauh lebih jelas.

Jadi, bila ejen kena lapor?

Ini juga perkara yang selalu mengelirukan.

Bukan bermaksud ejen hanya perlu fikir tentang cukai apabila dia menjual banglo tersebut.

Persoalan yang perlu dilihat ialah bila ejen memperoleh hak atau manfaat daripada insentif tersebut, berdasarkan terma program dan fakta transaksi.

Contohnya, jika semua syarat telah dipenuhi dan ejen sudah mempunyai hak terhadap banglo tersebut, itulah titik yang perlu dianalisis dari sudut pengiktirafan pendapatan.

Bukan semata-mata tunggu banglo itu dijual.

Dan tarikh S&P, pindah milik atau penyerahan juga perlu dilihat bersama dokumen dan terma sebenar transaksi.

Sebab itu kita tidak boleh menetapkan secara automatik:

“Tarikh S&P = tarikh cukai.”

atau

“Tarikh geran keluar = tarikh cukai.”

Bagaimana pula dengan syarikat?

Kalau syarikat membayar insentif kepada ejen, pengedar atau pengagih, terdapat tanggungjawab di bawah Seksyen 83A ACP 1967 untuk menyediakan penyata bayaran insentif melalui Borang CP58.

HASiL menyatakan bahawa CP58 merangkumi bayaran insentif berbentuk wang tunai dan bukan wang tunai kepada ejen, pengedar atau pengagih. Salinan CP58 perlu diberikan kepada penerima sebelum atau pada 31 Mac tahun berikutnya.

Dan tengok apa yang terdapat dalam CP58.

Di bahagian insentif bukan tunai, terdapat:

(a) Kenderaan
(b) Rumah
(c) Pakej pelancongan/perjalanan
(d) Lain-lain

Maksudnya, kalau kita bercakap tentang banglo yang diberikan kepada ejen sebagai insentif, memang terdapat ruang dalam CP58 untuk melaporkan rumah sebagai insentif bukan tunai.

Bagaimana pula dengan Withholding Tax 2%?

Ini satu lagi perkara yang perlu dibezakan.

Di bawah Seksyen 107D, terdapat potongan cukai 2% bagi bayaran tertentu kepada ejen, pengedar atau pengagih.

Tapi untuk banglo RM400,000 yang diberikan sebagai insentif bukan tunai, 2% tidak dikenakan atas nilai banglo tersebut.

Ejen pula kena buat apa?

Ejen jangan anggap “Syarikat dah bagi CP58, jadi selesai.”

Tidak.

CP58 ialah penyata yang membantu menunjukkan berapa banyak insentif yang telah diterima.

Ejen, pengedar atau pengagih perlu melaporkan bayaran insentif yang diterima dalam e-filing masing-masing.

Untuk banglo, bila ejen sudah memperoleh hak ke atas rumah tersebut, contohnya selepas S&P ditandatangani dan hak menerima banglo itu sudah tidak lagi bersyarat maka nilai insentif tersebut perlu diambil kira dalam tahun taksiran yang berkaitan.

Bagaimana kalau syarikat panggil ia “hadiah”?

Ini bahagian yang paling menarik.

Dalam percukaian, nama yang diberikan kepada transaksi tidak semestinya menentukan sifat sebenar transaksi.

Kalau syarikat kata:

“Kami hadiahkan banglo kepada ejen.”

tetapi dokumen program menyatakan:

“Ejen yang mencapai jualan RM5 juta akan mendapat sebuah banglo bernilai RM400,000.”

maka terdapat hubungan yang jelas antara:

prestasi jualan → kelayakan → insentif → banglo.

Ini jauh berbeza daripada seseorang yang membeli emas seperti biasa, menyertai cabutan bertuah dan kebetulan memenangi sebuah banglo.

Dalam kes kedua, kita tidak boleh terus melabelkan banglo tersebut sebagai komisen.

Sifat transaksi bergantung kepada fakta.

Jadi, jangan tengok “hadiah” sahaja

Bayangkan dua situasi.

Situasi 1 – Ejen capai target

“Jualan RM5 juta → dapat banglo RM400,000.”

Ini mempunyai ciri sales incentive/commission.

Situasi 2 – Menang peraduan

“Beli produk, masuk peraduan → terpilih sebagai pemenang → dapat banglo RM400,000.”

Ini adalah situasi yang berbeza dan perlu dianalisis berdasarkan struktur peraduan dan sifat bayaran tersebut.

Bagaimana pula kalau ejen tidak menjual banglo itu?

Tidak penting sama ada ejen:

  • duduk dalam banglo itu,
  • sewakan banglo itu,
  • simpan banglo itu,
  • atau jual banglo itu kemudian.

Isu awalnya ialah apa yang ejen terima sebagai balasan kepada aktiviti yang menghasilkan pendapatan.

Kalau banglo tersebut merupakan incentive kerana prestasi jualan, hakikat bahawa ia berbentuk rumah tidak semestinya mengubah sifat asas bayaran tersebut.

RM400,000 bukan angka kecil

Sebab itu kes seperti ini menarik dari sudut pematuhan.

Katakan syarikat memberikan:

1 banglo = RM400,000

Kalau ia merupakan insentif kepada ejen, kita bukan lagi bercakap tentang:

“Dapat hadiah kecil.”

Kita bercakap tentang manfaat bernilai RM400,000.

Dan nilai tersebut perlu dilihat dalam pengiraan cukai penerima berdasarkan fakta sebenar.

Jangan terus ambil RM400,000 dan darab satu kadar cukai untuk menentukan cukai sebenar, kerana cukai individu bergantung kepada keseluruhan pendapatan, status pemastautin, perbelanjaan/potongan yang dibenarkan dan keadaan pembayar cukai.

Kesimpulannya

Kalau syarikat emas berkata:

“Kami hadiahkan sebuah banglo RM400,000 kepada ejen.”

Jangan berhenti pada perkataan “hadiah”.

Tanya:

Kenapa ejen dapat banglo itu?

Kalau jawapannya:

“Sebab dia berjaya mencapai sasaran jualan.”

maka kita perlu melihatnya sebagai insentif/komisen bukan tunai, bukan semata-mata hadiah biasa.

Dan yang lebih menarik:

CP58 sendiri mempunyai ruangan khusus untuk melaporkan insentif bukan tunai dalam bentuk “Rumah”.

Syarikat perlu menyediakan CP58 kepada ejen mengikut tempoh yang ditetapkan, manakala ejen pula perlu mengambil kira bayaran insentif tersebut dalam e-filingnya.

Penafian: Artikel ini adalah untuk tujuan perkongsian informasi dan pendidikan sahaja, bukan nasihat cukai atau nasihat profesional. Layanan cukai sebenar bergantung kepada fakta, struktur transaksi dan keadaan setiap pembayar cukai. Sila rujuk LHDN atau penasihat cukai berlesen untuk mendapatkan nasihat berkaitan kes khusus.