




Sub Topik
Bagi generasi yang lahir pada tahun 1990-an, anda mungkin sudah berada di lingkungan 20 hingga 30-an. Dalam lingkungan ini, banyak yang telah mencapai pencapaian besar seperti memiliki pekerjaan yang stabil, berkeluarga dan bahkan memiliki rumah sendiri.
Jangan panik jika anda belum mencapai semua itu!
Pembelian rumah tidak bergantung kepada usia. Asalkan anda mempunyai pengetahuan yang cukup dan semestinya duit, anda boleh memiliki rumah sendiri sebelum usia anda mencecah 30 tahun.
Kali ini, kami telah menemu ramah empat individu yang telah berjaya memiliki rumah pertama mereka dalam lingkungan 20-an.
Antara Soalan yang Diajukan:
- Apa yang membuatkan anda ingin beli rumah dan apa kriteria yang anda cari sebelum nak beli rumah?
- Apakah proses yang anda lalui dalam membeli rumah (rumit atau mudah)?
- Bagaimana anda tentukan harga rumah yang mampu anda beli (tunai, pinjaman, sendiri dll)
- Apakah perkara yang baru anda tahu semasa proses beli rumah ini yang anda tidak pernah tahu sebelumnya (yuran tersembunyi, fakta)?
- Apa nasihat anda kepada mereka di luar sana yang ingin membeli rumah terutamanya golongan muda?
Pengenalan Individu
| Individu A | Individu B | Individu C | Individu D |
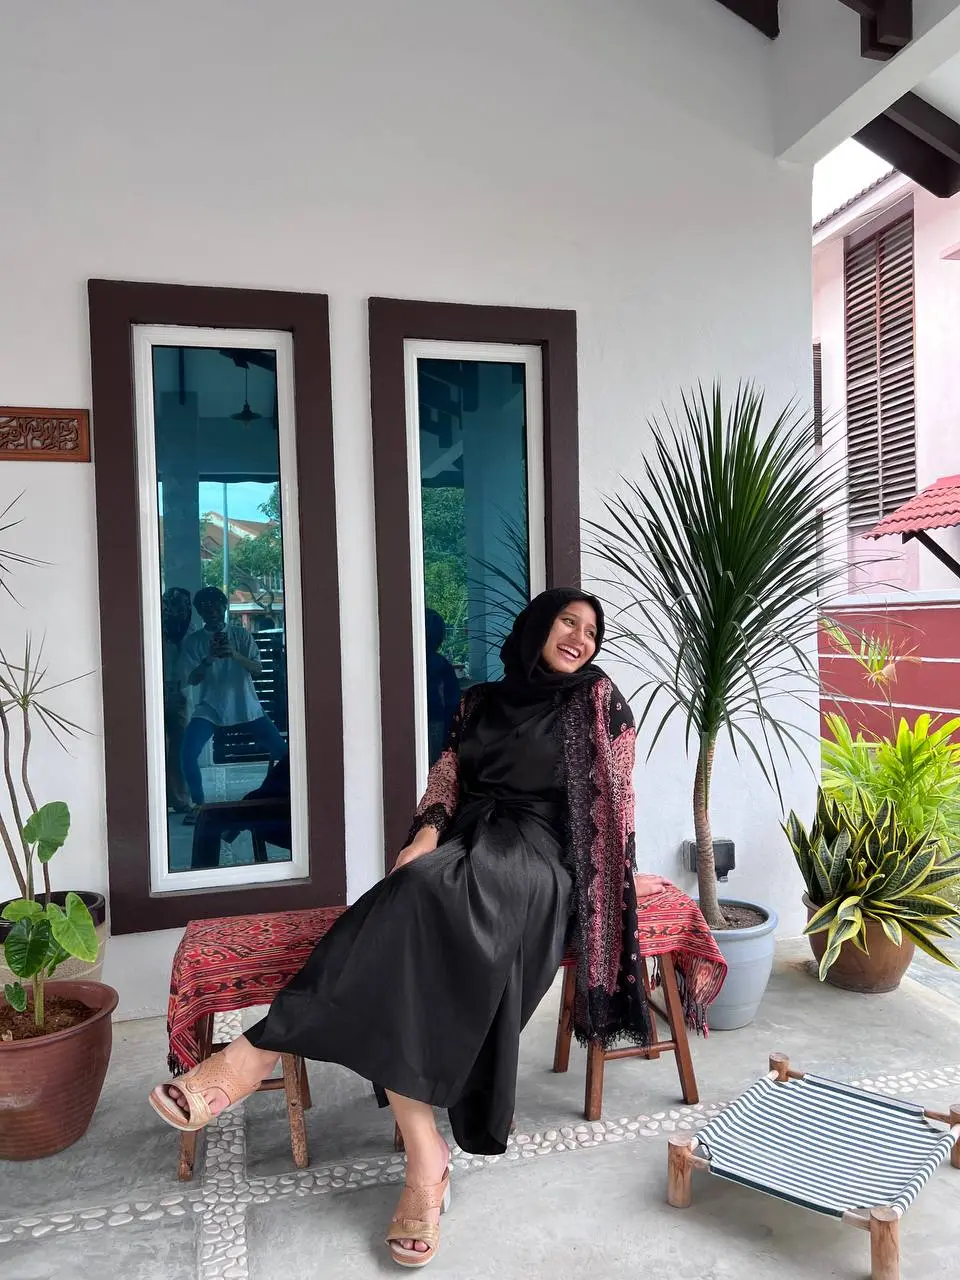 | 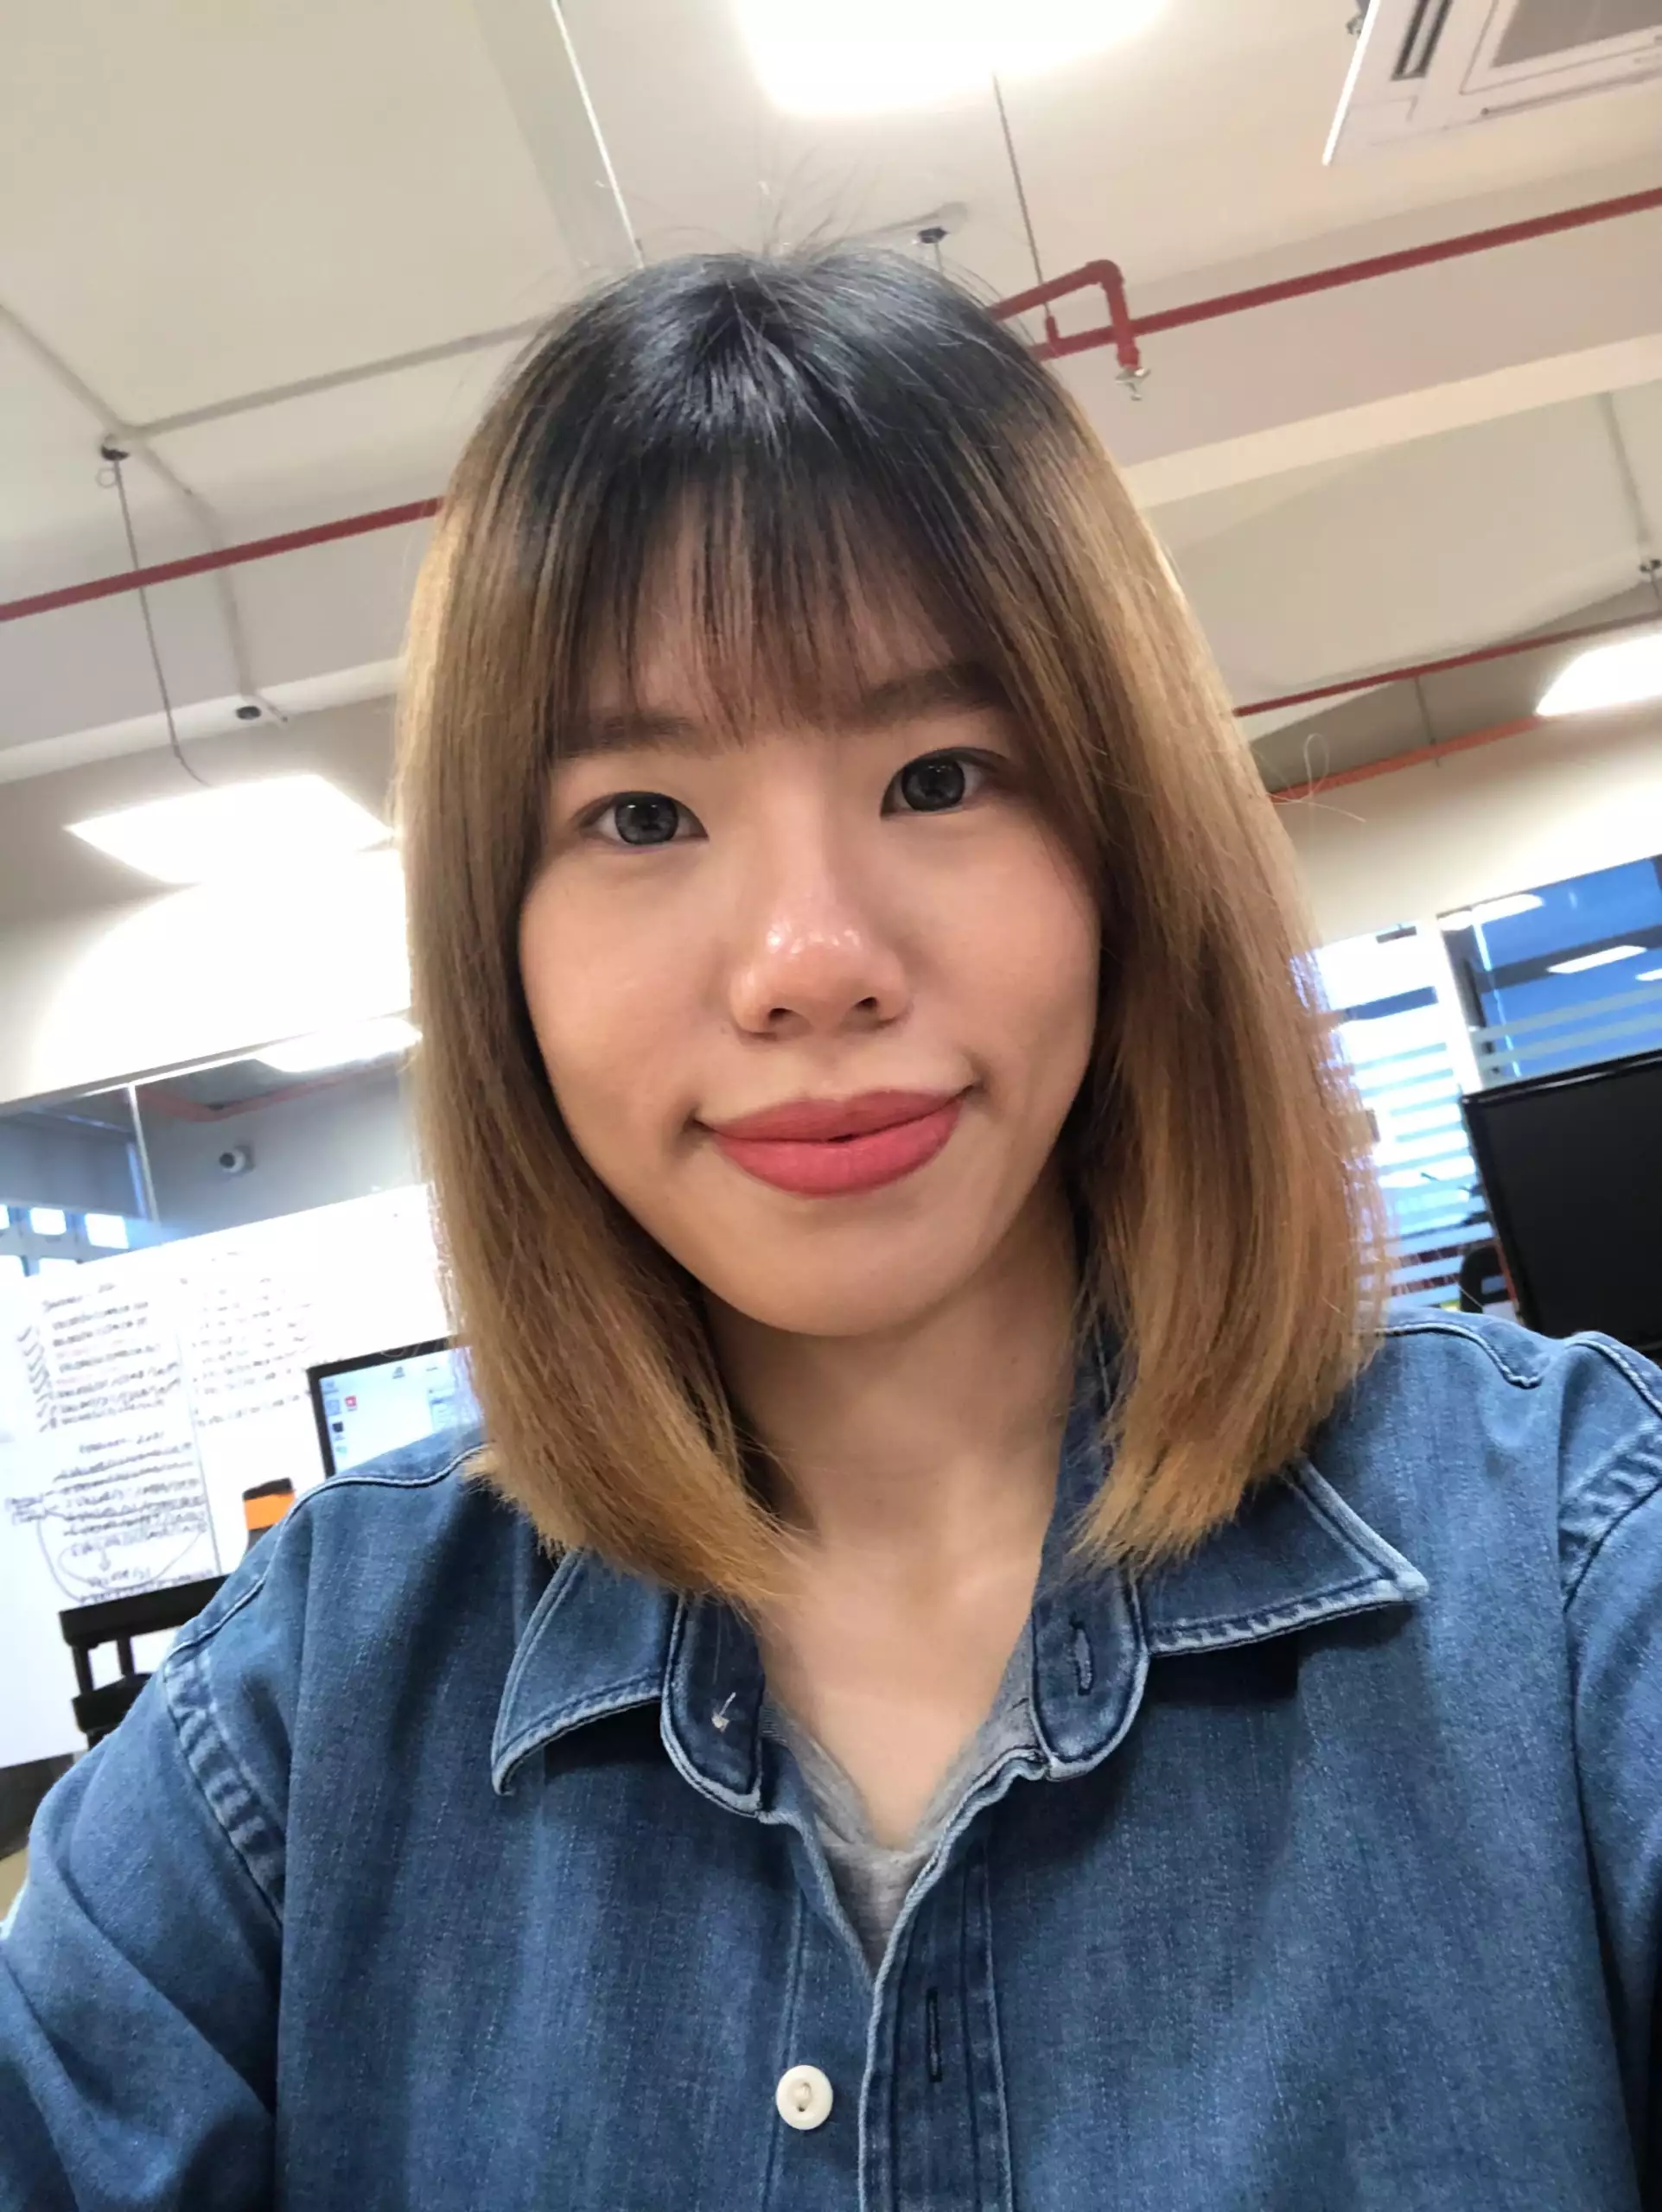 | 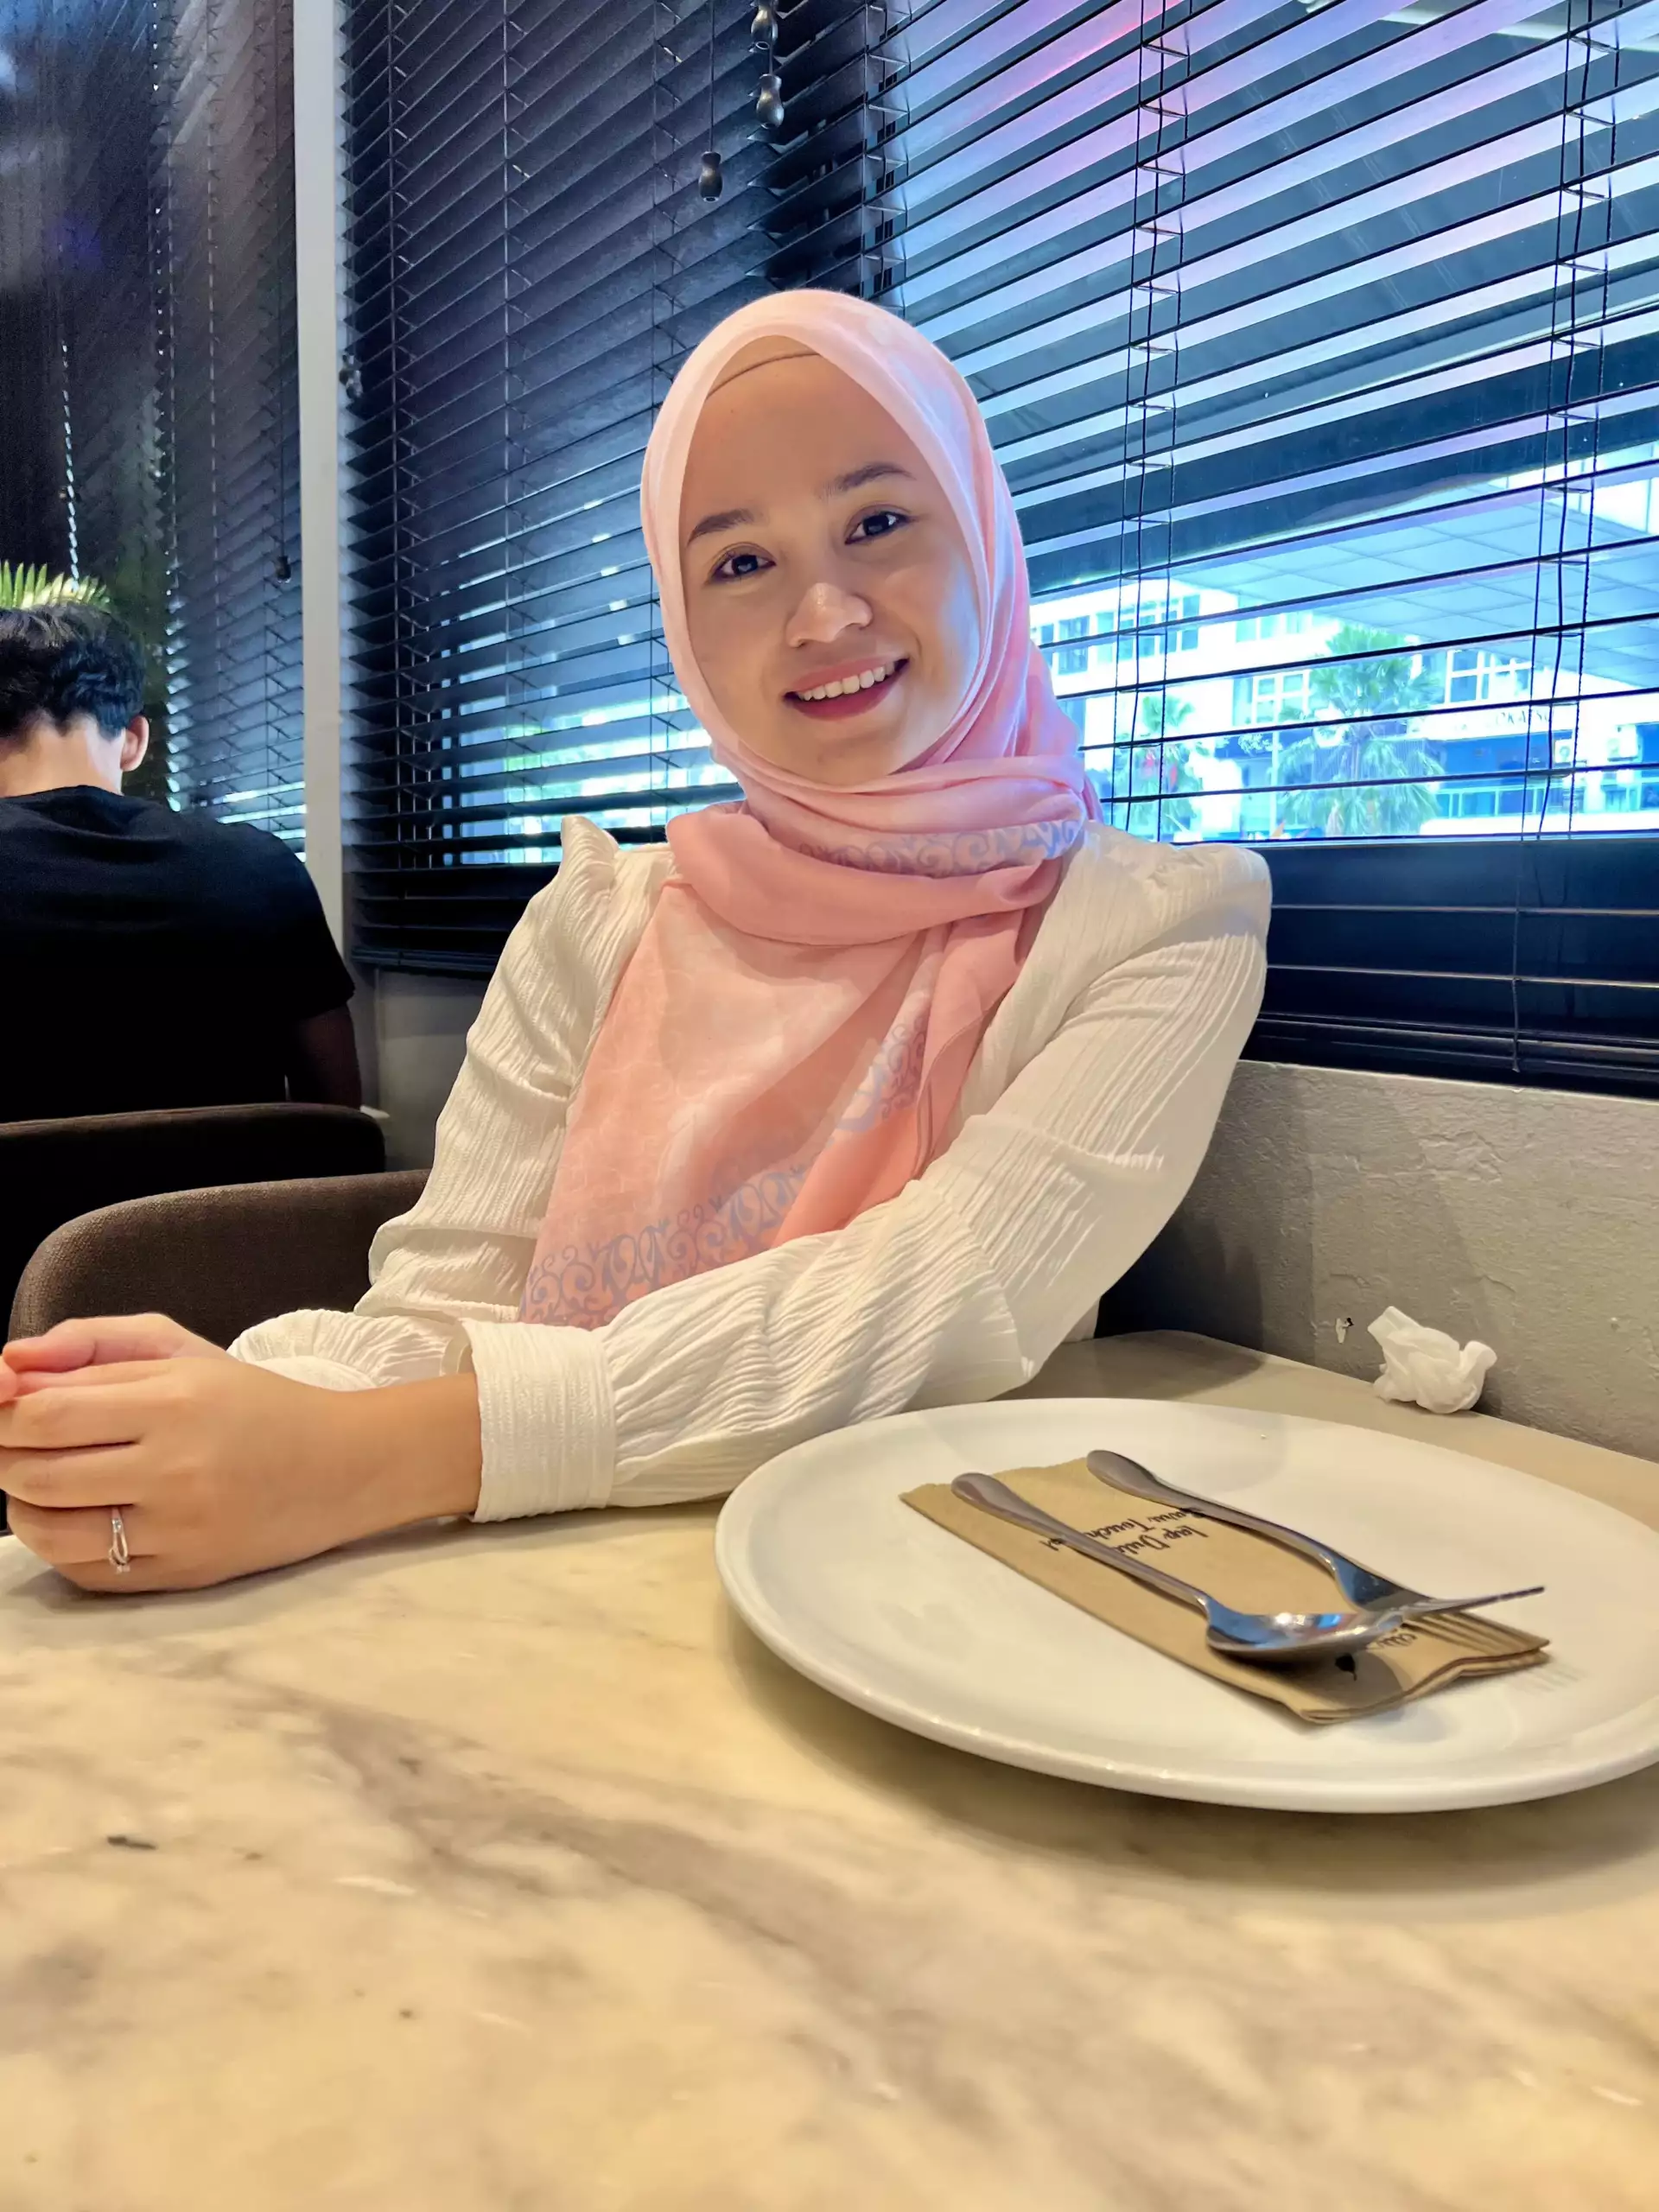 | 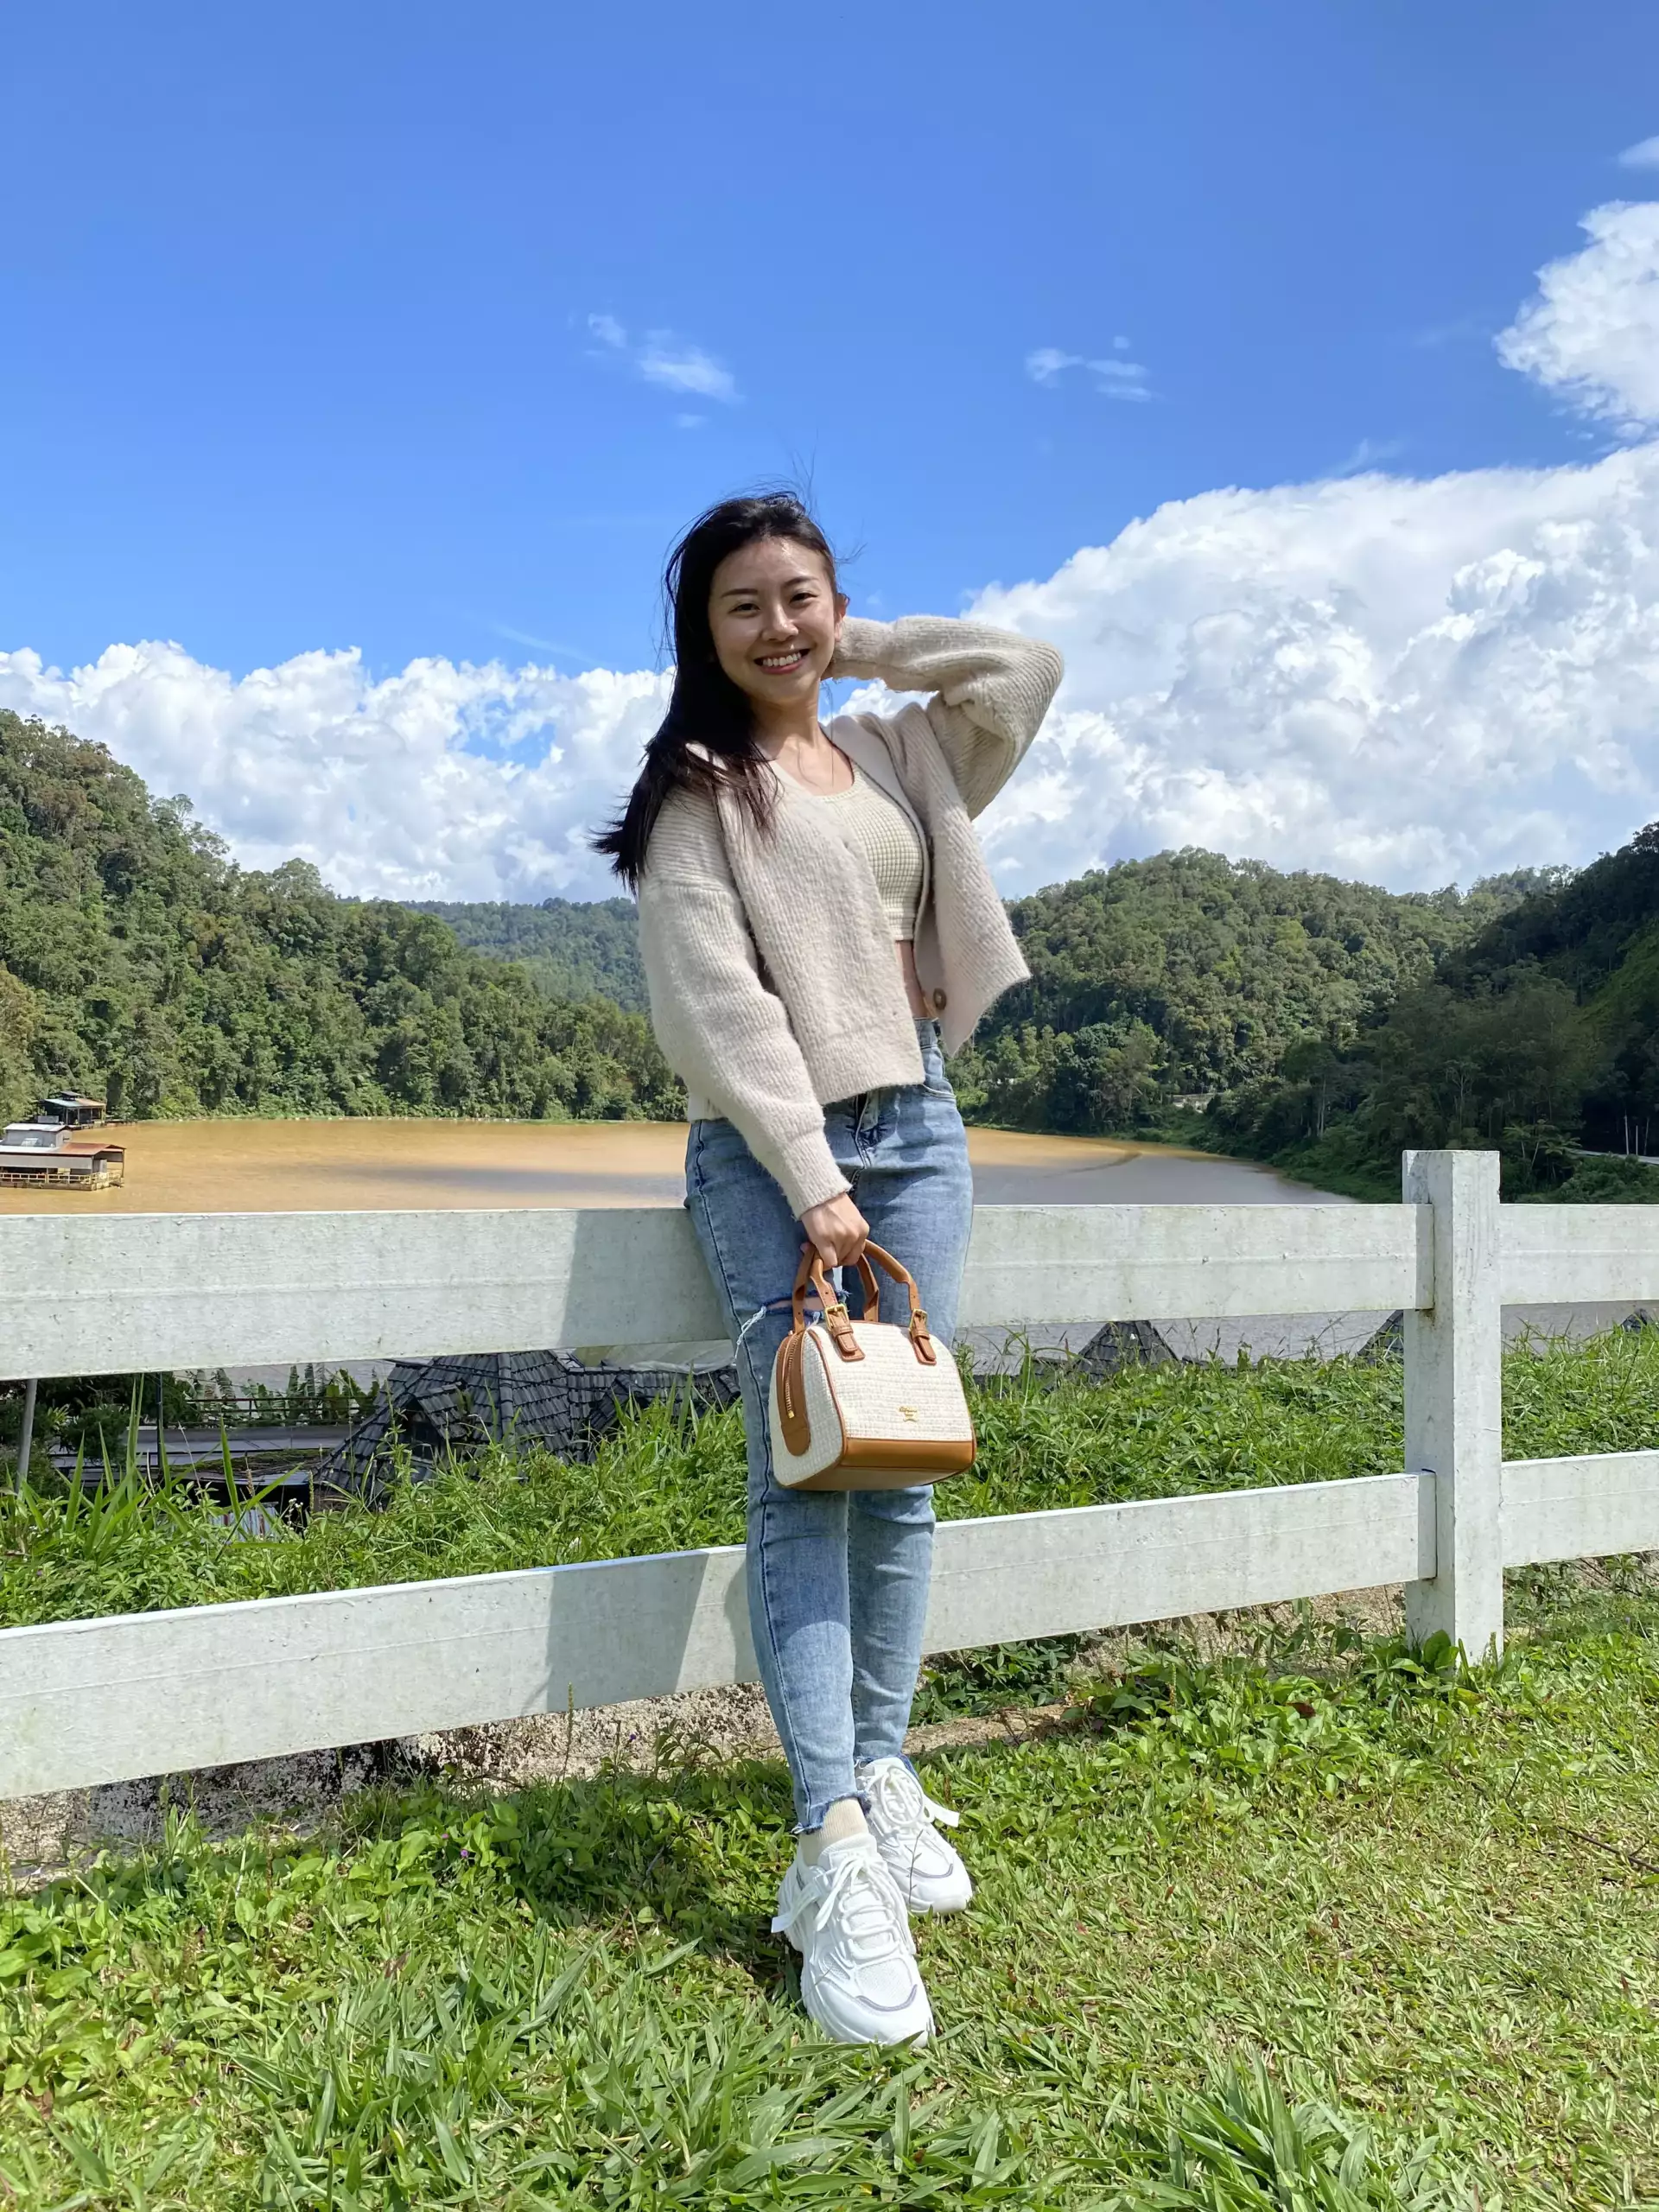 |
| Ain, berusia 27 tahun, status berkahwin. Bekerja di bahagian media sosial di Klang Lama dan menetap di Petaling Jaya. | Wen Wei, berusia 29 tahun, status bujang. Bekerja sebagai penulis bahasa Cina di Kuala Lumpur dan menetap di Taman Connaught, Cheras. | Khalimah, berusia 32 tahun, status berkahwin. Bekerja sebagai pengurus projek admin di Klang Lama dan menetap di Ampang. | Jasmine, berusia 29 tahun, status berkahwin. Bekerja sebagai pengurus pemasaran digital di Klang dan menetap di Kepong. |
Jadi, mari kita lihat proses dan pengalaman mereka yang mungkin boleh membantu anda dalam membuat keputusan untuk beli rumah pertama!
1. Apa yang membuatkan anda ingin beli rumah dan apa kriteria yang anda cari sebelum nak beli rumah?
…banyak, tapi faktor yang paling penting sebenarnya sebab ia terletak dekat tengah bandar iaitu Damansara dan harga pun berpatutan. Selalunya harga macam ini boleh dapat di kawasan luar Lembah Klang sahaja. Sebelum ini, saya sewa studio apartment, jadi pindah ke rumah dengan dua bilik ini rasa lebih besar. Yang terakhir, saya fikir daripada terus bayar sewa, lebih baik bayar rumah bawah nama saya…Individu A (Ain)
Lokasi sebenarnya antara faktor yang penting dalam mencari rumah. Lagi-lagi bila nak beli rumah pertama. Mestilah nak yang terbaik.
…ada banyak sebab.. Pertama, keluarga saya selalu ingatkan saya untuk beli rumah waktu muda sebab mereka kata harga rumah akan sentiasa meningkat. Kedua, ‘HOC due date“. Saya beli rumah ini waktu akhir HOC, saya tak pasti sama ada kerajaan akan teruskan atau tidak, jadi saya terus ambil peluang itu. Ketiga, saya tidak mahu selamanya menyewa dan tinggal dengan orang lain yang akan mendatangkan masalah. Saya perlukan ruang sendiri… Individu B (Wen Wei)
…bagi saya, setiap orang perlu ada rumah sendiri untuk stabiliti, keselamatan dan keselesaan. Selain daripada rumah tempat untuk berehat dan berkumpul bersama keluarga, saya juga anggap rumah sebagai suatu pelaburan jangka panjang yang boleh bagi kestabilan kewangan dan aset untuk saya. Selalunya sebelum beli rumah, orang akan pentingkan beberapa faktor macam lokasi yang strategik, harga yang berpatutan dengan pasaran, keadaan fizikal rumah yang baik dan kemudahan seperti sekolah, kedai dan kemudahan awam yang dekat. Dan semua faktor ini Alhamdulillah ada dekat rumah yang saya beli dan duduk sekarang… Individu C (Khalimah)
…saya beli rumah ini sebab ianya sangat berpatutan, ia adalah skim perumahan kerajaan – Residensi Wilayah. Lokasi pun tak jauh dengan kawasan rumah saya, harga sekitar RM198,000 untuk 796 kaki persegi, 3 bilik tidur dan 2 bilik air. Keluarga saya berpendapat bahawa ia adalah idea yang baik untuk cuba memohon kerana saya pun menepati kriteria untuk memohon. Individu D (Jasmine)
2. Apakah proses yang anda lalui dalam membeli rumah (rumit atau mudah)?
…agak mudah bagi saya. Saya bekerja sebagai ‘full-time marketer’, jadi saya dah biasa dengan algoritma di sosial media. Jadi masa saya nak cari rumah, saya tukarkan algoritma kepada algoritma yang tumpukan pembeli rumah dan dari situlah saya terjumpa dengan satu iklan daripaada seorang ejen yang tengah promosikan pasal rumah dan kebetulan pula dia ialah ejen IQI! Dan dari situlah ejen saya iaitu Sean Lee bantu saya dan beri panduan untuk isi borang dan sebagainya…Individu A (Ain)
…hmm tak senang tapi tak begitu rumit? Saya rasa yang rumit lebih kepada perbincangan antara saya dengan teman saya, tentang sama ada pilih unit kecil dengan 2 bilik atau unit besar dengan 3 bilik. Ada lah lebih kurang 1-2 minggu juga kami berbincang dan akhirnya kami bersetuju untuk memilih unit dengan 2 bilik. Individu B (Wen Wei)
…proses beli rumah boleh jadi cabaran kalau ini adalah rumah pertama anda sebab banyak proses yang terlibat seperti cari rumah yang sesuai, buat tawaran, dapatkan pinjaman dan menjalani proses pemindahan hak milik. Walaupun boleh jadi rumit, tapi kalau anda rancang dengan baik, minta bantuan profesional dan faham dengan baik tentang proses, ia pun boleh jadi mudah! Jadi, proses ini bergantung kepada pengalaman dan persediaan anda. Untuk saya, proses pembelian rumah saya Alhamdulillah berjalan lancar dengan bantuan ejen, pegawai bank dan peguam yang professional dalam mengendalikan kes saya… Individu C (Khalimah)
..sebagai pembeli rumah pertama, proses beli rumah saya agak rumit. Memandangkan ianya skim perumahan kerajaan, jadi banyak dokumen yang kena sediakan. Terma undang-undang pun agak mengelirukan saya seperti yuran guaman, duti setem, perjanjian S&P dan sebagainya. Tetapi, dengan bantuan ejen hartanah saya yang bertanggungjawab ketika itu yang membuatkan prosesnya terasa jauh lebih mudah! Dia banyak membantu saya dalam menyelesaikan setiap jenis dokumen yang diperlukan dan bimbing saya dari awal sehinggalah saya selesai proses pembelian rumah. Syabas kepadanya!…Individu D (Jasmine)
Ejen hartanah boleh membantu untuk memudahkan lagi urusan jual beli rumah anda. Tapi kena berhati-hati juga, jangan sampai kena tipu! Pastikan anda dapatkan perkhidmatan ejen hartanah dari agensi yang dipercayai.
3. Bagaimana anda tentukan harga rumah yang mampu anda beli (tunai, pinjaman, sendiri dll)
…saya memilih untuk membuat pinjaman. Kriteria pertama saya ialah dengan menyemak bayaran bulanan…Individu A (Ain)
…untuk ini sejujurnya saya sudah tentukan dari awal, iaitu dengan kongsi nama bersama teman saya. Kami sudah sepakat untuk ini kerana kami tidak mahu buat salah seorang berasa tertekan dengan bayaran bulanan, jadi kami bersetuju untuk bayar utiliti, ansurans, pengubah suaian dan yuran lainnya bersama-sama. Jadi, kalau satu hari nanti kami jual atau labur rumah tu, duit yang kami dapat darinya akan dibahagikan kepada dua, senang!.. Individu B (Wen Wei)
…saya memilih untuk membuat pinjaman bank. Untuk tentukan kalau anda layak atau tidak dengan harga rumah tersebut, anda boleh buat kajian pasaran untuk rumah-rumah yang serupa di kawasan itu. Anda juga boleh dapatkan penilaian harta dari penilai harta tanah untuk mengetahui nilai pasaran semasa rumah. Selain itu, penting juga untuk mempertimbangkan kemampuan kewangan termasuk pendapatan, komitmen kewangan lain dan kemampuan untuk membayar ansuran bulanan. Dengan menyemak faktor-faktor ini, anda dapat membuat keputusan dengan lebih baik tentang layak atau tidak harga rumah tersebut untuk anda. Saya juga mendapatkan bantuan daripada pegawai bank untuk mengetahui kelayakan pinjaman perumahan saya…Individu C (Khalimah)
…sebagai pembeli rumah pertama, saya tentukan berdasarkan berapa banyak yang saya dapat dari gaji saya ketika itu dan saya kira sekali sama ada saya mampu untuk ansuran bulanan atau tidak. Diskaun dari pihak bank untuk pembeli rumah pertama juga beri saya sedikit petua tentang berapa banyak sebenarnya yang saya mampu... Individu D (Jasmine)
4. Apakah perkara yang baru anda tahu semasa proses beli rumah ini yang anda tidak pernah tahu sebelumnya (yuran tersembunyi, fakta)?
…bayaran penyelenggaraan dan tentang keburukan ambil tingkat yang paling tinggi untuk kondominium. Sebab rumah yang saya beli ini ialah tingkat yang paling atas dan saya baru terjumpa satu video tentang kenapa jangan ambil rumah yang paling atas untuk kondominium selepas saya dah selesai semua urusan rumah… Individu A (Ain)
…mungkin tentang MLTA dan MRTA pinjaman insurans! Waktu tandatangan dokumen pinjaman bank, pihak bank ada bagitahu yang kami akan ambil MRTA insurans. Tak tahu kenapa tapi saya benar-benar lupa, yang sebenarnya kami nak ambil MLTA insurans! Saya pun sebenarnya lupa apa perbezaan antara dua itu, mungkin sebab teruja sangat. Kesimpulannya, saya telah tandatangan MRTA insurans. Jadi, saya nasihatkan kepada pembeli rumah lain lagi-lagi untuk pembeli rumah pertama yang masih muda ni untuk ingat dan jelas tentang apa yang anda nak untuk pinjaman insurans…Individu B (Wen Wei)
…MOT (memorandum of transfer) harus dibayar oleh pembeli…Individu C (Khalimah)
…perjanjian S&P ada lebih daripada 200 muka surat dan saya kena tandatangan setiap helai muka surat!! Kedua, kami diharuskan untuk bayar cukai tanah dan cukai pintu dan saya tak tahu langsung apa itu. Ketiga, kami juga kena bayar MOT selepas dapat rumah dan jumlah bayaran bergantung dengan nilai hartanah tersebut. Akhir sekali, ada banyak caj ekstra yang anda kena bayar selain daripada bayaran pendahuluan, jadi pastikan anda ada cukup tunai untuk itu (tak cakap lagi tentang deposit bil elektrik dan yuran ubah suai!)… Individu D (Jasmine)
5. Apa nasihat anda kepada mereka di luar sana yang ingin membeli rumah terutamanya golongan muda?
…tanya diri anda dulu kesemua soalan ini sebelum anda teruskan untuk beli rumah. Pertama, mampu tak aku nak bayar ansuran bulanan rumah ini? Kedua, adakah itu kawasan perumahan yang aku nak duduk? Ketiga, adakah itu tempat untuk duduk atau labur? Akhir sekali, Freehold or Leasehold?…Individu A (Ain)
…pertama, jangan malu untuk tanya soalan kalau anda keliru, sebab anda tak boleh menyesal selepas dah tandatangan setiap dokumen! Kedua, bagi mereka yang belum buat keputusan, belilah rumah anda sekarang kalau anda mampu bayar RM1500-RM2000 (ansuran + yuran utiliti) setiap bulan. Jangan tunggu sampai anda dapat simpan duit yang boleh cecah harga rumah idaman anda tu baru nak beli, sebab percayalah ianya susah! Ketiga, ini nasihat daripada ibu bapa saya, jangan anggap rumah pertama awak adalah rumah terakhir awak, cuba sedaya upaya untuk selesaikan pinjaman dengan cepat dan mula fikirkan rumah kedua, ketiga dan seterusnya. Satu rumah untuk anda tinggal dan rumah lain adalah untuk melabur, anda akan nampak keajaibannya pada masa hadapan! Individu B (Wen Wei)
…nasihat saya untuk bakal pemilik rumah atau pelabur sebelum membeli rumah, kita perlu membuat sedikit kajian tentang rumah yang ingin kita beli. Contohnya dari segi pemilihan lokasi yang strategik, harga pasaran, keselamatan persekitaran, kemudahan awam, pemaju yang dipercaya dan yang pasti tengok kemampuan poket sendiri. Pembelian rumah akan menjadi semudah ABC jika kita mendapat perkhidmatan ejen hartanah dan pegawai bank yang berpengalaman dalam proses jual beli rumah. Insha-Allah!…Individu C (Khalimah)
…berjimat, buat simpanan secukupnya dan beli apa yang anda mampu. Buat penyelidikan, rajin rajinlah selidik hartanah atau pemaju hartanah terlebih dahulu untuk elak daripada ditipu. Last sekali, lokasi. Kalau rumah ini untuk anda sendiri duduk, jangan beli yang telalu jauh sebabnya kalau tak anda akan terdorong untuk pindah atau susah untuk anda pantau perkembangan ubah suai rumah dan pengangkutan ke tempat kerja pun akan jadi terlalu menyusahkan untuk anda bergerak…Individu D (Jasmine)
Semoga kisah ini menjadi inspirasi buat semua!
Artikel ini adalah kerjasama antara IQI Global, syarikat agensi hartanah global dan no 1 di Malaysia* dan MajalahLabur.com.
Terima kasih kepada anda yang menyokong kami selama ini. Hari-hari kami bersemangat nak sebarkan ilmu tentang kewangan dan pelaburan.
Kami sedar yang majoriti pembaca kami adalah anak-anak muda yang tercari-cari panduan bagaimana untuk mula melabur. Jadi buku ini sangat sesuai bagi newbie yang nak mulakan langkah pertama.
Anda ada soalan-soalan berikut yang memerlukan jawapan?
- Ada duit tapi tak tahu nak melabur di mana?
- Nak melabur tapi takut kena tipu dengan scammer?
- Bagaimana nak tahu sesuatu pelaburan itu adalah patuh Syariah atau tidak?
- Ada banyak sangat jenis pelaburan dekat luar sana, apa yang paling sesuai dengan jiwa?
- Dalam suasana ekonomi yang tak menentu, apakah pelaburan ‘safe haven’ yang menjadi pilihan?
- Pelaburan tanpa tunai tu macam mana?
- Soalan-soalan lazim berkenaan pelaburan
Jika ya, maka anda perlu miliki buku Buku Malaysia Melabur : 10 Benda Kita Kena Tahu.

Buku Malaysia Melabur juga telah berada dalam senarai MPH Best 2020 dalam kategori MPH Best Malay Non-Fiction 2020.

Sesungguhnya kami bersyukur diberi peluang oleh Allah untuk berubah menjadi lebih baik dan mendapat rezeki seperti yang diidamkan. Kami doakan semoga tuan puan juga dilimpahi rezeki yang penuh keberkatan.
Boleh miliki buku ini secara online di Shopee







