7 Rahsia Amalan Ahli Perniagaan Terkenal Islam Abdul Rahman Bin Auf

Untuk perkongsian kali ini, kita berkenalan dengan Abdul Rahman Bin Auf yang merupakan seorang ikon usahawan yang juga merangkap tokoh jutawan islam.

Sama-sama kita tengok apakah model bisnes dan rahsia kejayaan beliau? Ahli perniagaan terkaya pada zaman Rasulullah SAW ini, pernah ditawarkan dengan harta kekayaan dan seorang isteri; tetapi beliau menolaknya dan hanya mahu tahu jalan menuju ke pasar.

Kekayaan yang dimiliki tidak melalaikannya, bahkan semakin mendekatkan dirinya dengan pemilik segala kekayaan, Allah yang Maha Kaya. Dalam Perang Tabuk, beliau menderma lebih daripada RM25 juta. Nilai dermanya ketika itu setara dengan nilai 200 dinar, 500 ekor kuda, atau 1500 ekor unta.

Apakah rahsia kekayaan dan rahsia kejayaan bisnes Abdul Rahman? Sekiranya ada yang bertanya tentang rahsia bisnesnya, beliau menjawab, “Aku tidak menjual barang-barang yang rosak. Aku merasa cukup dengan untung yang sedikit, tetapi diberkati Allah.”

Beliau bermula dengan apa yang ada di tangan. Produk jualan beliau yang pertama adalah keju dan minyak, kerana itu sahajalah yang ada di tangannya ketika berhijrah ke Madinah. Beliau memulakan bisnes, memecahkan monopoli bisnes Yahudi, dan menjadi jutawan terkaya di Madinah.

1. Pandai Mencari Peluang

Salah satu perniagaan yang dijalankan oleh beliau adalah perniagaan unta. Beliau berjaya mendominasi perniagaan unta ini yang sebelum itu telah pun didominasi oleh kaum Yahudi. Persoalannya, bagaimana Abdul Rahman bin Auf mampu mematahkan strategi kaum Yahudi?

Konsepnya mudah, untung sedikit tetapi dalam kuantiti yang banyak. Beliau memulakan perniagaan menjual unta. Harga unta yang dijual hanya 1000 dirham (tiada untung kerana harga kos unta adalah 1000 dirham juga!).

Beliau hanya mengambil untung atas jualan tali yang mengikat unta tersebut. Bayangkan beliau dapat menjual 1000 ekor unta dalam masa sehari sahaja.

Beliau langsung tidak mengambil keuntungan dengan hasil jualan unta, namun apabila ditanya kepada beliau, beliau menjawab:

Keuntungan tidak diambil dari hasil penjualan unta. Unta dijual pada harga kos. Tetapi, keuntungan diambil dari menjual “tali pengikat unta”.

Dari situlah datangnya keuntungan beliau berniaga. Tali-tali yang dijual adalah cantik dan bermacam- macam warna. Jarang orang lain yang berniaga unta dapat menandingi kelebihan beliau berniaga.

2. Syukur Walau Untung Sedikit

Jangan sesekali ambil mudah soal keuntungan yang bakal diambil dari pembeli, dan jangan pula mengambil mudah soal halal dan haram dalam perniagaan.

Sebagai contoh, sekiranya kita mempunyai kos tanggungan seperti kos penghantaran, kita harus bijak mengira kos supaya keuntungan dapat ditampung walaupun kos penghantaran produk biasanya tidaklah seberapa. Dari segi halal haramnya, jangan pula ada unsur-unsur riba dalam menguruskan perniagaan.

3. Jangan Seksa Pelanggan

Beliau memegang pada prinsip tidak pernah melambatkan penjualan barangan daripada yang meminta. Sekiranya ada permintaan, beliau akan sedaya upaya mendapatkan barangan yang diminta oleh pelanggan.

Strategi ini boleh diaplikasikan dalam perniagaan yang dijalankan. Jangan berlengah dalam memenuhi permintaan pelanggan. Jika pelanggan bertanyakan tentang sesuatu barangan, peniaga hanya membiarkan pelanggan berlalu pergi dengan menyatakan, “Barang yang diingini tidak dijual disini”.

Jadilah peniaga yaang bijak dengan tidak ‘melepaskan’ pelanggan, sebaliknya akan berusaha sedaya upaya mendapatkan bekalan barangan yang diminta daripada jaringan rakan-rakan perniagaannya yang lain.

Percepatkan segala urusan jual beli. Percepatkan segala layanan pelanggan. Terbukti dari zaman dahulu sehingga kini, kelajuan dan kepantasan menangani masalah dan pelanggan dalam perniagaan akan memberi pulangan yang tinggi.

Pelanggan pula akan suka kepada peniaga sebegini. Dengan memudahkan urusan pelanggan, besar kemungkinan pelanggan akan melanggan buat kali kedua dan seterusnya.

4. Sila Bayar Tunai

Beliau tidak akan sesekali menjual secara tangguhan bayaran. Hanya urusan jual beli dalam tunai sahaja yang dibenarkan. Teknik tagguhan bayaran akan memberi kesan negatif dalam perniagaan.

Bayaran secara tunai akan memberi peluang kepada peniaga untuk pusingan modal dengan lebih cepat, dan mudah untuk digunakan bagi membeli barangan yang baru untuk dijual.

5. Yakin Dengan Rezeki Allah

Mengapa Pasar Ansar kepunyaan Rasulullah SAW di Madinah mencipta sejarah menang besar dalam persaingan perniagaan dengan peniaga yahudi atau orang bukan Islam Madinah?

Rahsianya penting yang harus peniaga Islam ketahui ialah setiap malam yang sepi waktu dinihari, para pelaksana perniagaan diketuai oleh Saidina Abdul Rahman bin ‘Auf r.a. sendiri akan bermunajat kepada Allah dan Rasul, untuk menyokong dan memberi kerjasama dalam perniagaan mereka.

Mereka semua melakukan solat hajat, berdoa, taubat, zikir wirid, membaca Al-Quran, selawat dan lain-lain ibadah sampingan demi mendapatkan Tuhan sebagai penolong dan pemimpin. Maka jatuhlah ke hati mereka mukjizat Rasulullah SAW mengajarkan bagaimana perniagaan menurut Islam atau cara berniaga yang disuruh Allah SWT.

Mereka akhirnya dapat menawan hati penduduk kota Madinah. Para penduduk mula beralih daripada peniaga yahudi kepada peniaga pimpinan Abdul Rahman bin auf r.a. Beliau memupukkan rasa kasih sayang sesama peniaga dan para pelanggan.

Rindu untuk duduk bersama Rasul dan para sahabat membuatkan orang Madinah akhirnya berpusu-pusu membeli di Pasar Ansar. Maka akhirnya peniaga yahudi mula meninggalkan kota Madinah.

Begitulah kehebatan strategi perniagaan yang diamalkan Abdul Rahman bin Auf yang harus dijadikan contoh kepada kita lebih-lebih lagi sebagai peniaga. Hamka amat tertarik dengan jawapan yang telah diberikan oleh Abdul Rahman bin Auf.

Jika ada yang bertanya tentang rahsia perniagaannya, Abdul Rahman bin Auf menjawab;

“Aku tidak menjual barang-barang cacat, aku merasa cukup dengan untung yang sedikit kerana aku tahu Allah memberkati..”

6. Usaha Secara Berterusan

Kita lihat kekuatan jiwa yang dimiliki oleh Saidina Abdul Rahman dalam berniaga. Dalam peristiwa Hijrah, beliau sanggup tinggalkan kekayaan semata-mata menyahut seruan Hijrah. Namun, beliau cepat-cepat berusaha mengubah nasib diri setibanya di Madinah berbekalkan modal yang ada. Kita juga harus bersikap sedemikian, jangan mudah mengalah jika bankrup atau gulung tikar.

Orang beriman dan bertakwa yang kaya adalah mereka yang senantiasa memiliki keyakinan bahawa segala usaha yang mereka kerjakan pasti mendapat keberhasilan tidak kira cepat atau lambat, sedikit atau banyaknya untung.

7. Tidak Tamak Atau Mementingkan Diri

Abdul Rahman Bin Auf adalah seorang pemimpin yang bijak dan cekap menguruskan hartanya. Sebagai buktinya, ia tidak mahu sebarang musibah dan melalaikan berlaku dengan mengumpulkannya dan tidak pula dengan menyimpannya. Bahkan ia mengumpulkannya secara cukup santai dan dari jalan yang halal dan dibenarkan oleh syarak.

Kemudian ia tidak menikmatinya secara bersendirian, tapi ikut menikmatinya bersama keluarga dan kaum kerabatnya serta saudara-saudaranya dan masyarakat seluruhnya.

Dan kerana begitu luas pemberian serta pertolongannya, pernah dikatakan orang, “Seluruh penduduk Madinah bersekutu dengan Abdul Rahman bin Auf pada hartanya.

Sepertiga dipinjamkannya kepada mereka. Sepertiga lagi dipergunakannya untuk membayar hutang-hutang mereka. Dan sepertiga bakinya lagi diberikan dan dibahagi-bahagikannya kepada mereka yang memerlukannya”

Sumber: Majalah Niaga

Masih Relevan Sehingga Ke Hari Ini

Walaupun kisah kejayaan berlaku berkurun lamanya, tetapi ianya masih relevan hingga ke hari ini. Pada zaman sekarang, berapa ramai daripada usahawan yang hanya mementingkan keuntungan duniawi semata-mata? Tanpa mengambil kira halal haram, betul atau salah; asalkan dapat untung yang banyak.

Insyaallah jika kita kejar akhirat, dunia pula akan kejar kita dan semoga kita beroleh keuntungan di dunia dan di akhirat kelak.

Previous ArticleNext Article

Leave a Reply

Your email address will not be published. Required fields are marked *

This site uses Akismet to reduce spam. Learn how your comment data is processed.

Kita Bajet Insurans, Tapi Lupa Bajet Check-up

Hampir setiap ketua keluarga mempunyai bajet yang cukup terperinci untuk perlindungan kesihatan samada menerusi insurans atau takaful.

Di Majalah Labur, kami percaya ramai pembaca setia kami rata-rata bersetuju yang sejumlah 5% – 15% dari gaji bulanan adalah amaun yang cukup sihat untuk perlindungan kesihatan.

Akan tetapi, ada satu perkara yang sering tidak mempunyai bajet khusus: pemeriksaan kesihatan berkala.

Kita lebih mudah menyediakan RM200 untuk membaiki sesuatu selepas rosak berbanding memperuntukkan sejumlah wang untuk memastikan masalah itu dapat dikenal pasti lebih awal.

Baca : 5 Perkara Medical Card Boleh Bantu Yang Tak Ramai Orang Tahu!

Dalam kewangan peribadi, cara berfikir seperti ini mungkin kelihatan kecil. Tetapi apabila melibatkan kesihatan, penangguhan boleh membawa kepada keadaan yang memerlukan lebih banyak masa, rawatan dan perbelanjaan.

Sebab itu preventive healthcare wajar dilihat sebagai sebahagian daripada perancangan kewangan keluarga, bukan sekadar perbelanjaan tambahan.

Ada bajet insurans. Bagaimana dengan bajet kesihatan?

Insurans atau takaful penting untuk melindungi kewangan apabila berlaku keadaan yang memerlukan rawatan atau kemasukan ke hospital.

Tetapi perlindungan kewangan tidak semestinya bermaksud kita tidak perlu menyediakan bajet untuk penjagaan kesihatan rutin.

Kementerian Kesihatan Malaysia sendiri menyediakan perkhidmatan saringan kesihatan untuk mengenal pasti faktor risiko, memberi nasihat pengurusan risiko dan membuat rujukan lanjut jika diperlukan.

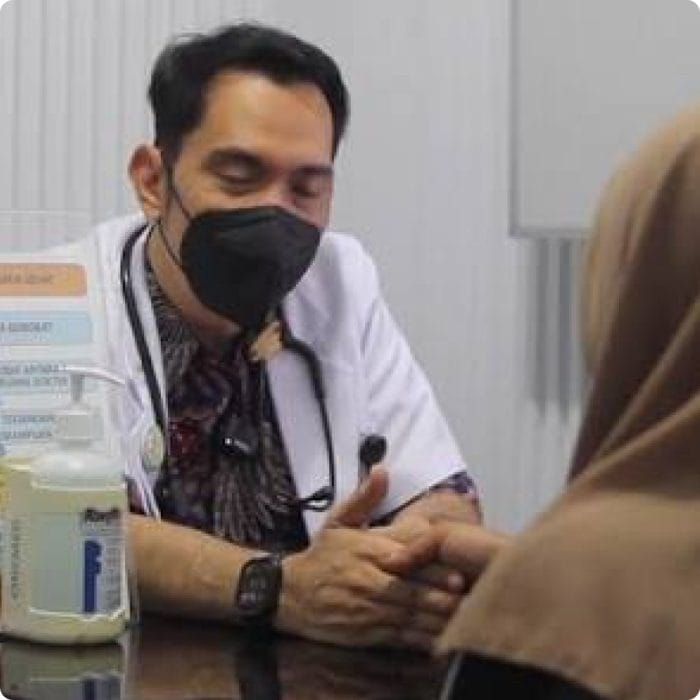
pemeriksaan kesihatan

Pada asasnya, terdapat perbezaan antara:

“Saya mempunyai perlindungan jika sesuatu berlaku”

dengan

“Saya memperuntukkan wang untuk mengetahui keadaan kesihatan saya secara berkala.”

Kedua-duanya memainkan peranan yang berbeza dalam perancangan kewangan kesihatan.

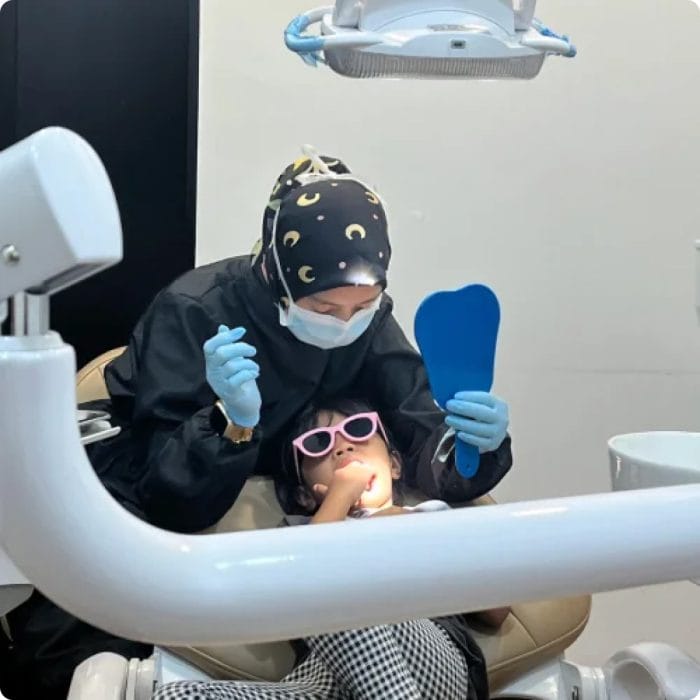
Kesilapan ibu bapa : tunggu anak sakit baru bawa berjumpa doktor gigi

Perkara ini lebih mudah berlaku dalam kalangan ibu bapa. Anak tidak mengadu sakit, jadi pemeriksaan ditangguhkan. Gigi susu pula dianggap tidak begitu penting kerana akhirnya akan tanggal.

Apabila sakit mula berlaku, barulah ibu bapa mencari rawatan. Masalahnya, ketiadaan sakit tidak semestinya bermaksud tiada masalah.

Masalah ini yang cuba diketengahkan oleh Dr. A’tikah U’zed (Doktor Gigi di Klinik Pergigian Aesira) yang melihat ada keperluan untuk ibu bapa di Malaysia mengkhususkan wang untuk rawatan gigi anak mereka atau mereka sendiri!

pemeriksaan kesihatan gigi

Penegasan ini nampak ada intinya selepas kami melihat bahawa data National Oral Health Survey of Adults (NOHSA) 2020 menunjukkan ;

“Prevalens karies dalam kalangan rakyat Malaysia berumur 15 tahun ke atas ialah 85.1%, manakala dalam kumpulan umur 15–19 tahun pun prevalensnya masih 51.7%. Dalam kalangan orang dewasa yang mempunyai gigi, 40.7% mempunyai keperluan rawatan restoratif, 28.9% keperluan cabutan dan 4.5% keperluan rawatan endodontik.”

Masalah gusi juga tidak semestinya bermula dengan kesakitan.

NOHSA 2020 mendapati hanya 5.1% populasi bergigi mempunyai periodontium yang sihat, sementara 38.2% mempunyai periodontitis. KKM turut menerangkan bahawa penyakit periodontal boleh tidak disedari kerana pada peringkat awal ia boleh berlaku tanpa sakit.

Ini menjadikan pemeriksaan berkala satu perkara yang relevan bukan sahaja kepada kesihatan, tetapi juga kepada cara keluarga merancang perbelanjaan.

Kos rawatan gigi sebenarnya boleh dilihat sebagai kos tahunan

BilRawatanAnggaran kosKekerapan /Perspektif
1Konsultasi & pemeriksaan gigiRM30–RM1006–12 bulan / mengikut risikoKos asas untuk mengetahui keadaan gigi sebelum membuat keputusan rawatan
2X-ray gigi kecil (periapikal/bitewing)RM30–RM80Jika diperlukan doktorMembantu melihat masalah yang tidak jelas melalui pemeriksaan biasa
3X-ray panoramic (OPG)RM80–RM200Jika diperlukanBiasanya untuk penilaian keseluruhan rahang, gigi bongsu atau perancangan tertentu
4Scaling & polishingRM80–RM250Mengikut keadaan gigi/gusiPenjagaan berkala yang boleh dimasukkan dalam bajet pergigian tahunan
5Rawatan fluoridaRM50–RM120Berdasarkan risiko, terutama kanak-kanakPreventive care yang boleh dirancang lebih awal
6Fissure sealant±RM50–RM100/gigiTerutama gigi tertentu kanak-kanakPerbelanjaan pencegahan yang dibuat berdasarkan penilaian doktor
7Tampalan gigiRM80–RM300/gigiApabila terdapat kariesContoh kos rawatan yang mungkin timbul selepas pemeriksaan
8Cabutan gigi biasaRM80–RM300/gigiJika gigi tidak dapat dikekalkan / perlu dicabutKos meningkat berbanding penjagaan rutin apabila masalah memerlukan prosedur
9Rawatan saluran akar (root canal)±RM600–RM2,000/gigiUntuk gigi dengan masalah pulpa tertentuContoh bagaimana rawatan boleh menjadi lebih kompleks dan memerlukan bajet lebih besar
10Pembedahan gigi bongsu±RM800–RM2,500/gigiJika impaksi/kerumitan memerlukan pembedahanContoh kos prosedur yang lebih besar dan sukar dirancang sebagai perbelanjaan rutin

Semak : Senarai Harga Rawatan Gigi Terkini

Daripada melihat pergigian sebagai:

“Berapa saya perlu bayar apabila gigi sakit?”

lebih baik keluarga melihatnya sebagai:

“Berapa bajet saya perlu sediakan setiap tahun untuk penjagaan gigi?”

Ini tidak bermaksud seseorang perlu menjalani rawatan setiap tahun.

Sebaliknya, bajet tersebut boleh merangkumi pemeriksaan, penjagaan pencegahan dan rawatan yang diperlukan berdasarkan penilaian doktor gigi.

Kekerapan pemeriksaan pula bukan satu angka yang wajib sama untuk semua orang. Sesetengah individu mungkin memerlukan pemeriksaan lebih kerap berdasarkan risiko karies, keadaan gusi, sejarah rawatan dan faktor kesihatan lain.

Matlamatnya ialah tidak menunggu sehingga keadaan menjadi kecemasan sebelum mula merancang.

Contohnya, gigi jarang bukan semata-mata soal kosmetik

Ambil contoh diastema, atau gigi jarang.

Menurut Dr. A’tikah U’zied, diastema ialah ruang antara dua gigi yang paling kerap dilihat pada gigi hadapan atas.

Ia boleh berkait dengan saiz gigi berbanding rahang, faktor struktur semula jadi atau tabiat tertentu. Antara perkara yang boleh diperhatikan ialah ruang yang jelas antara gigi atau ruang yang semakin melebar.

Tidak semua diastema memerlukan rawatan.

Baca : Mencari Medical Card Terbaik? Tipu Semua Tu. Fahamkan 5 Perkara Ini

Tetapi apabila ibu bapa atau individu menyedari perubahan pada kedudukan atau jarak gigi, pemeriksaan memberikan peluang untuk menentukan sama ada ia sekadar variasi normal atau sesuatu yang memerlukan pemantauan atau rawatan.

Inilah konsep financial planning yang sering terlepas pandang.

Pemeriksaan bukan bermaksud kita sudah bersetuju untuk menjalani rawatan.

Pemeriksaan bermaksud kita mendapatkan maklumat terlebih dahulu.

Dengan maklumat itu, keluarga boleh membuat keputusan tentang apa yang perlu dilakukan, bila ia perlu dilakukan dan bagaimana perbelanjaannya boleh dirancang.

Jadi, enam bulan atau setahun sekali?

Jawapannya bergantung kepada individu.

Jadual pemeriksaan gigi sepatutnya mengambil kira keadaan gigi dan gusi, tahap risiko, umur, sejarah rawatan serta penilaian doktor gigi.

Bagi sesetengah orang, pemeriksaan enam bulan sekali mungkin sesuai. Bagi yang lain, doktor mungkin mencadangkan sela masa yang berbeza.

Yang penting ialah jangan menjadikan “tidak sakit” sebagai satu-satunya ukuran untuk menentukan sama ada pemeriksaan diperlukan.

Konsep yang sama digunakan dalam kesihatan secara umum. KKM menerangkan bahawa saringan kesihatan bertujuan membantu mengenal pasti faktor risiko dan penyakit lebih awal supaya pengurusan dapat dimulakan.

Bagaimana keluarga boleh masukkan kesihatan dalam financial planning?

Satu pendekatan mudah ialah membahagikan perancangan kepada beberapa lapisan:

Pertama, perlindungan.
Insurans atau takaful untuk risiko kesihatan yang besar, mengikut kemampuan dan keperluan keluarga.

Kedua, dana kecemasan.
Simpanan tunai untuk perbelanjaan kesihatan atau kecemasan yang tidak dirancang.

Ketiga, preventive healthcare.
Bajet tahunan untuk pemeriksaan dan saringan yang bersesuaian dengan umur serta faktor risiko.

Keempat, penjagaan rutin.
Termasuk pergigian dan keperluan kesihatan lain yang boleh dijangka.

Dengan cara ini, kesihatan tidak hanya muncul dalam bajet apabila sesuatu sudah berlaku.

Baca : Permintaan Sektor Penjagaan Kesihatan Diunjur Meningkat Bagi Jangka Panjang

Kesihatan juga perlukan bajet sebelum ia menjadi kecemasan

Financial planning yang baik bukan sekadar mempunyai wang apabila berlaku masalah.

Ia juga tentang mengetahui perbelanjaan yang boleh dijangka, menyediakan ruang untuk penjagaan berkala dan membuat keputusan berdasarkan maklumat sebelum keadaan menjadi mendesak.

pemeriksaan kesihatan

Pemeriksaan kesihatan tidak menjamin seseorang akan terlepas daripada penyakit atau rawatan mahal. Begitu juga pemeriksaan gigi tidak menjamin seseorang tidak akan memerlukan prosedur kompleks pada masa hadapan.

Namun, pemeriksaan memberikan sesuatu yang penting dalam perancangan kewangan:

maklumat lebih awal.

Dan maklumat lebih awal memberikan keluarga peluang untuk membuat keputusan dengan lebih tenang, sama ada perlu merawat sekarang, memantau dahulu atau menyediakan bajet untuk rawatan pada masa akan datang.

Jadi, apabila menyediakan bajet keluarga untuk tahun hadapan, jangan hanya tanya:

“Berapa saya perlu simpan kalau saya jatuh sakit?”

Tanya juga:

“Berapa yang saya sanggup peruntukkan untuk mengetahui keadaan kesihatan saya sebelum ia menjadi kecemasan?”

Kerana dalam pengurusan kewangan kesihatan, bil rawatan bukan satu-satunya kos yang perlu difikirkan.

Masa, ketidakselesaan, kehilangan produktiviti dan keputusan yang dibuat ketika keadaan sudah mendesak juga mempunyai nilai.

Preventive healthcare bukan tentang berbelanja sebanyak mungkin untuk kesihatan.

Ia tentang merancang supaya kesihatan tidak menjadi kejutan kewangan kepada keluarga.

Artikel ini bertujuan memberikan maklumat umum dan bukan pengganti nasihat doktor atau doktor gigi. Keperluan pemeriksaan, saringan dan rawatan berbeza mengikut keadaan individu.