Kekayaan Yang Mengubah Dunia: Elon Musk dan Individu Terkaya 2025

Elon Musk baharu sahaja mencatat rekod sejarah apabila menjadi manusia pertama di dunia yang mencapai nilai kekayaan melebihi AS$600 bilion menurut Forbes, sekali gus meletakkannya jauh di hadapan golongan ultra-kaya global yang lain. (Reuters)

Musk kini dilaporkan mempunyai nilai kekayaan sekitar AS$677 bilion, terutamanya disokong oleh penilaian tinggi syarikat angkasanya SpaceX, yang sedang bersiap untuk penyenaraian awam (IPO) dengan nilai potensi sekitar AS$800 bilion. Selain itu, saham Tesla yang meningkat tahun ini turut menyumbang kepada lonjakan kekayaannya.

Bagaimana Elon Musk Mencapai AS$600 Bilion?

Elon Musk bukan sekadar ketua pegawai eksekutif Tesla dan SpaceX. Beliau turut terlibat secara aktif dalam pembangunan kecerdasan buatan melalui xAI, selain beberapa inisiatif teknologi maju lain yang menjadi pertaruhan jangka panjangnya.

Lonjakan terbaharu dalam kekayaan Musk berkait rapat dengan beberapa faktor utama:

  • Peningkatan penilaian SpaceX dalam pasaran swasta, didorong oleh pertumbuhan Starlink serta jangkaan penyenaraian awam (IPO) pada tahun hadapan;
  • Kenaikan harga saham Tesla, sebahagiannya disokong oleh perkembangan teknologi pemanduan tanpa pemandu, ujian robotaxi tanpa pemandu, serta penekanan berterusan syarikat terhadap kecerdasan buatan dan automasi;
  • Struktur pampasan berasaskan ekuiti Tesla yang diluluskan oleh pemegang saham. Elon Musk dibayar melalui saham Tesla dan hanya akan menerima ganjaran jika Tesla benar-benar berjaya capai sasaran jangka panjang.

Gabungan faktor ini menjadikan kekayaan Musk sangat sensitif kepada penilaian pasaran syarikat-syarikat yang diasaskannya, khususnya SpaceX dan Tesla, berbanding pendapatan tunai konvensional.

Dalam tempoh lima tahun kebelakangan ini, saham Tesla mencatat prestasi yang sangat tidak menentu tetapi menunjukkan trend kenaikan jangka panjang, dengan harga saham meningkat lebih 100%. Walaupun melalui beberapa fasa kejatuhan mendalam, saham Tesla kembali pulih dan mencatat paras harga tertinggi baharu, mencerminkan sentimen pelabur yang kekal kuat terhadap prospek syarikat.

Top 10 Orang Terkaya Dunia Pada 2025 (Kemas Kini)

Berikut adalah ranking terkini 10 individu terkaya dunia setakat Disember 2025, dengan anggaran nilai kekayaan mereka menurut Forbes dan laporan media kewangan terkini:

RankNamaAnggaran Kekayaan (US$)Sumber Utama Kekayaan
1Elon Musk~$677BTesla, SpaceX, xAI & teknologi
2Larry Page~$266BGoogle/Alphabet
3Jeff Bezos~$249BAmazon
4Sergey Brin~$247BGoogle/Alphabet
5Larry Ellison~$243BOracle
6Mark Zuckerberg~$228BMeta
7Bernard Arnault~$202BLVMH (aksesori mewah)
8Steve Ballmer~$167BMicrosoft
9Jensen Huang~$152BNvidia
10Warren Buffett~$150BBerkshire Hathaway

Nota: Angka di atas adalah anggaran dan berubah mengikut pergerakan pasaran saham serta penilaian syarikat secara berkala.

Fakta Individu Terkaya Dunia

1. Elon Musk — ~AS$677 Billion

Kekayaan Elon Musk disokong oleh pegangan strategik dalam beberapa sektor utama seperti automotif (Tesla), aeroangkasa (SpaceX), kecerdasan buatan dan teknologi masa depan. Dalam ekosistem ini, SpaceX memainkan peranan besar sebagai antara penyumbang utama kepada nilai bersih beliau, khususnya melalui pertumbuhan penilaian syarikat tersebut.

2. Larry Page — ~AS$266 Billion

Sebagai pengasas bersama Google, Larry Page kekal sebagai tokoh teknologi berpengaruh dengan kepentingan ekuiti yang besar dalam Alphabet, syarikat induk Google.

3. Jeff Bezos — ~AS$249 Billion

Pengasas Amazon terus memanfaatkan perniagaan e-dagang global serta pelbagai pelaburan strategik dalam teknologi dan angkasa melalui Blue Origin, walaupun beliau lebih aktif sebagai pelabur sekarang.

4. Sergey Brin — ~AS$247 Billion

Rakan kongsi Page di Google/Alphabet, Brin masih menikmati hasil daripada dominasi Google dalam iklan digital dan carian.

5. Larry Ellison — ~AS$243 Billion

Pengasas Oracle, syarikat perisian perniagaan dan pangkalan data terkemuka, mengekalkan kekayaannya walaupun industri teknologi menghadapi cabaran persaingan dalam era awan & AI.

6. Mark Zuckerberg — ~AS$228 Billion

Mark Zuckerberg, pengasas dan CEO Meta Platforms, menyaksikan pemulihan ketara dalam nilai kekayaannya hasil lonjakan prestasi saham Meta, didorong oleh penambahbaikan kecekapan operasi, pertumbuhan perniagaan pengiklanan digital, serta fokus agresif syarikat terhadap kecerdasan buatan dan produk sosial teras.

7. Bernard Arnault — ~AS$202 Billion

Bernard Arnault kekal kukuh di puncak dunia perniagaan, apabila jenama mewah di bawah LVMH terus mendapat sambutan walaupun ekonomi global bergelora.

8. Steve Ballmer — ~AS$167 Billion

Bekas CEO Microsoft ini memegang pegangan besar di syarikat dan terus melihat nilai kekayaannya meningkat melalui perniagaan cloud dan perisian.

9. Jensen Huang — ~AS$152 Billion

Jensen Huang diangkat sebagai FT Person of the Year apabila cip Nvidia muncul sebagai ‘otak’ utama kepada ledakan AI dunia.

10. Warren Buffett — ~AS$150 Billion

Legenda pelaburan dan ketua Berkshire Hathaway ini bertahan sebagai salah seorang tokoh kewangan paling dihormati di dunia, mewakili kekayaan yang dibina melalui strategi pelaburan klasik.

Trend Utama Kekayaan Global 2025

Dominasinya Teknologi: 8 daripada 10 individu terkaya dunia adalah tokoh dalam teknologi – menunjukkan bagaimana inovasi, AI dan platform digital kini menjadi penentu utama kekayaan global.

Sektor Lain Masih Relevan: Walaupun dominasi teknologi kuat, tokoh seperti Bernard Arnault (barang mewah) dan Warren Buffett (pelaburan) masih kekal dalam carta teratas menandakan kepelbagaian sumber kekayaan.

Ketidakseimbangan Kekayaan Global: Laporan ekonomi menunjukkan jurang antara kelompok ultra-kaya dan sebahagian besar isi rumah semakin melebar.

Apa Pengajaran Untuk Pelabur Daripada Fenomena Kekayaan Elon Musk?

Walaupun tidak semua orang boleh menjadi Elon Musk, corak pembinaan kekayaan golongan ultra-kaya memberi isyarat penting kepada pelabur runcit.

Pertama, hampir kesemua individu dalam senarai 10 terkaya dunia bukan kaya kerana gaji, tetapi kerana pemilikan ekuiti dalam perniagaan.

Kedua, sektor yang melahirkan kekayaan terbesar hari ini ialah sektor yang:

  • mempunyai leverage teknologi,
  • mampu berkembang secara eksponen, dan
  • mendominasi ekosistem (monopoly-like advantage).

Pelabur runcit sering terperangkap dengan pemikiran jangka pendek iaitu mengejar saham yang “naik cepat” sedangkan kekayaan sebenar dibina melalui pemilikan aset berkualiti dalam tempoh panjang, walaupun pergerakannya perlahan pada peringkat awal.

Namun, penting untuk difahami:
Pulangan besar datang bersama risiko besar.
Ramai hanya melihat kejayaan akhir Elon Musk, tetapi mengabaikan dekad ketidaktentuan, kerugian, dan risiko kegagalan yang sangat tinggi di belakangnya.

Apa Maksud Semua Ini Untuk Pelabur Malaysia?

Fenomena ini memberi beberapa isyarat penting kepada pelabur tempatan:

1. Malaysia Tidak Ada Elon Musk — Tapi Ada Tema Yang Sama

Pasaran Malaysia mungkin tidak berupaya melahirkan individu dengan kekayaan ratusan bilion dolar seperti Elon Musk. Namun begitu, tema pertumbuhan global yang membentuk kekayaan tokoh-tokoh teknologi dunia tetap boleh dimanfaatkan oleh pelabur tempatan.

Antara sektor yang menunjukkan persamaan tema ialah:

  • Pusat data dan infrastruktur digital, selari dengan lonjakan permintaan pengkomputeran dan AI;
  • Teknologi berkaitan AI dan automasi, yang meningkatkan kecekapan operasi merentas industri;
  • Perniagaan berasaskan platform dan perkhidmatan digital, yang mendapat manfaat daripada skala dan rangkaian pengguna.

Pelabur tidak perlu mencari “Tesla versi Malaysia”. Sebaliknya, fokus yang lebih realistik ialah mengenal pasti syarikat tempatan yang berpotensi menerima tempias pertumbuhan daripada tema-tema global ini, walaupun pada skala yang lebih kecil.

2. Fahami Model Perniagaan

Ramai pelabur tertarik dengan nama besar global, tetapi gagal menilai sama ada:

  • model perniagaan mampan,
  • aliran tunai sihat,
  • dan keupayaan bertahan ketika kitaran ekonomi melemah.

Pelaburan yang bijak bukan meniru portfolio Elon Musk, tetapi meniru cara berfikir jangka panjang terhadap pemilikan aset.

3. Realiti Penting: Bukan Semua Orang Perlu Ambil Risiko Ekstrem

Elon Musk membina kekayaan melalui risiko luar biasa yang mungkin tidak sesuai untuk semua orang.

Bagi pelabur runcit, matlamat lebih realistik ialah:

  • pertumbuhan konsisten
  • perlindungan modal dan kestabilan kewangan jangka panjang.

Nak Trade Saham Global? Ini Cara Mudah Untuk Buka Akaun Dengan CGS International (CGS-CIMB)

Nak beli saham global seperti Facebook, Tesla, Microsoft, NVIDIA tapi tak tahu nak guna platform apa?

Terdapat banyak broker luar negara yang menyediakan platform untuk membeli saham global. Namun, broker tempatan tidak kurang hebatnya. Nak buka akaun CGSI juga amat mudah. Percuma* dan semuanya secara online! Tak perlu keluar rumah dah boleh buka akaun pelaburan saham global.

Jom ikut langkah-langkah di bawah.

  1. Klik Buka Akaun CDS CGS-CIMB dan masukkan kod SP1M538 pada ruang Remisier Reference
  2. Muat naik fail kad pengenalan anda dalam format JPEG, JPG dan PNG sahaja
  3. Pada ruang Type of Broking > pilih Equities – Share Trading > iCash Trading > Cross Border
  4. Isi dengan lengkap semua maklumat yang diperlukan
  5. Setelah siap Register, semak emel untuk sahkan maklumat anda
  6. Siap! Permohonan anda akan diproses dalam masa 5-10 hari bekerja
  7. Setelah akaun anda berjaya dibuka, anda akan menerima emel dari pihak CGS-CIMB

Mudah bukan?

Kalau perlukan bantuan untuk buka akaun pelaburan boleh juga klik: https://t.me/+1Az11JVK4XAzZDdl

Jom mulakan langkah pertama anda untuk melabur dalam pasaran saham Wall Street!

Previous ArticleNext Article

Kita Bajet Insurans, Tapi Lupa Bajet Check-up

Hampir setiap ketua keluarga mempunyai bajet yang cukup terperinci untuk perlindungan kesihatan samada menerusi insurans atau takaful.

Di Majalah Labur, kami percaya ramai pembaca setia kami rata-rata bersetuju yang sejumlah 5% – 15% dari gaji bulanan adalah amaun yang cukup sihat untuk perlindungan kesihatan.

Akan tetapi, ada satu perkara yang sering tidak mempunyai bajet khusus: pemeriksaan kesihatan berkala.

Kita lebih mudah menyediakan RM200 untuk membaiki sesuatu selepas rosak berbanding memperuntukkan sejumlah wang untuk memastikan masalah itu dapat dikenal pasti lebih awal.

Baca : 5 Perkara Medical Card Boleh Bantu Yang Tak Ramai Orang Tahu!

Dalam kewangan peribadi, cara berfikir seperti ini mungkin kelihatan kecil. Tetapi apabila melibatkan kesihatan, penangguhan boleh membawa kepada keadaan yang memerlukan lebih banyak masa, rawatan dan perbelanjaan.

Sebab itu preventive healthcare wajar dilihat sebagai sebahagian daripada perancangan kewangan keluarga, bukan sekadar perbelanjaan tambahan.

Ada bajet insurans. Bagaimana dengan bajet kesihatan?

Insurans atau takaful penting untuk melindungi kewangan apabila berlaku keadaan yang memerlukan rawatan atau kemasukan ke hospital.

Tetapi perlindungan kewangan tidak semestinya bermaksud kita tidak perlu menyediakan bajet untuk penjagaan kesihatan rutin.

Kementerian Kesihatan Malaysia sendiri menyediakan perkhidmatan saringan kesihatan untuk mengenal pasti faktor risiko, memberi nasihat pengurusan risiko dan membuat rujukan lanjut jika diperlukan.

pemeriksaan kesihatan

Pada asasnya, terdapat perbezaan antara:

“Saya mempunyai perlindungan jika sesuatu berlaku”

dengan

“Saya memperuntukkan wang untuk mengetahui keadaan kesihatan saya secara berkala.”

Kedua-duanya memainkan peranan yang berbeza dalam perancangan kewangan kesihatan.

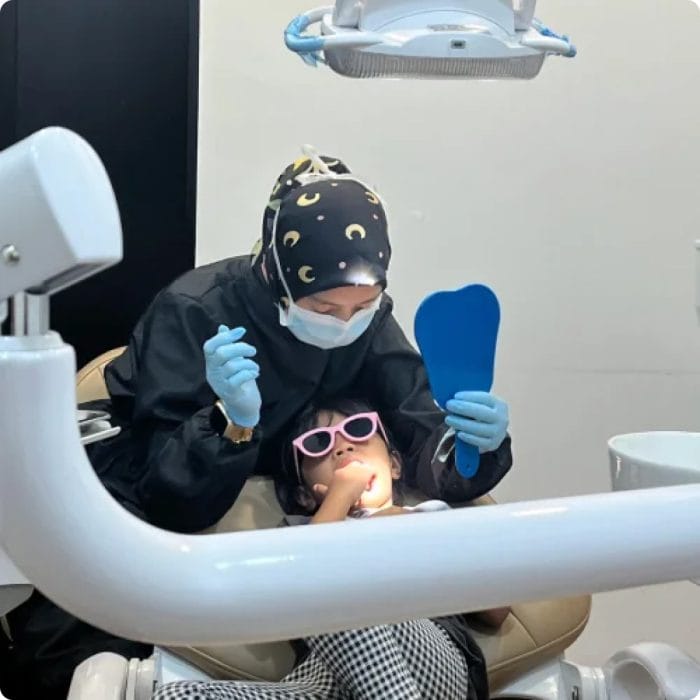
Kesilapan ibu bapa : tunggu anak sakit baru bawa berjumpa doktor gigi

Perkara ini lebih mudah berlaku dalam kalangan ibu bapa. Anak tidak mengadu sakit, jadi pemeriksaan ditangguhkan. Gigi susu pula dianggap tidak begitu penting kerana akhirnya akan tanggal.

Apabila sakit mula berlaku, barulah ibu bapa mencari rawatan. Masalahnya, ketiadaan sakit tidak semestinya bermaksud tiada masalah.

Masalah ini yang cuba diketengahkan oleh Dr. A’tikah U’zed (Doktor Gigi di Klinik Pergigian Aesira) yang melihat ada keperluan untuk ibu bapa di Malaysia mengkhususkan wang untuk rawatan gigi anak mereka atau mereka sendiri!

pemeriksaan kesihatan gigi

Penegasan ini nampak ada intinya selepas kami melihat bahawa data National Oral Health Survey of Adults (NOHSA) 2020 menunjukkan ;

“Prevalens karies dalam kalangan rakyat Malaysia berumur 15 tahun ke atas ialah 85.1%, manakala dalam kumpulan umur 15–19 tahun pun prevalensnya masih 51.7%. Dalam kalangan orang dewasa yang mempunyai gigi, 40.7% mempunyai keperluan rawatan restoratif, 28.9% keperluan cabutan dan 4.5% keperluan rawatan endodontik.”

Masalah gusi juga tidak semestinya bermula dengan kesakitan.

NOHSA 2020 mendapati hanya 5.1% populasi bergigi mempunyai periodontium yang sihat, sementara 38.2% mempunyai periodontitis. KKM turut menerangkan bahawa penyakit periodontal boleh tidak disedari kerana pada peringkat awal ia boleh berlaku tanpa sakit.

Ini menjadikan pemeriksaan berkala satu perkara yang relevan bukan sahaja kepada kesihatan, tetapi juga kepada cara keluarga merancang perbelanjaan.

Kos rawatan gigi sebenarnya boleh dilihat sebagai kos tahunan

BilRawatanAnggaran kosKekerapan /Perspektif
1Konsultasi & pemeriksaan gigiRM30–RM1006–12 bulan / mengikut risikoKos asas untuk mengetahui keadaan gigi sebelum membuat keputusan rawatan
2X-ray gigi kecil (periapikal/bitewing)RM30–RM80Jika diperlukan doktorMembantu melihat masalah yang tidak jelas melalui pemeriksaan biasa
3X-ray panoramic (OPG)RM80–RM200Jika diperlukanBiasanya untuk penilaian keseluruhan rahang, gigi bongsu atau perancangan tertentu
4Scaling & polishingRM80–RM250Mengikut keadaan gigi/gusiPenjagaan berkala yang boleh dimasukkan dalam bajet pergigian tahunan
5Rawatan fluoridaRM50–RM120Berdasarkan risiko, terutama kanak-kanakPreventive care yang boleh dirancang lebih awal
6Fissure sealant±RM50–RM100/gigiTerutama gigi tertentu kanak-kanakPerbelanjaan pencegahan yang dibuat berdasarkan penilaian doktor
7Tampalan gigiRM80–RM300/gigiApabila terdapat kariesContoh kos rawatan yang mungkin timbul selepas pemeriksaan
8Cabutan gigi biasaRM80–RM300/gigiJika gigi tidak dapat dikekalkan / perlu dicabutKos meningkat berbanding penjagaan rutin apabila masalah memerlukan prosedur
9Rawatan saluran akar (root canal)±RM600–RM2,000/gigiUntuk gigi dengan masalah pulpa tertentuContoh bagaimana rawatan boleh menjadi lebih kompleks dan memerlukan bajet lebih besar
10Pembedahan gigi bongsu±RM800–RM2,500/gigiJika impaksi/kerumitan memerlukan pembedahanContoh kos prosedur yang lebih besar dan sukar dirancang sebagai perbelanjaan rutin

Semak : Senarai Harga Rawatan Gigi Terkini

Daripada melihat pergigian sebagai:

“Berapa saya perlu bayar apabila gigi sakit?”

lebih baik keluarga melihatnya sebagai:

“Berapa bajet saya perlu sediakan setiap tahun untuk penjagaan gigi?”

Ini tidak bermaksud seseorang perlu menjalani rawatan setiap tahun.

Sebaliknya, bajet tersebut boleh merangkumi pemeriksaan, penjagaan pencegahan dan rawatan yang diperlukan berdasarkan penilaian doktor gigi.

Kekerapan pemeriksaan pula bukan satu angka yang wajib sama untuk semua orang. Sesetengah individu mungkin memerlukan pemeriksaan lebih kerap berdasarkan risiko karies, keadaan gusi, sejarah rawatan dan faktor kesihatan lain.

Matlamatnya ialah tidak menunggu sehingga keadaan menjadi kecemasan sebelum mula merancang.

Contohnya, gigi jarang bukan semata-mata soal kosmetik

Ambil contoh diastema, atau gigi jarang.

Menurut Dr. A’tikah U’zied, diastema ialah ruang antara dua gigi yang paling kerap dilihat pada gigi hadapan atas.

Ia boleh berkait dengan saiz gigi berbanding rahang, faktor struktur semula jadi atau tabiat tertentu. Antara perkara yang boleh diperhatikan ialah ruang yang jelas antara gigi atau ruang yang semakin melebar.

Tidak semua diastema memerlukan rawatan.

Baca : Mencari Medical Card Terbaik? Tipu Semua Tu. Fahamkan 5 Perkara Ini

Tetapi apabila ibu bapa atau individu menyedari perubahan pada kedudukan atau jarak gigi, pemeriksaan memberikan peluang untuk menentukan sama ada ia sekadar variasi normal atau sesuatu yang memerlukan pemantauan atau rawatan.

Inilah konsep financial planning yang sering terlepas pandang.

Pemeriksaan bukan bermaksud kita sudah bersetuju untuk menjalani rawatan.

Pemeriksaan bermaksud kita mendapatkan maklumat terlebih dahulu.

Dengan maklumat itu, keluarga boleh membuat keputusan tentang apa yang perlu dilakukan, bila ia perlu dilakukan dan bagaimana perbelanjaannya boleh dirancang.

Jadi, enam bulan atau setahun sekali?

Jawapannya bergantung kepada individu.

Jadual pemeriksaan gigi sepatutnya mengambil kira keadaan gigi dan gusi, tahap risiko, umur, sejarah rawatan serta penilaian doktor gigi.

Bagi sesetengah orang, pemeriksaan enam bulan sekali mungkin sesuai. Bagi yang lain, doktor mungkin mencadangkan sela masa yang berbeza.

Yang penting ialah jangan menjadikan “tidak sakit” sebagai satu-satunya ukuran untuk menentukan sama ada pemeriksaan diperlukan.

Konsep yang sama digunakan dalam kesihatan secara umum. KKM menerangkan bahawa saringan kesihatan bertujuan membantu mengenal pasti faktor risiko dan penyakit lebih awal supaya pengurusan dapat dimulakan.

Bagaimana keluarga boleh masukkan kesihatan dalam financial planning?

Satu pendekatan mudah ialah membahagikan perancangan kepada beberapa lapisan:

Pertama, perlindungan.
Insurans atau takaful untuk risiko kesihatan yang besar, mengikut kemampuan dan keperluan keluarga.

Kedua, dana kecemasan.
Simpanan tunai untuk perbelanjaan kesihatan atau kecemasan yang tidak dirancang.

Ketiga, preventive healthcare.
Bajet tahunan untuk pemeriksaan dan saringan yang bersesuaian dengan umur serta faktor risiko.

Keempat, penjagaan rutin.
Termasuk pergigian dan keperluan kesihatan lain yang boleh dijangka.

Dengan cara ini, kesihatan tidak hanya muncul dalam bajet apabila sesuatu sudah berlaku.

Baca : Permintaan Sektor Penjagaan Kesihatan Diunjur Meningkat Bagi Jangka Panjang

Kesihatan juga perlukan bajet sebelum ia menjadi kecemasan

Financial planning yang baik bukan sekadar mempunyai wang apabila berlaku masalah.

Ia juga tentang mengetahui perbelanjaan yang boleh dijangka, menyediakan ruang untuk penjagaan berkala dan membuat keputusan berdasarkan maklumat sebelum keadaan menjadi mendesak.

pemeriksaan kesihatan

Pemeriksaan kesihatan tidak menjamin seseorang akan terlepas daripada penyakit atau rawatan mahal. Begitu juga pemeriksaan gigi tidak menjamin seseorang tidak akan memerlukan prosedur kompleks pada masa hadapan.

Namun, pemeriksaan memberikan sesuatu yang penting dalam perancangan kewangan:

maklumat lebih awal.

Dan maklumat lebih awal memberikan keluarga peluang untuk membuat keputusan dengan lebih tenang, sama ada perlu merawat sekarang, memantau dahulu atau menyediakan bajet untuk rawatan pada masa akan datang.

Jadi, apabila menyediakan bajet keluarga untuk tahun hadapan, jangan hanya tanya:

“Berapa saya perlu simpan kalau saya jatuh sakit?”

Tanya juga:

“Berapa yang saya sanggup peruntukkan untuk mengetahui keadaan kesihatan saya sebelum ia menjadi kecemasan?”

Kerana dalam pengurusan kewangan kesihatan, bil rawatan bukan satu-satunya kos yang perlu difikirkan.

Masa, ketidakselesaan, kehilangan produktiviti dan keputusan yang dibuat ketika keadaan sudah mendesak juga mempunyai nilai.

Preventive healthcare bukan tentang berbelanja sebanyak mungkin untuk kesihatan.

Ia tentang merancang supaya kesihatan tidak menjadi kejutan kewangan kepada keluarga.

Artikel ini bertujuan memberikan maklumat umum dan bukan pengganti nasihat doktor atau doktor gigi. Keperluan pemeriksaan, saringan dan rawatan berbeza mengikut keadaan individu.