CBP Kekal Utuh Pada Usia 73 Tahun, Aset Diunjur Cecah RM10 Bilion Tahun Depan

KUALA LUMPUR, 30 Ogos (Bernama) — Co-opbank Pertama (CBP) yang ditubuhkan sebagai The Province Wellesley Co-operative Banking Union Limited pada 73 tahun lepas, hanyalah sebuah gabungan syarikat kerjasama kampung masyarakat Melayu.

Namun, berbekalkan perjalanan mengorak langkah merentasi era sebelum dan selepas kemerdekaan negara, CBP yang kini disokong oleh 90,000 anggota Bumiputera, telah memanfaatkan pengalaman dan prinsip memartabatkan ekonomi masyarakat Melayu yang membawa kejayaan dan muncul antara peneraju bank koperasi di Malaysia dengan keseluruhan aset dijangka mencecah RM10 bilion pada separuh kedua 2024.

Titik awal penubuhannya adalah untuk membantu ‘memerdekakan’ golongan pesawah daripada kemelut masalah pinjaman ‘padi kunca’ yang menindas ekonomi mereka dan seterusnya disusuli dengan perjumpaan sekumpulan masyarakat Melayu dengan sebahagian besarnya adalah ahli-ahli syarikat kerjasama kampung di Kampung Pertama, Bukit Mertajam, Pulau Pinang.

Bermula daripada aktiviti membeli dan menjual baja bagi meningkatkan hasil pertanian di samping memberi pinjaman supaya ahlinya berupaya membeli ternakan, menyewa tanah, menebus atau membeli tanah, perjalanan ‘perjuangan’ CBP ternyata semakin luas apabila perlu bersaing dengan bank-bank komersial lain yang menawarkan perkhidmatan simpanan, pajak gadai Islam Ar-Rahnu dan perancangan kewangan.

Krisis Perkukuh CBP, Raih Pencapaian

Berkongsi kisah kejayaan CBP dengan Bernama baru-baru ini, Ketua Pegawai Eksekutif Khairil Anuar Mohammad Anuar berkata keupayaan menawarkan produk dan perkhidmatan berkualiti serta kadar keuntungan kompetitif menjadi tonggak kepercayaan masyarakat Melayu kepada CBP yang dijadikan pilihan utama untuk mendapatkan produk perbankan dan mengembangkan pelaburan mereka.

Ini terbukti menerusi sejarah kewangan CBP yang menunjukkan peningkatan saban tahun walaupun berdepan beberapa krisis seperti pandemik COVID-19.

Pencapaian itu membolehkan CBP mengumumkan pembayaran dividen tertinggi sejak penubuhannya pada 1950 yang mencecah RM58.93 juta pada tahun lepas.

CBP yang digerakkan oleh sokongan lebih 800 pekerja dan 30 cawangan termasuk outlet di seluruh Malaysia, juga terus mencatat peningkatan keuntungan iaitu sebanyak RM103.4 juta pada 2022, RM86.2 juta (2021), RM85.1 juta (2020), RM73.9 juta (2019) dan RM52.7 juta (2018).

Khairil Anuar berkata ketika institusi lain menghadapi kesukaran mengekalkan pertumbuhan selepas pandemik dan seterusnya tekanan inflasi dan kadar faedah, bank koperasi itu sebaliknya dapat melonjakkan keseluruhan aset sebanyak RM3 bilion kepada RM9 bilion setakat Julai 2023.

“Dalam tempoh kurang daripada dua tahun, kami berjaya mencatat pertumbuhan bersih RM3 bilion iaitu secara kasar kira-kira RM6 bilion. Ini bermakna, kami dapat bergerak pantas dan mengatasi purata industri.

“Pencapaian ini jelas menunjukkan CBP berjaya mencipta dan memecahkan rekod tersendiri,” kata Khairil Anuar yang dilantik menerajui CBP sejak 2021.

Tumpu Pendigitalan, Perkenal Produk Baharu

Proses mengekalkan trajektori pertumbuhan di landasan ketika persaingan kian sengit dan persekitaran ekonomi yang mencabar bukanlah perkara yang mudah.

Justeru, menyedari keperluan untuk evolusi seiring pertumbuhan industri perbankan, CBP bersedia memaksimumkan pengembangan perniagaan termasuk segmen pembiayaan, Ar-Rahnu, pendigitalan serta memperkukuhkan infrastrukturnya melalui kecekapan sistem dan pekerja yang ditambahbaik.

Bagi perniagaan pembiayaan, CBP merancang untuk meneliti semula sektor pertanian seiring hasrat kerajaan memperkasa jaminan makanan negara bagi meningkatkan pengeluaran dan mengurangkan kebergantungan import.

Oleh itu, Khairil Anuar menyifatkan sektor koperasi mempunyai potensi dalam menyokong rantaian sektor pertanian di peringkat industri serta huluan dan hiliran.

“Kami tidak boleh setakat berharap kepada beberapa produk utama, sebaliknya perlu dipelbagaikan. Selain itu, produk kami yang berasaskan fi pula masih belum kukuh,” katanya.

Menyedari kepentingan itu, CBP yang kini hanya menawarkan perkhidmatan Akaun Simpanan-i (SA), turut bercadang untuk memperkenalkan akaun semasa bagi melengkapkan lagi tawarannya.

“Dalam era digital, keperluan semasa tidak lagi bertumpu kepada cek. Bagi menawarkan akaun semasa kami juga perlukan akaun semasa elektronik, bukannya akaun semasa fizikal atau pengeluaran cek,” katanya.

Sejajar usaha untuk menyokong pendigitalannya, bank koperasi juga berhasrat untuk memperkenalkan perbankan mudah alih pada tahun depan.

“Kami berhasrat untuk bermula dengan perbankan mudah alih. Kami tidak boleh mengetepikan aspek digital kerana bank runcit adalah massa dan platform terbaik untuk menjangkau lebih ramai pelanggan,” katanya.

Tidak ketinggalan, Khairil Anuar berkata, unit Ar-Rahru yang kini mempunyai portfolio sebanyak lebih RM350 juta, akan turut diperluas.

Pada masa sama, CBP juga yakin dapat memperkasa modal insan dan memperkemas infrastrukturnya menerusi penyatuan operasi utama di bangunan 14 tingkat yang dibeli di Kuala Lumpur serta bakal diduduki tidak lama lagi.

— BERNAMA

Previous ArticleNext Article

Kita Bajet Insurans, Tapi Lupa Bajet Check-up

Hampir setiap ketua keluarga mempunyai bajet yang cukup terperinci untuk perlindungan kesihatan samada menerusi insurans atau takaful.

Di Majalah Labur, kami percaya ramai pembaca setia kami rata-rata bersetuju yang sejumlah 5% – 15% dari gaji bulanan adalah amaun yang cukup sihat untuk perlindungan kesihatan.

Akan tetapi, ada satu perkara yang sering tidak mempunyai bajet khusus: pemeriksaan kesihatan berkala.

Kita lebih mudah menyediakan RM200 untuk membaiki sesuatu selepas rosak berbanding memperuntukkan sejumlah wang untuk memastikan masalah itu dapat dikenal pasti lebih awal.

Baca : 5 Perkara Medical Card Boleh Bantu Yang Tak Ramai Orang Tahu!

Dalam kewangan peribadi, cara berfikir seperti ini mungkin kelihatan kecil. Tetapi apabila melibatkan kesihatan, penangguhan boleh membawa kepada keadaan yang memerlukan lebih banyak masa, rawatan dan perbelanjaan.

Sebab itu preventive healthcare wajar dilihat sebagai sebahagian daripada perancangan kewangan keluarga, bukan sekadar perbelanjaan tambahan.

Ada bajet insurans. Bagaimana dengan bajet kesihatan?

Insurans atau takaful penting untuk melindungi kewangan apabila berlaku keadaan yang memerlukan rawatan atau kemasukan ke hospital.

Tetapi perlindungan kewangan tidak semestinya bermaksud kita tidak perlu menyediakan bajet untuk penjagaan kesihatan rutin.

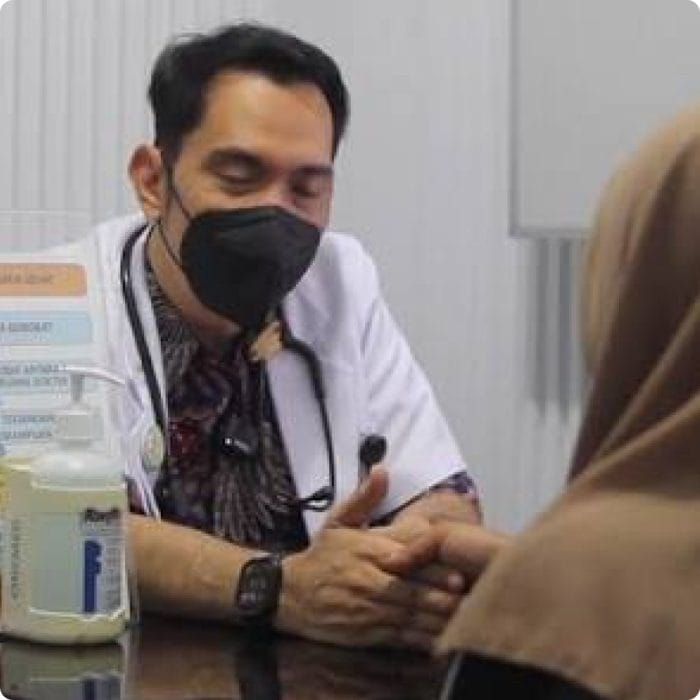
Kementerian Kesihatan Malaysia sendiri menyediakan perkhidmatan saringan kesihatan untuk mengenal pasti faktor risiko, memberi nasihat pengurusan risiko dan membuat rujukan lanjut jika diperlukan.

pemeriksaan kesihatan

Pada asasnya, terdapat perbezaan antara:

“Saya mempunyai perlindungan jika sesuatu berlaku”

dengan

“Saya memperuntukkan wang untuk mengetahui keadaan kesihatan saya secara berkala.”

Kedua-duanya memainkan peranan yang berbeza dalam perancangan kewangan kesihatan.

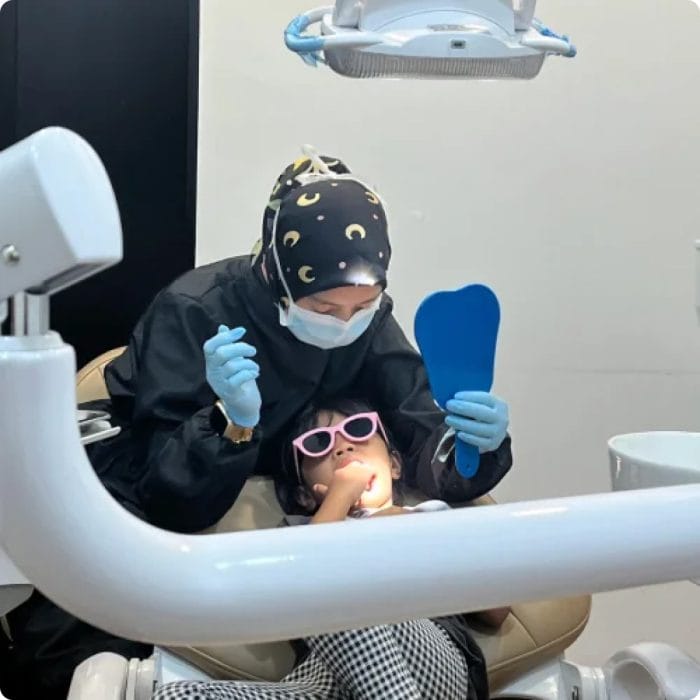
Kesilapan ibu bapa : tunggu anak sakit baru bawa berjumpa doktor gigi

Perkara ini lebih mudah berlaku dalam kalangan ibu bapa. Anak tidak mengadu sakit, jadi pemeriksaan ditangguhkan. Gigi susu pula dianggap tidak begitu penting kerana akhirnya akan tanggal.

Apabila sakit mula berlaku, barulah ibu bapa mencari rawatan. Masalahnya, ketiadaan sakit tidak semestinya bermaksud tiada masalah.

Masalah ini yang cuba diketengahkan oleh Dr. A’tikah U’zed (Doktor Gigi di Klinik Pergigian Aesira) yang melihat ada keperluan untuk ibu bapa di Malaysia mengkhususkan wang untuk rawatan gigi anak mereka atau mereka sendiri!

pemeriksaan kesihatan gigi

Penegasan ini nampak ada intinya selepas kami melihat bahawa data National Oral Health Survey of Adults (NOHSA) 2020 menunjukkan ;

“Prevalens karies dalam kalangan rakyat Malaysia berumur 15 tahun ke atas ialah 85.1%, manakala dalam kumpulan umur 15–19 tahun pun prevalensnya masih 51.7%. Dalam kalangan orang dewasa yang mempunyai gigi, 40.7% mempunyai keperluan rawatan restoratif, 28.9% keperluan cabutan dan 4.5% keperluan rawatan endodontik.”

Masalah gusi juga tidak semestinya bermula dengan kesakitan.

NOHSA 2020 mendapati hanya 5.1% populasi bergigi mempunyai periodontium yang sihat, sementara 38.2% mempunyai periodontitis. KKM turut menerangkan bahawa penyakit periodontal boleh tidak disedari kerana pada peringkat awal ia boleh berlaku tanpa sakit.

Ini menjadikan pemeriksaan berkala satu perkara yang relevan bukan sahaja kepada kesihatan, tetapi juga kepada cara keluarga merancang perbelanjaan.

Kos rawatan gigi sebenarnya boleh dilihat sebagai kos tahunan

BilRawatanAnggaran kosKekerapan /Perspektif
1Konsultasi & pemeriksaan gigiRM30–RM1006–12 bulan / mengikut risikoKos asas untuk mengetahui keadaan gigi sebelum membuat keputusan rawatan
2X-ray gigi kecil (periapikal/bitewing)RM30–RM80Jika diperlukan doktorMembantu melihat masalah yang tidak jelas melalui pemeriksaan biasa
3X-ray panoramic (OPG)RM80–RM200Jika diperlukanBiasanya untuk penilaian keseluruhan rahang, gigi bongsu atau perancangan tertentu
4Scaling & polishingRM80–RM250Mengikut keadaan gigi/gusiPenjagaan berkala yang boleh dimasukkan dalam bajet pergigian tahunan
5Rawatan fluoridaRM50–RM120Berdasarkan risiko, terutama kanak-kanakPreventive care yang boleh dirancang lebih awal
6Fissure sealant±RM50–RM100/gigiTerutama gigi tertentu kanak-kanakPerbelanjaan pencegahan yang dibuat berdasarkan penilaian doktor
7Tampalan gigiRM80–RM300/gigiApabila terdapat kariesContoh kos rawatan yang mungkin timbul selepas pemeriksaan
8Cabutan gigi biasaRM80–RM300/gigiJika gigi tidak dapat dikekalkan / perlu dicabutKos meningkat berbanding penjagaan rutin apabila masalah memerlukan prosedur
9Rawatan saluran akar (root canal)±RM600–RM2,000/gigiUntuk gigi dengan masalah pulpa tertentuContoh bagaimana rawatan boleh menjadi lebih kompleks dan memerlukan bajet lebih besar
10Pembedahan gigi bongsu±RM800–RM2,500/gigiJika impaksi/kerumitan memerlukan pembedahanContoh kos prosedur yang lebih besar dan sukar dirancang sebagai perbelanjaan rutin

Semak : Senarai Harga Rawatan Gigi Terkini

Daripada melihat pergigian sebagai:

“Berapa saya perlu bayar apabila gigi sakit?”

lebih baik keluarga melihatnya sebagai:

“Berapa bajet saya perlu sediakan setiap tahun untuk penjagaan gigi?”

Ini tidak bermaksud seseorang perlu menjalani rawatan setiap tahun.

Sebaliknya, bajet tersebut boleh merangkumi pemeriksaan, penjagaan pencegahan dan rawatan yang diperlukan berdasarkan penilaian doktor gigi.

Kekerapan pemeriksaan pula bukan satu angka yang wajib sama untuk semua orang. Sesetengah individu mungkin memerlukan pemeriksaan lebih kerap berdasarkan risiko karies, keadaan gusi, sejarah rawatan dan faktor kesihatan lain.

Matlamatnya ialah tidak menunggu sehingga keadaan menjadi kecemasan sebelum mula merancang.

Contohnya, gigi jarang bukan semata-mata soal kosmetik

Ambil contoh diastema, atau gigi jarang.

Menurut Dr. A’tikah U’zied, diastema ialah ruang antara dua gigi yang paling kerap dilihat pada gigi hadapan atas.

Ia boleh berkait dengan saiz gigi berbanding rahang, faktor struktur semula jadi atau tabiat tertentu. Antara perkara yang boleh diperhatikan ialah ruang yang jelas antara gigi atau ruang yang semakin melebar.

Tidak semua diastema memerlukan rawatan.

Baca : Mencari Medical Card Terbaik? Tipu Semua Tu. Fahamkan 5 Perkara Ini

Tetapi apabila ibu bapa atau individu menyedari perubahan pada kedudukan atau jarak gigi, pemeriksaan memberikan peluang untuk menentukan sama ada ia sekadar variasi normal atau sesuatu yang memerlukan pemantauan atau rawatan.

Inilah konsep financial planning yang sering terlepas pandang.

Pemeriksaan bukan bermaksud kita sudah bersetuju untuk menjalani rawatan.

Pemeriksaan bermaksud kita mendapatkan maklumat terlebih dahulu.

Dengan maklumat itu, keluarga boleh membuat keputusan tentang apa yang perlu dilakukan, bila ia perlu dilakukan dan bagaimana perbelanjaannya boleh dirancang.

Jadi, enam bulan atau setahun sekali?

Jawapannya bergantung kepada individu.

Jadual pemeriksaan gigi sepatutnya mengambil kira keadaan gigi dan gusi, tahap risiko, umur, sejarah rawatan serta penilaian doktor gigi.

Bagi sesetengah orang, pemeriksaan enam bulan sekali mungkin sesuai. Bagi yang lain, doktor mungkin mencadangkan sela masa yang berbeza.

Yang penting ialah jangan menjadikan “tidak sakit” sebagai satu-satunya ukuran untuk menentukan sama ada pemeriksaan diperlukan.

Konsep yang sama digunakan dalam kesihatan secara umum. KKM menerangkan bahawa saringan kesihatan bertujuan membantu mengenal pasti faktor risiko dan penyakit lebih awal supaya pengurusan dapat dimulakan.

Bagaimana keluarga boleh masukkan kesihatan dalam financial planning?

Satu pendekatan mudah ialah membahagikan perancangan kepada beberapa lapisan:

Pertama, perlindungan.
Insurans atau takaful untuk risiko kesihatan yang besar, mengikut kemampuan dan keperluan keluarga.

Kedua, dana kecemasan.
Simpanan tunai untuk perbelanjaan kesihatan atau kecemasan yang tidak dirancang.

Ketiga, preventive healthcare.
Bajet tahunan untuk pemeriksaan dan saringan yang bersesuaian dengan umur serta faktor risiko.

Keempat, penjagaan rutin.
Termasuk pergigian dan keperluan kesihatan lain yang boleh dijangka.

Dengan cara ini, kesihatan tidak hanya muncul dalam bajet apabila sesuatu sudah berlaku.

Baca : Permintaan Sektor Penjagaan Kesihatan Diunjur Meningkat Bagi Jangka Panjang

Kesihatan juga perlukan bajet sebelum ia menjadi kecemasan

Financial planning yang baik bukan sekadar mempunyai wang apabila berlaku masalah.

Ia juga tentang mengetahui perbelanjaan yang boleh dijangka, menyediakan ruang untuk penjagaan berkala dan membuat keputusan berdasarkan maklumat sebelum keadaan menjadi mendesak.

pemeriksaan kesihatan

Pemeriksaan kesihatan tidak menjamin seseorang akan terlepas daripada penyakit atau rawatan mahal. Begitu juga pemeriksaan gigi tidak menjamin seseorang tidak akan memerlukan prosedur kompleks pada masa hadapan.

Namun, pemeriksaan memberikan sesuatu yang penting dalam perancangan kewangan:

maklumat lebih awal.

Dan maklumat lebih awal memberikan keluarga peluang untuk membuat keputusan dengan lebih tenang, sama ada perlu merawat sekarang, memantau dahulu atau menyediakan bajet untuk rawatan pada masa akan datang.

Jadi, apabila menyediakan bajet keluarga untuk tahun hadapan, jangan hanya tanya:

“Berapa saya perlu simpan kalau saya jatuh sakit?”

Tanya juga:

“Berapa yang saya sanggup peruntukkan untuk mengetahui keadaan kesihatan saya sebelum ia menjadi kecemasan?”

Kerana dalam pengurusan kewangan kesihatan, bil rawatan bukan satu-satunya kos yang perlu difikirkan.

Masa, ketidakselesaan, kehilangan produktiviti dan keputusan yang dibuat ketika keadaan sudah mendesak juga mempunyai nilai.

Preventive healthcare bukan tentang berbelanja sebanyak mungkin untuk kesihatan.

Ia tentang merancang supaya kesihatan tidak menjadi kejutan kewangan kepada keluarga.

Artikel ini bertujuan memberikan maklumat umum dan bukan pengganti nasihat doktor atau doktor gigi. Keperluan pemeriksaan, saringan dan rawatan berbeza mengikut keadaan individu.