5 Tips Bagi Mereka Yang Pertama Kali Membeli Kereta

Terdapat banyak tanggungjawab dan jumlah wang untuk memiliki kereta. Sebagai tambahan kepada ansuran pinjaman kereta bulanan, anda juga perlu mempertimbangkan perbelanjaan lain yang diperolehi dengan memiliki kereta, termasuk insurans kereta, cukai jalan, dan servis dan penyelenggaraan kereta.

Berdasarkan jumlah pengiraan kos pemilikan oleh Carsome, sebuah platform menjual kereta percuma, ia akan menetapkan sekurang-kurangnya RM69,153 (lebih 5 tahun) untuk memiliki kereta. Dan pengiraan itu hanya untuk kereta yang lebih murah seperti Perodua Myvi.

Perkhidmatan dan servis kereta tidak dapat dielakkan untuk memastikan keselamatan dan keselesaan anda sendiri, dan ianya cuku mahal. Dengan adanya Cukai Jualan dan Perkhidmatan (SST) pada bulan September lepas, harga kereta, produk berkaitan kereta, dan perkhidmatan kereta dijangka meningkat.

Perlu juga diingatkan bahawa belia Malaysia, berumur antara 25 dan 44, membentuk kumpulan terbesar yang telah diisytiharkan muflis. Mereka membentuk hampir 60% daripada 94,408 kes yang dilaporkan dari 2013 hingga Ogos 2017, menurut Jabatan Insolvensi, dalam laporan The Star Online.

Ketidakupayaan untuk membayar pinjaman kereta adalah salah satu sebab utama yang membawa kepada muflis.

Oleh itu, sebelum anda memutuskan untuk mengambil pinjaman kereta itu, pastikan anda siap sedia (dan bijak!). Semak tips hidup kami untuk menjimatkan lebih banyak wang untuk membiayai perkara yang anda perlukan.

Sukar rasanya untuk menggambarkan perasaan apabila akhirnya dapat membeli kereta menggunakan duit sendiri. Namun begitu, jangan terlalu teruja dan terburu-buru. Kenal pasti 5 perkara yang perlu diketahui sebagai seorang pembeli baru kereta supaya anda kekal berpuas hati dengan pembelian itu pada masa akan datang.

1. Beli kereta yang kosnya kurang daripada pendapatan tahunan anda

 Apabila membeli kereta, formula bank “1/3 pendapatan anda” boleh menyebabkan anda muflis dengan cepat, terutamanya jika pendapatan anda kurang daripada RM3,000 sebulan. Elakkan menggunakan formula itu; Sebaliknya, beli kereta yang kurang daripada pendapatan tahunan anda. 

Katakan anda memperoleh RM3,000 sebulan dan pendapatan tahunan ialah RM36,000. Kereta baru yang kosnya sekitar RM23,000 hingga RM35,000 merupakan pilihan paling bijak. Beberapa kereta baharu yang mampu dimiliki ialah:

  • Perodua Axia 1.0L Standard G (AT) : RM33,657 (RM383/bulan)
  • Perodua Axia 1.0 SE MT: RM 34,574 (RM394/bulan)
  • Perodua Bezza 1.0 Standard G AT: RM35,390 (RM403/bulan)

Dengan membeli kereta murah yang kosnya kurang daripada pendapatan tahunan anda, anda akan mempunyai lebih banyak wang untuk membayar barangan lain, seperti petrol, tol, tempat letak kereta, insurans, cukai jalan, dan penyelenggaraan.

2. Bayaran bulanan tidak melebihi 15% daripada pendapatan bulanan anda

Sumber Gambar: onlyyouqj/Freepik

Formula lain yang boleh anda gunakan ialah membeli sebuah kereta di mana instalment bulanan kurang daripada 15% daripada pendapatan bulanan anda.

Contohnya: Pendapatan bulanan x15% = Jumlah maksimum bayaran ansuran bulanan

Berdasarkan formula tersebut, sekiranya pendapatan bulanan anda RM3,000, bayaran ansuran bulanan anda tidak boleh melebihi RM450.

3. Berhati-hati dengan penipuan

Sumber Gambar: welcomia/Freepik

Peniaga kereta atau jurujual yang jujur dapat membantu anda dalam jangka panjang. Seseorang yang fokus hanya untuk membuat keuntungan boleh merosakkan anda dari segi kewangan. Apabila melawat pengedar kereta atau bilik pameran, jangan mempercayai sepenuhnya apa yang dikatakan peniaga atau jurujual, terutama jika perkara-perkara yang mereka janji terlalu bagus untuk menjadi kenyataan.

Sentiasa berhati-hati dan lakukan kaji selidik untuk mengelakkan daripada ditipu. Pastikan: 

  • Penjual tidak meminta anda untuk membayar deposit ke akaun peribadinya. Sekiranya diminta berbuat demikian, cari tempat lain.
  • Penjual tidak menawarkan diskaun atau rebat pada kadar yang terlampau murah. Kebiasaannya, kerajaan akan mengumumkan diskaun dan rebat kereta sekiranya ada jadi pastikan anda sentiasa memeriksa surat khabar dan laman sesawang kereta yang ada.
  • Kadar faedah terlalu rendah. Kadar faedah paling rendah untuk kereta nasional ialah 2.9% manakala 2.7% bagi kereta import.
  • Penjual memberi jaminan kelulusan. Pegawai bank anda pun tidak boleh memberi jaminan kelulusan. Kelulusan pinjaman bergantung kepada skor dan sejarah hidup anda. Anda boleh meningkatkan kelayakan kredit dan kelayakan pinjaman anda dengan skor yang baik. Semak petua berguna kami untuk meningkatkan skor kredit anda.

4. Dapatkan pinjaman kereta

Sumber Gambar: welcomia/Freepik

Sebaik sahaja anda telah menemui kereta terbaik yang anda mampu, sudah tiba masanya untuk mendapatkan pinjaman kereta. Terdapat sekurang-kurangnya 10 perkara asas yang perlu anda pertimbangkan apabila memohon pinjaman kereta di Malaysia, seperti jenis pembiayaan, jenis kadar faedah, tempoh pinjaman, dan bayaran balik.

Terdapat 10 perkara asas yang perlu anda pertimbangkan apabila memohon pinjaman kereta di Malaysia seperti jenis kadar faedah, pembayaran semula dan pelbagai lagi. Ketahui perkara-perkara ini dahulu sebelum membuat pinjaman.

5. Kekalkan nilai kereta anda

Sebaik sahaja anda berjaya memiliki kereta, sudah tiba masanya untuk menjaga dengan baik untuk mengekalkan nilainya. Ini penting sekiranya anda memutuskan untuk menjual kereta anda pada masa akan datang. Walaupun nilai kebanyakan kereta cenderung menyusut dari masa ke masa, ini membantu jika kereta anda diselenggara dengan isu-isu yang minimum apabila anda ingin menjualnya. Ikuti petua ini untuk memastikan nilai kereta anda:

  • Wax kereta anda sekurang-kurangnya 3 kali setahun
  • Lindungi permukaan vinil kereta anda
  • Baiki bunyi pelik yang datang dari arah enjin dengan pantas
  • Tukar minyak dengan kerap
  • Pastikan bahagian dalam bersih dan berbau segar
  • Servis dan selanggara kenderaan anda dengan kerap
  • Elakkan mengubahsuai dan mengecat kereta secara melampau

Dikarang oleh BBazaar Malaysia. Disiarkan secara eksklusif di MajalahLabur.com

Nak Deposit Rumah Pertama? ‘Overlap’ Hutang? Bayar Tunggakan PTPTN?

Ringankan tanggungan semasa anda dengan pembiayaan peribadi berkonsep syariah di platform Direct Lending. Dapatkan pinjaman kadar rendah untuk satukan semua hutang mahal anda. Semak kelayakan secara percuma. Anda boleh semak dahulu & mohon kemudian. Tiada apa-apa caj yang dikenakan.

KLIK sini untuk terima pembiayaan bank & koperasi yang bersesuaian dengan posisi kewangan anda.

Previous ArticleNext Article

1 Comment

Leave a Reply

Your email address will not be published. Required fields are marked *

This site uses Akismet to reduce spam. Learn how your comment data is processed.

10 Kesilapan Isi e-Filing Yang Ramai Orang Selalu Buat

Setiap kali musim e-Filing, ramai antara kita akan buka MyTax, masukkan maklumat gaji, tuntut pelepasan cukai dan tekan butang “Hantar”.

Nampak mudah. Tapi betul ke semua maklumat dah diisi dengan tepat?

Ada yang tersalah pilih borang. Ada yang terlupa masukkan bonus. Ada juga yang tak lapor pendapatan sewa sebab ingat dah ada potongan PCB, jadi tak perlu risau lagi.

Kesilapan macam ini mungkin nampak kecil, tetapi boleh menyebabkan kita terlepas pelepasan cukai, lambat menerima bayaran balik atau terpaksa membayar cukai tambahan.

Jom semak 10 kesilapan yang patut kita elakkan.

1. ❌ Tersalah pilih Borang B atau Borang BE

Ini antara perkara asas yang ramai pembayar cukai perlu faham.

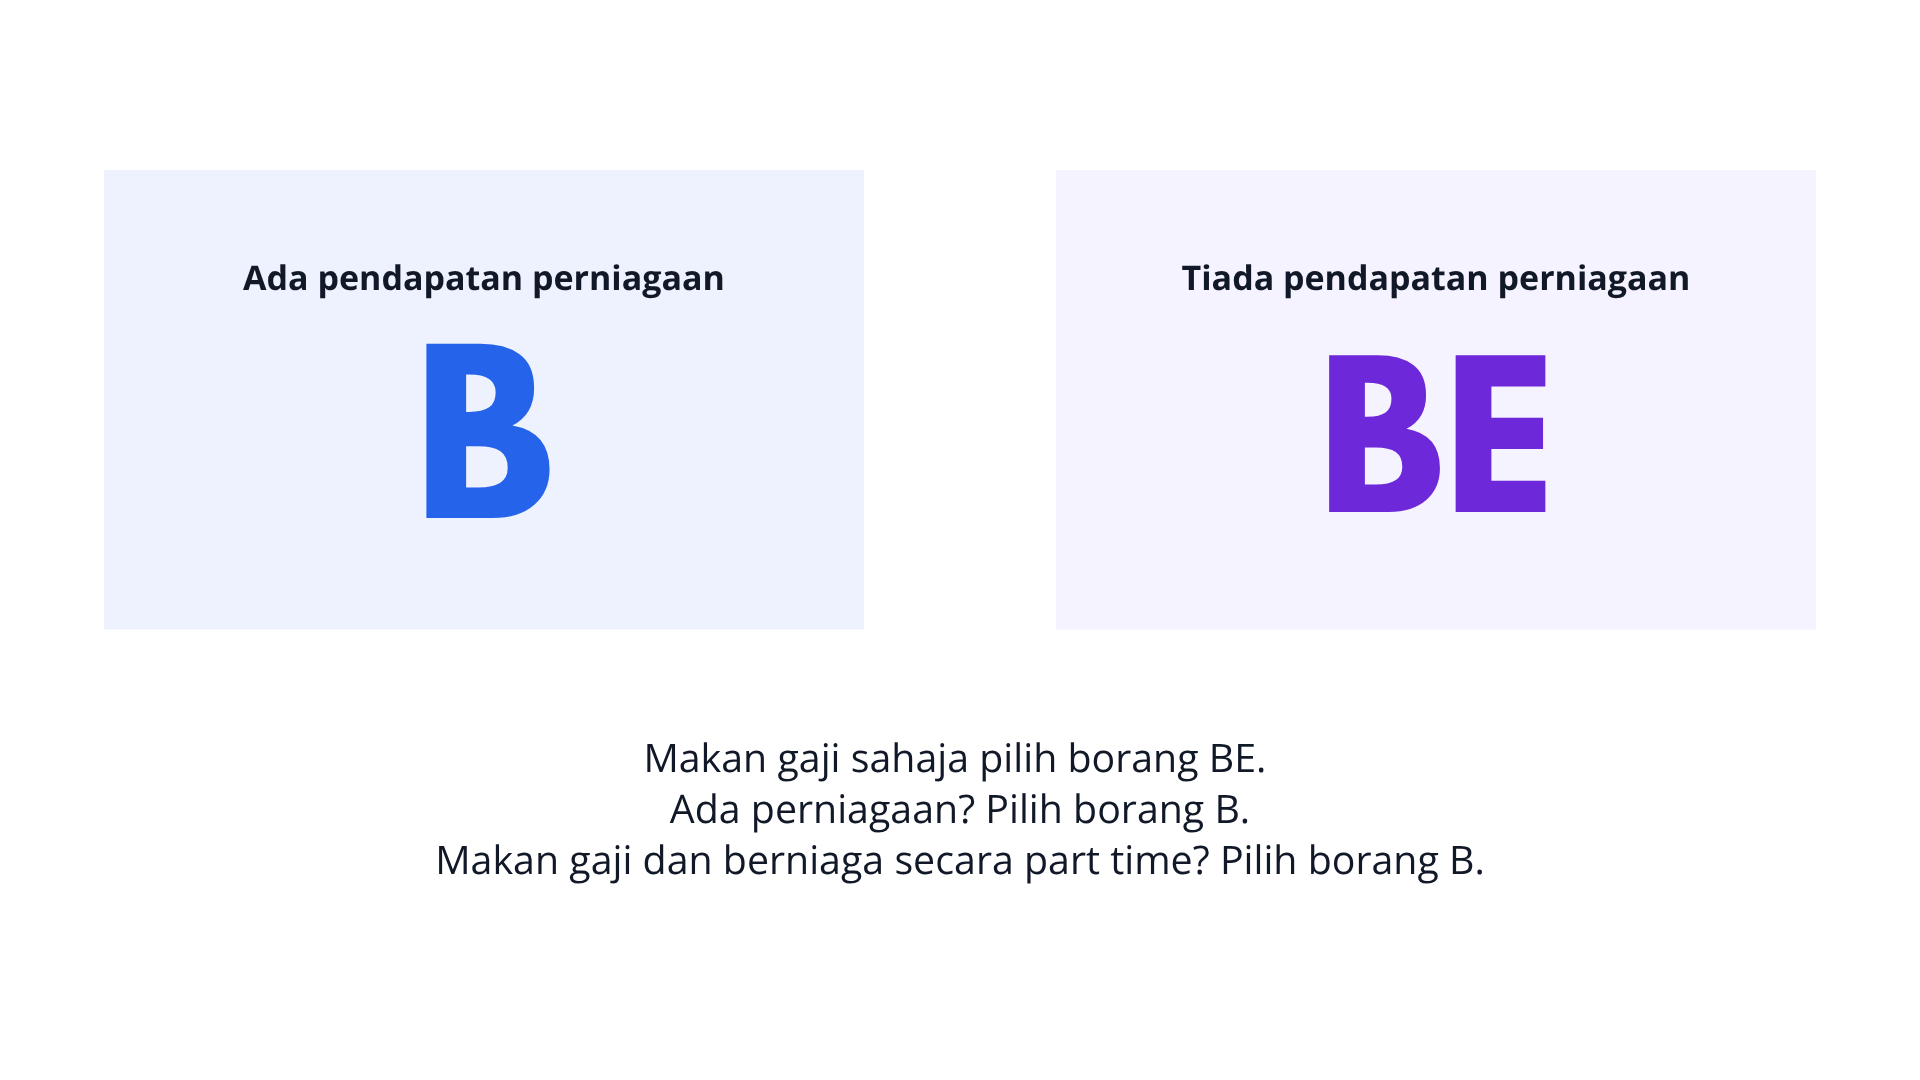
Borang BE digunakan oleh individu pemastautin yang tidak menjalankan perniagaan, manakala Borang B digunakan oleh individu pemastautin yang menjalankan perniagaan.

Contohnya, Ali bekerja makan gaji dengan pendapatan tahunan RM72,000. Pada masa yang sama, dia menjalankan perniagaan menjual pakaian secara dalam talian (TikTok Shop, Shopee) dan memperoleh keuntungan bersih RM20,000 setahun.

Ali tidak boleh memilih Borang BE semata-mata kerana dia juga mempunyai pekerjaan tetap. Dia perlu menggunakan borang yang sesuai dengan keadaan pendapatannya.

Jika tersalah menghantar Borang BE, maklumat pendapatan perniagaannya mungkin tidak dilaporkan melalui borang yang sepatutnya.

Kesannya, Ali mungkin perlu mendapatkan panduan HASiL untuk membetulkan pelaporan cukainya.

Penting juga untuk diingat bahawa pendapatan sewa atau pendapatan sampingan tidak secara automatik bermaksud seseorang perlu menggunakan Borang B. Penentuan bergantung pada sifat pendapatan dan sama ada individu itu menjalankan perniagaan bagi tujuan cukai.

2. ❌ Tertinggal bonus ketika mengisi pendapatan penggajian

Katakan pendapatan penggajian seseorang sepanjang tahun ialah RM80,000, terdiri daripada:

  • Gaji tahunan: RM72,000
  • Bonus: RM8,000

Tetapi ketika mengisi e-Filing, dia hanya memasukkan RM72,000 dan terlupa memasukkan bonus.

Akibatnya, pendapatan penggajian terkurang lapor sebanyak RM8,000.

Jika tambahan pendapatan itu dikenakan cukai pada kadar marginal 19%, kesan cukai secara ilustrasi ialah:

RM8,000 × 19% = RM1,520

Jumlah sebenar bergantung pada pendapatan bercukai keseluruhan, pelepasan, rebat dan kadar cukai progresif.

Sebab itu, semak Borang EA atau EC dan pastikan jumlah pendapatan penggajian merangkumi gaji, bonus serta saraan bercukai lain yang berkaitan.

Dah hantar e-Filing? Jangan hantar borang baharu untuk tahun taksiran yang sama. Semak kaedah pindaan yang sesuai dengan HASiL kerana kesilapan ini melibatkan pendapatan terkurang lapor.

3. ❌ Tersalah pilih “Ya” untuk cukai ditanggung oleh majikan

Ada yang keliru antara cukai ditanggung majikan dengan Potongan Cukai Bulanan (PCB).

Ruangan “Cukai ditanggung oleh majikan” merujuk kepada keadaan majikan menanggung cukai pendapatan pekerja mengikut aturan pekerjaan. Ia bukan sekadar bermaksud majikan memotong PCB daripada gaji.

Bayangkan seorang pekerja sepatutnya menerima bayaran balik RM2,000, tetapi tersalah memilih “Ya” walaupun cukai sebenarnya ditanggung sendiri.

Kesilapan ini boleh menyebabkan bayaran balik tertangguh sementara maklumat disemak.

Isu ini pernah mendapat perhatian pada Mac 2026 apabila HASiL menjelaskan tindakan bagi kes pembayar cukai Tahun Taksiran 2025 yang tersilap memilih ruangan tersebut. Bagi kes yang disahkan, pembayar cukai tidak perlu meminda borang dan bayaran balik akan diproses secara berperingkat.

Jadi, jangan klik secara automatik. Fahami maksud setiap ruangan sebelum menghantar borang.

4. ❌ Tuntut Pelepasan Cukai untuk Perbelanjaan yang Sudah Dibayar oleh Majikan

Ramai tak sedar, bukan semua perbelanjaan yang layak mendapat pelepasan cukai boleh dituntut begitu sahaja, terutamanya apabila kos tersebut sudah ditanggung oleh majikan.

Contohnya, syarikat menyediakan manfaat perubatan yang menanggung 100% kos rawatan pekerja. Ali menerima rawatan bernilai RM5,000 dan keseluruhan bil dibayar oleh syarikat. Ali kemudian cuba menuntut RM5,000 yang sama sebagai pelepasan cukai perubatan dalam e-Filing.

Ini boleh menjadi kesilapan kerana Ali tidak menanggung sendiri perbelanjaan tersebut.

Apa yang perlu dibuat? Semak syarat khusus bagi setiap kategori pelepasan cukai dan pastikan tuntutan dibuat berdasarkan perbelanjaan yang benar-benar layak dituntut. Jika majikan hanya membayar sebahagian kos, jangan terus anggap baki perbelanjaan itu automatik layak, semak dahulu dengan syarat HASiL.

Ingat, tuntutan pelepasan cukai bukan sekadar tentang berapa banyak kita berbelanja, tetapi juga sama ada perbelanjaan itu memenuhi syarat yang ditetapkan.

5. ❌ Tuntut pelepasan cukai, tetapi resit tak dapat dicari

Contohnya, seseorang menuntut pelepasan bagi pembelian komputer riba bernilai RM3,000 tetapi tidak dapat mengemukakan bukti pembelian apabila diminta.

Jika tuntutan itu tidak dapat disokong dan akhirnya ditolak, pendapatan bercukainya mungkin meningkat RM3,000.

Pada kadar marginal 19%, kesan cukai secara ilustrasi ialah:

RM3,000 × 19% = RM570

Dia mungkin perlu membayar cukai tambahan RM570, bergantung pada pengiraan cukai sebenar.

Sebab itu, pastikan tuntutan memenuhi syarat dan simpan resit, invois serta dokumen sokongan yang berkaitan.

HASiL secara amnya menetapkan rekod dan dokumen berkaitan cukai perlu disimpan selama tujuh tahun mengikut keperluan undang-undang.

6. ❌ Salah masukkan nombor akaun bank

Katakan seseorang layak menerima bayaran balik cukai sebanyak RM1,800, tetapi tersalah memasukkan nombor akaun bank.

Kesilapan ini boleh menyebabkan bayaran balik tertangguh atau memerlukan pengesahan lanjut.

Duit itu tidak semestinya hilang, tetapi pembayar cukai mungkin perlu menghubungi HASiL untuk menyelesaikan masalah tersebut.

7. ❌ Terlupa memasukkan maklumat anak

Ini juga boleh berlaku kepada ibu bapa yang mempunyai beberapa orang anak.

Contohnya, seorang pembayar cukai terlupa menuntut pelepasan anak sebanyak RM2,000 yang sebenarnya layak.

Jika kadar marginal cukainya 19%, kesan cukai secara ilustrasi ialah:

RM2,000 × 19% = RM380

Dia mungkin terlepas peluang mengurangkan cukai sebanyak RM380.

Walau bagaimanapun, kelayakan dan jumlah pelepasan bergantung pada syarat yang ditetapkan bagi tahun taksiran berkenaan, termasuk keadaan dan status anak.

Jadi, jangan anggap maklumat yang diisi pada tahun sebelumnya semestinya sudah lengkap untuk tahun semasa.

8. ❌ Tak lapor pendapatan sewa rumah

Ini contoh yang dekat dengan kehidupan ramai pekerja makan gaji.

Amir bekerja dengan pendapatan tahunan RM90,000. Dalam masa yang sama, dia menyewakan sebuah rumah pada harga RM1,200 sebulan.

Pendapatan sewa setahun:

RM1,200 × 12 bulan = RM14,400

Katakan perbelanjaan sewa yang dibenarkan ialah RM3,000. Pendapatan sewa bersih untuk ilustrasi ialah RM11,400.

Jika pendapatan bercukai Amir sebelum mengambil kira pendapatan sewa ialah RM75,000 dan tambahan itu dikenakan cukai pada kadar marginal 19%, kesan cukai secara ilustrasi ialah:

RM11,400 × 19% = RM2,166

Jumlah sebenar bergantung pada pengiraan pendapatan berkanun sewa, perbelanjaan yang dibenarkan, pelepasan dan kadar cukai progresif.

Jangan anggap pendapatan sewa boleh diabaikan hanya kerana kita sudah mempunyai pekerjaan tetap dan PCB dipotong setiap bulan.

9. ❌ Tak lapor pendapatan freelance atau komisen

Siti bekerja sepenuh masa dan turut melakukan kerja freelance pada hujung minggu.

Sepanjang tahun, dia memperoleh pendapatan freelance bersih sebanyak RM18,000 daripada perkhidmatan reka bentuk dan pengurusan media sosial.

Dia menganggap pendapatan itu tidak perlu dilaporkan kerana bayaran diterima daripada pelanggan secara berasingan daripada gaji.

Jika pendapatan tersebut merupakan pendapatan perniagaan yang perlu dilaporkan, kesilapan ini boleh menyebabkan cukai terkurang dikira.

Dengan andaian keseluruhan RM18,000 itu merupakan tambahan kepada pendapatan bercukainya dan dikenakan cukai pada kadar marginal 19%, kesan cukai secara ilustrasi ialah:

RM18,000 × 19% = RM3,420

Pengiraan sebenar bergantung pada sifat pendapatan, perbelanjaan yang dibenarkan dan pengiraan cukai keseluruhan.

Perkara yang sama perlu diberi perhatian bagi pendapatan komisen, perniagaan dalam talian dan aktiviti lain yang menghasilkan pendapatan bercukai.

10. ❌ Tak lapor pendapatan luar negara kerana ingat semuanya bebas cukai

Ada orang bekerja di Singapura, kemudian memindahkan gaji ke akaun bank Malaysia. Ada juga yang menjalankan perniagaan melalui eBay.

Persoalannya, adakah semua pendapatan ini automatik bebas cukai di Malaysia?

Jawapannya, tidak semestinya. Layanan cukai bergantung pada jenis pendapatan, sumber pendapatan, status pemastautin cukai dan syarat pengecualian yang berkenaan.

Contohnya, Ali bekerja di Singapura dan menerima gaji SGD5,000 sebulan. Dia memindahkan gajinya ke akaun bank Malaysia. Pemindahan wang itu sahaja tidak bermaksud gajinya automatik dikenakan cukai di Malaysia. Ali lazimnya perlu membayar cukai pendapatan di Singapura kerana dia bekerja secara fizikal di sana.

Sebaliknya, Ali turut menjalankan perniagaan menjual barang melalui eBay. Jika perniagaan itu diuruskan dari Malaysia, keuntungan perniagaan tersebut perlu dinilai berdasarkan peraturan cukai Malaysia dan mungkin perlu dilaporkan dalam e-Filing.

Dah hantar e-Filing tetapi baru sedar ada kesilapan?

Jangan terus panik. Tetapi jangan biarkan kesilapan itu tanpa tindakan.

Langkah pertama ialah kenal pasti jenis kesilapan:

  • Terlupa tuntut pelepasan atau rebat: Semak sama ada pembetulan boleh dibuat melalui saluran pindaan yang dibenarkan.
  • Pendapatan terkurang lapor: Semak kaedah pindaan yang sesuai, termasuk Borang Nyata Terpinda jika memenuhi syarat.
  • Salah pilih ruangan atau maklumat peribadi: Semak dengan HASiL sama ada perlu meminda borang atau mengemas kini maklumat sahaja.
  • Salah maklumat akaun bank: Hubungi HASiL untuk mendapatkan panduan mengemas kini maklumat bayaran balik.

Kaedah pembetulan bergantung pada jenis borang, tahun taksiran, tempoh pindaan dan keadaan kes.

Rujuk panduan rasmi: https://www.hasil.gov.my/individu/pindaan-taksiran/

Kesimpulannya

Mengisi e-Filing bukan sekadar memasukkan angka daripada Borang EA dan menekan butang “Hantar”.

Kita perlu memastikan semua pendapatan yang perlu dilaporkan telah dimasukkan, pelepasan memenuhi syarat dan maklumat peribadi adalah tepat.

Lebih baik semak dua kali sebelum hantar daripada terpaksa membetulkan kesilapan kemudian.

Simpan artikel ini untuk rujukan musim e-Filing dan kongsikan kepada kawan-kawan yang sedang mengisi borang cukai mereka.