7 Tabiat Orang Kaya Yang Nampak ‘Miskin’

Lebih 76% rakyat Malaysia tidak mempunyai simpanan mencukupi bagi menghadapi masa sukar atau kecemasan. Itu menurut Penolong Gabenor Bank Negara Malaysia, Abu Hassan Alshari Yahaya

Beliau menambah, hanya 6% rakyat Malaysia mempunyai wang mencukupi untuk meneruskan hidup lebih 6 bulan pada waktu kecemasan, manakala 18% lagi boleh hidup lebih 3 bulan.

Mana perginya duit kita setiap bulan tu? Apa pula rahsia mereka yang berjaya membuat simpanan hingga boleh hidup lebih senang?

Memang ada banyak sebab seseorang tu boleh hidup kaya contohnya sebab warisan harta keluarga. Tapi yang difokuskan di sini adalah tabiat mereka yang berjaya atau ‘financially successful’. 

1. Jarang Pakai Barang Branded
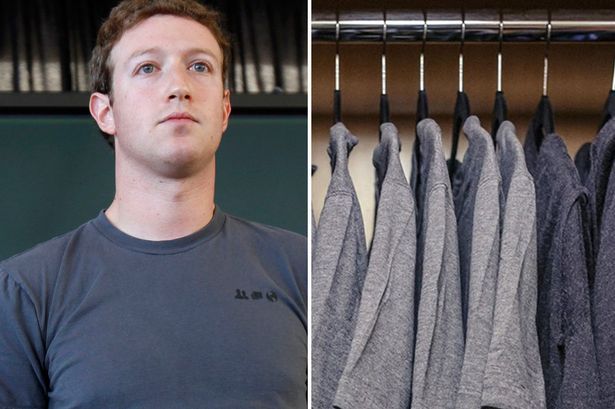
Ambil contoh Mark Zuckerberg dan Steve Jobs. Kedua-duanya asyik pakai baju yang sama saja. Mark Zuckerberg sampai sekarang dengan baju t-shirt kelabu kosong dan tak pernah tunjuk pun kereta apa yang dia naik. Mendiang Steve Jobs daripada mula keluarkan Apple sampai menghembus nafas terakhir pakai baju hitam dan seluar jeans biru.

Mereka lebih senang berpakaian begitu kerana ia mengurangkan masa mereka untuk memikirkan hal-hal yang remeh setiap hari.

Tak dinafikan sesetengahnya memang cukup selesa dan lebih berbaloi buat jangka masa panjang, tapi bukan semua benda yang kita pakai mesti yang mahal dan branded. Kalau minat sangat pun, cukuplah beli 1-2 jenis barang saja yang berjenama. Tak dosa pun kalau ianya diulang pakai. Kalau nak lagi jimat, belilah secara borong, bundle, preloved, dan sebagainya.

Buat apa nak nampak UP-TO-DATE kalau realitinya kita miskin?

2. Elak Kumpul Hutang

Majoriti dari kita mula berhutang bermula dari pinjaman pendidikan, disusuli pula dengan kad kredit dan kereta selepas bekerja, manakala ada yang membuat pinjaman peribadi atas pelbagai sebab, terutamanya untuk buat belanja kahwin.

Bagaimana kita boleh terjebak dalam hutang ini, dan apakah strategi kita untuk masa depan?

Ketua Pegawai Eksekutif AKPK, Azaddin Ngah Tasir berkata, laporan Institut Kewangan Asia (AIF) menunjukkan bahawa tahap pendidikan pengurusan kewangan generasi muda adalah rendah. Buktinya, hanya 28% anak muda yang benar-benar menguruskan kewangan mereka.

Jadi, tak ramai yang tahu teknik menyimpan wang dan melangsaikan hutang dengan berkesan. Malah, tidak mengambil peluang daripada peluang yang sedia ada. Antara teknik yang selalu dilakukan adalah memanipulasikan pinjaman ASB. Mungkin dalam artikel seterusnya kita boleh bincangkan teknik ini dengan lebih panjang lebar.

3. Bina Pendapatan Kedua

Mereka yang berjaya dari segi kewangan ini bukanlah mereka yang balik kerja tengok TV, layan smartphone, pergi makan-makan dengan BFF sampai larut malam. Mungkin ada yang hairan kenapalah ada orang yang dah ada kerja tetap masih nak cari kerja part-time selepas waktu kerja dan hujung minggu. Nak kata tak mampu dengan gaji yang sedia ada, tak juga.

Nampak macam susah, tapi semua ini perlukan pengorbanan. Tak ada orang yang terus berjaya pada pertama kali percubaan, melainkan dia betul-betul hebat dan bertuah. Menurut Majalah Fortune, ada perbezaan yang sangat besar antara seseorang yang ‘tahu buat’ sesuatu berbanding mereka yang benar-benar buat.

Baca juga 9 Idea Buat Duit Sambil Tidur Dengan Cara Yang Halal

4. Makan Luar Cuma Sekali-sekala

Kajian menunjukkan 1/3 daripada wang gaji rakyat Malaysia dihabiskan untuk membeli makanan. Tapi apa yang mengejutkan, menurut laporan kajian oleh Perbadanan Pengurusan Sisa Pepejal dan Pembersihan Awam (SWCorp), purata sebuah isi rumah di Malaysia membazirkan lebih 1 bulan gaji dengan membuang makanan yang tidak dimakan!

Tak salah nak makan di luar, asalkan kita tahu hadnya. Tapi, makan di rumah biasanya lebih jimat. Kurang godaan untuk kita order ‘side dish’ yang bukan saja menambah belanja, tapi juga kalori. Kalau dah kenyang sangat, nak buat kerja pun rasa ‘berat’.

5. Sentiasa Dahagakan Ilmu

Orang yang berjaya akan sentiasa mencari dan upgrade ilmu. Mereka tak malu mencari mentor atau seminar-seminar yang betul-betul boleh membantu mereka. Mentor ni penting jika nak shortcut untuk berjaya. Nak belajar sendiri dari YouTube memang lambat.

Sumber gambar : Asri Ahmad Academy

Tengok dekat Facebook mereka yang berjaya, penuh dengan perkara yang ilmiah, motivasi positif, dan bermanfaat. Mereka follow orang-orang hebat yang banyak beri nasihat yang berguna. Memang tak ada masa nak up status syok sendiri di Facebook atau ambil tahu perkembangan artis & selebriti.

Nak follow mereka yang hebat-hebat ini? Saudara Amir Denaihati pernah menyenaraikan mentor-mentor hebat lagi terkenal di Malaysia:

  1. Sifu Pelaburan Saham – Hj Mohd Asri
  2. Sifu Pelaburan Hartanah – Meor Zaidee, Faizul Ridzuan, Mior Hafis Mior Ahmad,Saufi Karim, Dr Azizul Azli Ahmad, Ahyat Ishak, Shafie Bustan
  3. Sifu Content Marketing – Khairul Hakimin Muhammad
  4. Sifu SEO / Content Maketing / WordPress – Dr Wan Yusof Wan Jeffery
  5. Sifu Public Speaking / Online Marketing / Story Telling – Datuk Roslan Ab Hamid
  6. Sifu Kelulut – Prof Dr Shamsul Bahri Abd Razak
  7. Sifu FB Ads – SifuFBads, Firdaus Azizi dan ramai lagi
  8. Sifu Google Adwords – Wan Mus
  9. Sifu MLM – Achmad Jefry
  10. Sifu Pengurusan – Abdul Basit
  11. Sifu Copy Writing – Aqif Azizan
  12. Sifu Kereta Sewa – Mat Aril
  13. Sifu Instagram – Fairuz Kassim

6. Rangka Pelan Persaraan Sejak Awal

Amat membimbangkan kerana mengikut statistik 2016, kebanyakan pencarum telah mengeluarkan SEMUA DUIT KWSP yang berkepuk-kepuk dalam Akaun 2 dalam masa 3 tahun saja!

Sedangkan, wang inilah yang dikhususkan untuk menyokong perbelanjaan bagi tempoh 10-20 tahun selepas bersara. Mula-mula terasa ‘kaya’, tapi lepas tu? Nganga…..

Ini menunjukkan ramai yang tidak mempunyai pelan persaraan yang mantap. Orang yang berjaya akan memikirkan pelan persaraan ini di usia muda. Awal-awal lagi dah bina pendapatan kedua.

Tapi, jangan sesekali ingat dah terlambat pula untuk melakukan sesuatu sungguhpun kita dah berusia. Ambil contoh Pakcik KFC, Colonel Sanders yang hanya berjaya membina empayar pada usia 88 tahun. Sebelum itu, beliau pernah lalui macam-macam kesusahan sampai terfikir nak bunuh diri. Malah, resepi ayam goreng yang menjadi kegilaan ramai hari ini pernah kena reject 1009 kali sebelum dapat kepercayaan untuk dipasarkan.

Baca juga Perhatian Kepada Pelabur Unit Trust Yang Guna Duit KWSP

7. Simpan Dulu, Baru Belanja

Sumber gambar : Khai Isc

Akhir sekali, golongan yang berjaya adalah mereka yang berdisiplin dalam menabung. Mereka kaya sebab ‘berpuasa’ daripada membeli barangan mewah dan tetap fokus terhadap tabungan.

Bayangkan kalau ada 2 orang yang mempunyai pendapatan yang sama. Tapi, salah seorang daripada mereka berpegang pada falsafah belanja duit dan simpan apa yang tinggal, sedangkan seorang lagi percaya pada falsafah simpan duit dulu dan belanjakan apa yang tinggal.

Kita nampak orang miskin dan kaya lifestyle mereka yang berbeza. Apa yang kita tak nampak sebenarnya aliran tunai duit keluar masuk yang berbeza. Hakikatnya, hanya diri mereka saja yang tahu keadaan kewangan masing-masing.

Ramai orang ada isu menyimpan. Orang lebih suka belanja. Bila dari muda tak ada kesedaran ini, bagaimana nak hidup selesa di hari tua? Jangan cakap bila dah tua, hidup akan senang sebab ada anak-anak. Kalau diri sendiri tak pandai simpan duit, jangan harap kita boleh ajar anak-anak menyimpan dan bantu kita bila tua nanti.

Bukan Senang Nak Senang

Biasanya bila seseorang dah berjaya, baru kita nampak yang mereka ini senang. Tapi, tak ramai yang tahu apa yang dilalui oleh mereka dalam mencapai kejayaan tersebut. Bak kata orang, “bukan senang nak senang, dan bukan susah nak susah.”

Yang senang bertambah senang sebab nampak dan rebut peluang, yang miskin pura-pura kaya akan terus tak kaya sebab tak nak berubah. Pilih lah nak jadi yang mana.

Previous ArticleNext Article

Leave a Reply

Your email address will not be published. Required fields are marked *

This site uses Akismet to reduce spam. Learn how your comment data is processed.

KWSP Suami Meninggal: Boleh Isteri Tuntut Sebagai Harta Sepencarian?

Selama ini, apabila seorang suami meninggal dunia, ramai mungkin menganggap wang KWSP yang ditinggalkan akan terus menjadi harta pusaka dan dibahagikan kepada waris mengikut faraid.

Namun, perkembangan hukum dan keputusan Mahkamah Syariah menunjukkan perkara ini sebenarnya lebih kompleks.

Pada September 2025, Muzakarah Jawatankuasa Muzakarah Majlis Kebangsaan Bagi Hal Ehwal Agama Islam Malaysia (MKI) Kali Ke-128 memutuskan bahawa tuntutan harta sepencarian terhadap wang KWSP oleh ahli beragama Islam adalah diharuskan, tertakluk kepada pertimbangan dan keputusan Mahkamah Syariah.

Keputusan ini membawa satu implikasi penting kepada pasangan yang berkahwin.

Wang KWSP tidak semestinya keseluruhannya menjadi harta pusaka untuk difaraidkan.

Sekiranya Mahkamah Syariah memutuskan sebahagian wang tersebut merupakan hak harta sepencarian pasangan, bahagian itu akan diberikan kepada pasangan terlebih dahulu. Bahagian yang diperintahkan sebagai harta sepencarian tersebut pula tidak dikira sebagai harta pusaka pencarum dan tidak tertakluk kepada pembahagian faraid.

Tetapi sebenarnya, isu ini bukan bermula pada 2025

Menariknya, beberapa negeri sudah mempunyai perkembangan berkaitan isu ini sebelum keputusan Muzakarah Kebangsaan tersebut.

Kelantan: kes KWSP sebagai harta sepencarian sejak 2000-an

Antara kes yang sering dirujuk ialah Norhayati binti Yusoff lwn Ahmad Shah bin Ahmad Tabrani, yang diputuskan di Mahkamah Tinggi Syariah Kota Bharu, Kelantan.

Dalam kes tersebut, wang KWSP suami menjadi antara aset yang dituntut sebagai harta sepencarian.

Mahkamah mengiktiraf konsep sumbangan tidak langsung isteri. Walaupun isteri mungkin tidak membuat caruman KWSP secara langsung, sumbangan kepada rumah tangga boleh menjadi faktor dalam menentukan hak harta sepencarian.

Ini penting kerana ia menunjukkan bahawa persoalan harta sepencarian bukan semata-mata tentang siapa yang memasukkan duit ke dalam akaun.

Sumbangan pasangan kepada rumah tangga juga boleh mempunyai nilai dari sudut undang-undang Syariah.

Selangor pula mempunyai pendirian yang jelas

Dalam panduan Jabatan Mufti Selangor pada 2020 berkaitan wang KWSP selepas kematian suami, dinyatakan bahawa isteri boleh membuat tuntutan harta sepencarian sepanjang tempoh perkahwinan dengan arwah suami sebelum lebihan harta tersebut dibahagikan mengikut faraid.

Kemudian pada 2023, Selangor mempunyai fatwa khusus berkaitan harta sepencarian selepas kematian salah satu pihak dalam perkahwinan. Rujuk Fatwa Tentang Harta Sepencarian Selepas Kematian Salah Satu Pihak Dalam Perkahwinan Di Negeri Selangor.

Ini menunjukkan konsep tuntutan harta sepencarian selepas kematian bukan sesuatu yang hanya muncul selepas keputusan MKI pada 2025.

Johor: daripada pendirian lama kepada pendekatan baharu

Pendirian terdahulu di Johor menyatakan wang KWSP pencarum yang meninggal dunia merupakan harta pusaka dan tidak boleh dianggap sebagai harta sepencarian. Fatwa Johor yang lebih lama, dikeluarkan pada 2013, menyatakan:

“Apabila pencarum KWSP meninggal, wang KWSP ialah harta pusaka dan perlu difaraidkan; ia tidak boleh dijadikan harta sepencarian.

Namun, selepas keputusan MKI 2025, Johor mengambil pendekatan baharu yang membenarkan tuntutan harta sepencarian terhadap wang KWSP bagi ahli beragama Islam yang layak, tertakluk kepada keputusan Mahkamah Syariah. Rujuk Keputusan Jawatankuasa Fatwa Negeri Johor.

Perubahan ini menunjukkan bagaimana pendirian berkaitan KWSP dan harta sepencarian boleh berkembang mengikut keputusan hukum dan kerangka undang-undang semasa.

NegeriKedudukan yang ditemuiTahun / status
KelantanAda kes Mahkamah Tinggi Syariah yang membenarkan tuntutan terhadap KWSP sebagai harta sepencarian; turut ada fatwa berkaitan tuntutan harta sepencarian selepas kematianKes 2006; Fatwa Negeri 2002
SelangorSecara rasmi mengiktiraf bahawa selepas kematian salah satu pihak, pasangan boleh menuntut harta sepencarian. Soal jawab Mufti Selangor juga secara jelas menyebut isteri boleh menuntut harta sepencarian terhadap KWSP arwah sebelum baki difaraidkanFatwa 2023; panduan 2020
JohorDahulu berpendirian sebaliknya: KWSP ialah harta pusaka dan tidak boleh dijadikan harta sepencarian. Tetapi pada 2026, Jawatankuasa Fatwa Negeri Johor mengeluarkan keputusan baharu yang membenarkan tuntutan KWSP sebagai harta sepencarian, selaras dengan MKI 20252013 → berubah 2026
SarawakPernah memutuskan wang caruman KWSP tidak boleh dianggap harta sepencarian, sebaliknya harta pusaka yang difaraidkanKeputusan terdahulu

Jadi, apa maksudnya kepada pasangan?

Kita ambil contoh mudah.

Katakan seorang suami meninggal dunia dan meninggalkan RM500,000 dalam KWSP.

Isteri membuat tuntutan harta sepencarian.

Jika Mahkamah Syariah selepas mempertimbangkan tuntutan tersebut memutuskan bahawa RM150,000 adalah hak harta sepencarian isteri, maka RM150,000 itu bukan lagi sebahagian daripada harta pusaka suami untuk difaraidkan.

Baki RM350,000 pula barulah menjadi sebahagian daripada harta pusaka, tertakluk kepada proses pengurusan pusaka dan pembahagian mengikut faraid.

Jadi bukan bermaksud:

“Isteri automatik dapat separuh KWSP.”

Tidak.

Yang betul ialah:

“Isteri yang layak boleh membuat tuntutan, dan jumlah yang menjadi harta sepencarian bergantung kepada keputusan Mahkamah Syariah.”

Kenapa perkara ini penting untuk perancangan pusaka?

Sebab ramai orang melihat KWSP hanya daripada sudut simpanan persaraan.

Tetapi apabila berlaku kematian, ia menjadi sebahagian daripada proses pengurusan harta si mati.

Dalam konteks pasangan Islam, terdapat beberapa perkara yang perlu dibezakan:

Pertama, harta sepencarian.

Ini ialah tuntutan pasangan terhadap harta yang diperoleh sepanjang tempoh perkahwinan, tertakluk kepada undang-undang dan keputusan Mahkamah Syariah.

Kedua, harta pusaka.

Selepas hak-hak yang berkaitan seperti harta sepencarian ditentukan, baki harta si mati boleh menjadi harta pusaka.

Ketiga, faraid.

Baki harta pusaka kemudiannya dibahagikan kepada waris yang berhak mengikut hukum faraid.

Sebab itu seseorang tidak boleh terus melihat angka KWSP dan berkata:

“Ini semua akan difaraidkan.”

Ia bergantung kepada keadaan dan, bagi tuntutan harta sepencarian, keputusan Mahkamah Syariah.

Namun, jangan salah faham

Keputusan MKI 2025 bukan bermaksud setiap isteri automatik mendapat sebahagian daripada KWSP suami.

Ia hanya membuka ruang bahawa tuntutan tersebut diharuskan.

Tuntutan masih perlu dibuat dan dipertimbangkan oleh Mahkamah Syariah.

Jumlahnya juga tidak semestinya 50:50.

Mahkamah boleh melihat kepada pelbagai faktor dan bukti berkaitan sumbangan pasangan serta keadaan harta yang dituntut.

Satu lagi perkara penting ialah status keputusan hukum tersebut di setiap negeri. Keputusan Muzakarah MKI perlu dilihat bersama peruntukan dan proses undang-undang Syariah negeri masing-masing.

Daripada “siapa dapat KWSP?” kepada “apa hak setiap pihak?”

Ini sebenarnya perubahan cara kita melihat perancangan pusaka.

Bila seorang suami meninggal dunia, persoalannya bukan semata-mata:

“Berapa banyak isteri dapat?”

Tetapi:

“Apakah hak isteri sebagai pasangan? Apakah yang menjadi harta sepencarian? Apakah yang benar-benar menjadi harta pusaka? Dan siapa yang berhak menerima baki tersebut melalui faraid?”

Perbezaan ini nampak kecil, tetapi dari sudut nilai harta, ia boleh menjadi sangat besar.

Lebih-lebih lagi bagi keluarga yang mempunyai simpanan KWSP jutaan ringgit.

Maka, bagi pasangan yang beragama Islam, memahami kedudukan harta sepencarian dan faraid semasa masih hidup jauh lebih baik daripada cuba memahami semuanya selepas berlaku kematian.

KWSP bukan sekadar soal berapa banyak kita berjaya kumpul. Kita juga perlu tahu bagaimana wang itu akan diurus apabila kita sudah tiada.

Penafian: Artikel ini bertujuan memberikan maklumat umum dan bukan nasihat undang-undang, fatwa atau nasihat kewangan. Kedudukan harta sepencarian, tuntutan wang KWSP dan proses pembahagian harta pusaka boleh berbeza mengikut negeri, fakta kes dan keputusan Mahkamah Syariah. Pembaca disarankan mendapatkan nasihat daripada peguam syarie, pihak berkuasa agama negeri atau pihak yang berkelayakan sebelum membuat sebarang tuntutan atau keputusan berkaitan harta pusaka.