Le Bourne Optimis Catat Pertumbuhan PPerniagaan Meskipun Senario Harga Koko Tidak Menentu

KUALA LUMPUR, 14 Mei (Bernama) — Pengeluar coklat industri, Le Bourne Sdn Bhd optimis dengan prospek dan pertumbuhan perolehannya bagi tahun ini meskipun keadaan harga koko yang tidak menentu disebabkan oleh kekurangan bekalan biji koko.

Pengarah Urusannya Ng Boon Yeap berkata menyedari ketidaktentuan dalam pasaran komoditi tersebut, syarikat itu mengambil pendekatan berhati-hati untuk melaksanakan pelarasan harga produknya kerana ini boleh menjejaskan tingkah laku pembelian pelanggan.

“Harga produk coklat perlu dinaikkan tetapi atas alasan yang munasabah. Hari ini, semua harga meningkat, termasuk logistik dan kos buruh.

“Dengan pertumbuhan ekonomi global yang lebih perlahan ditambah dengan keadaan ketegangan geopolitik, semuanya menjadi sangat mahal.

“Sudah tentunya, kita perlu menaikkan (harga) untuk menangani inflasi dan harga bahan mentah yang tinggi. Namun begitu, kami melihat penggunaan coklat di rantau ini masih berkembang,” katanya kepada Bernama.

Ng berkata, senario ketika ini memberi kesan kepada keseluruhan industri koko dan bukan hanya terhad kepada satu-satu syarikat sahaja.

Menurut tradingeconomics.com, harga koko mencatatkan kenaikan tidak dijangka tahun ini ke paras tertinggi dalam sejarah pada 19 April lepas kepada US$12,218 satu tan (US$1=RM4.71) disebabkan kebimbangan terhadap pengurangan bekalan.

Bagaimanapun, harga pasaran menyusut kepada US$7,350.1 satu tan pada 6 Mei namun naik semula kepada US$8,256.9 satu tan pada 13 Mei.

Harga koko global melonjak naik apabila keadaan cuaca buruk telah menjejaskan pengeluaran di wilayah pengeluar utama.

Kira-kira 70 peratus daripada koko global dikeluarkan di Afrika Barat, dengan Ivory Coast dan Ghana berdepan masalah penuaian akibat hujan lebat yang disebabkan oleh fenomena cuaca El Nino.

Mengulas mengenai permintaan pasaran Le Bourne, Ng berkata, “Ia masih ada. Tidak ada pelanggan yang membatalkan pesanan kerana kami telah merancang strategi untuk menangani cabaran ini.”

BAGAIMANA KISAH BERMULA

Ng yang berlatarbelakangkan dalam bidang kejuruteraan menyertai industri tersebut pada 1989 apabila beliau bekerja dengan sebuah syarikat elektronik Amerika sebagai jurutera selama kira-kira dua setengah tahun.

Beliau kemudiannya berhenti dan menyertai sebuah syarikat Jerman sebagai pakar teknikal dalam pindahan teknologi koko dan teknologi pemprosesan coklat.

“Sejak itu, saya membawa balik teknologi tersebut ke Malaysia dan Asia Tenggara. Saya membantu beberapa syarikat Malaysia menubuhkan kilang pemprosesan koko moden mereka, dan salah satu daripadanya termasuk yang terbesar di negara ini dan Asia,” katanya.

Ng berkata Le Bourne bermula hasil daripada usaha sekumpulan usahawan yang berpandangan jauh dan memililki pengalaman lebih 50 tahun dalam pemprosesan coklat, pembangunan teknologi, teknikal produk dan aplikasi.

Menurutnya, meskipun nama Le Bourne berasal dari sebuah kawasan kecil di Perancis, ia didaftarkan pada 2009 dengan LB sebagai logonya.

“Jika anda memusingkan logo LB 90 darjah, anda boleh melihat bibir manusia kerana kami mencipta logo sedemikian rupa untuk menunjukkan bahawa produk itu secara semula jadi lazat dan sihat.

“Saat anda membicarakan tentang coklat, anda akan membayangkannya dari Switzerland atau negara-negara Eropah. Oleh itu, untuk bersaing dalam industri, apa yang anda perlukan ialah mencipta logo yang baik dengan nama jenama yang baik untuk memasarkan produk kerana coklat secara tradisinya dikaitkan sebagai produk Eropah,” katanya.

Mengenai produknya, beliau berkata Le Bourne menghasilkan spektrum produk yang meluas yang sesuai untuk semua kegunaan, menawarkan perkhidmatan komprehensif bagi membolehkan pelanggan menikmati faedah rantaian nilai yang lengkap.

“Produk kami pada asasnya 80 peratus untuk dieksport ke 20 negara, terutamanya ke rantau Asia Pasifik, manakala baki 20 peratus adalah untuk penggunaan tempatan.

“Sebagai pengeluar coklat industri, atau pengeluar coklat sebenar, kami menghasilkan coklat untuk  pengeluar makanan, gourmet (makanan atau masakan berkualiti tinggi) dan perkhidmatan makanan,” katanya.

Ng berkata lindung nilai mata wang adalah sebab utama mengapa Le Bourne mengeksport lebih separuh daripada produknya ke luar negara.

“Lindung nilai mata wang adalah antara usaha untuk mengurangkan kesan turun naik mata wang. Memandangkan kami menggunakan bahan mentah yang diimport, lindung nilai mata wang membantu kami melindungi perniagaan kami daripada keadaan yang tidak dijangka seperti nilai ringgit yang lebih rendah,” katanya. 

STOK BIJI KOKO

Ng menjelaskan meskipun keadaan pasaran yang tidak menentu, perniagaan coklat masih perlu untuk terus berkembang. 

Oleh itu, katanya, semua syarikat dalam industri itu perlu mencari kaedah kreatif untuk mengurangkan kos operasi perniagaan mereka.

Memetik laporan Pertubuhan Koko Antarabangsa (ICC), Ng berkata jumlah peratusan pengisaran koko bagi suku keempat 2023 adalah minimum berbanding suku keempat 2022, dengan kekurangan hanya 0.2 peratus, menunjukkan bahawa penggunaan koko masih kukuh.

“Kami mengunjurkan penggunaan koko tahun ini tidak berubah atau lebih rendah sedikit bagi keseluruhan industri koko,” katanya.

Menurut data bulanan terkini ICC, kekurangan bekalan sebanyak 374,000 tan dijangkakan bagi tahun tanaman 2023/2024 berbanding 74,000 tan metrik dalam tempoh yang sama sebelumnya.

Mengenai stok biji koko, Ng berkata secara umumnya, pemain industri koko telah menandatangani kontrak hadapan beberapa bulan lebih awal, sekurang-kurangnya enam bulan hingga satu tahun, untuk mendapatkan stok koko.

“Justeru, tidak menjadi masalah kepada mereka (syarikat besar) jika senario kekurangan bekalan berlaku secara tidak dijangka, kerana mereka mempunyai stok biji koko yang banyak untuk mengekalkan perniagaan mereka,” katanya.

— BERNAMA 

Previous ArticleNext Article

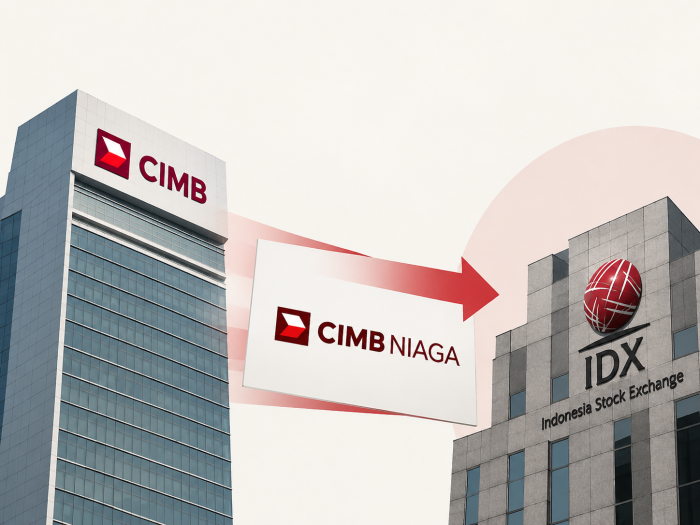
Kenapa CIMB Pertimbang Bawa CIMB Niaga Keluar Dari Bursa Saham Indonesia?

Pada 21 Oktober 2026, beberapa laporan media kewangan menyatakan CIMB Group Holdings Bhd, kumpulan perbankan dari Malaysia, sedang menilai kemungkinan membawa anak syarikatnya, PT Bank CIMB Niaga Tbk, keluar daripada Bursa Saham Indonesia atau Indonesia Stock Exchange (IDX).

Bagaimanapun, pada 22 Oktober 2026, CIMB Group mengeluarkan kenyataan menafikan bahawa pihaknya mempunyai rancangan untuk memprivatisasikan CIMB Niaga. Kumpulan itu menegaskan bahawa tiada keputusan dibuat dan tiada cadangan rasmi dikemukakan berhubung perkara tersebut.

Walaupun begitu, laporan awal berkenaan memberikan gambaran tentang cabaran yang dihadapi syarikat tersenarai apabila perlu memenuhi peraturan pasaran saham dalam keadaan pasaran yang tidak menentu.

1. Peraturan Free Float Semakin Ketat

Antara faktor utama yang mencetuskan spekulasi tersebut ialah perubahan peraturan Bursa Saham Indonesia berkaitan free float, iaitu peratusan saham syarikat yang tersedia untuk dagangan pelabur awam.

CIMB Group dilaporkan memiliki kira-kira 91.4% saham CIMB Niaga. Pegangan yang besar ini menyebabkan bahagian saham yang tersedia untuk dagangan awam menjadi terhad.

Berdasarkan peraturan baharu yang dilaporkan, CIMB Niaga perlu meningkatkan pegangan saham awamnya kepada sekurang-kurangnya 12.5% menjelang Mac 2027 dan 15% menjelang Mac 2028.

Bagi memenuhi keperluan ini, CIMB mempunyai beberapa pilihan, termasuk menjual sebahagian saham kepada pelabur strategik atau menerbitkan saham tambahan kepada pelabur awam.

Namun, setiap pilihan mempunyai implikasi tersendiri terhadap struktur pemilikan, penilaian saham dan kepentingan pemegang saham sedia ada.

2. Saham CIMB Niaga Dianggap Belum Mencerminkan Nilai Sebenar

Faktor kedua ialah penilaian saham atau valuation.

Menurut laporan analisis yang diterbitkan pada 21 Oktober, CIMB melihat saham CIMB Niaga sebagai undervalued, iaitu harga pasaran yang dianggap lebih rendah daripada nilai asas perniagaannya.

CIMB Niaga bukan sekadar sebuah bank yang beroperasi di Indonesia. Bank ini mempunyai perniagaan dalam perbankan korporat, pengurusan kekayaan, perbankan Islam dan perkhidmatan kepada pelanggan berpendapatan tinggi.

Pada 30 Jun 2026, CIMB Niaga dilaporkan mempunyai jumlah aset sekitar 382 trilion rupiah.

Jika harga saham tidak mencerminkan potensi perniagaan tersebut, penjualan pegangan kepada pelabur baharu mungkin tidak menghasilkan nilai yang dianggap memadai oleh pemegang saham induknya.

Dalam keadaan sedemikian, pemilik syarikat mungkin menilai sama ada lebih baik mengekalkan pemilikan jangka panjang berbanding menjual saham pada penilaian pasaran semasa.

3. Pasaran Saham Indonesia Berdepan Ketidaktentuan

Keadaan pasaran turut mempengaruhi pilihan yang tersedia kepada CIMB.

Kebimbangan mengenai ketelusan pasaran dan kemungkinan perubahan klasifikasi pasaran Indonesia oleh MSCI telah menjejaskan sentimen pelabur terhadap saham Indonesia.

Dalam keadaan pasaran yang lemah, usaha menjual sebahagian besar saham kepada pelabur awam melalui penawaran saham sekunder atau re-IPO mungkin menjadi kurang menarik.

CIMB juga perlu mempertimbangkan sama ada pelabur sanggup membeli saham pada penilaian yang memenuhi jangkaan kumpulan tersebut.

Oleh itu, penswastaan muncul sebagai salah satu pilihan yang dibincangkan oleh penganalisis dalam laporan awal berkenaan.

4. Apakah Maksud Membawa CIMB Niaga Keluar Dari Bursa?

Jika sesebuah syarikat dinyahsenaraikan atau delisted, sahamnya tidak lagi didagangkan di bursa saham berkenaan.

Sekiranya proses itu melibatkan penswastaan, syarikat induk lazimnya membeli sebahagian atau semua saham yang dipegang oleh pemegang saham minoriti, tertakluk pada struktur transaksi dan kelulusan yang diperlukan.

Bagi CIMB, langkah sedemikian secara teori boleh memberikan lebih banyak fleksibiliti dalam mengurus modal, menentukan strategi perniagaan dan merancang pertumbuhan CIMB Niaga tanpa tekanan pasaran saham awam yang sama.

Bagaimanapun, penyahsenaraian tidak semestinya bermaksud bank tersebut akan ditutup atau menghentikan operasinya. CIMB Niaga boleh terus beroperasi sebagai bank di Indonesia walaupun tidak lagi tersenarai di bursa.

5. Berapa Kos Untuk Membeli Keluar Pemegang Saham Minoriti?

Laporan media pada 21 Oktober memetik anggaran penganalisis bahawa pembelian keluar pemegang saham minoriti boleh menelan belanja sekitar RM800 juta, bergantung pada harga tawaran dan struktur transaksi.

Angka ini merupakan anggaran analisis, bukannya jumlah yang telah dipersetujui atau diumumkan secara rasmi oleh CIMB Group.

Kos sebenar akan bergantung pada harga saham ketika transaksi dilaksanakan, premium yang ditawarkan kepada pemegang saham minoriti serta sama ada semua pemegang saham minoriti perlu menjual pegangan mereka.

Selain itu, struktur tertentu mungkin membolehkan sebahagian pelabur institusi mengekalkan pegangan dalam entiti yang tidak lagi tersenarai, tertakluk pada peraturan dan kelulusan berkaitan.

Kesimpulan

Laporan mengenai kemungkinan penyahsenaraian CIMB Niaga memperlihatkan bagaimana perubahan peraturan pasaran, penilaian saham dan keadaan pasaran modal boleh mempengaruhi strategi sesebuah kumpulan perbankan.

Walau bagaimanapun, CIMB Group pada 22 Oktober 2026 menafikan laporan mengenai kemungkinan membawa CIMB Niaga keluar daripada Bursa Saham Indonesia. Kumpulan itu menjelaskan bahawa tiada keputusan atau cadangan rasmi dibuat berhubung perkara tersebut.

CIMB turut menegaskan bahawa CIMB Niaga kekal sebagai sebahagian penting daripada rangkaian perbankan serantaunya dan kumpulan itu komited untuk meneruskan operasi di Indonesia serta mematuhi semua keperluan kawal selia yang berkenaan.


Sumber rujukan

  1. The Star — CIMB Group steps up efforts to pursue potential delisting of CIMB Niaga (21 Oktober 2026).
  2. The Edge Malaysia — CIMB weighs taking Indonesian unit private as potential secondary offering loses appeal — analysts (21 Oktober 2026).
  3. The Business Times — Malaysia’s CIMB explores taking Indonesian arm private amid market volatility (21 Oktober 2026).
  4. CIMB Group Holdings Bhd — kenyataan rasmi bertarikh 22 Oktober 2026 yang menafikan rancangan untuk memprivatisasikan CIMB Niaga.