




Sub Topik
Penstrukturan Semula Akaun KWSP Untuk Menangani Keperluan Kitaran Hayat Ahli
KWASA DAMANSARA, 25 APRIL 2024: Kumpulan Wang Simpanan Pekerja (KWSP) mengumumkan inisiatif Penstrukturan Semula Akaun KWSP berkuat kuasa 11 Mei 2024 bagi tujuan menambah baik keselamatan pendapatan persaraan di samping memenuhi keperluan kitaran hidup ahli.
Akaun ahli akan distruktur semula daripada dua (2) akaun iaitu Akaun 1 dan Akaun 2 kepada tiga (3) akaun seperti berikut: –
• Akaun Persaraan untuk mengumpul simpanan sebagai pendapatan semasa persaraan;
• Akaun Sejahtera untuk menangani keperluan kitaran hayat yang menyumbang kepada kesejahteraan semasa persaraan; dan
• Akaun Fleksibel sebagai akaun baharu untuk menyediakan fleksibiliti untuk keperluan kewangan jangka pendek. Simpanan dalam akaun ini boleh dikeluarkan pada bila-bila masa mengikut keperluan ahli.

Ketua Pegawai Eksekutif KWSP, Encik Ahmad Zulqarnain Onn berkata, “Fokus utama inisiatif Penstrukturan Semula Akaun KWSP ini adalah untuk memperkasa ahli dalam membuat keputusan bagi mengimbangi keperluan masa depan untuk persaraan dengan keperluan kewangan jangka pendek, sederhana dan panjang. Inisiatif ini juga dapat membantu meningkatkan simpanan persaraan ahli supaya mereka menerima pendapatan persaraan yang mencukupi untuk membiayai kehidupan persaraan mereka kelak.”
Mekanisme Penstrukturan Semula Akaun KWSP
Pada 11 Mei 2024, semua akaun KWSP ahli di bawah umur 55 tahun akan distruktur semula kepada tiga (3) akaun iaitu Akaun Persaraan, Akaun Sejahtera dan Akaun Fleksibel. Baki dalam Akaun 1 dan Akaun 2 masing-masing akan kekal dalam Akaun Persaraan dan Akaun Sejahtera, manakala Akaun Fleksibel akan bermula dengan baki sifar.
Semua caruman selepas 11 Mei 2024 akan diperuntukkan ke dalam akaun baharu mengikut pecahan berikut:
- 75% ke dalam Akaun Persaraan
- 15% ke dalam Akaun Sejahtera
- dan 10% ke dalam Akaun Fleksibel

Ringkasan Inisiatif Penstrukturan Semula Akaun KWSP
- Inisiatif Penstrukturan Semula Akaun KWSP adalah bertujuan untuk meningkatkan keselamatan pendapatan persaraan ahli di samping memenuhi keperluan kitaran hidup semasa mereka.
- Di bawah inisiatif ini, akaun ahli KWSP akan distruktur semula daripada dua (2) akaun
iaitu Akaun 1 dan Akaun 2 kepada tiga (3) akaun iaitu Akaun Persaraan, Akaun Sejahtera
dan Akaun Fleksibel di mana caruman baharu yang diterima selepas tarikh kuatkuasa
akan diagihkan seperti berikut: 75% kepada Akaun Persaraan, 15% kepada Akaun
Sejahtera dan 10% kepada Akaun Fleksibel.
- Akaun Fleksibel merupakan akaun baharu yang diperkenalkan untuk memenuhi
keperluan jangka pendek ahli. Simpanan dalam Akaun Fleksibel boleh dikeluarkan oleh
ahli pada bila-bila masa untuk sebarang tujuan, tertakluk kepada amaun minimum
pengeluaran sebanyak RM50.
- Pada tarikh kuat kuasa struktur akaun baharu, Akaun Fleksibel ahli akan bermula dengan
baki sifar. Ahli diberikan pilihan untuk memindahkan sebahagian daripada baki simpanan
yang ada dalam Akaun Sejahtera mereka (sebelum ini Akaun 2) sebagai amaun
permulaan dalam Akaun Fleksibel. Tujuan ahli diberikan pilihan pindahan amaun
permulaan ke Akaun Fleksibel ini adalah bagi membolehkan ahli membuat pengeluaran
daripada Akaun Fleksibel tanpa perlu menunggu caruman baharu.
- Tempoh bagi ahli membuat pilihan pindahan amaun permulaan ini akan dibuka mulai 11 Mei 2024 sehingga 31 Ogos 2024, di mana pilihan ini boleh dibuat sebanyak satu (1) kali sahaja dalam tempoh tersebut dan pilihan itu tidak boleh dibatalkan. Amaun yang akan dipindahkan adalah berdasarkan baki Akaun Sejahtera ahli semasa pilihan ini dibuat.
- Contoh pindahan simpanan bagi ahli yang memilih untuk mempunyai amaun permulaan
dalam Akaun Fleksibel adalah seperti berikut:
- Senario 1: Ahli yang mempunyai simpanan sebanyak RM3,000 dan ke atas dalam Akaun Sejahtera:
- Sepuluh per tiga puluh (10/30) daripada simpanan dalam Akaun Sejahtera akan dipindahkan ke Akaun Fleksibel;
- Lima per tiga puluh (5/30) daripada simpanan dalam Akaun Sejahtera akan dipindahkan ke Akaun Persaraan; dan
- Lima belas per tiga puluh (15/30) akan dikekalkan dalam Akaun Sejahtera.


- Senario 2: Ahli yang mempunyai simpanan kurang daripada RM3,000 dalam Akaun Sejahtera:
- Akaun Sejahtera yang mempunyai simpanan RM1,000 dan ke bawah, semua amaun dipindahkan ke Akaun Fleksibel.
- Akaun Sejahtera yang mempunyai simpanan melebihi RM1,000 dan tidak melebihi RM3,000, amaun yang dipindahkan ke Akaun Fleksibel adalah RM1,000, manakala baki adalah kekal dalam Akaun Sejahtera.
- Tiada pindahan akan dibuat ke Akaun Persaraan bagi simpanan dalam Akaun Sejahtera yang kurang dari RM3,000.


- Ringkasan pindahan amaun permulaan adalah seperti di bawah:

- Ahli boleh membuat pengeluaran daripada Akaun Fleksibel pada bila-bila masa untuk sebarang tujuan, tertakluk kepada amaun minimum pengeluaran sebanyak RM50.
- Permohonan bagi pengeluaran daripada Akaun Fleksibel boleh dibuat melalui KWSP iAkaun atau di mana-mana cawangan KWSP di seluruh negara.
- Untuk maklumat lanjut, sila rujuk Soalan Lazim di www.kwsp.gov.my atau aplikasi KWSP
i-Akaun.
Akaun 55 dan Akaun Emas
Seperti amalan sediakala, kesemua simpanan dalam Akaun Persaraan, Akaun Sejahtera dan Akaun Fleksibel ahli yang telah mencapai umur 55 tahun akan disatukan ke dalam Akaun 55. Caruman baharu yang diterima oleh ahli mulai umur 55 tahun akan dikreditkan ke dalam Akaun Emas.
Ahli boleh mengakses sistem sepenuhnya pada 12 Mei 2024. Untuk maklumat lanjut mengenai inisiatif Penstrukturan Semula Akaun KWSP, ahli boleh mengunjungi mana-mana cawangan KWSP di seluruh negara atau merujuk kepada laman web rasmi KWSP di www.kwsp.gov.my atau melalui KWSP i-Akaun.
Dikeluarkan oleh Media Desk KWSP
Jabatan Hal Ehwal Korporat
25 April 2024
Kredit: KWSP
Soalan Lazim Penstrukturan Semula Akaun KWSP
- Mengapakah KWSP melaksanakan penstrukturan semula akaun KWSP?
- Penstrukturan semula akaun ini dibuat bertujuan untuk:
- Meningkatkan kecukupan simpanan untuk menjamin pendapatan persaraan yang bermakna untuk ahli;
- Mengimbangi keperluan jangka masa pendek, sederhana dan panjang selaras dengan keperluan kitaran hidup dan jangka hayat ahli;
- Membangunkan Skim KWSP yang relevan dengan perubahan lanskap pekerjaan, perubahan demograft dan keperluan ahli di masa kini dan masa hadapan; dan
- Memenuhi keperluan kewangan jangka pendek yang boleh menjejaskan kesejahteraan semasa persaraan sekiranya tidak dipenuhi.
- Penstrukturan semula akaun ini dibuat bertujuan untuk:
- Adakah penstrukturan semula akaun KWSP yang baharu melibatkan semua ahli KWSP?
- Penstrukturan semula akaun KWSP terpakai kepada semua Ahli KWSP termasuk bukan warganegara Malaysia yang belum mencapai umur 55 tahun pada 11 Mei 2024.
- Adakah Akaun 55 dan Akaun Emas masih wujud selepas penstrukturan semula akaun KWSP ini dilaksanakan?
- Ya, bagi ahli yang telah mencapai umur 55 tahun, kesemua baki simpanan dalam ketiga-tiga akaun akan dipindahkan ke Akaun 55. Caruman baharu yang diterima mulai umur 55 tahun akan dikreditkan ke Akaun Emas.
- Apakah yang akan berlaku sekiranya ahli tidak membuat pilihan pindahan amaun permulaan?
- Sekiranya ahli tidak memilih untuk membuat pindahan amaun permulaan, baki dalam Akaun Sejahtera dan Akaun Fleksibel sedia ada akan kekal.
- Manakala, caruman baharu akan dikreditkan ke Akaun Persaraan, Akaun Sejahtera dan Akaun Fleksibel. Pengeluaran daripada akaun tersebut adalah tertakluk kepada terma dan syarat pengeluaran semasa.
- Bilakah pilihan pindahan amaun permulaan ke Akaun Fleksibel akan diluluskan?
- Pilihan pindahan amaun permulaan akan berkuat kuasa apabila tindakan pindahan ke Akaun Fleksibel dibuat dalam tempoh 3-5 hari.
- Bagaimanakah kaedah permohonan Pengeluaran Akaun Fleksibel?
- Ahli boleh memohon Pengeluaran Akaun Fleksibel melalui saluran berikut:
- Secara online melalui KWSP i-Akaun; atau
- Kunjungi mana-mana kaunter KWSP
- Ahli boleh memohon Pengeluaran Akaun Fleksibel melalui saluran berikut:
- Adakah ahli boleh membatalkan permohonan Pengeluaran Akaun Fleksibel?
- Permohonan Pengeluaran Akaun Fleksibel tidak boleh dibatalkan apabila permohonan telah diluluskan. Ahli disarankan untuk membuat keputusan yang tepat sebelum mengemukakan permohonan.
- Apakah jenis-jenis pengeluaran yang dibenarkan selepas pelaksanaan penstrukturan semula akaun KWSP?
- Jenis-jenis pengeluaran yang dibenarkan adalah seperti berikut:
- Sebelum Umur 55 Tahun:
- Akaun Persaraan: Skim Pelaburan Ahli
- Akaun Sejahtera: Pengeluaran Perumahan, Pendidikan, Kesihatan, Haji, 50 tahun dan Pelan Perlindungan Ahli (PPA
- Akaun Fleksibel: Pengeluaran Akaun Fleksibel (baharu)
- Kesemua Akaun: Pengeluaran Hilang Upaya, Pengeluaran Kematian, Pengeluaran Meninggalkan Negara dan Pengeluaran Pekerja Berpencen
- Pengeluaran Melebihi RM1 Juta
- Selepas Umur 55 Tahun:
- Akaun 55: Pengeluaran 55 Tahun
- Akaun Emas: Pengeluaran 60 Tahun
- Kesemua Akaun: Pengeluaran Hilang Upaya, Pengeluaran Kematian, Pengeluaran Meninggalkan Negara
- Jenis-jenis pengeluaran yang dibenarkan adalah seperti berikut:
- Adakah ahli beragama Islam diwajibkan mengeluarkan zakat ke atas Pengeluaran Akaun Fleksibel?
- Sekiranya Pengeluaran Akaun Fleksibel dibuat oleh ahli yang tidak mempunyai sumber kewangan yang mencukupi atau yang terjejas sumber pendapatannya bagi menampung keperluan hidup asasi diri dan tanggungannya seperti makanan, pakaian, tempat tinggal, pendidikan dan kesihatan, maka zakat tidak diwajibkan.
- Selain daripada sebab-sebab di atas, Pengeluaran Akaun Fleksibel yang dibuat tertakluk kepada zakat pada kadar 2.5% tanpa perlu menunggu haul setahun, sekiranya mencapai nisab (setelah mengambil kira semua pendapatan dalam tempoh haul setahun).
- Ahli beragama Islam dinasihatkan untuk merujuk pihak berkuasa zakat negeri masing-masing berhubung apa-apa perkara berkaitan zakat.
- Adakah ahli beragama Islam diwajibkan mengeluarkan zakat ke atas baki simpanan di dalam Akaun Fleksibel yang tidak dikeluarkan?
- Ya. Baki simpanan di dalam Akaun Fleksibel adalah tertakluk kepada zakat simpanan pada kadar 2.5% setiap tahun berdasarkan Haul sekiranya mencapai Nisab setelah diambil kira semua baki simpanan ahli yang lain.
- lni adalah kerana simpanan di dalam Akaun Fleksibel yang boleh dikeluarkan pada bila-bila masa telah memenuhi salah satu syarat wajib zakat iaitu pemilikan sempurna.
- Ahli beragama Islam dinasihatkan untuk merujuk pihak berkuasa zakat negeri masing-masing berhubung apa-apa perkara berkaitan zakat.
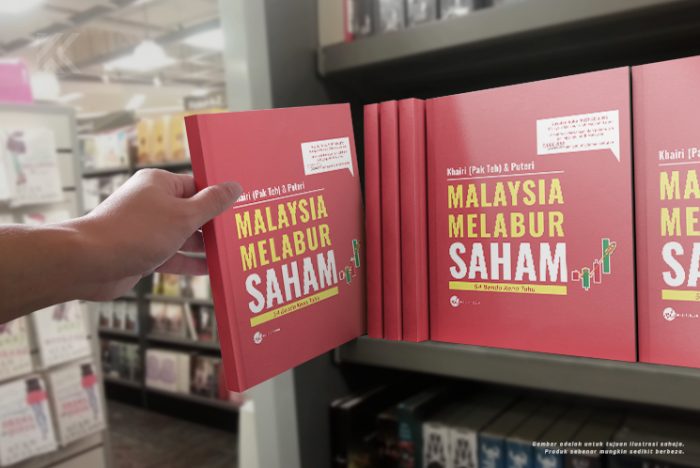
BUKU INI WAJAR DIMILIKI OLEH MEREKA YANG BERANI BERIMPIAN !
Ramai yang nak gandakan duit simpanan dalam saham tapi fikir berpuluh kali. Jadi buku ini adalah step pertama. Bila baca buku ini, boleh 99% stay ahead dari orang lain! Bonusnya dapat jimat banyak masa.
Kami juga faham yang 2 sebab utama kenapa anak muda masih belum mula melabur saham adalah sebab TAKUT dan BELUM CUKUP DUIT. Yelah, kita melabur sebab nak tenang, bukan nak risau setiap masa.
Sambil kami terlibat dalam pasaran saham, sambil pandaikan orang lain tentang saham.
Terima kasih yang tidak terhingga kepada anda semua yang tak putus-putus menyokong kami dari awal sehingga ke hari ini.
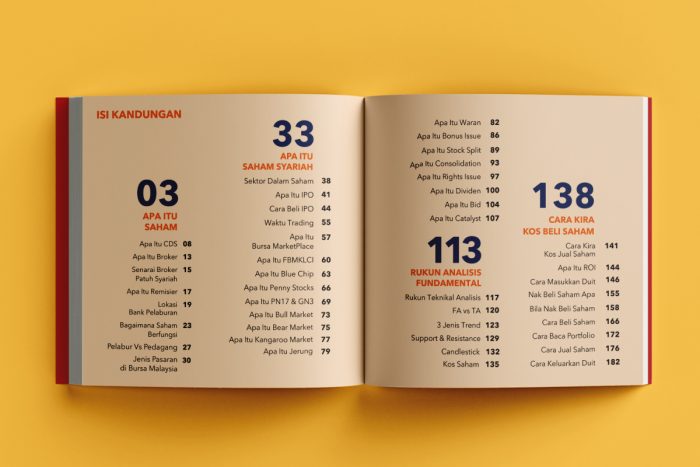
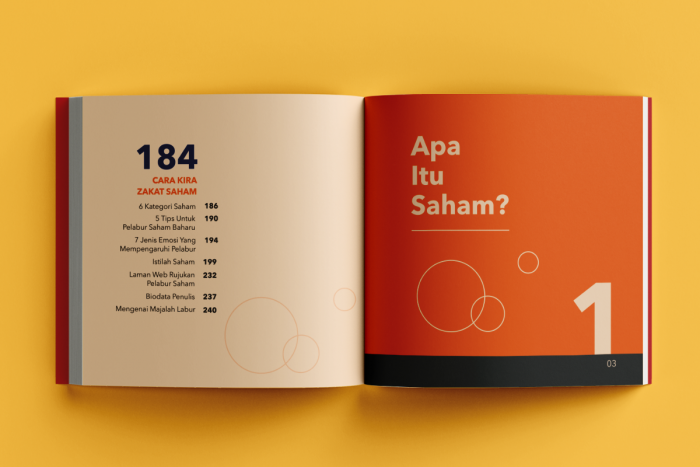
Berita Baik : Kami sedang buat jualan penghabisan stok di Shopee!!








