


Image by Hasyim Muhamzah from Pixabay
Sub Topik
Siapa kata lepas habis belajar dah boleh bersenang-lenang? Ada yang sanggup bergolok gadai demi segulung ijazah, menyebabkan beban hutang yang tinggi sebelum melangkah ke alam pekerjaan lagi.
Dan pinjaman yang paling popular adalah Perbadanan Tabung Pendidikan Tinggi Nasional (PTPTN). Jangan buat-buat lupa pula nak bayar hutang PTPTN apabila tamat pengajian nanti.
Baca: 4 Sebab Utama Peminjam PTPTN Gagal Membayar Balik Hutang
Walaupun rasa terbeban, tapi jangan mengelat nak bayar. Jom ikuti perkongsian oleh Puan Nazurah Hassan ini.
Settle-kan hutang PTPTN walaupun tak bekerja, supaya tak susahkan diri di lain hari. Yang tengah baca ni, dah bayar hutang PTPTN tu ke belum?
Ada terfikir apa jadi kalau kita tak sempat bayar hutang?
“Kalau berhenti kerja, macam mana nak bayar hutang PTPTN?”
Ada banyak sebab seseorang belum mampu, atau terpaksa tangguh bayar hutang PTPTN.
Mungkin ada fresh graduate yang belum dapat kerja, nak mulakan bisnes sendiri, atau kebanyakan kes wanita pula terpaksa berhenti kerja dan jadi surirumah atas keperluan keluarga (macam sayalah).
Tapi, walau apa pun alasan kita – hutang tetap hutang.
Dan apabila berhutang, kita wajib bayar balik. Dulu masa berhutang tak pernah nak beringat, sekali dah terkena barulah tahu (macam saya juga).
Hutang dah la sebeban. Bukan kecik-kecik anak.
Sehingga hari ini, sudah hampir 5 tahun saya berhenti kerja.
Nak ditakdirkan, hutang PTPTN saya bukannya sikit. Saya menuntut dalam bidang profesional (arkitek) di sebuah universiti awam dan mengambil pembiayaan penuh PTPTN.
Kos pembiayaan bagi bidang ini mencecah RM35,000 bagi 5 tahun pengajian. Maksudnya, sebaik saja saya graduate, selepuk ada hutang RM35,000 yang perlu dilangsaikan kepada PTPTN.
Dan jumlah ini belum lagi termasuk bunga atau kos pentadbiran.
Lepas graduate, saya mula bekerja. Cukup la untuk tampung perbelanjaan harian, bayar hutang PTPTN, menabung untuk kahwin, dan ada lebih sedikit untuk beri kepada mak dan ayah.
Tapi bagi seorang perempuan, biasalah. Lepas berkahwin, keadaan mula menjadi kompleks sikit.
Semuanya bermula apabila suami saya dapat tawaran mengajar yang ditunggu-tunggu – tapi tak sangka pula kena posting dekat Sarawak. Masa ni, saya baru lepas bersalin dan tengah cuti bersalin.
Nak pergi airport paling dekat, ambil masa 3 jam?
Pening juga fikir macam mana saya perlu atur hidup – sama ada nak teruskan kerja dekat sini dan ‘bercinta jarak jauh’ sambil uruskan anak sendiri, atau nak ikut suami ke Sarawak.
Saya tak fikir panjang dan nekad ikut suami ke Sarawak. Bukannya Kuching, Miri, atau Bintulu.
Tapi Betong. Mesti korang tak pernah dengar, kan?
Kawasan ini agak jauh ke dalam dan lapangan terbang terdekat adalah sejauh 3 jam perjalanan. Tapi bukanlah rumah atas pokok ya.
Ada line Internet, rumah teres, dan siaran TV Astro Njoi.
Berbalik pada kisah hutang saya tadi.
Sekarang saya dah berhenti kerja, tak ada pendapatan, dan masih berhutang. Jadi, apa yang perlu dilakukan supaya hutang ini tak menimbun dan kena blacklist?
#1: Buat segala kira-kira yang perlu

Pertama sekali, saya nak tahu berapa lama saya boleh bayar habis loan PTPTN tanpa mengharap gaji suami.
Tak kisahlah melalui bisnes baru, melalui gaji simpanan terdahulu, ihsan suami, dan sebagainya.
Dengan cara ini, baru kita boleh nampak berapa lama kita boleh membayar hutang PTPTN tanpa mencari sebarang sumber pendapatan.
Selepas dikira-kira, hanya dalam 1 hingga 2 bulan saja yang mampu saya bayar. Nak harapkan simpanan bukannya banyak mana memandangkan kami berdua baru 2 tahun bekerja.
Sebahagian besar simpanan pula dah dibuat belanja untuk majlis perkahwinan. Memang tak ada istilah nak bermewah.
Masa berpindah, kami datang sehelai sepinggang berbekalkan luggage 20 KG. Kereta pula suami pakai kereta lama ayahnya.
Kereta ini dibawa ke Sarawak dengan kargo, kami masuk pula rumah kosong yang tak ada perabot. Bayangkanlah betapa adventure-nya akaun kami berdua masa tu.
#2: ‘Sakit’ yang anda dapat kalau tangguh bayar hutang PTPTN
Tau tak? Lepas bayar 2-3 tahun, jumlah hutang itu sebenarnya tak bergerak pun sebab yang dibayar habis dekat bunga dan kos pentadbiran. Sedangkan saya bayar mengikut jadual pelarasan (masa ini menggunakan sistem konvensional).
Patutnya, masa berduit dulu, bayarlah lebih sikit. Jadi, penting untuk kita update akaun PTPTN ini selalu.
Boleh rujuk laman web PTPTN. Di sana kita boleh tengok berapa bayaran yang telah dibuat dan berapa jumlah bayaran yang tinggal.
Kalau nak minta penangguhan pun boleh.
Tapi saya pernah tanya dengan Pegawai PTPTN, adakah bunga dan kos pentadbiran dapat dibekukan kalau kita memohon penangguhan?
Dia jawab tak. Sama saja macam kita tak bayar, dan hutang itu pun bertambah.
Jadi, buat apa mohon penangguhan? Supaya tak kena blacklist bila dah lama sangat berhenti membuat bayaran.
Sebab malas dan kononnya saya boleh bayar balik dalam masa terdekat, saya tak mohon penangguhan.
#3: Cara senang bayar hutang PTPTN tanpa susahkan diri

Lepas hidup dah agak stabil di Sarawak, suami saya offer untuk sambung bayarkan hutang PTPTN saya. Tapi saya ‘malu-malu kucing’.
Dekat setahun juga saya tak bayar PTPTN. Tapi Alhamdulillah nama saya tak disenarai hitam.
Jadi, saya cuba berunding dengan Pegawai PTPTN melalui Facebook, dan lepas itu mereka bagi nombor pegawai melalui WhatsApp.
Kalau ada pertanyaan, tanya saja dekat Facebook mereka. Seingat saya, mereka memang sangat responsif. Laju je menjawab segala pertanyaan. Salute!
Pihak PTPTPN mencadangkan saya untuk strukturkan semula peminjaman saya dan tukar kepada Ujrah.
Kalau tukar kepada Ujrah ini memang bagus sebab bayaran setiap bulan tetap dan takkan bertambah, walaupun ada kejatuhan matawang Ringgit atau sebagainya.
Pegawai PTPTN juga akan bantu memaksimakan tempoh pinjaman untuk menetapkan bayaran yang sesuai dengan kemampuan kita setiap bulan.
Tiap bulan macam bayar ansuran bulanan kereta.
Kos pentadbiran bagi pinjaman Ujrah adalah lebih rendah dan boleh jimat sehingga 47%.
Berbanding sistem konvensional yang dulu. Awal-awal bayar sedikit, tapi lama-lama akan meningkat.
Gerun tengok jumlah bayaran bulanan yang kena dibuat dalam masa 5 hingga 10 tahun lagi. Dah macam beli kereta sebiji.
Permohonan Ujrah ini prosesnya tak susah mana. Kalau nak cepat, pergi ke Pejabat PTPTN dan mereka akan bagi Surat Tawaran Ujrah untuk dilengkapkan butirannya.
TAPI, syarat untuk memohon Ujrah ini, kita perlu melangsaikan sekurang-kurangnya 50% daripada jumlah bayaran yang tertunggak. Apa pun, korang jangan panik dulu.
#4: Takde duit banyak tu? Apa anda boleh buat?
Masa tengah pertimbangkan permohonan Ujrah, saya dah beritahu pihak PTPTN siap-siap yang saya takde duit sebanyak itu. Jadi, saya diberitahu yang saya boleh memohon pengeluaran KWSP Akaun 2.
PTPTN akan bagi dokumen yang perlu kita bawa ke Pejabat KWSP. Lepas itu, mereka akan masukkan terus amaun pengeluaran KWSP tadi ke dalam Akaun PTPTN kita melalui sistem komputer.
Proses ini berjalan dengan sangat lancar. Dalam masa beberapa minit je boleh siap.
Dokumen dari KWSP yang dah disahkan tadi perlu diserahkan semula kepada Pegawai PTPTN untuk proses terakhir. Selepas itu, kita pun boleh buat bayaran bulanan seperti biasa.
#5: Buat la apa pun. Janji buat duit (yang halal)

Kadar bayaran lepas memohon Ujrah adalah sangat berpatutan. Saya yang meminjam RM35,000 tadi cuma perlu membayar RM200 sebulan.
Tapi kalau dah namanya suri rumah, mana pula nak ‘cekau’ RM200?
Tambahan pula, hidup di luar bandar Sarawak ini bukan senang, kerana kurangnya fasiliti, takde sanak-saudara, dan peluang pekerjaan yang sangat terhad.
Tapi, benarlah Allah kata. Kalau kita usaha, In Shaa Allah ada jalannya.
Kebetulan, saya mendapat peluang menjadi pensyarah separuh masa dekat sebuah institusi kerajaan.
Walaupun sekadar part-time, saya cuba gunakan peluang tersebut untuk memohon pembiayaan ASB melalui CIMB.
#6: Alang-alang simpan duit, biar terus beranak banyak
Bagi saya, ini adalah ‘simpanan paksa’ dan wang persaraan saya.
Lagipun, melalui simpanan ASB, kita hanya perlu mempunyai modal simpanan sekurang-kurangnya untuk 1 tahun dengan nilai yang kita mampu.
Lepas tempoh itu, kalau takde simpanan pun, kita boleh keluarkan dividen (rolling dividend) untuk meneruskan ‘akaun persaraan’ ini sehingga habis tempoh ikatan perjanjian nanti.
Kalau dah malas nak teruskan, kita boleh terminate pembiayaan ASB dan dapatkan sedikit keuntungan selepas tempoh matang.
Kalau disiplin, bolehlah dapat sekitar RM50,000 hingga RM200,000 selepas 10 hingga 30 tahun dari tarikh pembiayaan (bergantung kepada jumlah pembiayaan yang kita pilih).
Peram bagi masak. Bayar sekali jalan.
Mungkin ada yang kata tak untung pun. Tapi kalau saya simpan sendiri, tak tahulah dapat ke tak duit sebanyak itu.
Lepas hampir setahun mengajar, saya kembali menjadi suri rumah, sampai ke hari ini.
Walaubagaimanapun, saya tetap bersyukur kerana saya masih mempunyai punca pendapatan di rumah melalui penulisan.
Selagi ada duit lebih, saya akan biarkan dividen tersimpan di dalam akaun tanpa disentuh.
Kalau nak ikutkan, duit ‘simpanan paksa’ saya kini boleh membayar separuh daripada jumlah hutang PTPTN tersebut.
Tapi, disebabkan jarak pejabat PTPTN yang jauh dan kurangnya bank yang berdekatan, duit tersebut saya peramkan dulu.
Mana tau PTPTN ada buat promosi bayaran balik. Berbaloi juga menunggu untuk bayar lump sum.
Hadap je. Buat apa nak takut.
Memang ada banyak sebab yang boleh menjadi punca hutang PTPTN kita tertunggak. Walau apa pun, janganlah takut untuk menghadapinya.
Sebaliknya, ambil langkah proaktif dan cuba bertanyakan kepada pihak PTPTN kerana mereka mungkin ada pilihan dan pelan kewangan yang boleh mereka cadangkan.
Rancangkan simpanan dengan baik dan cubalah mencari sumber pendapatan sekadar yang mampu.
Sikit tak mengapa, yang penting berkat. Jangan percaya pada skim cepat kaya atau bisnes yang meragukan.
Saya akui saya tak ada latarbelakang kewangan yang kukuh. Keluarga pun cukup makan je. Mungkin disebabkan ‘tersadai’ di perantauan ini, ada hikmahnya yang tersendiri yang menjadikan saya ingin berdikari.
Pernah terasa jadi beban kepada suami
Saya faham betapa sukarnya seorang wanita yang perlu menjadi suri rumah walaupun mempunyai Degree mahupun Master.
Bukan setakat kena tahan telinga daripada mulut-mulut orang sekeliling, bahkan sampai satu masa kita mungkin pernah berasa menjadi ‘beban’ kepada suami, hingga sanggup abaikan hutang sendiri.
Semoga perkongsian ini memberi manfaat kepada sesiapa saja, terutamanya kepada peminjam PTPTN di luar sana. Apa yang dituliskan ini hanyalah melalui pengalaman saya.
Saya bukanlah seorang pakar kewangan.
Jadi, kalau ada yang lebih berpengalaman dan tahu selok-belok yang lebih menguntungkan, bolehlah kongsikan tipsnya semoga lebih ramai akan dapat manfaatnya.
Tips ini dikongsi oleh Puan Nazurah Hassan.
Kami doakan agar urusan pembaca semua dipermudahkan. Berbaik sangka kepada ALLAH dan berusahalah mengubah keadaan kita ke arah lebih baik.
فَإِنَّ مَعَ الْعُسْرِ يُسْرًا , إِنَّ مَعَ الْعُسْرِ يُسْرًا
ALLAH SWT berfirman: “Maka sesungguhnya bersama kesulitan ada kemudahan. (Sekali lagi ditegaskan) sesungguhnya bersama kesulitan ada kemudahan.” (Surah al-Insyirah, ayat 5-6)
Pada tahun 2020 yang lalu, kami telah pun menghasilkan buku sulung yang bertajuk ‘Malaysia Melabur: 10 Benda Kita Kena Tahu’. Sambutannya begitu menggalakkan sehingga buku ini terpilih sebagai Top 10 di MPH dalam kategori Malay Non-Fiction bagi tahun 2020.

Alhamdulillah, terkini kami berjaya terbitkan pula buku ‘Malaysia Melabur Saham’.
Kenapa Perlu Baca Buku Ini?
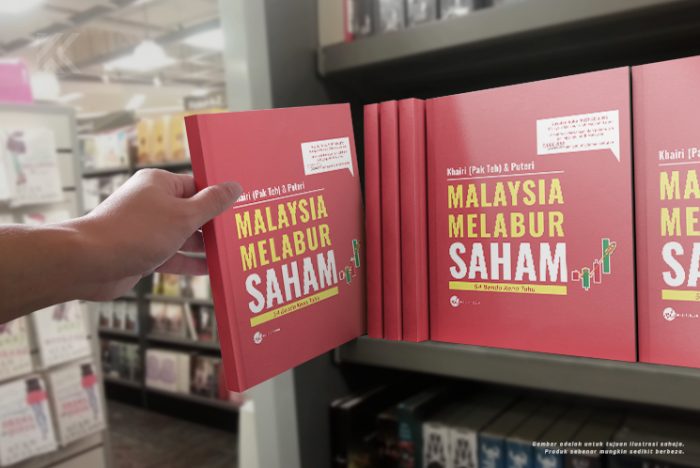
Pastinya anda selalu terdengar atau terbaca tentang peluang menambahkan pendapatan di pasaran saham patuh syariah di Bursa Malaysia.
Jika anda benar-benar berminat untuk terlibat tetapi masih belum memulakan langkah pertama, buku ini teramat sesuai.
Ianya ringkas, padat dan sarat dengan contoh-contoh berbentuk grafik.
Kenapa Kena Miliki Buku Ini?
Tak semua orang boleh belajar menerusi video, jadi boleh baca buku ini di masa lapang. Nak Google semua artikel pun memakan masa. Sebab itu buku ini telah terjual lebih daripada 2,000 naskah!
Kami faham ramai nak mula melabur saham, tapi nak tahu dulu asasnya?
Tak sempat nak belajar secara face-to-face, jom mulakan dengan membaca buku ini.
Senang faham sebab buku ini penuh dengan gambar dan contoh-contoh.
Ditulis oleh mereka yang berpengalaman, kita sama-sama belajar sampai faham.
TERKINI: Miliki Buku Malaysia Melabur Saham di Shopee