




Sub Topik
Sektor kewangan Islam di Malaysia bermula dengan penubuhan Lembaga Tabung Haji (LTH) pada tahun 1963. Ianya merupakan hasil kertas kerja oleh Yang Mulia Profesor Di Raja Ungku Aziz bertajuk Rancangan Membaiki Ekonomi Bakal-bakal Haji pada tahun 1959.
20 tahun kemudian, muncul bank patuh Shariah pertama di Malaysia pada tahun 1983 yang dinamakan Bank Islam Malaysia Berhad.
Sejak daripada itu, berpuluh bank patuh Shariah lain telah ditubuhkan. Ada yang bertukar status daripada bank konvensional ke patuh Shariah, ada yang kekal konvensional tetapi menawarkan perkhidmatan patuh Shariah, dan muncul puluhan institusi kewangan patuh Shariah lain bagi melengkapkan pasaran sektor kewangan Islam seperti Takaful, Bursa Malaysia-i, Syarikat Pengurusan Dana Islamik dan sebagainya.
50 tahun setelah penubuhan LTH, kerajaan telah meluluskan satu akta khusus bagi mengawal selia sektor kewangan Islam dengan pengenalan Akta Perkhidmatan Kewangan Islam 2013 (Islamic Financial Services Act IFSA 2013).
Ia diperkenalkan bagi menjamin keyakinan masyarakat dan pelabur kepada kepatuhan Shariah sektor kewangan Islam di Malaysia di samping menjamin kestabilan dan pertumbuhannya.
Seksyen 28 (1) dalam akta ini menyatakan bahawa setiap institusi dalam sektor kewangan Islam perlu menjamin tahap kepatuhan Shariah mereka dan kegagalan melakukan perkara itu akan menyebabkan mereka boleh didakwa sebanyak RM25 juta atau dipenjara selama 8 tahun.
Tugas berat ini diletakkan di bawah tanggungjawab Panel Penasihat Shariah di institusi-institusi berkaitan.
Konsep Transaksi Kewangan Dalam Shariah Dan Larangan Riba
Dalam Shariah, konsep hukum bagi Mu’amalat (urusan dunia, aktiviti hidup seseorang seperti jual-beli, tukar-menukar, pinjam-meminjam dan termasuk segala jenis transaksi kewangan) adalah ianya harus atau dibolehkan selagi tidak ada dalil yang menunjukkan keharamannya.
Larangan bagi perkara Mu’amalat tidak banyak, di antaranya adalah larangan Riba. Allah berfirman dalam surah Al-Baqarah 278-279:
“Wahai orang-orang yang beriman, bertaqwalah kepada Allah dan tinggalkan sisa Riba (yang belum dipungut) jika kamu orang-orang yang beriman. Maka, jika kamu tidak mengerjakan (meninggalkan sisa Riba) maka ketahuilah bahwa Allah dan Rasul-Nya akan memerangimu.Dan, jika kamu bertaubat (dari pengambilan Riba) maka bagimu pokok hartamu; kamu tidak menganiaya dan tidak pula dianiaya.”
Dalam hadis riwayat Bukhari dan Muslim, Riba disebut sebagai salah satu daripada tujuh dosa besar:
“Jauhilah tujuh dosa besar, Syirik, Sihir, membunuh tanpa hak, makan harta anak yatim, makan Riba, lari dari medan peperangan (kerana takut) dan menuduh perempuan yang suci dengan zina (tanpa saksi adil) “
Ada 2 Jenis Riba
Riba terbahagi kepada dua jenis, pertama Riba Buyu’ (jualan) dan kedua Riba Duyun (hutang). Riba yang berlaku dalam transaksi-transaksi bank-bank konvensional adalah majoritinya Riba Duyun. Riba jenis ini berlaku dalam dua keadaan.
Keadaan yang pertama berlaku apabila kadar atau manfaat tambahan yang disyaratkan atas pemberian jumlah hutang pokok.
Keadaan kedua berlaku apabila kadar atau manfaat tambahan lebih dari jumlah hutang pokok yang dikenakan akibat si peminjam gagal membayar jumlah hutang yang ditetapkan pada tempoh yang dipersetujui.
Contoh bagi keadaan yang pertama, Encik Ahmad memohon pinjaman wang berjumlah RM100,000 daripada bank konvensional dan disyaratkan membayar balik wang tersebut dengan nilai RM18,0000. Maka lebihan nilai atas hutang pokok tersebut yang bernilai RM80,000 itu adalah Riba.
Bagi keadaan yang kedua, Encik Ahmad meminjam wang berjumlah RM10,000 dan pembayaran semula perlu dilakukan sebelum 31 Mac. Encik Ahmad mengalami kesulitan dan meminta pertambahan waktu untuk bayaran semula. Tempoh baru diberikan sehingga 30 April tetapi jumlah bayaran bertambah menjadi RM10,500. Maka tambahan RM500.00 yang dikenakan itu adalah Riba.
Shariah meletakkan asas bagi isu ini seperti berikut:
“Segala hutang yang mempunyai tambahan manfaat adalah Riba.”
Perbezaan Perbankan Konvensional Dan Perbankan Patuh Shariah
Wujudnya bank patuh Shariah adalah sebagai alternatif kepada umat Islam mendapatkan produk pembiayaan yang selari dengan ketetapan Shariah dan mengelakkan dosa Riba sama ada ia Riba atas hutang atau Riba kerana lambat bayar semula.
Pendekatan yang digunakan oleh bank patuh Shariah adalah dengan menggantikan system pinjaman Riba dengan sistem jual beli.
Allah berfirman dalam surah Al-Baqarah ayat 275:
“Orang-orang yang makan (mengambil) Riba tidak dapat berdiri melainkan seperti berdirinya orang yang kemasukan syaitan lantaran (tekanan) penyakit gila. Keadaan mereka yang demikian itu, adalah disebabkan mereka berkata (berpendapat), sesungguhnya jual beli itu sama dengan Riba, padahal Allah telah menghalalkan jual beli dan mengharamkan Riba. Orang-orang yang telah sampai kepadanya larangan dari Tuhannya, lalu terus berhenti (dari mengambil Riba), maka baginya apa yang telah diambilnya dahulu (sebelum datang larangan); dan urusannya (terserah) kepada Allah. Orang yang kembali (mengambil Riba), maka orang itu adalah penghuni-penghuni neraka; mereka kekal di dalamnya.”
Caj Penalti Lambat Bayar
Satu lagi elemen Riba yang dihapuskan oleh bank patuh Shariah adalah penalti lambat bayar. Dalam bank konvensional, penalti dicaj dengan pertambahan kadar bunga dan berlaku juga kadar berganda yang dikenakan ke atas peminjam.
Bagi bank patuh Shariah, asalnya tiada apa-apa caj bagi bayaran lambat dikenakan tetapi berlaku banyak kes pelanggan sengaja melengahkan bayaran bulanan kepada pihak bank dan mengutamakan bayaran pinjaman bank konvensional.
Justeru, bagi memastikan pasaran yang stabil dan menjamin kekukuhan bank-bank patuh Shariah, bermula 2012, Bank Negara Malaysia telah memperkenalkan Garis Panduan Caj Bayaran Lambat bagi Institusi Kewangan Islam (Guidelines on Late Payment Charges for Islamic Banking Institutions) di mana Institusi Kewangan Islam boleh mengenakan caj kepada pelanggan dengan syarat kesemua hasil tersebut disalurkan kepada badan kebajikan.
Bank juga hanya boleh mengambil 1% daripada jumlah bayaran bulanan sebagai kos ganti rugi bagi kos-kos yang terlibat seperti kos penghantaran surat amaran, kos bertemu pelanggan dan lain-lain. Garis Panduan itu diperkenalkan bagi mengelak pelanggan mengambil kesempatan terhadap bank patuh Shariah.
Semoga tulisan ini menambah pengetahuan kita tentang Halal dan Haram dalam kewangan.
Ditulis oleh Arham Merican, pegawai Shariah di salah sebuah bank Islam antarabangsa dan sedang melanjutkan pengajian peringkat Sarjana dalam bidang Pengajian Pembangunan. Meminati bidang ekonomi dan Shariah dengan fokus pada pemberdayaan modal insan.
Asingkan sedikit pendapatan anda dan tukarkan kepada bentuk emas. Kaedah termudah dan termurah di Malaysia buat masa ini bagi sesiapa nak simpan emas. Tak perlu 1 gram pun, minimum 0.25 gram.
Boleh mulakan simpanan emas patuh syariah dengan KAB Gold.
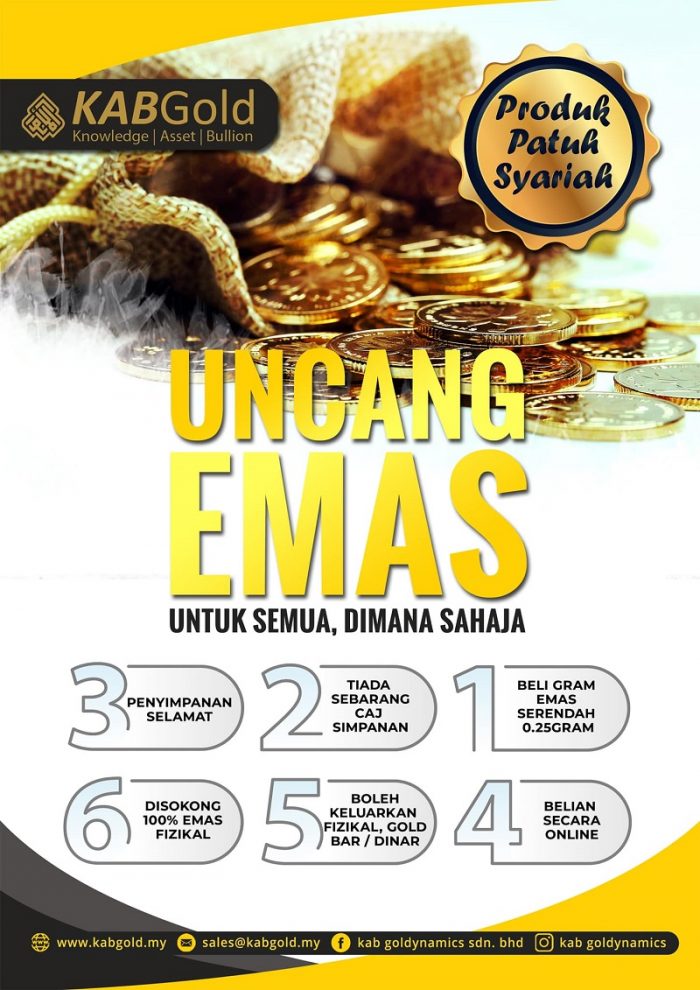
Dengan minimum pembelian 0.25 gram emas atau serendah RM65 (berdasarkan harga emas RM260 segram), semuanya boleh dilakukan secara online.
Prosesnya sangat mudah:
- Layari laman web KAB Gold
- Lengkapkan borang pendaftaran
- Verify emel
Kemudian dah boleh login dan buat pembelian pertama anda hari ini juga.








