Sembilan Anak Syarikat KWSP Alami Kerugian Tiga Tahun Berturut-Turut – LKAN


KUALA LUMPUR, 24 Feb (Bernama) — Sebanyak sembilan syarikat subsidiari milik Kumpulan Wang Simpanan Pekerja (KWSP) mengalami kerugian tiga tahun berturut-turut sejak 2021, dengan jumlah kerugian pada 2023 mencecah RM224.21 juta.

Laporan Ketua Audit Negara 1/2025 (LKAN) menyatakan kesemua syarikat subsidiari tersebut mengalami kerugian sebanyak RM76.51 juta pada 2022 dan RM49.76 juta pada 2021.

Syarikat yang mengalami kerugian tersebut termasuk KWASA Europe S.à r.l, yang mencatatkan kerugian tertinggi sebanyak RM158.42 juta pada 2023, diikuti Ameen Direct Equity I, L.P (RM25.61 juta), KWASA Europe-I S.à r.l (RM14.40 juta), Naungan Sentosa Sdn Bhd (RM11.88 juta), Kwasa Utama Sdn Bhd (RM8.61 juta), YTR Harta Sdn Bhd (RM2.70 juta), Kwasa Singapore Duo Pte Ltd (RM1.36 juta), PPNK – Harta Sdn Bhd (RM840,000) dan Common Icon Sdn Bhd (RM390,000).

Menurut laporan audit tersebut, tiga syarikat subsidiari KWSP, iaitu KWASA Europe S.à.r.l, KWASA Europe-I S.à r.l dan Naungan Sentosa Sdn Bhd mengalami kerugian disebabkan oleh struktur modal syarikat subsidiari yang sebahagian besarnya dalam bentuk pinjaman pemegang saham.

“KWSP sebagai pemegang saham tunggal syarikat mendapat pulangan dalam bentuk faedah pendapatan dan digunakan untuk membayar dividen kepada pencarum.

“Manakala Ameen Direct Equity I, L.P. merupakan dana yang baharu ditubuhkan pada 2021 dengan tumpuan pelaburan jangka panjang dan masih belum menjana pendapatan mencukupi untuk menampung perbelanjaan operasi,” kata laporan itu.

Menurut LKAN, KWSP diaudit tanpa teguran namun laporan tersebut mengesyorkan Agensi Persekutuan tersebut memperkasakan usaha penjanaan hasil untuk meneruskan operasi berdasarkan usaha berterusan dan mengurangkan kebergantungan terhadap geran Kerajaan.

Selain itu, laporan tersebut turut mengesyorkan KWSP mengkaji semula hala tuju dan pelan perniagaan syarikat subsidiari yang mengalami kerugian tiga tahun berturut-turut dan tidak memberikan pulangan sewajarnya. 

Secara keseluruhan, KWSP memiliki 55 syarikat subsidiari dengan 34 daripadanya merekodkan keuntungan pada 2023.

— BERNAMA

Previous ArticleNext Article

Google Tubuh Entiti Tempatan Di Malaysia: Implikasi Terhadap WHT di Malaysia

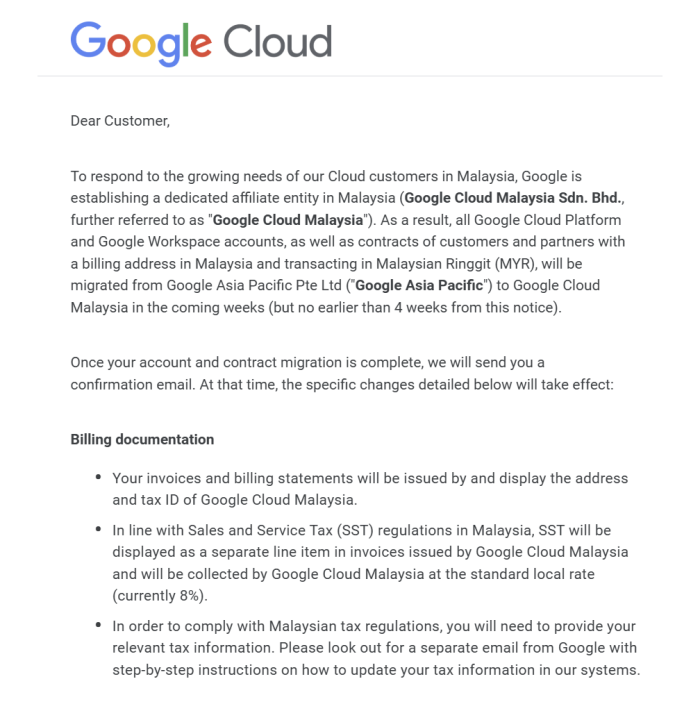
Google baru-baru ini memaklumkan kepada pelanggan di Malaysia bahawa syarikat itu sedang menubuhkan entiti tempatan, Google Cloud Malaysia Sdn. Bhd.

Langkah ini membawa perubahan kepada struktur transaksi Google Cloud Platform dan Google Workspace bagi pelanggan yang mempunyai alamat pengebilan di Malaysia dan membuat pembayaran dalam Ringgit Malaysia (MYR).

Sebelum ini, transaksi pelanggan Malaysia dibuat dengan Google Asia Pacific Pte Ltd yang berpangkalan di Singapura.

Selepas migrasi, kontrak dan akaun pelanggan yang terlibat akan dipindahkan kepada Google Cloud Malaysia Sdn. Bhd.

Perubahan ini bukan sekadar melibatkan syarikat teknologi, malah berpotensi memberi kesan kepada perniagaan dalam talian (online business) di Malaysia yang bergantung kepada perkhidmatan Google Cloud dan Google Workspace untuk menjalankan operasi harian.

Apa perubahan yang bakal berlaku?

Antara perubahan utama yang diumumkan:

1. Invois dikeluarkan oleh syarikat tempatan

Selepas migrasi, invois dan penyata bil akan dikeluarkan atas nama Google Cloud Malaysia Sdn. Bhd., termasuk alamat dan nombor pengenalan cukai entiti tempatan.

2. SST 8% dikenakan

SST akan dipaparkan sebagai komponen berasingan dalam invois dan dikutip oleh Google Cloud Malaysia mengikut kadar yang dinyatakan dalam notis tersebut.

3. Kontrak dipindahkan kepada entiti Malaysia

Kontrak sedia ada dengan Google Asia Pacific akan dipindahkan kepada Google Cloud Malaysia. Entiti tempatan ini akan mengambil alih kedudukan kontrak berkenaan.

Jadi, bagaimana pula dengan Withholding Tax (WHT)?

Ini bahagian yang menarik dari perspektif percukaian.

Sebelum ini, pembayaran pelanggan Malaysia kepada Google Asia Pacific Pte Ltd perlu dinilai dari sudut cukai pegangan di bawah Akta Cukai Pendapatan 1967 (ACP 1967).

Antara peruntukan yang relevan ialah Seksyen 109 berkaitan pembayaran royalti kepada bukan pemastautin.

Mengapa royalti?

Di bawah Seksyen 2 ACP 1967, definisi royalti merangkumi bayaran bagi penggunaan atau hak untuk menggunakan hak cipta, termasuk perisian (software).

Sebagai contoh, bayaran untuk mendapatkan hak penggunaan sesuatu aplikasi atau perisian oleh pelanggan sendiri berpotensi dikategorikan sebagai royalti dan tertakluk kepada WHT di bawah Seksyen 109.

Kadar domestik WHT bagi royalti ialah 10%, tertakluk kepada kadar atau layanan berbeza di bawah Perjanjian Pengelakan Pencukaian Dua Kali (DTA), jika berkenaan.

Apa implikasinya kepada Malaysia?

Perubahan struktur entiti syarikat teknologi antarabangsa seperti Google AKAN memberikan beberapa implikasi kepada landskap percukaian negara:

  1. Lebih banyak transaksi perkhidmatan digital boleh dilaksanakan melalui entiti tempatan.
  2. Kutipan SST dapat dilaksanakan melalui pembekal tempatan.
  3. Pelanggan Malaysia mungkin tidak lagi perlu membuat potongan WHT bagi pembayaran Google Cloud yang telah dipindahkan kepada Google Cloud Malaysia, tertakluk kepada struktur kontrak dan penerima sebenar pendapatan.

Bila migrasi ini akan berkuatkuasa?

Google akan menghantar dua notifikasi berasingan kepada pelanggan:

  1. Sebelum migrasi – pemberitahuan awal sebelum akaun dan kontrak dipindahkan.
  2. Selepas migrasi – pengesahan bahawa perubahan telah berkuat kuasa.

Notifikasi akan dihantar ke alamat e-mel yang didaftarkan.

Kesimpulannya, penubuhan entiti tempatan oleh syarikat teknologi antarabangsa bukan sekadar perubahan alamat invois. Ia boleh mengubah kedudukan percukaian transaksi, termasuk kewajipan cukai pegangan di Malaysia.