Unit Amanah Atau ETF: Analisis Perbandingan Dan Kesesuaian Untuk Pelabur Baharu Di Malaysia

Dalam mendepani ketidaktentuan ekonomi global, kesedaran mengenai kepentingan pelaburan dalam kalangan rakyat Malaysia, terutamanya golongan muda dan pelabur baharu, semakin meningkat. Bagi pelabur baharu, persoalan pertama sebelum mula melabur selalunya bukan soal pulangan tinggi, tetapi instrumen mana yang lebih selamat, mudah difahami dan praktikal dengan modal terhad.

Pasaran modal Malaysia menawarkan pelbagai instrumen, namun kekeliruan sering timbul antara memilih Unit Amanah (UT) yang sudah lama bertapak atau Dana Dagangan Bursa (ETF) yang semakin popular. Kedua-duanya menawarkan konsep kepelbagaian pelaburan (diversification), namun instrumen manakah yang sebenarnya memberikan nilai terbaik bagi setiap ringgit yang dilaburkan?

Apakah itu Unit Amanah (UT) dan Exchange-Traded Fund (ETF)?

Unit amanah merupakan instrumen pelaburan yang paling biasa dipromosikan kepada pelabur baharu. Unit Amanah adalah sebuah dana terkumpul yang diuruskan oleh sebuah syarikat pengurusan pelaburan (contohnya Public Mutual atau ASNB). Strategi utamanya adalah untuk “mengatasi pasaran” (outperform the market) dengan memilih saham-saham yang dianggap mempunyai potensi pertumbuhan tinggi. Wang daripada ribuan pelabur dikumpulkan ke dalam satu dana yang besar, dan seorang Pengurus Dana Profesional akan memutuskan ke mana wang itu harus dilaburkan, sama ada ke dalam saham, bon, atau pasaran wang. Oleh itu, Pelabur tidak perlu memilih saham sendiri atau memantau pasaran setiap hari

ETF pula merupakan instrumen yang lebih baru berbanding unit amanah, tetapi semakin mendapat perhatian. Ia didagangkan seperti saham di Bursa Malaysia. Berbeza dengan Unit Amanah, ETF biasanya tidak cuba “mengalahkan pasaran”, sebaliknya ETF berfungsi secara pasif dengan menjejaki prestasi sesebuah indeks pasaran tertentu secara langsung. Ini bermakna, portfolio ETF dibina secara automatik mengikut komposisi indeks tersebut, sekali gus menghapuskan keperluan untuk pengurus dana membuat keputusan jual beli saham secara kerap

 Bagi pelabur baharu, perbezaan ini sangat penting. Pengurusan aktif dalam Unit Amanah bermakna pelabur meletakkan kepercayaan sepenuhnya kepada kepakaran manusia (fund manager), manakala ETF yang bergerak secara pasif memberikan pendedahan langsung kepada pergerakan pasaran secara telus melalui sistem algoritma yang menjejaki indeks.

Bagaimana Hendak Bermula?

Bagi pelabur pemula, memahami “pintu masuk” ke dalam instrumen ini adalah sangat penting. Berikut adalah panduan ringkas cara memulakan pelaburan dalam kedua-dua instrumen ini:

1. Unit Amanah (Unit Trust): Gaya “Lupa dan Labur” Unit Amanah sangat sesuai bagi mereka yang mahukan kemudahan dan tidak mempunyai masa untuk memantau pasaran setiap hari. Boleh dibeli melalui ejen berlesen seperti portal perbankan (Maybank2u, CIMB Clicks), atau aplikasi pelaburan mikro seperti Touch ‘n Go GoInvest dan FSMOne. Langkahnya adalah seperti berikut :

  • Buka akaun pelaburan di platform pilihan.
  • Pilih dana berdasarkan profil risiko (Agresif, Sederhana, atau Konservatif).
  • Tetapkan Auto-Debit (contoh: RM100 sebulan) untuk disiplin pelaburan jangka panjang.
  • Kos (Sales Charge): Sekitar 3.0% hingga 5.0% bagi setiap transaksi kemasukan.

2. ETF (Exchange-Traded Fund): Gaya “Kawalan Kendiri” ETF sesuai bagi pelabur yang celik teknologi dan mahukan kos paling rendah dengan ketelusan tinggi. Memerlukan akaun CDS (Central Depository System) yang boleh dibuka melalui broker digital seperti Rakuten Trade atau M+ Global. Langkahnya adalah seperti berikut  :

  • Daftar akaun CDS secara dalam talian (perlu IC dan penyata bank).
  • Pindahkan modal ke dalam akaun dagangan (trading account).
  • Cari kod ETF di Bursa Malaysia (contoh: 0838EA untuk dana emas atau 0825EA untuk 25 syarikat Shariah terbaik) secara terus melalui aplikasi dagangan broker yang telah didaftarkan seperti Rakuten Trade atau M+ Global.
  • Klik ‘Beli’ pada waktu dagangan Bursa (9.00 pagi – 5.00 petang).
  • Kos (Brokerage Fee): kos transaksi bagi ETF adalah sangat kompetitif. Sebagai contoh, broker digital seperti Rakuten Trade menawarkan yuran pembrokeran serendah RM1.00 bagi nilai pelaburan tertentu. Walau bagaimanapun, pelabur harus sedia maklum bahawa kadar ini bergantung kepada platform broker yang dipilih, di mana yuran pembrokeran boleh mencecah julat RM8, RM12, atau RM24 berdasarkan struktur harga broker masing-masing

Kos dan Yuran: Duit Anda Pergi Ke Mana?

Satu aspek yang sering terlepas pandang oleh pelabur baharu ialah struktur kos. Dalam pelaburan, kos adalah “pembunuh senyap” kepada pulangan kompaun. Berikut adalah perbandingan struktur kos secara terperinci:

Komponen KosUnit Amanah (UT)Exchange-Traded Fund (ETF)
Caj Jualan (Entry Fee)3%-5%Yuran Brokerage
(0.05%-0.1% atau minimum RM1-RM8)
Yuran Pengurusan Tahunan1%-2%Kurang dari 1% (0.05%-0.1%)

Sebagai gambaran mudah, katakan anda melabur RM1000 dengan andaian pulangan pasaran 6% setahun selama lima tahun. Jika anda memilih Unit Amanah melalui Public Mutual, sebanyak 3% iaitu RM30 akan ditolak serta merta sebagai caj jualan, menyebabkan baki akhir pelaburan hanyalah sekitar RM1,238 setelah lima tahun. Sebaliknya, pelaburan melalui ETF adalah yang paling menguntungkan kerana hampir tiada caj jualan dikenakan (hanya yuran broker sekitar RM1) membolehkan modal anda berkembang secara maksimum kepada sekitar RM1,275. Walaupun perbezaan ini kelihatan kecil untuk modal RM1,000, namun bagi jumlah pelaburan yang lebih besar atau tempoh yang lebih lama, jurang keuntungan tersebut akan menjadi sangat ketara dan mampu mencecah puluhan ribu ringgit.

Strategi Pelaburan untuk Pelabur Baharu

Sebagai pelabur yang bertanggungjawab, golongan pemula haruslah menerapkan prinsip etika yang kukuh dalam setiap keputusan kewangan mereka. Strategi pertama yang perlu diamalkan ialah kepelbagaian portfolio (diversification), di mana pelabur dinasihatkan supaya tidak meletakkan semua modal ke dalam satu dana sahaja bagi mengurangkan risiko kerugian. Selain itu, perlu juga diingatkan supaya pelabur sentiasa mengutamakan instrumen yang mempunyai status patuh Syariah yang sah bagi memastikan keberkatan harta selari dengan keputusan Majlis Penasihat Syariah Suruhanjaya Sekuriti (MPS SC). Selain itu, pelabur dinasihatkan untuk mengamalkan sikap berhati-hati dengan meneliti Helaian Fakta Produk (PHS) sebelum meletakkan modal, bagi memahami sepenuhnya struktur yuran seperti caj jualan sehingga 5.00% dalam Unit Amanah yang boleh menghakis keuntungan jangka panjang.

Kesimpulan

Secara keseluruhannya,unit amanah dan ETF masing-masing mempunyai kelebihan dan kekurangan tersendiri untuk pelabur baharu di Malaysia. Unit amanah menawarkan kestabilan dan pengurusan profesional, manakala ETF menawarkan kos rendah dan pendedahan langsung kepada pasaran.Namun, jika pelabur inginkan pelaburan jangka panjang dengan dividen yang agak stabil seperti Amanah saham, ETF merupakan instrumen yang sesuai untuk diterokai. Pemilihan instrumen terbaik tidak bergantung kepada populariti atau janji pulangan tinggi, tetapi kepada tahap kefahaman, toleransi risiko dan keupayaan pelabur untuk kekal konsisten dalam jangka panjang.

Nota: Artikel ini merupakan hasil sumbangan daripada Nik Nadratul Nadia Binti Mohd Safri dan Prof. Dr Nuradli Ridzwan Shah Bin Mohd Dali, Universiti Sains Islam Malaysia.

Previous ArticleNext Article

Minat Nak Jadi Remisier? Begini Caranya

Sebelum ini kami ada cerita serba sedikit tentang Best Ke Jadi Remisier? Kita dapat tahu kelebihan menjadi seorang remisier, selain daripada berkongsi ilmu dapat juga menjana pendapatan yang lumayan.

Malah Master Yus yang dahulunya dikenali sebagai seorang perempit di litar bursa, kini telah maju selangkah lagi untuk menjadi seorang remisier. Ikuti kisah beliau yang penuh inspirasi di Kisah Perempit Di Litar Bursa Kepada Seorang Remisier.

Berminat untuk menjadi remisier? Langkah pertama adalah memahami keperluan pelesenan, kelayakan dan peperiksaan yang ditetapkan oleh Suruhanjaya Sekuriti Malaysia.

Eh, nampak macam mudah je kan? Mesti kacang putih punya.

Berkenalan Dengan Suruhanjaya Sekuriti Terlebih Dahulu

Untuk menjadi seorang remisier, kita perlu tahu dulu siapa itu Suruhanjaya Sekuriti. Kalau berkaitan bank, simpanan dan takaful kita ada Bank Negara Malaysia (BNM), kalau berkaitan bank pelaburan dan pelaburan pula kita ada Suruhanjaya Sekuriti atau Securities Commission (SC).

Siapakah Securities Commission (SC)?

Sumber gambar: The Malaysian Reserve

Untuk itu, kita rujuk kepada laman web SC untuk tahu lebih lanjut:

Ditubuhkan pada 1 Mac 1993 bawah Akta Suruhanjaya Sekuriti 1993, SC merupakan badan statutori biaya kendiri dengan kuasa penyiasatan dan penguatkuasaan. SC melapor kepada Menteri Kewangan dan akaunnya dibentangkan di Parlimen secara tahunan. SC mempunyai banyak fungsi pengawalseliaan termasuk:

  • Mengawal selia bursa-bursa, rumah-rumah penjelasan dan depositori pusat;
  • Mendaftarkan prospektus syarikat selain daripada kelab-kelab rekreasi tidak tersenarai;
  • Meluluskan terbitan bon;
  • Mengawal selia semua perkara yang berhubung kait dengan sekuriti dan derivatif;
  • Mengawal selia pengambilalihan dan percantuman syarikat-syarikat;
  • Mengawal selia semua perkara yang berkaitan dengan skim unit amanah;
  • Melesenkan dan mengawasi semua individu yang berlesen;
  • Menggalakkan kawal selia sendiri; dan
  • Memastikan perilaku yang betul di kalangan institusi pasaran dan individu berlesen.

Melaksanakan semua fungsi ini merupakan tanggungjawab besar SC dalam melindungi pelabur. Selain daripada melaksanakan fungsi kawal selia, SC juga bertanggungjawab di bawah undang-undang untuk menggalakkan dan mempromosikan pembangunan sekuriti dan derivatif di Malaysia.

Perhatikan tiga point yang terakhir tersebut, betapa pentingnya SC menitikberatkan bab lesen di dalam industri pelaburan di Malaysia.

Aktiviti Yang Memerlukan Lesen Di Malaysia

Sumber: Licensing Handbook mukasurat 10 – fail PDF

Tengok betul-betul lapan aktiviti yang digariskan oleh SC seperti di atas. Nak berurusan dengan sekuriti (saham, waran, REIT, ETF dan bon) kita kena jadi seorang remisier yang berdaftar dengan SC. Nak jual unit trust atau amanah saham pun kena daftar juga tau. Kalau nak promote dan jual Skim PRS atau Private Retirement Scheme pun kena daftar dengan SC.

Ada Syarat Nak Jadi Remisier?

Ya, terdapat beberapa syarat yang perlu dipenuhi untuk menjadi remisier atau wakil berlesen bagi aktiviti dealing in securities.

Antara syarat yang ditetapkan oleh Suruhanjaya Sekuriti Malaysia (SC) ialah:

  1. Berumur sekurang-kurangnya 21 tahun.
  2. Memenuhi kriteria fit and proper yang ditetapkan oleh SC.
  3. Memenuhi keperluan kelayakan akademik dan pengalaman kerja yang berkaitan.
  4. Lulus kombinasi modul peperiksaan SC Licensing Examinations (SCLE) yang ditetapkan bagi aktiviti dealing in securities.

Untuk mengetahui kombinasi modul peperiksaan yang diperlukan, anda boleh merujuk kepada panduan modul peperiksaan CMSRL mengikut aktiviti.

Nota: Panduan modul peperiksaan ini disediakan oleh SIDC Prep, sebuah platform persediaan peperiksaan bebas yang tidak berafiliasi, disokong atau disahkan oleh Securities Industry Development Corporation (SIDC), Suruhanjaya Sekuriti Malaysia (SC) atau Bursa Malaysia. Maklumat ini disediakan untuk tujuan rujukan sahaja. Calon hendaklah merujuk kepada sumber rasmi SC bagi mendapatkan keperluan pelesenan terkini.

Maklumat lanjut mengenai syarat kelayakan dan pelesenan boleh dirujuk dalam Licensing Handbook Suruhanjaya Sekuriti Malaysia (SC).

Untuk memohon lesen sebagai wakil berlesen dalam aktiviti dealing in securities, calon perlu memenuhi kriteria kelayakan akademik, pengalaman dan kompetensi yang ditetapkan oleh Suruhanjaya Sekuriti Malaysia (SC).

Bagi keperluan peperiksaan, calon perlu lulus kombinasi modul SC Licensing Examinations (SCLE) yang ditetapkan, antaranya:

  • Modul 6 dan Modul 7
  • Modul 6 dan Modul 18
  • Modul 7 dan Modul 17
  • Modul 17 dan Modul 18

Keperluan sebenar tertakluk kepada kategori aktiviti terkawal dan kriteria pelesenan semasa SC. Calon disarankan merujuk Licensing Handbook terkini sebelum membuat permohonan.

Nak Jadi Remisier? Ini Modul Peperiksaan SCLE Yang Perlu Anda Lulus

Kebanyakan calon yang ingin menjadi remisier memilih untuk mengambil Modul 6 dan Modul 7. Tetapi, apakah yang dipelajari dalam kedua-dua modul ini?

Modul 6 – Stock Market and Securities Law (Pasaran Saham dan Undang-undang Sekuriti)

Modul 7 – Financial Statement Analysis and Asset Valuation (Analisis Penyata Kewangan dan Penilaian Aset)

Bagi tahun 2026, yuran peperiksaan SC Licensing Examinations (SCLE) ialah RM1,250 bagi setiap modul untuk calon warganegara Malaysia, termasuk calon yang menduduki peperiksaan buat kali pertama atau mengulanginya.

Calon boleh merujuk laman rasmi SIDC untuk mendapatkan maklumat lanjut mengenai struktur yuran, bahan pembelajaran dan peperiksaan.

Dah Pergi Kelas, Ambil Peperiksaan Pula

Selepas mengikuti kelas persediaan dan membuat ulang kaji, calon perlu menduduki peperiksaan SC Licensing Examinations (SCLE) bagi modul yang ditetapkan.

Kedua-dua Modul 6 dan Modul 7 mengandungi 60 soalan objektif (Multiple Choice Questions atau MCQ) yang perlu dijawab dalam tempoh 90 minit.

Dengan markah lulus sebanyak 60%, calon perlu menjawab sekurang-kurangnya 36 daripada 60 soalan dengan betul untuk lulus peperiksaan bagi setiap modul.

Walau bagaimanapun, calon disarankan menyemak format dan struktur peperiksaan terkini melalui laman rasmi SIDC sebelum menduduki peperiksaan.

Yuran Peperiksaan

Bagi tahun 2026, yuran peperiksaan SC Licensing Examinations (SCLE) ialah RM1,250 bagi setiap modul, untuk calon yang menduduki peperiksaan buat kali pertama atau mengulanginya.

Struktur yuran ini berkuat kuasa mulai 1 Mac 2026 hingga 28 Februari 2027. Oleh itu, calon perlu mengambil kira kos peperiksaan bagi setiap modul sebelum membuat persediaan untuk mendapatkan lesen dalam industri pasaran modal.

Sumber rasmi: SIDC – The SC Licensing Examinations

Senang Ke Nak Lulus?

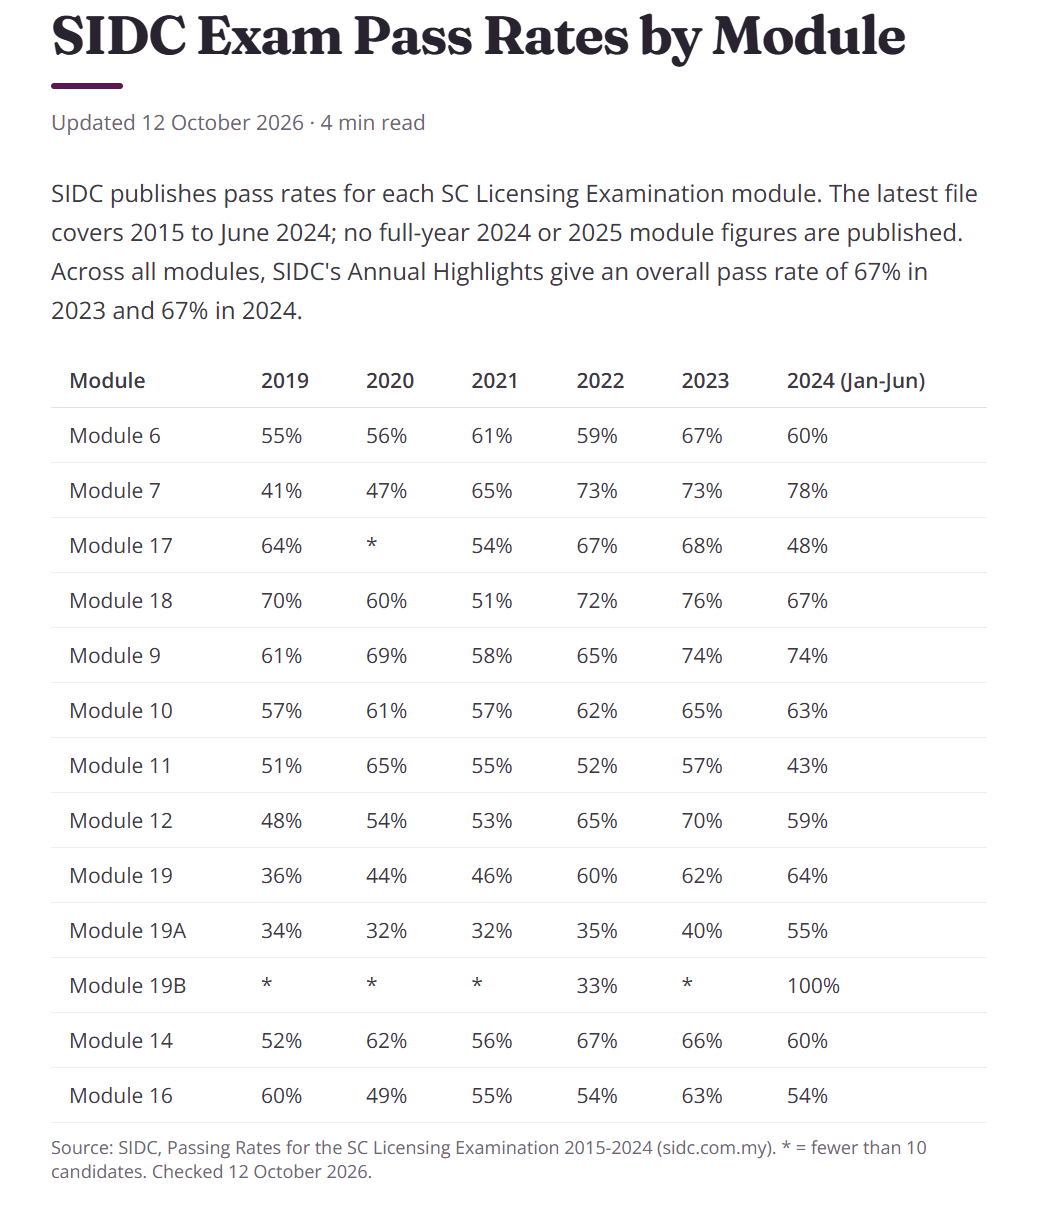
Prestasi kelulusan berbeza mengikut modul dan tahun. Calon boleh meneliti kadar kelulusan terdahulu sebagai salah satu rujukan untuk merancang persediaan peperiksaan.

Sumber: Kadar kelulusan mengikut modul, 2015–2024

Nota: Maklumat kadar kelulusan peperiksaan ini dirujuk daripada SIDC Prep, sebuah laman latihan peperiksaan bebas yang tidak berafiliasi, disokong atau disahkan oleh Securities Industry Development Corporation (SIDC), Suruhanjaya Sekuriti Malaysia (SC) atau Bursa Malaysia. Data disediakan untuk tujuan maklumat dan rujukan sahaja

Didoakan supaya anda berjaya menjadi seorang remisier, dan menjadi seorang pendidik bagi membantu lebih ramai orang terbuka mata tentang pelaburan saham patuh syariah di Malaysia.

Memang nampak macam senang, tetapi realitinya kita perlu bersabar kerana ianya mengambil masa beberapa bulan juga, daripada saat pergi ke kelas, belajar daripada buku, ambil exam olok-olok, ambil exam sebenar, dan akhirnya dapat sijil mengatakan “Tahniah, Anda Lulus”!

Soalan Lazim Tentang Cara Menjadi Remisier

1. Berapa umur minimum untuk menjadi remisier?

Calon perlu berumur sekurang-kurangnya 21 tahun dan memenuhi syarat pelesenan yang ditetapkan oleh Suruhanjaya Sekuriti Malaysia (SC).

2. Adakah wajib lulus Modul 6 dan Modul 7?

Tidak semestinya. Terdapat beberapa kombinasi modul SCLE yang dibenarkan bagi aktiviti dealing in securities, tertakluk kepada keperluan pelesenan SC.

3. Berapakah yuran peperiksaan SCLE pada tahun 2026?

Bagi calon warganegara Malaysia, yuran peperiksaan ialah RM1,250 bagi setiap modul untuk tempoh 1 Mac 2026 hingga 28 Februari 2027.

4. Berapa soalan dalam peperiksaan Modul 6 dan Modul 7?

Setiap modul mengandungi 60 soalan objektif yang perlu dijawab dalam tempoh 90 minit. Markah lulus ialah 60%, bersamaan sekurang-kurangnya 36 jawapan betul.

5. Berapa lama masa diperlukan untuk menjadi remisier?

Tempoh bergantung kepada persediaan calon, jadual peperiksaan, kelulusan modul dan proses permohonan lesen. Tiada satu tempoh tetap yang terpakai kepada semua calon.