BNPL Dan Hutang: Antara Kemudahan Dan Kebimbangan

PUTRAJAYA, 23 Mac (Bernama) — Keupayaan pengguna untuk membayar semula hutang daripada kemudahan ‘Beli Sekarang, Bayar Kemudian’ (BNPL) semakin menjadi perhatian terutama dengan pertumbuhan ketara dalam transaksi BNPL di Malaysia telah menimbulkan kebimbangan terhadap risiko keberhutangan yang tinggi dan kepentingan literasi kewangan.

Menteri Kewangan II Datuk Seri Amir Hamzah Azizan berkata transaksi BNPL telah melonjak kepada RM7.1 bilion menjelang separuh kedua 2024 berbanding hanya RM4.9 bilion pada separuh pertama tahun yang sama.

Setakat Disember 2024, terdapat 5.1 juta pengguna aktif BNPL, majoritinya berumur antara 21 hingga 45 tahun dengan pendapatan kurang daripada RM5,000 sebulan.

Mengulas mengenai isu tersebut, Ketua Ahli Ekonomi Bank Muamalat Malaysia Bhd Dr Mohd Afzanizam Abdul Rashid berkata trend itu mencerminkan tahap perbelanjaan pengguna serta perkembangan kewangan yang lebih meluas.

“Seseorang hanya boleh membayar hutang sekiranya mempunyai pendapatan, yang menunjukkan bahawa mereka memiliki pekerjaan,” katanya.

“Maka, secara keseluruhan, peningkatan penggunaan BNPL menggambarkan akses kredit yang lebih baik dan meliputi kumpulan yang mungkin sebelum ini sukar mendapatkan pembiayaan melalui sistem perbankan tradisional,” katanya kepada Bernama.

Risiko dan Keperluan Literasi Kewangan

Bagaimanapun, Mohd Afzanizam menegaskan penggunaan BNPL yang tidak terkawal boleh membawa kepada risiko keberhutangan berlebihan serta berlakunya “predatory lending” ataupun pinjaman pemangsa.

“Isu utama di sini ialah sama ada kemudahan ini disalahgunakan atau digunakan secara berlebihan. Apabila pengguna berbelanja lebih daripada kemampuan mereka, ia boleh membawa kepada masalah keberhutangan yang serius termasuk kebankrapan,” katanya.

Beliau turut mengaitkan peningkatan penggunaan BNPL dengan fenomena ‘Fear of Missing Out (FOMO) dalam kalangan pengguna, dipacu oleh pengaruh media sosial yang kuat.

Sehubungan itu, Mohd Afzanizam menekankan kepentingan celik kewangan bagi memastikan pengguna memahami risiko dan tanggungjawab mereka dalam menggunakan BNPL.

“Jika seseorang tahu had bajet bulanannya serta menggunakan BNPL secara strategik, ia boleh memberi manfaat tetapi mereka perlu berdisiplin, membayar mengikut tempoh yang ditetapkan untuk mengelakkan caj faedah yang tinggi,” katanya.

Mohd Afzanizam turut berkongsi pandangan dari sudut Islam mengenai hutang, yang mana ia adalah tanggungjawab yang perlu diselesaikan dan tidak boleh diambil mudah.

“Di dalam hadis Nabi Muhammad SAW yang diriwayatkan oleh Imam Al-Baihaqi, Rasulullah berkata: berhati-hatilah kamu dengan hutang. Berhati-hati kerana di siang hari ia (hutang) menjadi kehinaan, di malam hari menjadi keresahan.

“Hadis ini menekankan bahawa hutang bukan sahaja memberi tekanan kewangan tetapi juga boleh menjejaskan kesejahteraan hidup seseorang jika tidak diurus dengan baik,” katanya.

Akta Kredit Pengguna 2025

Bagi menangani isu ini, kerajaan sedang memuktamadkan Akta Kredit Pengguna 2025 yang bertujuan untuk mengawal selia industri kredit di Malaysia termasuk skim BNPL.

 Menurut Kementerian Kewangan, akta ini akan dikuatkuasakan selepas mendapat kelulusan Parlimen.

Pada Februari lepas, kerajaan dilaporkan berkata pasukan Petugas Lembaga Pemantauan Kredit Pengguna sedang dalam tindakan menggubal RUU Kredit Pengguna (RUUKP) .

Di dalam ucapan Belanjawan 2025, Perdana Menteri Datuk Seri Anwar Ibrahim berkata RUUKP bertujuan mewujudkan kawal selia secara bersepadu terhadap aktiviti kredit penggunaan termasuklah aktiviti pemberian pinjaman wang di bawah Akta 400.

Semalam, Penolong Gabenor Bank Negara Malaysia yang juga Ketua Pasukan Petugas Lembaga Pemantauan Kredit Pengguna (CCOB) Abu Hassan Alshari Yahaya berkata Rang Undang-undang (RUU) Kredit Pengguna 2025 dijangka diwartakan menjelang akhir tahun ini.

 Mohd Afzanizam menyambut baik langkah ini, ia sejajar dengan usaha Bank Negara Malaysia dalam menangani pinjaman pemangsa dan hutang isi rumah.

Sebelum Guna BNPL untuk Persiapan Raya, Fikir Dahulu

Sementara itu, Agensi Kaunseling dan Pengurusan Kredit (AKPK) menasihatkan orang ramai agar berhati-hati dengan kemudahan BNPL, terutamanya menjelang musim perayaan.

Ketua Pendidikan Kewangan Sektor Isi Rumah Nirmala Supramaniam berkata  BNPL, walaupun memudahkan perbelanjaan jangka pendek, boleh membawa risiko kewangan jangka panjang jika tidak dikawal.

”Kita kena faham bahawa BNPL adalah sejenis pinjaman. Jadi, hadkan penggunaan BNPL dan pastikan kita hanya menggunakannya untuk pembelian yang benar-benar perlu. Jangan terlalu bergantung pada BNPL jika tidak mempunyai kemampuan untuk membayar balik dalam tempoh yang ditetapkan.

”Oleh itu, elakkan pembelian impulsif melalui BNPL. Sebelum menggunakan kemudahan BNPL, tanya diri sendiri: “Adakah saya benar-benar memerlukan barang ini? Bolehkah saya bayar secara penuh dalam masa yang dtetapkan?.

”Dan, sebelum menggunakan BNPL, pastikan kita memahami syarat-syarat BNPL tersebut, termasuk caj tersembunyi atau faedah yang dikenakan jika bayar lewat,” katanya.

Mengulas mengenai kesan jangka panjang penggunaan BNPL, beliau berkata kemudahan ini boleh menyokong perbelanjaan pengguna dalam jangka pendek tetapi berpotensi memperlahankan pertumbuhan ekonomi sekiranya kadar keberhutangan menjadi terlalu tinggi.

Nirmala berkata jika pengguna terlalu bergantung kepada BNPL, keupayaan mereka bagi mendapatkan pinjaman lain akan terjejas dan ini boleh menyebabkan penurunan dalam penggunaan secara keseluruhan, sekali gus memberi impak kepada ekonomi.

Namun, beliau turut melihat persaingan yang dicipta oleh BNPL sebagai pemangkin kepada industri perbankan untuk menawarkan produk lebih kompetitif.

“Institusi perbankan kini perlu menyesuaikan produk mereka untuk kekal relevan, termasuk menawarkan kadar faedah lebih rendah atau insentif lain. Ini akhirnya boleh memberi manfaat kepada pengguna,” katanya.

Aidilfitri seharusnya disambut dengan kegembiraan, bukan dengan kebimbangan akibat hutang yang menjerut kewangan.

Dengan perancangan yang bijak dan berhemah, pengguna boleh menikmati suasana raya dengan tenang tanpa perlu berdepan dengan beban kewangan selepasnya.

— BERNAMA
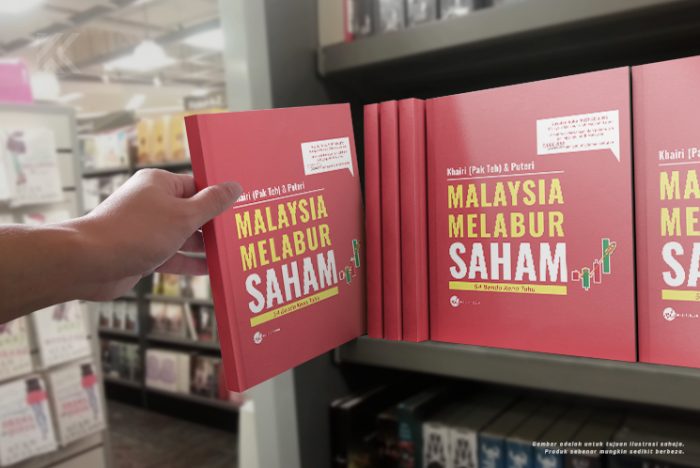
BUKU INI WAJAR DIMILIKI OLEH MEREKA YANG BERANI BERIMPIAN !

Ramai yang nak gandakan duit simpanan dalam saham tapi fikir berpuluh kali. Jadi buku ini adalah step pertama. Bila baca buku ini, boleh 99% stay ahead dari orang lain! Bonusnya dapat jimat banyak masa.

Kami juga faham yang 2 sebab utama kenapa anak muda masih belum mula melabur saham adalah sebab TAKUT dan BELUM CUKUP DUIT. Yelah, kita melabur sebab nak tenang, bukan nak risau setiap masa.

Sambil kami terlibat dalam pasaran saham, sambil pandaikan orang lain tentang saham.

Terima kasih yang tidak terhingga kepada anda semua yang tak putus-putus menyokong kami dari awal sehingga ke hari ini.
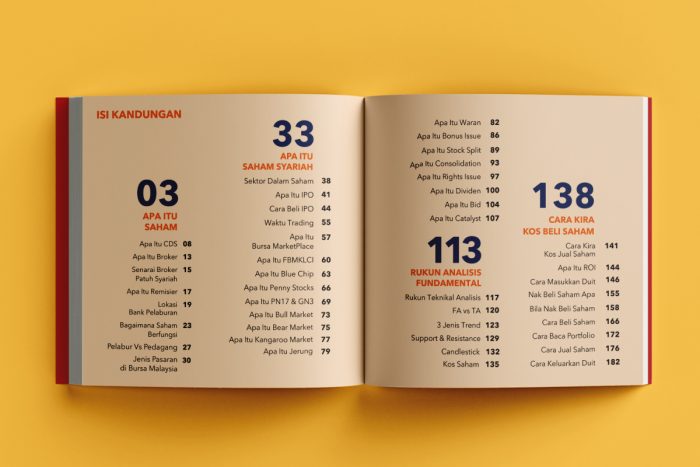
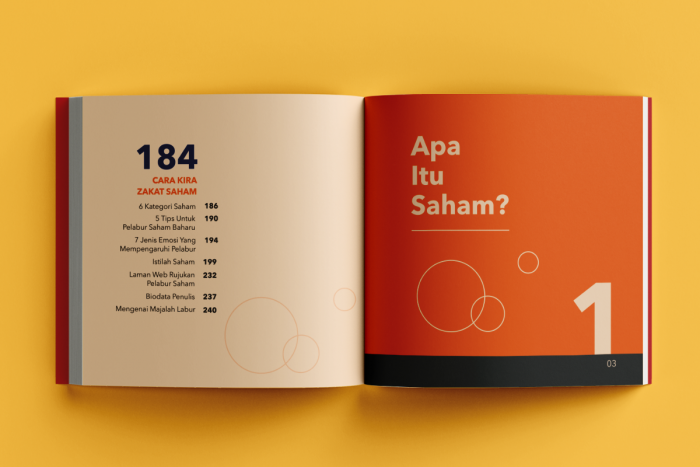
Berita Baik : Kami sedang buat jualan penghabisan stok di Shopee!!

Previous ArticleNext Article

Pengurusan Kesihatan Mental Untuk Usahawanita Moden

usahawanita moden
  • Rutin pengurusan kesihatan mental untuk usahawanita moden
  • Usahawan wanita yang mengurus perniagaan sambil memikul tanggungjawab peribadi
  • Kehidupan moden yang pantas dan kompetitif menyebabkan wanita mudah kemurungan
  • Kesihatan mental yang baik membantu wanita urus tekanan & kekalkan produktiviti kerja

Wanita hari ini bukan lagi sekadar berada di belakang tabir dalam dunia perniagaan. Mereka menjadi pengasas syarikat, pelabur, profesional, pemilik SME dan peneraju pelbagai industri.

Namun, kejayaan tersebut datang bersama tekanan yang mungkin tidak kelihatan.

Bagi sesetengah wanita, selepas tamat waktu pejabat, tanggungjawab belum selesai. Masih ada anak yang perlu diurus, pasangan, keluarga, rumah dan pelbagai keputusan yang perlu dibuat.

Sebab itu kesihatan mental wanita tidak boleh dilihat sebagai isu sampingan.

Baca : Wanita Malaysia Jana Lebih RM176 Juta Pada 2022 Sebagai Hos – Airbnb

Data Kementerian Kesihatan Malaysia melalui NHMS 2023 menunjukkan kira-kira satu daripada lapan rakyat Malaysia berusia 15 tahun ke atas mengalami kemurungan, dan prevalens kemurungan meningkat dua kali ganda berbanding 2019.

Lebih menarik untuk konteks usahawan, satu kajian terhadap rakyat Malaysia mendapati pemilik perniagaan menunjukkan simptom kemurungan yang lebih tinggi, manakala tekanan menjadi antara faktor penting yang berkait dengan simptom tersebut.

“Kajian terhadap 728 orang dewasa di Malaysia mendapati pemilik perniagaan menunjukkan tahap simptom kemurungan lebih tinggi, dengan tekanan & status sebagai pemilik perniagaan menjadi antara peramal signifikan simptom kemurungan.”National Library of Medicine

Baca : Pelaburan Bantu Wanita Boleh Wujud Kesan Beriak Bawa Pelbagai Manfaat

Ini bukan bermaksud menjadi usahawan menyebabkan kemurungan. Sebaliknya, ia menunjukkan bahawa tekanan keusahawanan dan kesihatan mental wajar diberi perhatian.

Jadi, apakah rutin yang boleh membantu usahawanita moden menjaga kesihatan mental mereka?

1. Rutin Bersenam

Senaman bukan hanya untuk menurunkan berat badan.

Bagi usahawanita yang menghabiskan sebahagian besar hari di hadapan komputer, dalam mesyuarat atau mengurus operasi perniagaan, aktiviti fizikal boleh menjadi ruang untuk keluar seketika daripada tekanan kerja.

rutin bersenam wanita

Tidak semestinya perlu melakukan senaman berat.

Berjalan kaki, berenang, berlari, berbasikal atau melakukan latihan kekuatan secara konsisten sudah boleh menjadi sebahagian daripada rutin.

Yang penting ialah konsistensi, bukan intensiti semata-mata.

Bahkan, menjadikan senaman sebagai rutin mingguan boleh memberikan satu bentuk struktur kepada kehidupan yang mungkin dipenuhi jadual kerja yang tidak menentu.

2. Rutin Penjagaan Diri

Ada satu perkara yang sering berlaku kepada wanita yang terlalu sibuk.

Mereka menjaga semua orang kecuali diri sendiri.

rutin penjagaan diri wanita

Bagi sebahagian wanita, rawatan kecantikan bukan sekadar mahu kelihatan lebih muda atau cantik. Ia juga boleh menjadi masa untuk berhenti seketika daripada rutin kerja.

Namun, penting untuk membezakan self-care daripada tekanan untuk sentiasa kelihatan sempurna.

Penjagaan diri sepatutnya membantu seseorang berasa lebih baik tentang dirinya, bukan menambahkan tekanan untuk memenuhi standard kecantikan tertentu.

3. Rutin Tidur Awal

Usahawan mungkin terkenal dengan bekerja sehingga lewat malam.

Laptop dibuka selepas anak tidur. Telefon masih berbunyi dengan WhatsApp pelanggan. E-mel masih masuk. Idea perniagaan pula datang ketika semua orang sudah tidur.

rutin tidur awal

Masalahnya, otak juga memerlukan masa untuk berehat.

Rutin tidur yang konsisten boleh menjadi salah satu bentuk pengurusan diri yang paling mudah tetapi sering diabaikan.

Sebelum tidur, usahakan untuk mengurangkan penggunaan skrin dan cahaya terang, khususnya apabila ia menyebabkan kita terus terangsang dengan kerja, media sosial atau notifikasi.

Kadangkala masalahnya bukan kita tidak mempunyai masa untuk tidur.

Kita tidak pernah benar-benar berhenti bekerja.

4. Rutin Travel dan Melihat Dunia

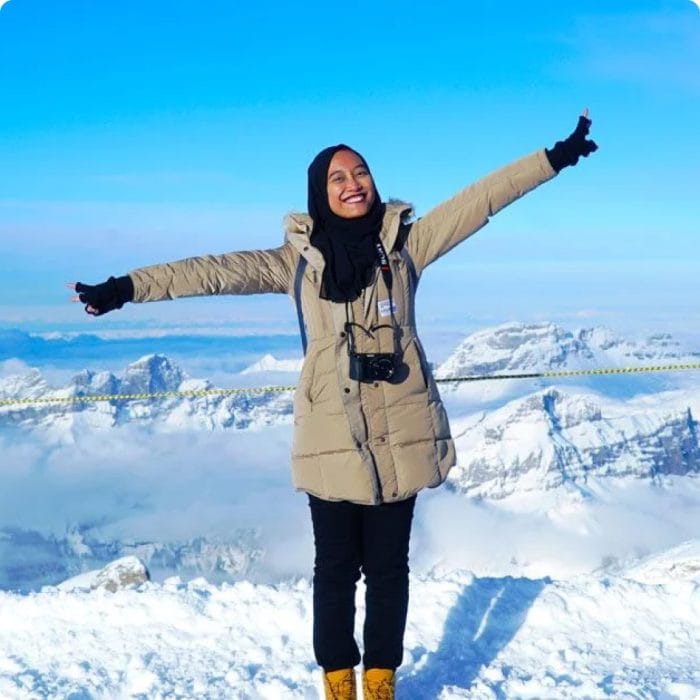
Travel juga boleh menjadi satu bentuk “reset” daripada rutin.

Bagi usahawanita yang sentiasa membuat keputusan untuk syarikat, pekerja dan keluarga, perjalanan seorang diri boleh memberikan ruang untuk membuat keputusan berdasarkan diri sendiri.

Tidak perlu sentiasa memilih destinasi popular.

rutin melancong wanita

Asia Tengah, misalnya, menawarkan pengalaman yang berbeza, Kazakhstan, Uzbekistan, Kyrgyzstan dan negara-negara lain mempunyai sejarah, budaya dan landskap yang jauh berbeza daripada destinasi pelancongan biasa.

Solo travel juga tidak semestinya bermaksud melarikan diri daripada kehidupan.

Kadangkala ia sekadar memberikan seseorang ruang untuk melihat kehidupan dari perspektif yang berbeza.

Namun, perjalanan perlu dirancang mengikut kemampuan kewangan, keselamatan dan keadaan diri. Travel yang menambahkan hutang atau tekanan bukanlah self-care.

5. Rutin Beribadah & Kebajikan

Bagi wanita Muslim, pengurusan kehidupan tidak semestinya berhenti pada aspek fizikal dan psikologi.

Ia juga mempunyai dimensi spiritual.

rutin beribadah wanita

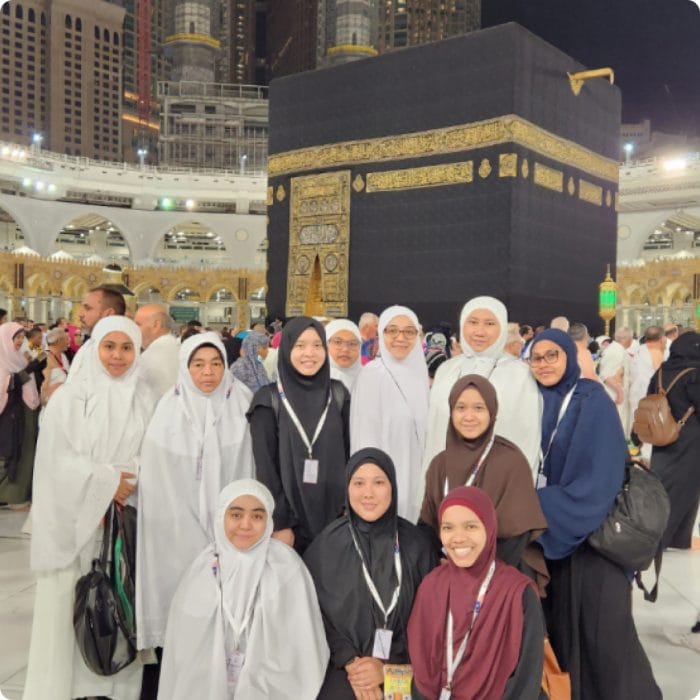
Solat, membaca al-Quran, menghadiri kelas ilmu, melakukan amal jariah, menunaikan umrah atau haji boleh menjadi sebahagian daripada rutin kehidupan yang memberikan ruang untuk seseorang kembali mengingati tujuan hidup yang lebih besar daripada pekerjaan.

Ini juga memberikan perspektif kepada dunia keusahawanan.

Syarikat boleh berkembang. Duit boleh bertambah. Jawatan boleh berubah. Tetapi kehidupan tetap mempunyai dimensi yang lebih luas daripada keuntungan.

Baca : Perangai Wanita Malaysia Selepas Dapat Gaji

Bagi sesetengah usahawanita, amal jariah juga menjadi cara untuk menukar sebahagian daripada kejayaan material kepada sesuatu yang memberi manfaat kepada orang lain.

Alhasil

Menjadi usahawanita moden bukan sekadar tentang membina syarikat dan mencapai keuntungan.

Ia juga tentang kemampuan untuk terus berfungsi sebagai seorang individu, sebagai wanita, ibu, isteri, anak, pemimpin dan manusia yang mempunyai keperluan emosi serta fizikal sendiri.

Sebab itu rutin kecantikan, senaman, tidur, travel dan ibadah tidak sepatutnya dilihat sebagai aktiviti yang membuang masa daripada pekerjaan.

Sebaliknya, ia boleh menjadi sebahagian daripada cara seseorang membina kehidupan yang lebih seimbang.

Pada akhirnya, perniagaan yang berjaya memerlukan seorang pemimpin yang mampu bertahan dalam jangka panjang.

Baca : Kisah Emas Dan Wanita Kelantan

Usahawanita tidak perlu memilih antara kejayaan dan kesejahteraan diri. Yang lebih penting ialah belajar mengurus kedua-duanya.