
Dengan Modal RM270 Sebulan, Boleh Dapat RM22,000 Dalam Tempoh 4 Tahun

RM22,000 itu nilainya agak besar terutama sekali untuk anak muda. Ianya boleh digunakan untuk membuat majlis perkahwinan, deposit untuk membeli rumah atau kereta, mungkin juga untuk membina simpanan kecemasan selama 6 bulan.

Cara ini dikongsikan oleh Amir Syahir, seorang konsultan untuk ASB Financing (ASBF). Idea ini sesuai untuk mereka yang bergaji kecil dan mampu simpan dalam RM300 setiap bulan. Jika korang masih belajar, suri rumah boleh ikut juga. Gunakan slip gaji ahli keluarga.

Ruginya kalau korang tak rebut peluang menyimpan dan melabur dengan pembiayaan ASB Islamik ni. Kalau korang nak menyimpan sendiri, mungkin korang akan terguna ataupun terlebih berbelanja. Dengan adanya ASBF ini, simpanan setiap bulan korang akan terjamin.

Jom baca.

Tahun Pertama

ASB Financing RM50,000

Ansuran bulanan: RM270
Keuntungan bank: 5.05%
Takaful Pembiayaan ASB: Tiada
Tempoh pembiayaan ASB: 30 tahun

  1. Mohon ASB Financing tahun pertama. Bayar ansuran bulanan RM270 selama setahun. Selepas setahun, katakan dividen diumumkan 7%. Korang akan dapat dividen ASB sebanyak RM3500.
  2. Gunakan duit dividen ASB untuk bayar ansuran bulanan pembiayaan ASB tahun berikutnya. RM270 X 12 = RM3,240. Ada lagi lebihan RM260 dan bonus semasa.

Dividen: 7% X RM50K = RM3,500
Ansuran ASBF: RM270 X 12 = RM3,240
Baki dividen: RM3,500- RM3,240 = RM260

Gunakan dividen tersebut untuk bayar ansuran bulanan pembiayaan ASB RM50K korang. Ulang langkah yang sama selama empat tahun.

Tahun Kedua

  1. Mohon lagi pembiayaan ASB RM50,000. Ansuran bulanan RM270. Guna duit gaji untuk membayar ansuran bulanan RM270. Setahun korang perlu bayar RM3,240. Ansuran ASBF Tahun Pertama bayar guna duit dividen ASB. Jadi komitmen korang kekal RM270 sahaja.

Tahun Ketiga

  1. Korang sudah ada sijil ASB Financing RM50,000 + RM50,000. Jadi dividen yang akan korang terima berdasarkan baki minimum RM100,000. Katakan dividen ASB : 7%, korang akan dapat RM7,000. Gunakan dividen RM7,000 untuk bayaran ansuran ASBF Tahun Pertama & Tahun Kedua (Langkah 1 & 2).

    ‎Jadi korang tak perlu keluarkan duit sendiri. Korang boleh mohon lagi pembiayaan ASB RM50,000.

Tahun Keempat

  1. Mohon lagi pembiayaan ASB RM50,000. Masa ini korang dah ada maksimum pembiayaan ASB RM200,000. Komitmen korang hanya RM270 sahaja. Ansuran bulanan pembiayaan guna duit dividen.

Tahun Kelima

  1. Dengan bermodalkan hanya RM270 sebulan, selama empat tahun pembiayaan ASB korang sudah mencapai maksimum RM200,000. Lepas dapat dividen, korang terus terminate semua ASB Financing tu.

Selepas terminate ASB Financing tersebut, korang sudah tak ada komitmen bulanan lagi. Korang tak perlu bayar ansuran bulanan RM270 lagi. Bank sudah jual sijil ASB korang tu.

Pembiayaan ASB Islamik tak ada penalti jika korang terminate awal. Pembiayaan ASB tak ada lock-in period. Iaitu tempoh tak boleh terminate pembiayaan ASB.

Selepas 5 Tahun

Dividen ASB terakhir : RM14,000

Pulangan prinsipal
Tahun Pertama (48 bulan) : RM3,186
Tahun Kedua (36 bulan) : RM2,309
Tahun Ketiga (24 bulan) : RM1,500
Tahun Keempat (12 bulan): RM732
Jumlah pulangan prinsipal : RM7,697

Baki dividen setiap tahun: ✅RM260+RM260+RM260=RM780

Jumlah kasar keseluruhan : RM14,000+ RM7,697+ RM780= RM22,477✔️

Ringkasan

Tahun Pertama : Mohon RM50,000 (ASBF RM50,000)
Tahun Kedua: Mohon RM50,000 (ASBF RM100,000)
Tahun Ketiga: Mohon RM50,000 (ASBF RM150,000)
Tahun Keempat: Mohon RM50,000 (ASBF RM200,000)
Tahun Kelima: Terminate ASB Financing RM200,000 (RM50,000+RM50,000+RM50,000+RM50,000)

Tahun Pertama: Buat ASB Financing RM50,000. Dapat dividen buat ASB Financing RM50K dan seterusnya. Dapat dividen rolling dividen untuk bayar ansuran bulanan pembiayaan ASB tersebut. Jadi komitmen korang kekal RM270.

RM50,000+RM50,000+RM50,000+RM50,000 = RM200,000

Macam mana jika dividen ASB turun? Baki RM260 dan bonus kan ada. Boleh gunakan. Gaji korang setiap tahun meningkatkan. Gunakan sebaiknya.

Tahun kelima korang sudah ada dana simpanan wang sebanyak RM22,000. Komitmen korang hanya RM270 setiap bulan.

Dengan RM22,000 jika korang gunakan sebaiknya memang bagus. Apa korang boleh buat ialah:

  1. Jika nak buat majlis kahwin, buat la secara sederhana. Ambil RM15,000 dan bakinya simpan. Ajaklah calon suami / isteri korang buat sama. Nanti dah ada tabung kahwin sebanyak, RM44,000.
  2. Jika nak beli rumah, gunakan RM22,000 sebagai deposit rumah. Beli rumah apartment subsale yang murah dan sewakan. Buat perjanjian sewaan. Biar ada bukti duit masuk dalam akaun bank korang. Selepas 6 bulan, boleh beli lagi satu rumah.
  3. Jika nak beli kereta, beli ikut kemampuan gaji. Ansuran bulanan biarlah tidak lebih daripada 15% daripada gaji korang. Nak beli kereta terpakai tempatan yang murah secara tunai guna duit RM22,000 tadi? Lagi bijak!
  4. Simpan RM21,000 dalam ASB untuk masa depan korang.
  5. Tak perlu terminate semua ASB Financing anda tadi. Tambah lagi ASB Financing 2 pula dengan ansuran yang sama RM270. Jadi dengan ansuran sama anda sudah ada ASB & ASB 2 sebanyak RM400,000 sebagai pelan persaraan.

Apa Intipati Penting Daripada Teknik Ini?

  1. Walaupun korang bergaji kecil tetapi jika korang force saving sebanyak RM270 dalam 5 tahun korang sudah ada RM22,000.
  2. Korang tak perlu mohon pembiayaan peribadi untuk majlis perkahwinan.
  3. Korang sudah ada deposit untuk beli rumah.
  4. Korang ada simpanan untuk beli kereta secara tunai tanpa perlu berhutang dengan bank selama 9 tahun.
  5. Korang mampu beli rumah dan sewakan. Dapat aliran tunai positif untuk wang korang.

Pembiayaan ASB Islamik bukan macam pembiayaan peribadi. Korang tidak dapat pun duit sedebuk macam pembiayaan peribadi. Jadi, jika korang sudah terminate pembiayaan ASB korang tak perlu bayar apa-apa hutang dah. Ia merupakan hutang baik.

Korang gunakan duit bank untuk melabur dengan nilai yang lebih besar. Korang bayar pada bank sebulan RM270 dan dalam akaun ASB korang ada sijil ASB RM50,000. Dividen berdasarkan nilai RM50,000 ini.

Takaful tak wajib dan tempoh pembiayaan ASB 30 tahun. Jadi, korang tak wajib ambil takaful (sebab niat nak terminate) dan ansuran bulanan korang akan lebih rendah.

Korang boleh mulakan sekarang. Rugi tak rebut peluang keemasan ini.

Penafian (SILA BACA) :
1. Perkiraan kasar sahaja.
2. Andai dividen ASB diumumkan oleh pihak ASNB sepanjang tempoh 5 tahun tersebut ialah : 7%
3. Profit rate bank kekal 5.05 sepanjang tempoh 5 tahun.

Kredit: Facebook Amir Syahir

Sebagai Simpanan Paksa

Kalau dilihat kepada teknik yang dikongsikan di atas, memang tak dinafikan ianya merupakan satu bentuk pembiayaan. Sebab itulah namanya pun ASB Financing.

Kalau kita tak follow jadual pembayaran setiap bulan, boleh kena blacklist. Laporan kredit pun akan jadi tak cantik, boleh jejaskan peluang untuk buat pembiayaan rumah atau kereta pada masa akan datang.

Tapi cuba tanya diri sendiri, kalau takde komitmen sebegini; boleh tak nak simpan secara konsisten setiap bulan? Boleh tak nak paksa diri sendiri untuk potong gaji setiap bulan untuk menabung?

Kalau jawapannya boleh buat sendiri setiap bulan tanpa gagal, maka lebih baik anda buat sendiri simpanan paksa ke dalam ASB ini.

Previous ArticleNext Article

Leave a Reply

Your email address will not be published. Required fields are marked *

This site uses Akismet to reduce spam. Learn how your comment data is processed.

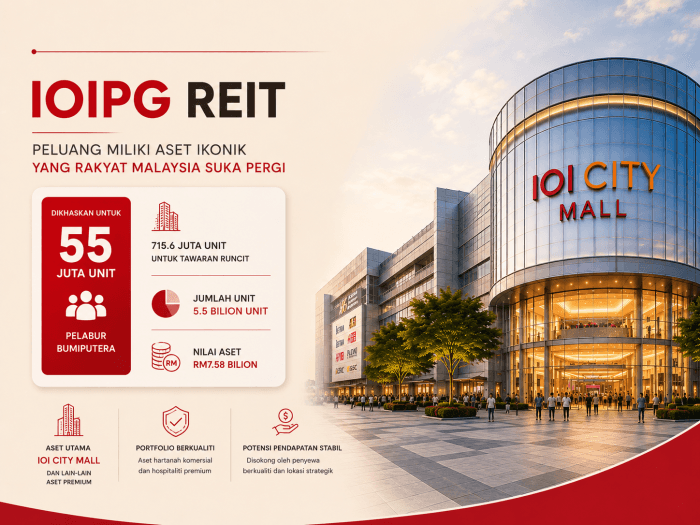
55 Juta Unit IOIPG REIT Dikhaskan Untuk Bumiputera

Selama ni kita datang IOI City Mall untuk shopping, makan, tengok wayang atau sekadar jalan-jalan cukupkan 10,000 langkah.

Kali ni ada berita baik.

IOI Properties Group Bhd (IOIPG) telah mendapat kelulusan daripada Suruhanjaya Sekuriti Malaysia (SC) untuk menubuhkan dan menyenaraikan IOIPG REIT di Bursa Malaysia. REIT ini akan mempunyai portfolio aset bernilai kira-kira RM7.58 bilion.

Dan antara perkara paling menarik untuk pelabur runcit ialah sebanyak 715.6 juta unit diperuntukkan untuk tawaran runcit.

Daripada jumlah tersebut, 55 juta unit dikhaskan untuk pelabur Bumiputera yang diluluskan MITI.

Jadi, apa sebenarnya yang bakal kita dapat melalui REIT ini?

Apa yang ada dalam IOIPG REIT?

Portfolio IOIPG REIT bukan sekadar satu bangunan.

Antara aset yang akan dimasukkan ialah:

  • IOI City Mall Phase 1 & 2
  • IOI City Towers
  • PFCC Towers
  • Putrajaya Marriott
  • Le Méridien Putrajaya
  • Moxy Putrajaya
  • Four Points by Sheraton Puchong
  • W Kuala Lumpur
  • Courtyard by Marriott Penang

Dan sudah tentu, nama yang paling mudah dikenali ialah IOI City Mall.

Mall yang kita kenal sebagai tempat shopping dan makan itu sebenarnya merupakan salah satu aset utama dalam portfolio REIT ini.

Jadi macam mana kita boleh “jadi landlord”?

Konsep REIT sebenarnya agak mudah.

Bayangkan satu hartanah bernilai berbilion ringgit.

Tak ramai individu mampu membeli hartanah tersebut secara terus.

Jadi, aset itu dimasukkan ke dalam satu struktur REIT dan dibahagikan kepada unit.

Pelabur pula membeli unit tersebut.

Secara tidak langsung, pelabur memiliki kepentingan dalam portfolio hartanah berkenaan.

Sebab itu orang selalu gambarkan REIT sebagai cara untuk memiliki sebahagian daripada hartanah yang besar tanpa perlu membeli keseluruhan bangunan.

Dalam kes IOIPG REIT, saiz awalnya ialah 5.5 bilion unit, dengan harga jangkaan 90 sen seunit.

Pelabur runcit dapat 715.6 juta unit

Ini antara bahagian yang paling menarik.

Daripada keseluruhan struktur tawaran, 715.6 juta unit akan diperuntukkan melalui tawaran runcit.

Dan 55 juta unit daripada tawaran tersebut dikhaskan untuk pelabur Bumiputera.

Kenapa ada allocation khas untuk Bumiputera?

Peraturan SC menetapkan penyenaraian tertentu, termasuk REIT, perlu memenuhi keperluan penyertaan ekuiti Bumiputera. Bagi penyenaraian yang tertakluk kepada syarat tersebut, 12.5% daripada jumlah unit selepas penyenaraian perlu diperuntukkan kepada pelabur Bumiputera yang diluluskan/diiktiraf.

Pada masa yang sama, sehingga 1.48 bilion unit pula akan ditawarkan kepada pelabur institusi, termasuk institusi Bumiputera yang diluluskan dan pelabur institusi lain.

Bukan sekadar tengok harga 90 sen

Harga indikatif yang disebut ialah 90 sen seunit.

Tapi pelabur jangan berhenti setakat:

“90 sen je? Murah ni.”

Dalam REIT, perkara yang lebih penting ialah aset yang berada di belakang unit tersebut dan kemampuan aset itu menjana pendapatan.

Contohnya:

Berapa banyak hasil sewaan?
Bagaimana kadar penghunian?
Berapa tinggi hutang?

Dan akhirnya, berapa banyak pendapatan yang boleh diagihkan kepada pemegang unit?

Sebab kita bukan sekadar membeli “nama IOI”.

Kita membeli unit dalam satu portfolio aset yang sepatutnya menghasilkan pendapatan.

Kenapa IOI Properties buat REIT?

Bagi IOI Properties, penyenaraian REIT ini juga merupakan sebahagian daripada usaha untuk membuka nilai daripada aset matang yang dimiliki kumpulan.

Cadangan asal yang diumumkan pada April 2026 menyaksikan aset bernilai RM7.58 bilion dipindahkan ke REIT, dengan struktur transaksi melibatkan penerbitan 5.5 bilion unit pada harga indikatif 90 sen serta RM2.65 bilion dalam bentuk tunai melalui pembiayaan.

Struktur sebegini membolehkan IOI Properties mendapatkan semula modal daripada aset sedia ada dan pada masa sama mengekalkan pendedahan kepada portfolio hartanah melalui REIT.

Bila IOIPG REIT akan disenaraikan?

IOIPG REIT disasarkan untuk disenaraikan di Pasaran Utama Bursa Malaysia pada suku keempat 2026, tertakluk kepada syarat dan proses yang ditetapkan.

Jadi buat masa ini, perkara yang paling menarik untuk ditunggu ialah prospektus rasmi dan butiran akhir tawaran.

Satu perkara yang masih belum boleh dipastikan buat masa ini ialah status Syariah IOIPG REIT. Ini kerana i-REIT mempunyai keperluan Syariah tersendiri, termasuk berkaitan sumber pendapatan sewaan dan aktiviti penyewa. Bursa Malaysia sendiri membezakan REIT konvensional dengan i-REIT, iaitu REIT yang mematuhi prinsip Syariah.

Sebab dekat situlah pelabur boleh tengok dengan lebih jelas tentang harga tawaran akhir, struktur agihan, hasil sewaan, kewangan REIT dan potensi agihan pendapatan.

Kesimpulan

Penyenaraian IOIPG REIT di Bursa Malaysia menandakan satu lagi perkembangan menarik dalam pasaran modal tempatan. Bagi orang ramai, ia membuka ruang untuk menukar peranan daripada sekadar penyumbang pendapatan perniagaan di mall tersebut, kepada penerima sebahagian daripada hasil sewaannya menerusi agihan dividen kelak.

Laporan asal The Star mengenai kelulusan IOIPG REIT

Maklumat rasmi IOI Properties mengenai cadangan IOIPG REIT

Syarat Asas: Wajib Ada Akaun CDS

Bagi yang baru pertama kali mendengar tentang peluang pelaburan seperti ini, penting untuk diingat bahawa pembelian unit REIT di Bursa Malaysia tidak boleh dibuat secara terus di kaunter pusat beli-belah.

  • Anda perlu memohon unit IPO tersebut menerusi e-IPO di dalam perbankan dalam talian seperti: Maybank2u atau aplikasi broker seperti CGSI.
  • Di sini syaratnya anda wajib ada Akaun CDS yang terikat dengan akaun bank anda supaya unit yang anda mohon itu ada “bekas” untuk disimpan.

Proses pembukaan akaun CDS kini boleh dilakukan secara dalam talian (online) dengan caj minima dan ia merupakan langkah pertama yang perlu disiapkan awal sekiranya anda berhasrat untuk terlibat dalam pasaran saham tempatan.

Berminat nak buka akaun saham CDS dengan CGSI (sebelum ini dikenali sebagai CGS-CIMB)? Sekarang dah mudah, boleh buka secara atas talian (online) sahaja. Kelulusan pun segera jika tiada apa-apa isu.

Rujuk tutorial mudah ini > Tutorial Buka Akaun CDS Online Dengan CGSI (CGS-CIMB), Beli Saham Bursa Malaysia & Global

Masukkan kod SP1M538 pada ruang Remisier Reference.

Penafian :
Kandungan ini tidak disemak atau diluluskan oleh Suruhanjaya Sekuriti Malaysia (SC). Maklumat yang terkandung di dalam artikel ini adalah untuk tujuan maklumat sahaja dan tidak boleh dianggap sebagai nasihat pelaburan. Semua keputusan pelaburan adalah tanggungjawab individu dan anda harus mendapatkan nasihat daripada penasihat kewangan berlesen sebelum membuat sebarang keputusan pelaburan. Pelaburan dalam saham melibatkan risiko dan keuntungan sendiri. Prestasi masa lalu juga tidak menjamin prestasi masa hadapan.