Apa itu Takaful? Nak mudah faham lihat gambar ini

Apa maksud takaful

Bila sebut Takaful, pasti yang berlegar di ruang fikiran hanyalah ejen insuran yang mengejar duit kita. Betul?

Apakah maksud dan konsep Takaful sebenarnya?

  1. Takaful adalah satu tabung dimana ia mengumpul semua wang yang disumbangkan (didermakan) oleh pemegang polisi.
  2. Duit sumbangan/derma yang dikumpul kemudiannya dilaburkan pula kepada amanah saham yang PATUH SYARIAH (sebab itu ia takaful bukan insurans)
  3. Hasil biakan jumlah wang yang dikumpul selepas dilaburkan itulah digunakan untuk membayar:
  • Bil rawatan hospital
  • Pampasan akibat sakit kritikal
  • Pampasan akibat hilang upaya / cacat kekal
  • Pampasan kematian kepada penama / waris
  • … dan lain-lain pampasan yang dipersetujui bersama.

Konsep Mudah Takaful

Kenapa orang yang celik minda ambil Takaful? Kerana kita tahu, kita menyumbang bukan sahaja untuk diri sendiri tetapi membantu mereka yang memerlukan bila perlu.

“MULIANYA hati orang yang mempunyai 1 akaun polisi takaful apabila beliau sebenarnya sanggup untuk memperuntukkan sebahagian wangnya kepada mereka yang kurang bernasib baik, jika suatu hari nanti beliau mengalami nasib yang sama, beliau juga akan DILINDUNGI”

1 polisi Takaful boleh lindungi diri kita, waris kita (duit pampasan selepas meninggal) dalam masa yang sama memayungi insan lain yang memerlukan. PAHALA PERCUMA.

Sebab itu kami takkan ambil lebih 10% dari jumlah gaji bersih anda. Kami hanya buatkan polisi mengikut kemampuan. Kecuali jika anda berkeinginan untuk ambil FULL PROTECTION dan sanggup bayar lebih.

Tak perlu takut.


“Kami ajak anda menderma, bantu anda lindungi diri sendiri dan keluarga, bantu anda disiplin dalam menyimpan. Bukan menambah hutang anda. Ejen Takaful bukan Ahlong, kami datang cuma nak tolong.”


Nur Ain Anuar +60193613634
Financial Advisor at Ieza Yusof Consultancy Sdn Bhd

Previous ArticleNext Article

Penjagaan Kesihatan: Program Rintis MediAsas Bakal Bermula Akhir Julai

Saranan WAJARAN TINGGI kekal

Program perintis untuk MediAsas, iaitu Pelan Asas Insurans/Takaful Perubatan dan Kesihatan (MHIT), dijadualkan bermula pada akhir bulan Julai. Walaupun senarai hospital yang menyertai program ini masih belum diumumkan, kami menjangka pengendalipengendali fasiliti perubatan yang kami kaji akan menyertainya, walaupun secara pilihan. Premium bulanan indikatif berlingkungan antara MYR60 dan MYR550, manakala harga muktamad akan ditetapkan sebelum pelancaran di seluruh negara pada Jan 2027.

Apa itu MediAsas?

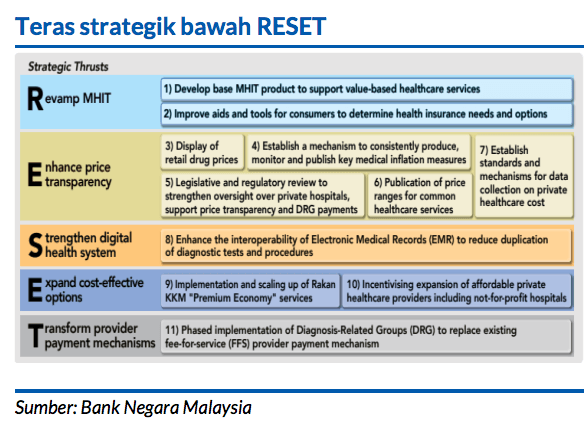
Ia merupakan produk asas MHIT yang direka untuk menambah baik tahap kemampuan sambil bertindak sebagai batu loncatan ke arah pelaksanaan berperingkat sistem bayaran mengikut diagnosis pesakit (DRG). Dua produknya iaitu Medi Asas Teras (pelan biasa) dan MediAsas Fleksi (pelan tambahan), akan dilancarkan secara rintis di Lembah Klang sepanjang tempoh tiga bulan sehingga Okt 2026.

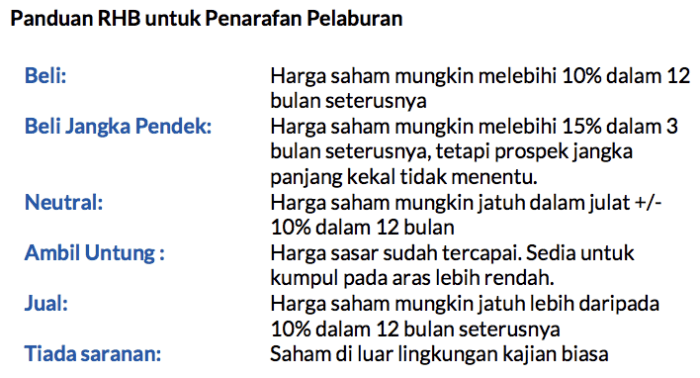
Program rintis ini melibatkan enam syarikat insurans dan takaful, iaitu AIA, Allianz Malaysia (ALLZ MK, BELI, TP: MYR23.90), Great Eastern Malaysia, Prudential BSN Takaful, Etiqa, dan Syarikat Takaful Malaysia Keluarga (STMB MK, NEUTRAL, TP: MYR3.60), dan hospital-hospital terpilih. Premium bulanan indikatif dijangka berlingkungan antara MYR60 dan MYR550 untuk individu yang menyertai pelan tersebut sehingga usia 70, dengan liputan dilanjutkan sehingga usia 85. Harga akhir akan disahkan sebelum pelancaran di seluruh negara pada Jan 2027.

Ciri-ciri utama dan bakal implikasi.

Kertas Putih untuk pelan MHIT Asas yang diterbitkan sebelum ini menggariskan potongan MYR500 di samping mekanisme bayaran bersama (co-payment) dua tahap, dengan tiada bayaran bersama untuk hospital Tahap 1 (rangkaian dalaman) dan bayaran bersama sebanyak 20% (terhad padaMYR3,000 bagi setiap kecacatan) untuk hospital Tahap 2 (luar rangkaian).

Dua kesan penting:

i) Hospital yang tidak terpilih sebagai hospital panel pilihan mungkin akan mengalami tekanan terhadap bilangan pesakit (kesan terhadap pengendali premium seharusnya kecil memandangkan tumpuan mereka pada kes-kes yang lebih serius

ii) penetapan harga yang dibandingkan dengan hospital swasta bertahap lebih rendah hingga sederhana mungkin memerlukan pengendali premium untuk menawarkan pakej yang lebih seragam dan cekap kos, sekali gus membataskan keupayaan mereka untuk mengewangkan nilai jenama premium untuk segmen M40.

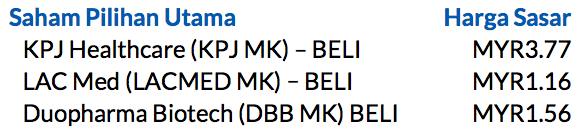
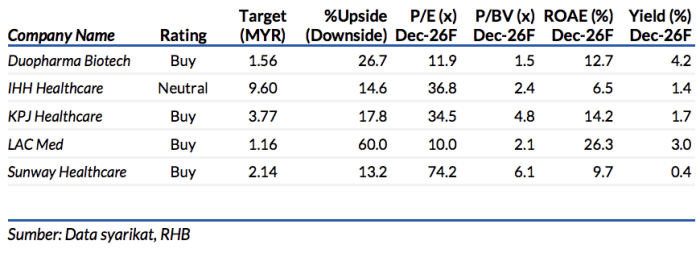
Menyentuh hal tersebut, kami berpendapat bahawa KPJ Healthcare berada pada kedudukan terbaik untuk memanfaatkan pelaksanaan MHIT dan DRG kelak, khususnya menerusi rangkaian luas hospital sekunder/komuniti miliknya yang beroperasi dengan asas kos yang lebih rendah, dengan ruang untuk menampung lebih banyak bilangan pesakit dan seterusnya mungkin memelihara margin bawah struktur pembayaran balik berasaskan DRG.

Risiko-risiko negatif utama, kos mengurus lebih mahal daripada anggaran, kunjungan pesakit dan pertumbuhan intensiti hasil lebih rendah berbanding jangkaan, dan perubahan dasar yang buruk. Sekiranya nilai USD melemah dengan ketara, IHH Healthcare mungkin mengalami kesan FX yang buruk terhadap perolehannya di luar negara manakala Duopharma mungkin meraih manfaat daripada pelepasan kos terhadap bahan farmaseutikal aktif (API) diimport.