6 Perkara Penting Sebelum Nak Batalkan Polisi Takaful

Walaupun pelan takaful amat penting untuk menjamin kestabilan kewangan anda sekiranya sesuatu berlaku, ada ketikanya seseorang itu terpaksa membatalkan polisi takaful yang dimilikinya.

Pelbagai sebab membuatkan seseorang itu terpaksa membatalkan polisi takaful seperti faktor kewangan ataupun polisi yang sudah tidak sesuai.

Sebelum mengambil keputusan untuk membatalkan polisi takaful, anda perlu memberi perhatian kepada perkara di bawah.

1. Cara Membuat Pembatalan

Terdapat dua cara untuk membatalkan pelan takaful anda. Pertama, beritahu sahaja syarikat takaful kemudian isi borang yang disediakan mereka sekiranya perlu.

Cara kedua pula ialah anda cuma perlu biarkan sahaja premium takaful anda itu luput dengan cara tidak membayar premium takaful tersebut.

Tetapi cara ini agak berisiko kerana ia akan menjejaskan rekod sekaligus menyukarkan anda jika ingin memohon polisi lain di masa hadapan.

2. Jangan Wujudkan Jurang

Maksudnya jangan biarkan anda bebas daripada sebarang polisi takaful setelah pelan takaful yang lama dibatalkan. Jangan ambil risiko kerana kita tidak tahu bila kita akan ditimpa musibah.

Mungkin hari ini anda batalkan pelan takaful kemudian minggu hadapan anda kemalangan, bagaimana?

Jadi seeloknya pastikan anda telah mempunyai polisi takaful baru sebelum membatalkan polisi takaful yang lama.

3. Penalti

Sebelum membatalkan polisi takaful, jangan lupa untuk bertanyakan kepada ejen sama ada anda akan dikenakan penalti sekiranya anda membatalkan polisi sebelum tamat tempoh.

Jika ada, minta ejen anda untuk menjelaskan jika ada cara untuk menamatkan polisi tersebut tanpa dikenakan penalti.

Anda juga boleh tanyakan kepada ejen anda itu sama ada premium yang tidak digunakan dapat dipulangkan kepada anda atau tidak.

4. Pastikan Ianya Telah Dibatalkan

Jangan lupa untuk melakukan follow-up. Pastikan polisi takaful tersebut benar-benar telah dibatalkan. Manalah tahu sekiranya terdapat masalah teknikal di antara ejen dan juga syarikat takaful.

Jika anda melakukan pembayaran secara auto debit, jangan lupa untuk membatalkan arahan auto debit tersebut.

5. Berbaloi?

Bagi anda yang ingin membatalkan takaful perubatan dan takaful keluarga, pelbagai perkara perlu diambil kira.

Ini kerana jika anda membatalkan polisi takaful  ini, anda mungkin akan dikenakan cas yang lebih mahal sekiranya anda ingin membeli polisi takaful yang sama daripada syarikat takaful yang lain.

Ini kerana harga premium bagi kedua-dua jenis takaful ini dipengaruhi oleh beberapa faktor, di antaranya adalah faktor umur dan tahap kesihatan.

6. Pilihan Yang Lebih Baik

Jika anda ingin membatalkan polisi sedia ada untuk mencuba pelan takaful yang baru, lebih baik anda mengkaji terlebih dahulu pro dan kontra sebelum membuat sebarang keputusan.

Ini bagi mengelakkan anda menyesal jika pelan takaful yang baru itu lebih banyak kekurangan berbanding kebaikan.

Jadi anda perlu meneliti setiap aspek sebelum bertindak membatalkan premium takaful anda. Ini bagi mengelakkan anda mengalami kerugian di kemudian hari.

Sekiranya anda mempunyai sebarang masalah, rujuk kepada ejen takaful untuk membantu anda.

Sumber Rujukan: iBanding

Previous ArticleNext Article

Leave a Reply

Your email address will not be published. Required fields are marked *

This site uses Akismet to reduce spam. Learn how your comment data is processed.

Penjagaan Kesihatan: Program Rintis MediAsas Bakal Bermula Akhir Julai

Saranan WAJARAN TINGGI kekal

Program perintis untuk MediAsas, iaitu Pelan Asas Insurans/Takaful Perubatan dan Kesihatan (MHIT), dijadualkan bermula pada akhir bulan Julai. Walaupun senarai hospital yang menyertai program ini masih belum diumumkan, kami menjangka pengendalipengendali fasiliti perubatan yang kami kaji akan menyertainya, walaupun secara pilihan. Premium bulanan indikatif berlingkungan antara MYR60 dan MYR550, manakala harga muktamad akan ditetapkan sebelum pelancaran di seluruh negara pada Jan 2027.

Apa itu MediAsas?

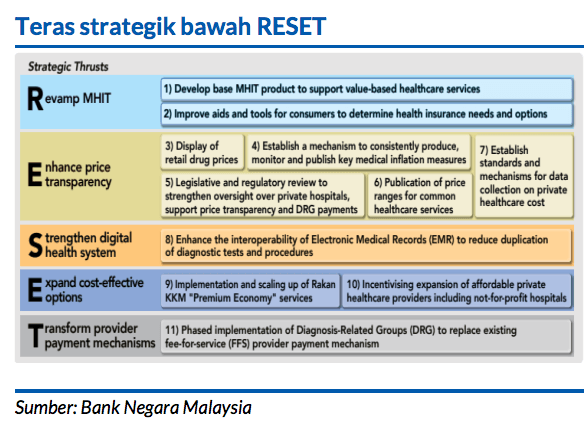
Ia merupakan produk asas MHIT yang direka untuk menambah baik tahap kemampuan sambil bertindak sebagai batu loncatan ke arah pelaksanaan berperingkat sistem bayaran mengikut diagnosis pesakit (DRG). Dua produknya iaitu Medi Asas Teras (pelan biasa) dan MediAsas Fleksi (pelan tambahan), akan dilancarkan secara rintis di Lembah Klang sepanjang tempoh tiga bulan sehingga Okt 2026.

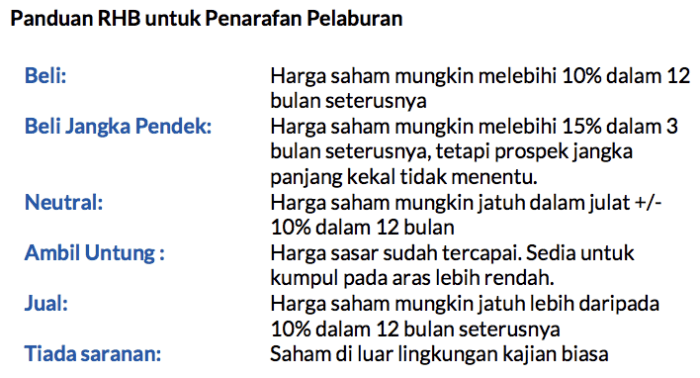
Program rintis ini melibatkan enam syarikat insurans dan takaful, iaitu AIA, Allianz Malaysia (ALLZ MK, BELI, TP: MYR23.90), Great Eastern Malaysia, Prudential BSN Takaful, Etiqa, dan Syarikat Takaful Malaysia Keluarga (STMB MK, NEUTRAL, TP: MYR3.60), dan hospital-hospital terpilih. Premium bulanan indikatif dijangka berlingkungan antara MYR60 dan MYR550 untuk individu yang menyertai pelan tersebut sehingga usia 70, dengan liputan dilanjutkan sehingga usia 85. Harga akhir akan disahkan sebelum pelancaran di seluruh negara pada Jan 2027.

Ciri-ciri utama dan bakal implikasi.

Kertas Putih untuk pelan MHIT Asas yang diterbitkan sebelum ini menggariskan potongan MYR500 di samping mekanisme bayaran bersama (co-payment) dua tahap, dengan tiada bayaran bersama untuk hospital Tahap 1 (rangkaian dalaman) dan bayaran bersama sebanyak 20% (terhad padaMYR3,000 bagi setiap kecacatan) untuk hospital Tahap 2 (luar rangkaian).

Dua kesan penting:

i) Hospital yang tidak terpilih sebagai hospital panel pilihan mungkin akan mengalami tekanan terhadap bilangan pesakit (kesan terhadap pengendali premium seharusnya kecil memandangkan tumpuan mereka pada kes-kes yang lebih serius

ii) penetapan harga yang dibandingkan dengan hospital swasta bertahap lebih rendah hingga sederhana mungkin memerlukan pengendali premium untuk menawarkan pakej yang lebih seragam dan cekap kos, sekali gus membataskan keupayaan mereka untuk mengewangkan nilai jenama premium untuk segmen M40.

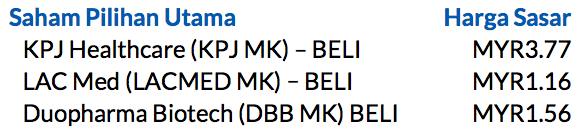
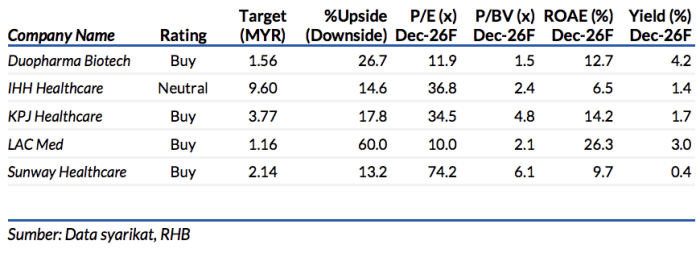
Menyentuh hal tersebut, kami berpendapat bahawa KPJ Healthcare berada pada kedudukan terbaik untuk memanfaatkan pelaksanaan MHIT dan DRG kelak, khususnya menerusi rangkaian luas hospital sekunder/komuniti miliknya yang beroperasi dengan asas kos yang lebih rendah, dengan ruang untuk menampung lebih banyak bilangan pesakit dan seterusnya mungkin memelihara margin bawah struktur pembayaran balik berasaskan DRG.

Risiko-risiko negatif utama, kos mengurus lebih mahal daripada anggaran, kunjungan pesakit dan pertumbuhan intensiti hasil lebih rendah berbanding jangkaan, dan perubahan dasar yang buruk. Sekiranya nilai USD melemah dengan ketara, IHH Healthcare mungkin mengalami kesan FX yang buruk terhadap perolehannya di luar negara manakala Duopharma mungkin meraih manfaat daripada pelepasan kos terhadap bahan farmaseutikal aktif (API) diimport.