3 Tempoh Penting Dalam Perlindungan Takaful Yang Perlu Anda Tahu

Kesedaran terhadap Kad Perubatan (Medical Card) perlu diberikan penekanan kepada masyarakat. Ia bukan sahaja menjadi pelan perlindungan, tetapi ia juga memberikan keselesaan tempat apabila kita ditimpa sakit. Bukan untuk menyangkal keselesaan yang diberikan oleh hospital kerajaan, namun tiada salahnya jika kita memilih untuk mendapatkan rawatan yang lebih eksklusif dan selesa.

Namun apakan daya, Hanya 15% Rakyat Malaysia Ada Takaful. Nampak sangat tahap kesedaran mengenai Takaful masih terlalu rendah.

Tahniah bagi yang telah menjadi pemegang kad perubatan Takaful, namun anda perlu lalui beberapa fasa atau tempoh yang ditetapkan oleh syarikat Takaful. Ini adalah prosedur yang perlu dipatuhi. Jangan pula baru sahaja memegang kad perubatan, anda jadi tidak sabar untuk terus menggunakannya.

Jom kita tengok 3 tempoh pentin dalam perlindungan Takaful seperti berikut:

1. Tempoh Bertenang

Tempoh bertenang ini adalah selama 15 hari atau lebih. Ia bermula sebaik sahaja permohonan Takaful anda telah diluluskan. Sepanjang tempoh ini, anda perlu memahami setiap item dalam pelan Takaful yang anda ambil. Item ini boleh anda baca di dalam buku polisi yang anda dapat, dan pastikan ejen Takaful anda menjelaskannya.

Sekiranya terdapat ketidakpuasan dalam pelan Takaful yang anda ambil atau rasa tertipu dengan ejen, anda boleh mengambil tindakan dengan membuat aduan kepada syarikat Takaful tersebut. Anda juga boleh meminta refund terhadap bayaran yang telah dibuat jika berasa tidak berpuas hati.

2. Tempoh Menunggu

Ini adalah tempoh di mana anda perlu menunggu sebelum tiba masa yang membolehkan anda menggunakan Kad Perubatan tersebut di hospital-hospital panel. Tempoh menunggu ini ada yang 90 hari dan ada juga selama 120 hari. Ia adalah bertujuan untuk memastikan sepanjang tempoh ini, anda berada dalam keadaan yang sihat tanpa sebarang penyakit-penyakit kritikal.

Namun apabila polisi anda telah lulus, perlindungan terhadap kes kemalangan telah berkuatkuasa serta-merta. Tak perlu tempoh menunggu, kerana kemalangan boleh berlaku pada bila-bila masa saja.

3. Tempoh Siasatan

Tempoh ini biasanya mengambil masa 2 tahun setelah polisi anda diluluskan. Syarikat Takaful anda berhak untuk membuat semakan atau pun membuat kaji selidik berkenaan latar belakang kesihatan diri anda.

Jika didapati dalam tempoh 2 tahun ini anda telah membuat tuntutan penyakit kritikal seperti kanser, kemungkinan tinggi tuntutan anda akan ditolak. Ini kerana, penyakit kritikal tersebut berkemungkinan telah hadir sebelum sejak dari awal lagi, sebelum anda menandatangani polisi Takaful.

This image has an empty alt attribute; its file name is etiqa-motor-takaful.jpg
Previous ArticleNext Article

Leave a Reply

Your email address will not be published. Required fields are marked *

This site uses Akismet to reduce spam. Learn how your comment data is processed.

Penjagaan Kesihatan: Program Rintis MediAsas Bakal Bermula Akhir Julai

Saranan WAJARAN TINGGI kekal

Program perintis untuk MediAsas, iaitu Pelan Asas Insurans/Takaful Perubatan dan Kesihatan (MHIT), dijadualkan bermula pada akhir bulan Julai. Walaupun senarai hospital yang menyertai program ini masih belum diumumkan, kami menjangka pengendalipengendali fasiliti perubatan yang kami kaji akan menyertainya, walaupun secara pilihan. Premium bulanan indikatif berlingkungan antara MYR60 dan MYR550, manakala harga muktamad akan ditetapkan sebelum pelancaran di seluruh negara pada Jan 2027.

Apa itu MediAsas?

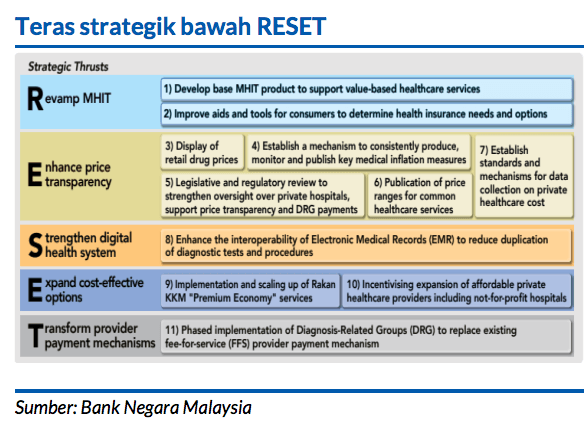
Ia merupakan produk asas MHIT yang direka untuk menambah baik tahap kemampuan sambil bertindak sebagai batu loncatan ke arah pelaksanaan berperingkat sistem bayaran mengikut diagnosis pesakit (DRG). Dua produknya iaitu Medi Asas Teras (pelan biasa) dan MediAsas Fleksi (pelan tambahan), akan dilancarkan secara rintis di Lembah Klang sepanjang tempoh tiga bulan sehingga Okt 2026.

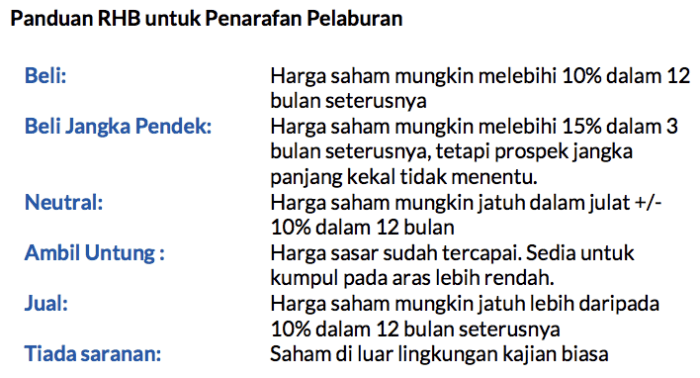
Program rintis ini melibatkan enam syarikat insurans dan takaful, iaitu AIA, Allianz Malaysia (ALLZ MK, BELI, TP: MYR23.90), Great Eastern Malaysia, Prudential BSN Takaful, Etiqa, dan Syarikat Takaful Malaysia Keluarga (STMB MK, NEUTRAL, TP: MYR3.60), dan hospital-hospital terpilih. Premium bulanan indikatif dijangka berlingkungan antara MYR60 dan MYR550 untuk individu yang menyertai pelan tersebut sehingga usia 70, dengan liputan dilanjutkan sehingga usia 85. Harga akhir akan disahkan sebelum pelancaran di seluruh negara pada Jan 2027.

Ciri-ciri utama dan bakal implikasi.

Kertas Putih untuk pelan MHIT Asas yang diterbitkan sebelum ini menggariskan potongan MYR500 di samping mekanisme bayaran bersama (co-payment) dua tahap, dengan tiada bayaran bersama untuk hospital Tahap 1 (rangkaian dalaman) dan bayaran bersama sebanyak 20% (terhad padaMYR3,000 bagi setiap kecacatan) untuk hospital Tahap 2 (luar rangkaian).

Dua kesan penting:

i) Hospital yang tidak terpilih sebagai hospital panel pilihan mungkin akan mengalami tekanan terhadap bilangan pesakit (kesan terhadap pengendali premium seharusnya kecil memandangkan tumpuan mereka pada kes-kes yang lebih serius

ii) penetapan harga yang dibandingkan dengan hospital swasta bertahap lebih rendah hingga sederhana mungkin memerlukan pengendali premium untuk menawarkan pakej yang lebih seragam dan cekap kos, sekali gus membataskan keupayaan mereka untuk mengewangkan nilai jenama premium untuk segmen M40.

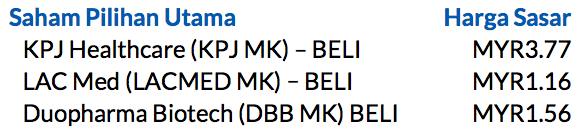
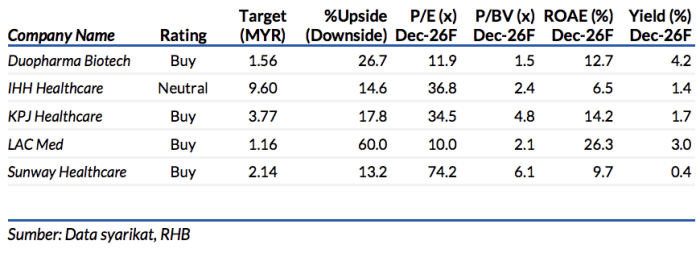
Menyentuh hal tersebut, kami berpendapat bahawa KPJ Healthcare berada pada kedudukan terbaik untuk memanfaatkan pelaksanaan MHIT dan DRG kelak, khususnya menerusi rangkaian luas hospital sekunder/komuniti miliknya yang beroperasi dengan asas kos yang lebih rendah, dengan ruang untuk menampung lebih banyak bilangan pesakit dan seterusnya mungkin memelihara margin bawah struktur pembayaran balik berasaskan DRG.

Risiko-risiko negatif utama, kos mengurus lebih mahal daripada anggaran, kunjungan pesakit dan pertumbuhan intensiti hasil lebih rendah berbanding jangkaan, dan perubahan dasar yang buruk. Sekiranya nilai USD melemah dengan ketara, IHH Healthcare mungkin mengalami kesan FX yang buruk terhadap perolehannya di luar negara manakala Duopharma mungkin meraih manfaat daripada pelepasan kos terhadap bahan farmaseutikal aktif (API) diimport.