Sub Topik
Nak kaya tanpa cukai atau nak kaya dengan cukai?
Sebenarnya, persoalan yang lebih penting ialah:
“Aku dah faham ke belum macam mana cukai pendapatan Malaysia berfungsi?”
Ramai orang mula ambil tahu tentang cukai hanya apabila musim e-Filing tiba.
Bila tengok borang BE atau B, terus pening.
“Yang ni kena isi apa?”
“PCB dah potong setiap bulan. Masih kena bayar lagi?”
“Aku ada side income. Kena declare ke?”
“Dividen saham kena cukai?”
“Kalau untung jual saham?”
“Kalau ada duit masuk akaun RM100,000, automatik kena cukai?”
“Gaji aku RM8,000 sebulan. Berapa sebenarnya cukai yang kena bayar?”
Sebenarnya, sistem cukai individu Malaysia tidaklah serumit yang disangka jika kita faham asasnya.
Dalam panduan ini, kita akan pecahkan cukai pendapatan individu Malaysia dari A sampai Z daripada TIN, status pemastautin, jenis pendapatan, pelepasan, rebat, PCB, CP500, e-Filing, cukai dividen, pelaburan, side income, sehinggalah kepada cara merancang cukai secara sah.
Nota: Artikel ini ialah panduan umum. Peraturan, kadar, pelepasan dan insentif cukai boleh berubah mengikut Tahun Taksiran. Untuk pengiraan atau situasi khusus, semak panduan rasmi HASiL bagi tahun berkenaan.
1. Apa Itu Cukai Pendapatan?
Secara mudah, cukai pendapatan ialah cukai yang dikenakan ke atas pendapatan yang tertakluk kepada cukai.
Ia bukan bermaksud setiap duit yang masuk ke akaun bank kita akan dikenakan cukai.
Contohnya, seseorang mungkin mempunyai:
- gaji;
- pendapatan perniagaan;
- pendapatan freelance;
- komisen;
- sewa;
- dividen;
- faedah;
- royalti;
- pendapatan daripada sumber luar negara; atau
- pendapatan lain yang berada dalam skop cukai.
Setiap jenis pendapatan mempunyai layanan cukai yang berbeza.
Sebab itu kita tidak boleh guna satu formula mudah seperti:
“Duit masuk bank = pendapatan bercukai.”
Begitu juga:
“Dah bayar PCB = tak perlu buat apa-apa lagi.”
Tidak semestinya.
2. Siapa Yang Perlu Ambil Tahu Tentang Cukai?
Secara asasnya, individu yang mempunyai pendapatan yang tertakluk kepada cukai perlu memahami tanggungjawab percukaian mereka.
Antara golongan yang patut ambil perhatian ialah:
Pekerja makan gaji
Contohnya:
- pekerja swasta;
- penjawat awam;
- pengurus;
- eksekutif;
- profesional.
Freelancer
Contohnya:
- graphic designer;
- programmer;
- consultant;
- photographer;
- tutor;
- penulis;
- developer;
- content creator.
Peniaga
Termasuk:
- kedai fizikal;
- perniagaan online;
- Shopee;
- TikTok Shop;
- dropship;
- ejen;
- perniagaan makanan;
- servis profesional.
Pemilik hartanah
Contohnya individu yang menerima pendapatan sewaan.
Pelabur
Contohnya individu yang mempunyai:
- saham;
- REIT;
- ETF;
- unit amanah;
- pelaburan luar negara;
- atau aset pelaburan lain.
Penting: Mempunyai TIN atau pernah berdaftar dengan HASiL tidak semestinya bermaksud seseorang itu pasti mempunyai cukai yang perlu dibayar. Jumlah cukai bergantung kepada pendapatan yang tertakluk kepada cukai, pelepasan, rebat dan keadaan individu.
3. Apa Itu TIN?
TIN = Tax Identification Number / Nombor Pengenalan Cukai.
Ia ialah nombor pengenalan pembayar cukai yang digunakan dalam urusan percukaian dengan HASiL.
Bagi rakyat Malaysia dan pemastautin tetap berumur 18 tahun ke atas, pendaftaran TIN bagi individu dibuat secara automatik berdasarkan data Jabatan Pendaftaran Negara dalam keadaan yang ditetapkan.
TIN menjadi semakin penting kerana urusan percukaian semakin bergerak ke arah sistem digital.
TIN boleh disemak melalui portal MyTax, iaitu platform dalam talian HASiL untuk pelbagai urusan percukaian seperti semakan maklumat cukai, e-Filing, bayaran cukai dan perkhidmatan berkaitan.
Jadi, kalau anda tak tahu nombor TIN sendiri, jangan teragak-agak. Log masuk MyTax dan semak.
Cara Log Masuk MyTax Kali Pertama
Jika pertama kali menggunakan MyTax:
- Pergi ke portal MyTax.
- Pilih jenis ID dan masukkan nombor kad pengenalan atau pasport.
- Klik Submit.
- Sistem akan menyemak secara automatik status sijil digital anda.
- Jika sijil digital belum ada, sistem akan memaparkan pilihan untuk membuat permohonan melalui e-CP55D.
- Sahkan alamat e-mel dan ikuti pautan pengaktifan yang dihantar ke e-mel.
Ringkasnya, tak perlu terus cari e-CP55D. Log masuk dahulu dan biarkan sistem semak status anda secara automatik.

4. Pemastautin Cukai Malaysia vs Bukan Pemastautin
Ini satu lagi perkara yang ramai salah faham.
Warganegara Malaysia tidak semestinya automatik menjadi pemastautin cukai Malaysia.
Status pemastautin cukai ditentukan berdasarkan peruntukan percukaian, termasuk syarat-syarat berkaitan tempoh seseorang berada di Malaysia.
Salah satu keadaan yang biasa disebut ialah kehadiran di Malaysia selama 182 hari atau lebih, tetapi terdapat juga beberapa ujian dan keadaan lain di bawah peraturan pemastautin.
Status ini penting kerana kadar dan layanan cukai individu pemastautin dan bukan pemastautin adalah berbeza.
Jadi jangan tentukan status cukai hanya berdasarkan:
“Aku orang Malaysia.”
Baca juga Panduan Taraf Pemastautin Cukai (Tax Residency) Untuk Rakyat Malaysia Bekerja di Luar Negara
5. Pendapatan Apa Yang Perlu Dilaporkan?
Ini bahagian paling penting.
Ramai orang hanya fikir:
“Cukai = gaji.”
Sebenarnya tidak semestinya begitu.
Antara sumber pendapatan yang mungkin berada dalam skop cukai termasuk:
Gaji & penggajian
- gaji;
- bonus;
- komisen;
- elaun;
- perkuisit atau manfaat daripada pekerjaan, seperti insentif, percutian yang ditanggung majikan dan manfaat berupa barangan (benefit-in-kind/BIK) seperti penggunaan kereta syarikat untuk tujuan peribadi serta rumah atau penginapan yang disediakan majikan, tertakluk kepada syarat dan pengecualian cukai yang berkenaan.
Perniagaan
- keuntungan perniagaan;
- freelance;
- online business – dropship, jual barang di Shopee, Lazada, TikTok Shop atau eBay;
- konsultansi;
- komisen;
- professional services.
Hartanah
- pendapatan sewa dan pendapatan berkaitan.
Pelaburan
- dividen dalam keadaan yang tertakluk;
- faedah dalam keadaan tertentu;
- pendapatan atau keuntungan yang mempunyai sifat pendapatan/perniagaan.
Pendapatan lain
- royalti;
- pencen;
- dan sumber lain bergantung kepada keadaan.
Jangan terus anggap semua penerimaan wang ialah pendapatan bercukai.
Begitu juga, jangan terus anggap sesuatu pendapatan tidak bercukai hanya kerana ia diterima secara tunai atau masuk ke akaun bank lain.
6. Gaji RM5,000 Sebulan, Kena Bayar Cukai Ke?
Mari guna contoh mudah.
Gaji:
RM5,000 × 12 bulan = RM60,000 setahun
Tetapi kita tidak terus ambil RM60,000 dan darab dengan kadar cukai.
Pengiraan cukai secara mudah boleh difahami seperti ini:
Pendapatan kasar
↓
Tolak potongan/perbelanjaan yang dibenarkan mengikut jenis pendapatan
↓
Tolak pelepasan cukai yang layak
↓
Pendapatan bercukai
↓
Gunakan kadar cukai progresif
↓
Tolak rebat jika layak
↓
Cukai kena dibayar
↓
Tolak PCB yang telah dibayar
↓
Baki cukai / bayaran balik
Sebab itu dua orang yang mempunyai gaji kasar yang sama mungkin mempunyai jumlah cukai yang berbeza.
7. Apa Itu Pendapatan Bercukai?
Ini konsep yang sangat penting.
Pendapatan kasar ≠ pendapatan bercukai.
Contohnya secara ilustrasi:
Pendapatan tahunan:
RM100,000
Kemudian individu mempunyai pelepasan cukai yang layak sebanyak:
RM20,000
Maka secara ringkas:
RM100,000 – RM20,000 = RM80,000
RM80,000 inilah yang menjadi asas kepada pengiraan pendapatan bercukai, tertakluk kepada peraturan dan butiran pengiraan sebenar.
Jadi apabila orang berkata:
“Gaji aku RM100,000. Confirm kena cukai 25%?”
Jawapannya:
Tidak semudah itu.
8. Kadar Cukai Individu Malaysia
Bagi individu pemastautin, Malaysia menggunakan sistem cukai progresif.
Bagi Tahun Taksiran 2025, jadual kadar cukai adalah seperti berikut:
| Pendapatan Bercukai | Kadar |
|---|---|
| RM0 – RM5,000 | 0% |
| RM5,001 – RM20,000 | 1% |
| RM20,001 – RM35,000 | 3% |
| RM35,001 – RM50,000 | 6% |
| RM50,001 – RM70,000 | 11% |
| RM70,001 – RM100,000 | 19% |
| RM100,001 – RM400,000 | 25% |
| RM400,001 – RM600,000 | 26% |
| RM600,001 – RM2,000,000 | 28% |
| Melebihi RM2,000,000 | 30% |
Perkara paling penting:
Kadar 30% bukan bermaksud semua pendapatan anda dikenakan cukai 30%.
Sistem ini progresif.
Contohnya, jika seseorang mempunyai pendapatan bercukai melebihi RM2 juta, kadar 30% hanya dikenakan ke atas bahagian pendapatan yang berada dalam banjaran tersebut.
9. Contoh Kiraan Cukai
Katakan pendapatan bercukai seseorang ialah:
RM100,000
Pengiraan asas:
- RM5,000 pertama × 0% = RM0
- RM15,000 berikutnya × 1% = RM150
- RM15,000 berikutnya × 3% = RM450
- RM15,000 berikutnya × 6% = RM900
- RM20,000 berikutnya × 11% = RM2,200
- RM30,000 berikutnya × 19% = RM5,700
Jumlah:
RM9,400
Ini ialah cukai sebelum mengambil kira rebat atau perkara lain yang berkaitan.
Jadi kadar marginal mungkin 19%, tetapi jumlah cukai bukan:
RM100,000 × 19% = RM19,000.
Itulah beza antara kadar marginal dengan jumlah cukai sebenar.
10. Apa Itu Pelepasan Cukai?
Pelepasan cukai ialah jumlah tertentu yang dibenarkan untuk ditolak daripada pendapatan mengikut syarat yang ditetapkan.
Contoh mudah:
Pendapatan RM100,000
Tolak pelepasan yang layak:
RM20,000
Baki:
RM80,000
Kemudian cukai dikira berdasarkan pendapatan bercukai tersebut.
Untuk Tahun Taksiran 2025, antara pelepasan yang tersedia termasuk pelepasan individu dan tanggungan serta pelbagai kategori lain yang ditetapkan HASiL. Senarai dan had boleh berubah mengikut Tahun Taksiran.
11. Antara Pelepasan Cukai Yang Perlu Anda Semak
Jangan main agak-agak.
Setiap tahun, semak senarai rasmi pelepasan bagi Tahun Taksiran berkenaan.
Antara kategori yang lazim termasuk:
- individu dan saudara tanggungan;
- pasangan;
- anak;
- pendidikan;
- perubatan;
- gaya hidup;
- peralatan tertentu;
- caruman KWSP;
- insurans hayat/takaful;
- insurans perubatan;
- PRS;
- SSPN;
- PERKESO;
- aktiviti sukan;
- perbelanjaan berkaitan ibu bapa/datang dengan syarat tertentu;
- pelepasan berkaitan OKU;
- dan kategori lain yang diperuntukkan.
Jangan beli sesuatu semata-mata kerana orang kata “boleh claim cukai”.
Soalan yang betul ialah:
“Adakah perbelanjaan ini memenuhi syarat pelepasan bagi Tahun Taksiran tersebut?”
Baca juga Wakaf: Cara Luarbiasa Untuk Kurangkan Cukai Pendapatan (Bukan Pelepasan Cukai)
12. Pelepasan vs Rebat – Apa Bezanya?
Ini antara perkara yang paling ramai keliru.
Pelepasan
Pelepasan mengurangkan pendapatan yang digunakan untuk pengiraan cukai.
Contoh:
RM100,000 pendapatan
− RM20,000 pelepasan
= RM80,000 pendapatan bercukai
Rebat
Rebat pula mengurangkan jumlah cukai yang telah dikira, jika individu memenuhi syarat.
Contohnya, HASiL menyediakan rebat individu RM400 bagi individu yang memenuhi syarat pendapatan bercukai yang ditetapkan.
Mudah cerita:
Pelepasan → kurangkan pendapatan bercukai
Rebat → kurangkan cukai
Antara rebat yang boleh diberikan kepada individu yang memenuhi syarat ialah:
- Rebat individu RM400 bagi individu dengan pendapatan bercukai tidak melebihi RM35,000;
- Rebat suami/isteri RM400 jika memenuhi syarat yang ditetapkan;
- Rebat zakat atau fitrah, tertakluk kepada jumlah cukai yang dikenakan; dan
- Rebat levi pelepasan bagi perjalanan umrah atau perjalanan bagi tujuan keagamaan agama lain, tertakluk kepada syarat dan had yang ditetapkan.
13. PCB – Kenapa Majikan Potong Cukai Setiap Bulan?
PCB = Potongan Cukai Bulanan.
Majikan membuat potongan cukai daripada gaji pekerja dan membayarnya kepada HASiL mengikut peraturan PCB.
Tetapi PCB bukan semestinya sama dengan jumlah cukai akhir anda.
Sebab itu selepas tamat tahun:
Cukai sebenar
−
PCB yang telah dibayar
=
Baki cukai / bayaran balik
Jika PCB terlebih bayar, seseorang mungkin layak menerima bayaran balik.
Jika PCB tidak mencukupi, mungkin ada baki cukai yang perlu dibayar.
HASiL juga menyediakan kalkulator PCB untuk tujuan berkaitan pengiraan potongan cukai bulanan.
14. Kalau PCB Dah Dipotong, Masih Kena Buat e-Filing?
Ya, dalam keadaan anda mempunyai kewajipan untuk mengemukakan Borang Nyata.
PCB bukan bermaksud urusan cukai anda automatik selesai.
e-Filing digunakan untuk melaporkan pendapatan, pelepasan, rebat dan maklumat berkaitan supaya jumlah cukai sebenar boleh ditentukan.
Sebab itu jangan buat kesilapan:
“Majikan dah potong PCB, jadi aku tak perlu declare.”
Siapa yang boleh pilih PCB sebagai Cukai Muktamad?
HASiL juga menyediakan kemudahan PCB sebagai Cukai Muktamad. Bagi individu yang memenuhi syarat, PCB yang telah dipotong oleh majikan boleh dianggap sebagai cukai muktamad dan individu tersebut boleh memilih untuk tidak mengemukakan Borang Nyata. Kemudahan ini berkuat kuasa sejak Tahun Taksiran 2014.
Antara syarat yang ditetapkan ialah:
- mempunyai satu punca pendapatan penggajian sahaja;
- PCB telah dipotong mengikut kaedah yang ditetapkan;
- bekerja dengan majikan yang sama sepanjang tahun;
- cukai tidak ditanggung oleh majikan; dan
- suami atau isteri tidak membuat pilihan taksiran bersama
Jadi, patut pilih PCB sebagai Cukai Muktamad atau buat e-Filing?
PCB sebagai Cukai Muktamad sesuai jika:
- anda tidak mempunyai tuntutan tambahan yang mahu dibuat;
- anda selesa dengan PCB yang telah dipotong sebagai cukai muktamad.
e-Filing pula mungkin lebih sesuai jika:
- anda mahu menuntut pelepasan cukai;
- anda mahu menuntut rebat yang layak;
- anda menjangka ada lebihan PCB;
- anda mahu mendapatkan bayaran balik;
15. Apa Itu CP500?
CP500 ialah bayaran ansuran cukai yang berkaitan dengan individu tertentu yang mempunyai pendapatan selain penggajian, tertakluk kepada keadaan dan penetapan HASiL.
Contohnya seseorang mempunyai:
Gaji + pendapatan perniagaan
Majikan mungkin sudah membuat PCB atas gaji.
Tetapi pendapatan perniagaan mempunyai mekanisme bayaran cukai tersendiri.
Sebab itu seseorang boleh tertanya-tanya:
“Kenapa aku tiba-tiba dapat CP500 sedangkan aku dah bayar PCB?”
Jawapannya ialah PCB dan CP500 mempunyai fungsi yang berbeza.
Jangan abaikan notis CP500. Semak jumlah, jadual bayaran dan pilihan yang tersedia jika anggaran cukai tidak lagi menggambarkan keadaan sebenar anda.
Baca juga Ada Gaji Tetap Tapi Buat Side Income? Jangan Terkejut Jika Terima Notis CP500 Dari LHDN
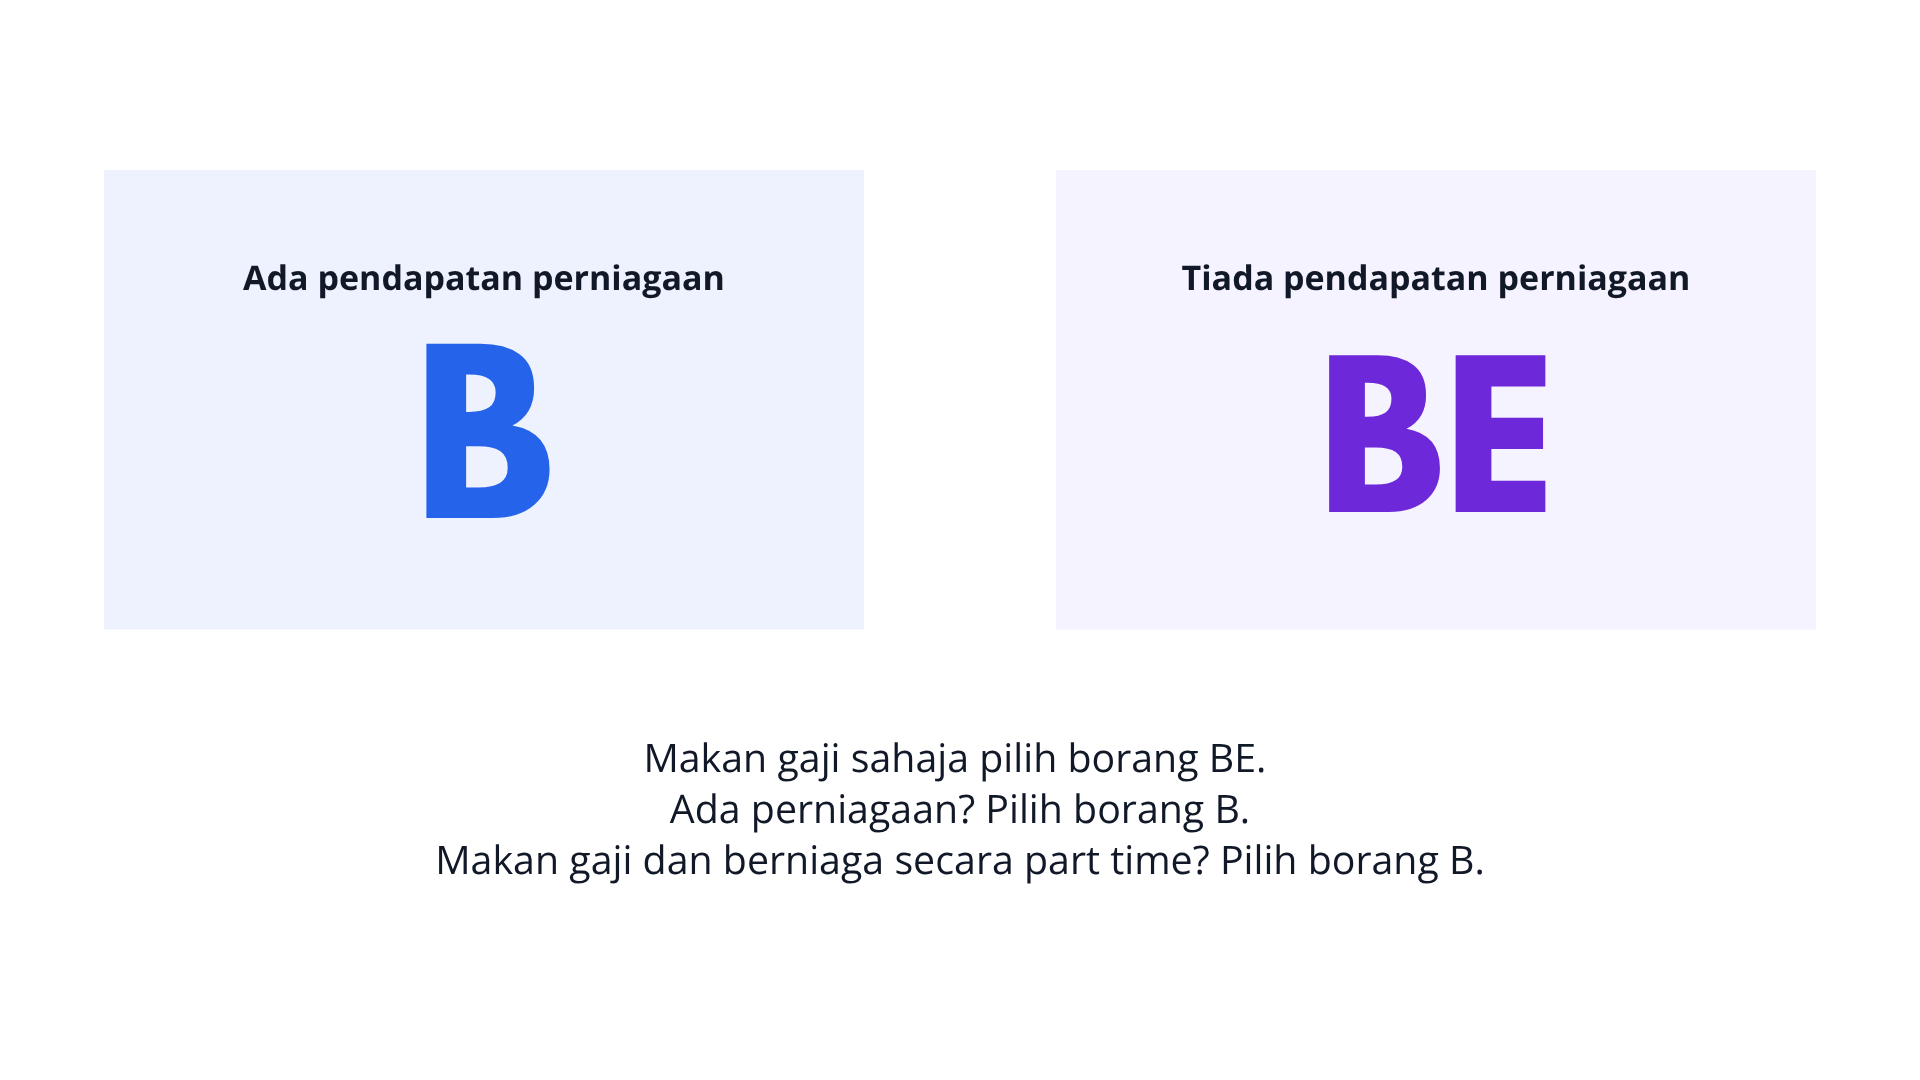
16. Borang BE, B dan M – Yang Mana Satu?
Ini versi paling mudah:
| Borang | Secara umum |
|---|---|
| BE | Individu pemastautin tanpa pendapatan perniagaan |
| B | Individu pemastautin yang mempunyai pendapatan perniagaan |
| M | Individu bukan pemastautin |
HASiL menetapkan borang dan kategori pemfailan mengikut jenis pendapatan dan status pembayar cukai.
| Situasi | Borang |
|---|---|
| Kerja makan gaji sahaja, tiada pendapatan perniagaan | BE |
| Kerja makan gaji + pendapatan sewa | BE |
| Kerja makan gaji + dividen / faedah / pendapatan pelaburan tertentu | BE |
| Kerja makan gaji + freelance yang merupakan pendapatan perniagaan | B |
| Kerja makan gaji + jualan di Shopee, TikTok Shop, eBay atau platform lain sebagai perniagaan | B |
| Menjalankan perniagaan sendiri / enterprise / sole proprietorship | B |
| Mempunyai pendapatan perniagaan walaupun pada masa sama makan gaji | B |
| Hanya mempunyai pendapatan penggajian tetapi bekerja dengan dua majikan dalam tahun yang sama | BE (jika tiada pendapatan perniagaan) |
Contoh
Ali
Gaji sahaja → Biasanya BE
Abu
Gaji + perniagaan online → Biasanya B
Chan
Bukan pemastautin (selalu keluar masuk Singapura) dan mempunyai pendapatan yang perlu dilaporkan → M, tertakluk kepada keadaan.
17. Bila Tarikh Akhir e-Filing?
Untuk Tahun Taksiran 2025 yang difailkan pada 2026, jadual HASiL menetapkan:
Borang BE
Tarikh akhir biasa:
30 April 2026
Tambahan masa untuk e-Filing:
15 Mei 2026
Borang B
Tarikh akhir biasa:
30 Jun 2026
Tambahan masa untuk e-Filing:
15 Julai 2026.
Tarikh ini perlu disemak semula bagi setiap Tahun Taksiran kerana jadual boleh berubah.
18. Apa Berlaku Kalau Lambat Hantar?
Jangan anggap:
“Lambat sikit tak apa.”
Kegagalan atau kelewatan mengemukakan Borang Nyata boleh menyebabkan penalti mengikut peruntukan undang-undang cukai.
HASiL mempunyai peruntukan khusus berkaitan kesalahan, denda dan penalti.
Lebih baik:
fail tepat pada masa → simpan rekod → selesai.
19. Cukai Dividen 2% – Apa Yang Berubah?
Ini antara perubahan penting yang pelabur individu perlu faham.
Mulai Tahun Taksiran 2025, individu yang menerima pendapatan dividen melebihi RM100,000 setahun tertakluk kepada cukai dividen pada kadar 2% atas bahagian pendapatan dividen yang berkaitan, tertakluk kepada peraturan yang ditetapkan.
Contoh mudah:
Dividen setahun:
RM150,000
Ambang:
RM100,000
Lebihan:
RM50,000
2% × RM50,000 = RM1,000
Jadi bukan:
RM150,000 × 2% = RM3,000.
Yang dikenakan ialah bahagian yang melebihi ambang, mengikut mekanisme cukai yang ditetapkan.
20. Kalau Dividen RM80,000?
Secara asas, jika jumlah pendapatan dividen berada di bawah ambang RM100,000 tersebut, cukai dividen 2% itu tidak dicetuskan.
Contoh:
Dividen = RM80,000
→ Tidak melebihi RM100,000.
Namun, jangan terus membuat kesimpulan bahawa semua jenis penerimaan pelaburan mempunyai layanan cukai yang sama.
Jenis pendapatan tetap penting.
21. Kalau Ada Saham Bursa Malaysia?
Ramai pelabur saham bertanya:
“Kalau aku jual saham dan untung RM50,000, kena cukai?”
Jawapannya tidak boleh ditentukan hanya dengan melihat angka keuntungan.
Perlu dilihat sifat aktiviti tersebut.
Pelaburan modal biasa dan aktiviti yang mempunyai ciri perdagangan/perniagaan boleh menerima layanan cukai yang berbeza.
Jadi jangan guna formula:
“Untung saham = automatik bebas cukai.”
Dan jangan juga guna:
“Untung saham = automatik kena cukai.”
Fakta dan sifat aktiviti itu penting.
Antara perkara yang boleh dilihat untuk menentukan sifat sesuatu aktiviti termasuk kekerapan dan corak transaksi, tempoh pegangan, tujuan pembelian, cara transaksi dijalankan serta keadaan keseluruhan aktiviti tersebut.
Contohnya:
Situasi A – Pelaburan
Ali membeli saham ABC sebanyak RM100,000.
Dia memegang saham tersebut selama beberapa tahun kerana percaya kepada prospek syarikat. Kemudian dia menjualnya pada harga RM150,000.
Keuntungan:
RM50,000
Ini mempunyai ciri pelaburan modal yang lebih jelas.
Situasi B – Aktiviti perdagangan
Berbeza pula jika Abu membeli dan menjual saham secara kerap dan berulang-ulang, dengan banyak transaksi dalam tempoh yang singkat, dan aktiviti tersebut dijalankan dengan tujuan menjana keuntungan daripada turun naik harga.
Contohnya:
Beli saham pagi → jual petang
Beli semula minggu depan → jual beberapa hari kemudian
Ulang transaksi berkali-kali sepanjang tahun
22. Bagaimana Pula Kripto?
Sama macam saham, keuntungan daripada kripto tidak semestinya automatik bebas cukai.
Layanan cukai bergantung kepada sifat dan cara aktiviti tersebut dijalankan.
Contohnya, aktiviti beli dan simpan kripto sebagai pelaburan jangka panjang berbeza sifatnya dengan aktiviti jual beli kripto secara kerap dan sistematik untuk menjana keuntungan.
23. REIT Pula?
REIT juga mempunyai mekanisme percukaian tersendiri.
Pelabur perlu melihat:
- jenis REIT;
- jenis agihan;
- status pelabur;
- sumber pendapatan;
- serta peraturan cukai yang berkuat kuasa bagi Tahun Taksiran tersebut.
Jangan campurkan terus:
dividen syarikat
dengan
agihan REIT
kerana layanan cukainya tidak semestinya sama.
Bagi pelabur individu pemastautin Malaysia, antara perkara penting yang perlu difahami ialah WHT (withholding tax) ke atas agihan REIT.
Dan di sinilah berlaku perubahan penting mulai Tahun Taksiran 2026.
Sebelum ini, agihan pendapatan REIT kepada individu pemastautin Malaysia tertakluk kepada WHT 10%.
Namun, mulai Tahun Taksiran 2026, kadar WHT khas 10% tersebut telah dimansuhkan.
Ini bermaksud individu pemastautin Malaysia tidak lagi menerima agihan REIT dengan potongan WHT 10% secara automatik seperti sebelum ini. Layanan cukai perlu dilihat berdasarkan peruntukan cukai yang berkuat kuasa bagi Tahun Taksiran berkenaan.
Ringkasnya:
Terima agihan REIT → laporkan di bahagian pendapatan dividen dalam e-Filing,
24. Pendapatan Freelance Kena Declare?
Kalau seseorang mempunyai pekerjaan tetap:
Gaji RM5,000 sebulan
dan pada masa sama memperoleh:
Freelance RM2,000 sebulan
Jangan hanya laporkan RM60,000 gaji dan lupakan RM24,000 freelance.
Pendapatan sampingan yang mempunyai ciri perniagaan atau pendapatan yang tertakluk kepada cukai perlu diberi perhatian.
Contoh side income:
- design;
- editing video;
- konsultansi;
- tutor;
- fotografi;
- content creation;
- affiliate;
- jualan online.
25. Content Creator, Influencer & Affiliate
Dunia pekerjaan sudah berubah.
Hari ini seseorang mungkin mempunyai:
Gaji RM4,000
TikTok RM3,000
Affiliate RM1,000
Freelance RM1,500
Maka jangan hanya fikir tentang slip gaji. Pendapatan daripada aktiviti digital juga perlu dinilai berdasarkan sifat dan sumbernya.
Sebab itu seseorang yang mempunyai beberapa sumber pendapatan perlu mempunyai rekod yang lebih teratur.
26. Peniaga – Cukai Bukan Atas Jualan Semata-Mata
Ini salah faham yang biasa berlaku.
Contoh:
Jualan setahun:
RM300,000
Tidak semestinya:
RM300,000 × kadar cukai
Pengiraan perniagaan melibatkan hasil dan perbelanjaan yang dibenarkan mengikut peraturan cukai.
Secara ringkas:
Hasil perniagaan − Perbelanjaan yang dibenarkan = Pendapatan perniagaan untuk tujuan cukai
Tetapi hati-hati.
Tidak semua perbelanjaan automatik boleh ditolak.
Contoh perbelanjaan yang biasanya tidak boleh ditolak sebagai perbelanjaan perniagaan:
- ❌ Belanja peribadi seperti makan bersama keluarga
- ❌ Bayaran ansuran pokok pinjaman
- ❌ Denda atau penalti kerana melanggar undang-undang
- ❌ Belanja membeli aset modal secara terus. Biasanya tertakluk kepada layanan seperti elaun modal, bukan potongan perbelanjaan biasa
- ❌ Perbelanjaan yang tidak mempunyai kaitan dengan menghasilkan pendapatan perniagaan
Contoh:
Ali menjalankan perniagaan percetakan.
Dia membeli sebuah mesin pencetak industri bernilai RM50,000 untuk digunakan dalam perniagaan.
Ali tak boleh terus tolak RM50,000 daripada pendapatan perniagaan sebagai “belanja biasa”.
Sebaliknya, aset seperti mesin tersebut mungkin layak mendapat elaun modal (capital allowance) mengikut kadar dan syarat yang ditetapkan.
Enterprise : Duit Perniagaan Itu Milik Siapa?
Ramai yang keliru apabila mula berniaga menggunakan pendaftaran enterprise dengan SSM.
Secara mudah, enterprise bukan entiti undang-undang yang berasingan daripada pemiliknya seperti syarikat Sdn. Bhd. Bagi perniagaan milikan tunggal, perniagaan itu dimiliki oleh individu tersebut.
Contohnya, Ahmad mendaftarkan perniagaan:
Ahmad Trading Enterprise
Ahmad menjana keuntungan perniagaan sebanyak RM100,000.
Keuntungan tersebut bukan keuntungan sebuah syarikat yang berasingan daripada Ahmad. Ia merupakan pendapatan perniagaan Ahmad dan perlu dilaporkan dalam cukai pendapatan individunya.
Sebab itu, secara asasnya:
Enterprise milikan tunggal → pendapatan pemilik → cukai pendapatan individu
27. “Aku Belanja RM10,000, Boleh Claim RM10,000?”
Tak. “Claim” bukan bermaksud LHDN akan pulangkan semula RM10,000 kepada anda.
Contohnya, anda menjalankan perniagaan dan membeli komputer bernilai:
RM10,000
Kalau perbelanjaan tersebut memenuhi syarat untuk mendapat layanan cukai, ia tidak bermaksud anda akan dapat RM10,000 kembali.
Sebaliknya, perbelanjaan yang dibenarkan boleh mengurangkan jumlah pendapatan perniagaan yang dikenakan cukai, tertakluk kepada peraturan cukai.
Contoh mudah
Katakan keuntungan perniagaan anda sebelum mengambil kira perbelanjaan tersebut ialah:
RM100,000
Jika RM10,000 itu merupakan perbelanjaan yang dibenarkan untuk tujuan cukai, secara mudah:
RM100,000 − RM10,000 = RM90,000
Maka jumlah yang menjadi asas pengiraan cukai boleh berkurang.
Tetapi anda bukan dapat RM10,000 daripada LHDN.
Jumlah cukai yang dapat dijimatkan bergantung kepada kadar cukai anda.
Contohnya, jika secara ilustrasi perbelanjaan RM10,000 itu mengurangkan pendapatan yang dikenakan pada kadar marginal 19%:
RM10,000 × 19% = RM1,900
Jadi kesannya mungkin sekitar RM1,900 pengurangan cukai, bukannya RM10,000 wang tunai masuk ke akaun.
Sebaliknya, jika sesuatu perbelanjaan benar-benar berkaitan dengan perniagaan dan memenuhi syarat yang ditetapkan, layanan cukai perlu ditentukan berdasarkan jenis perbelanjaan tersebut.
Ada juga perbelanjaan yang mempunyai kaedah tuntutan khas, contohnya aset perniagaan yang mungkin tertakluk kepada elaun modal, bukannya ditolak terus sebagai perbelanjaan biasa.
28. Berapa Lama Perlu Simpan Resit?
Jangan buang semua dokumen selepas submit e-Filing.
HASiL menyatakan rekod dan dokumen tertentu perlu disimpan selama 7 tahun bagi tujuan semakan.
Antara dokumen yang wajar disusun:
- EA Form;
- penyata gaji;
- penyata PCB;
- resit pelepasan;
- penyata KWSP;
- penyata insurans/takaful;
- penyata PRS;
- dokumen pendidikan;
- dokumen perubatan;
- penyata bank;
- penyata broker;
- baucar dividen;
- invois;
- resit perniagaan;
- rekod jualan;
- rekod perbelanjaan.
Kalau boleh, jangan tunggu bulan April baru nak cari semuanya.
29. Duit Masuk Akaun RM100,000, Automatik Kena Cukai?
Tidak semestinya.
Duit masuk ke akaun bank boleh datang daripada pelbagai sumber.
Contohnya:
- pindahan antara akaun sendiri;
- pinjaman;
- hadiah;
- pemulangan wang;
- modal;
- hasil jualan;
- pendapatan;
- atau transaksi lain.
Tengok juga:
Dari mana duit itu datang?
Kenapa duit itu diterima?
Apa sifat transaksi tersebut?
Adakah ia merupakan pendapatan yang tertakluk kepada cukai?
Bukan semata-mata:
“Berapa banyak duit masuk bank?”
Tetapi kalau wang tersebut sebenarnya merupakan pendapatan yang tertakluk kepada cukai, jangan pula gunakan alasan:
“LHDN tak boleh cukai sebab aku terima masuk bank.”
30. Beli Kereta RM200,000 Dengan Gaji RM5,000 – LHDN Akan Tanya?
Ini bergantung kepada keadaan dan fakta kes.
Tetapi satu perkara yang jelas:
Rekod kewangan perlu masuk akal dan boleh disokong.
Kalau seseorang mempunyai pendapatan yang dilaporkan RM50,000 setahun tetapi dalam masa sama mempunyai transaksi dan pembelian aset yang sangat besar, soalan tentang sumber dana mungkin timbul.
Sebab itu jangan fikir cukai hanya tentang:
“Berapa gaji aku?”
Fahami juga:
pendapatan + transaksi + aset + rekod.
Baca juga Kantoi Beli Kereta dan Aset Tetapi Tidak Lapor Pendapatan Yang Betul
31. Apa Itu e-Filing?
e-Filing ialah kaedah elektronik untuk mengemukakan Borang Nyata Cukai Pendapatan.
Secara asas, anda perlu:
- Log masuk ke sistem berkaitan HASiL;
- pilih borang yang betul;
- isi maklumat pendapatan;
- masukkan pelepasan yang layak;
- masukkan rebat jika layak;
- semak pengiraan;
- buat pengakuan;
- hantar borang.
Jangan tekan “Submit” sebelum semak.
Kesilapan kecil seperti angka atau kategori pendapatan boleh menyebabkan masalah kemudian.
32. e-Filing Bukan Masa Untuk “Cari-Cari Resit”
Sebenarnya tax planning patut dibuat sepanjang tahun.
Contohnya, sepanjang tahun:
📁 Simpan resit
📁 Simpan penyata
📁 Simpan dokumen pelaburan
📁 Simpan rekod perniagaan
📁 Simpan dokumen pelepasan
Kemudian apabila tiba musim e-Filing:
tinggal semak → masukkan → submit.
Jauh lebih senang.
33. Tax Planning – Boleh Ke Kurangkan Cukai?
Boleh.
Tetapi mesti melalui cara yang sah.
Antaranya:
1. Gunakan pelepasan yang memang layak
Jangan tinggalkan pelepasan yang anda memang berhak tuntut.
2. Gunakan rebat yang layak
Jangan keliru antara rebat dan pelepasan.
3. Fahami struktur perniagaan
Bagi individu yang menjalankan perniagaan, struktur dan rekod perniagaan boleh memberi implikasi cukai.
4. Simpan rekod dengan baik
Rekod yang lengkap memudahkan tuntutan dan pembuktian.
5. Fahami insentif cukai
Sesetengah perbelanjaan atau aktiviti mempunyai insentif tertentu mengikut syarat.
6. Buat perancangan awal
Jangan tunggu selepas 31 Disember baru nak fikir tentang cukai.
34. Tax Planning vs Tax Evasion
Ini beza yang sangat penting.
Tax planning
Merancang kewangan menggunakan peruntukan undang-undang yang dibenarkan.
Contohnya:
- tuntut pelepasan yang layak;
- gunakan rebat;
- gunakan insentif;
- susun rekod dengan baik;
- faham implikasi cukai sebelum membuat keputusan.
Tax evasion
Menyembunyikan atau memalsukan maklumat untuk mengelakkan cukai.
Contohnya:
❌ tidak melaporkan pendapatan;
❌ memalsukan perbelanjaan;
❌ menyembunyikan hasil jualan;
❌ memberikan maklumat palsu.
Yang pertama ialah perancangan.
Yang kedua adalah jenayah.
35. “Aku Tak Nak Bayar Cukai Sebab Duit Itu Aku Punya.”
Memang duit itu milik kita.
Tetapi cukai pendapatan ialah sebahagian daripada tanggungjawab di bawah sistem percukaian.
Persoalan yang lebih bijak bukan:
“Macam mana aku nak lari daripada cukai?”
Tetapi:
“Macam mana aku boleh mengurus cukai aku dengan betul dan secara sah?”
Itulah mindset yang lebih matang.
Baca lagi Penat Cari Duit, Akhirnya “Hangus” Untuk Bayar Cukai?
36. Cukai Bukan Bermaksud Anda Miskin
Ada satu lagi salah faham.
Bila seseorang kena bayar cukai:
“Alamak, banyak sangat cukai. Rugi lah!”
Sebenarnya, cukai biasanya meningkat apabila pendapatan atau pendapatan bercukai anda meningkat.
Maksudnya:
Kalau cukai anda meningkat kerana pendapatan anda meningkat, sekurang-kurangnya ada satu berita baik.
Pendapatan anda juga meningkat.
Sebab itu jangan kejar:
“Macam mana nak bayar cukai RM0?”
Lebih baik kejar:
“Macam mana nak bina kekayaan yang lebih besar sambil mengurus cukai dengan betul?”
37. Checklist Sebelum Submit e-Filing
Sebelum tekan Hantar, semak:
Pendapatan
- Gaji
- Bonus
- Komisen
- Perniagaan
- Freelance
- Sewa
- Dividen
- Pendapatan lain
Pelepasan
- Individu
- Pasangan
- Anak
- KWSP
- Insurans/Takaful
- Pendidikan
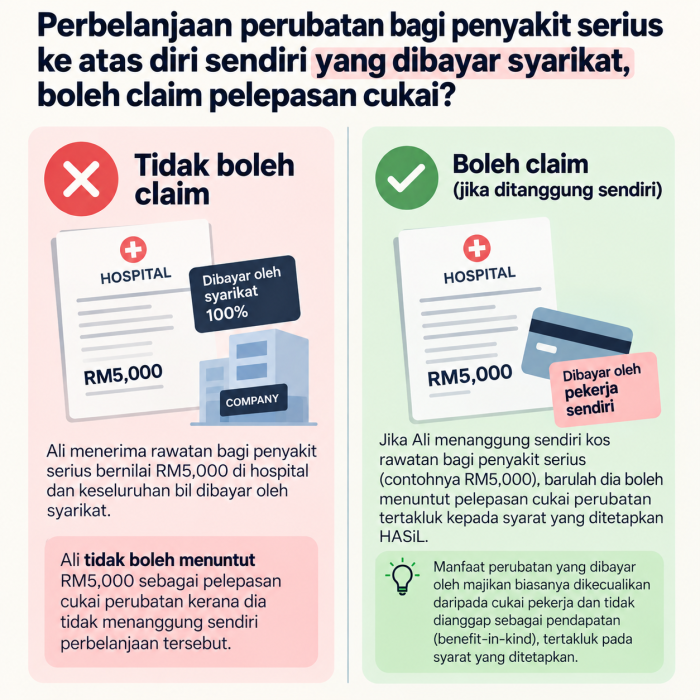
- Perubatan
- Gaya hidup
- PRS
- SSPN
- PERKESO
- Pelepasan lain yang layak
Dokumen
- EA Form
- Penyata PCB
- Resit
- Penyata KWSP
- Penyata insurans/takaful
- Penyata broker
- Baucar dividen
- Rekod perniagaan
- Dokumen sokongan lain
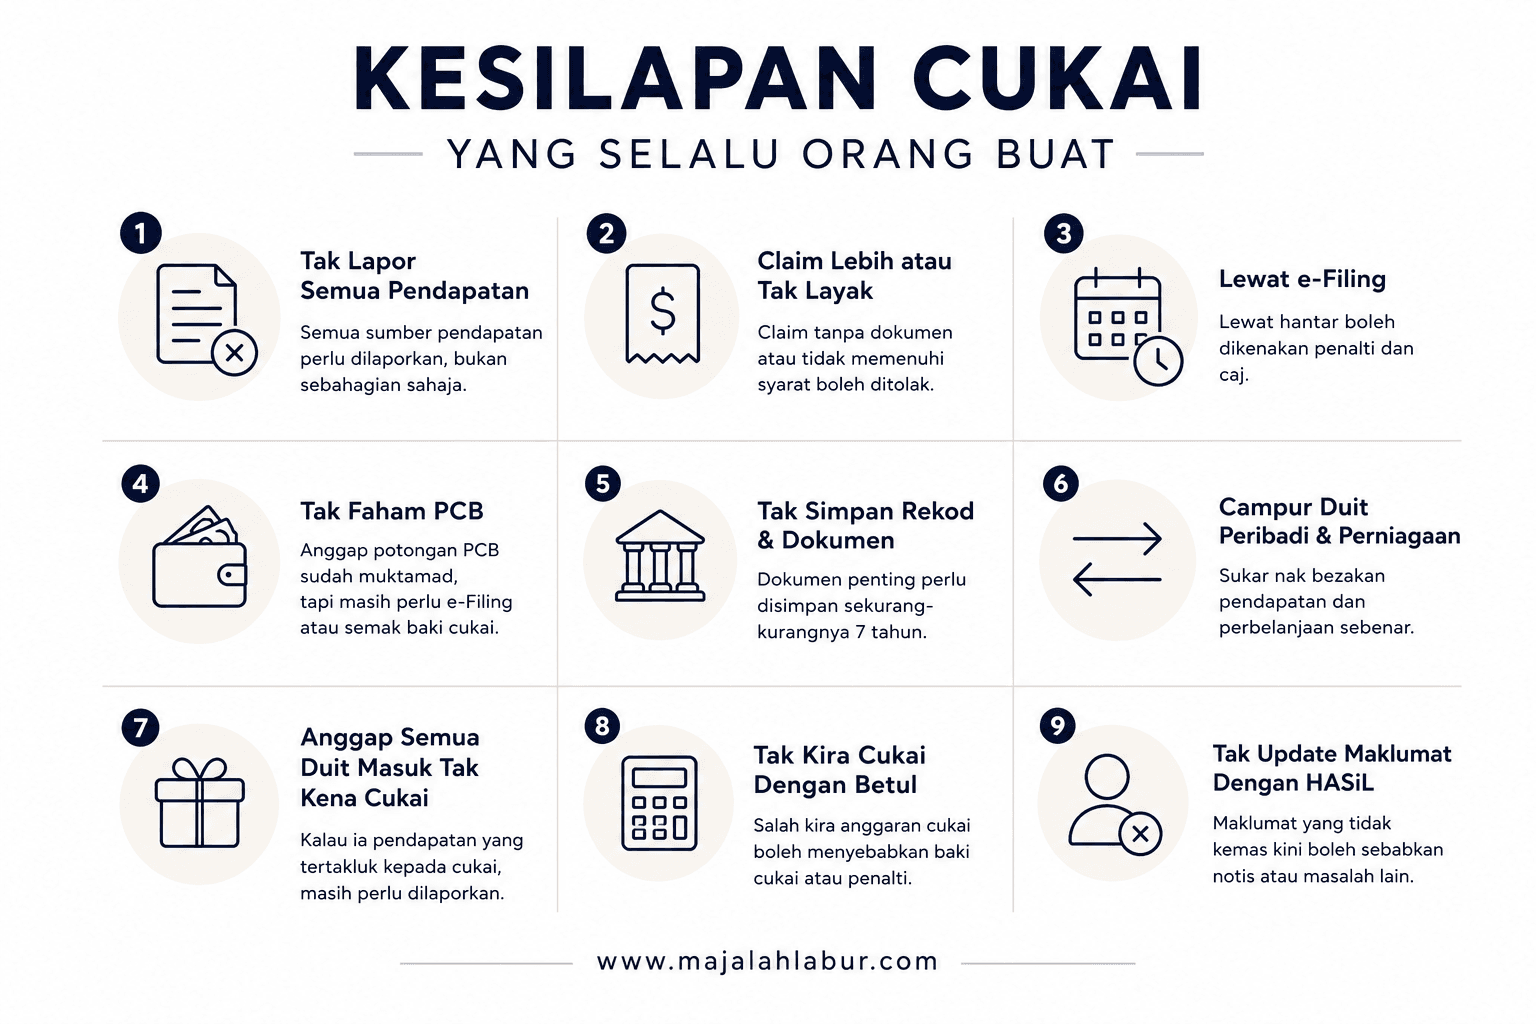
38. Kesilapan Cukai Yang Selalu Orang Buat
❌ 1. Ingat PCB = cukai selesai
Tidak semestinya.
❌ 2. Lupa pasal side income
Gaji sahaja bukan semestinya satu-satunya pendapatan.
❌ 3. Campur semua duit masuk bank sebagai pendapatan
Tidak semestinya.
❌ 4. Claim semua benda sebagai pelepasan
Tidak boleh.
❌ 5. Buang resit selepas e-Filing
Rekod perlu disimpan mengikut tempoh yang ditetapkan.
❌ 6. Ingat kadar 30% dikenakan kepada semua pendapatan
Salah.
Malaysia menggunakan sistem progresif bagi individu pemastautin.
❌ 7. Anggap semua dividen bebas cukai selama-lamanya
Mulai TT2025, cukai dividen 2% telah diperkenalkan bagi pendapatan dividen individu yang melebihi RM100,000 setahun, tertakluk kepada peraturan yang ditetapkan.
❌ 8. Tunggu April baru nak fikir pasal cukai
Itu sebenarnya sudah terlambat untuk tax planning.
39. Soalan Lazim Cukai Individu Malaysia
Kalau gaji saya RM3,000 sebulan, kena cukai?
Tidak boleh ditentukan hanya berdasarkan gaji bulanan. Pengiraan bergantung kepada pendapatan tahunan, caruman, pelepasan, rebat dan keadaan individu.
Kalau majikan sudah potong PCB?
Masih perlu memenuhi kewajipan pemfailan jika anda diwajibkan mengemukakan Borang Nyata.
Saya ada side income. Perlu declare?
Jika ia merupakan pendapatan yang tertakluk kepada cukai, ya.
Dividen RM80,000 kena cukai 2%?
Ambang RM100,000 bagi cukai dividen 2% tidak dicapai dengan RM80,000 dividen, tertakluk kepada keadaan dan peraturan yang terpakai.
Dividen RM150,000?
Bahagian yang melebihi ambang RM100,000 tertakluk kepada mekanisme cukai dividen 2%, tertakluk kepada peraturan yang ditetapkan.
Untung saham kena cukai?
Tidak boleh dijawab hanya dengan melihat “untung”. Sifat aktiviti pelaburan atau perdagangan perlu dinilai.
Duit hadiah daripada ibu bapa kena cukai?
Jangan terus anggap semua wang yang diterima ialah pendapatan bercukai. Sifat dan sumber penerimaan perlu dilihat.
Duit pindah dari akaun sendiri ke akaun sendiri?
Pindahan antara akaun sendiri bukan automatik menjadi pendapatan bercukai.
Kalau saya tak bekerja?
Kewajipan pemfailan bergantung kepada keadaan dan sumber pendapatan anda.
Kalau saya berniaga kecil-kecilan?
Jangan anggap “kecil-kecilan” bermaksud automatik tidak perlu lapor. Tentukan sifat dan jumlah pendapatan serta kewajipan pemfailan anda.
Apa beza borang BE dan B?
BE secara umum untuk individu pemastautin tanpa pendapatan perniagaan, manakala B untuk individu pemastautin yang mempunyai pendapatan perniagaan.
Apa itu CP500?
Ia merupakan mekanisme bayaran ansuran cukai bagi individu tertentu yang mempunyai pendapatan selain penggajian, tertakluk kepada keadaan.
Perlu simpan resit?
Ya. Simpan dokumen dan rekod yang berkaitan mengikut tempoh yang ditetapkan.
Boleh claim semua resit?
Tidak. Hanya perbelanjaan atau kategori yang memenuhi syarat pelepasan/peruntukan yang berkaitan.
Perlu bayar cukai walaupun rugi perniagaan?
Ia bergantung kepada keseluruhan kedudukan cukai dan jenis pendapatan anda. Kerugian perniagaan juga mempunyai peraturan khusus dari segi layanan cukai.
Kalau bekerja di luar negara?
Status pemastautin dan sumber pendapatan perlu dinilai berdasarkan fakta serta peruntukan cukai yang berkaitan.
Kalau menerima pendapatan luar negara?
Jangan terus anggap ia automatik bercukai atau automatik bebas cukai. Lihat sumber pendapatan, sifat penerimaan, status pemastautin dan pengecualian/peruntukan yang berkuat kuasa.
40. Jadi, Nak Kaya Tanpa Cukai Atau Nak Kaya Dengan Cukai?
Kalau ditanya:
“Nak kaya tanpa cukai atau nak kaya dengan cukai?”
Jawapan saya:
Nak kaya dengan cukai yang diurus dengan betul.
Sebab matlamat kita bukan untuk membayar cukai sebanyak mungkin.
Dan bukan juga untuk membayar cukai sesikit mungkin dengan apa cara sekalipun.
Matlamatnya ialah:
Bayar jumlah cukai yang memang perlu dibayar berdasarkan undang-undang, gunakan pelepasan dan insentif yang memang layak, simpan rekod yang lengkap dan buat perancangan cukai lebih awal.
Bila pendapatan meningkat, cukai mungkin meningkat.
Tetapi itu bukan sesuatu yang perlu ditakuti.
Kalau pendapatan naik daripada RM50,000 kepada RM100,000, dan cukai pun naik, jangan hanya fikir:
“Cukai aku naik.”
Fikir juga:
“Pendapatan aku dah naik RM50,000.”
Itu jauh lebih penting.
Cukai bukan penghalang untuk menjadi kaya.
Cukai ialah salah satu perkara yang perlu difahami apabila kita semakin kaya.
Dan semakin banyak sumber pendapatan kita, semakin penting untuk kita faham bagaimana sistem cukai berfungsi.
📌 Ringkasan Paling Mudah
Kalau anda baru nak mula faham cukai, ingat 10 perkara ini:
1. Kenali TIN anda.
2. Faham status pemastautin cukai.
3. Kenal pasti semua sumber pendapatan.
4. Faham beza pendapatan kasar dengan pendapatan bercukai.
5. Semak pelepasan cukai yang layak.
6. Faham beza pelepasan dengan rebat.
7. Jangan anggap PCB sebagai cukai muktamad.
8. Hantar e-Filing mengikut tarikh yang ditetapkan.
9. Simpan dokumen dan rekod.
10. Buat tax planning secara sah — bukan tax evasion.
Sumber rasmi
Untuk maklumat terkini, pembayar cukai patut merujuk portal rasmi HASiL kerana kadar, pelepasan, borang, tarikh pemfailan dan peraturan cukai boleh berubah mengikut Tahun Taksiran.