Panduan Taraf Pemastautin Cukai (Tax Residency) Untuk Rakyat Malaysia Bekerja di Luar Negara

Malaysia amalkan sistem cukai berasaskan wilayah (territorial basis). Maksudnya, hanya pendapatan yang berpunca dari Malaysia yang dikenakan cukai.

  • Kalau gaji dibayar oleh majikan luar negara dan kerja dilakukan sepenuhnya di Malaysia dikenakan cukai Malaysia jika bertaraf mastautin.
  • Kalau gaji dibayar oleh majikan luar negara dan kerja dilakukan sepenuhnya di luar Malaysia tidak dikenakan cukai Malaysia.
  • Tapi kalau kerja luar negara dibayar oleh syarikat Malaysia, atau gaji dimasukkan ke akaun Malaysia ia boleh dianggap pendapatan berpunca dari Malaysia → kena cukai.

Contohnya Faiz kerja dengan syarikat Malaysia, tapi dihantar ke luar negara selama 6 bulan untuk selesaikan projek. Faiz perlu lapor pendapatan di Malaysia sebab gaji masih berpunca dari Malaysia. Walaupun kerja di luar negara, status pemastautin dan sumber pendapatan masih memainkan peranan penting.

Dalam konteks percukaian, taraf pemastautin tak ada kena-mengena dengan pasport atau visa.

Apa yang LHDN nak tahu adalah berapa hari kaki anda jejak tanah Malaysia dalam setahun.

Ya, walaupun anda bekerja di Dubai, tapi kalau kerap balik makan nasi lemak dekat KLIA boleh jadi masih “pemastautin cukai” Malaysia.

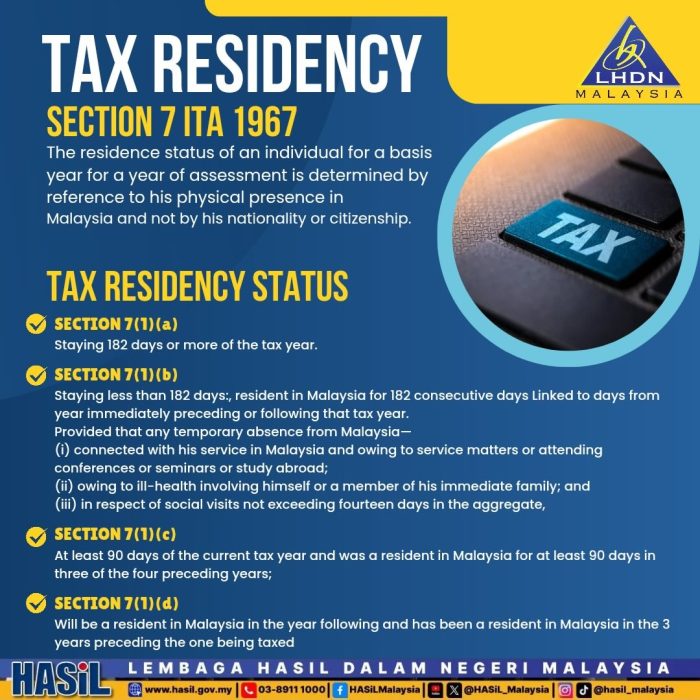
Menurut Seksyen 7 Akta Cukai Pendapatan 1967 (ITA 1967), taraf pemastautin cukai seseorang ditentukan oleh kehadiran fizikal di Malaysia, bukan kewarganegaraan. Maksudnya walaupun anda warganegara Malaysia, status pemastautin cukai ditentukan oleh jumlah hari kehadiran fizikal di Malaysia dalam tahun taksiran.

Kenapa taraf mastautin ini penting?

  • Pemastautin cukai: Dikenakan cukai atas pendapatan dari Malaysia mengikut kadar berperingkat dan layak menuntut pelbagai pelepasan (diri, pasangan, anak, KWSP, zakat, insurans, dll).
  • Bukan pemastautin: Kebiasaannya kadar tetap 30% atas pendapatan bercukai dari Malaysia, tanpa boleh menuntut sebarang pelepasan individu.

Jika anda bekerja di luar negara tetapi masih kerap pulang, anda mungkin masih pemastautin cukai Malaysia bergantung pada syarat di bawah.

Petua kira hari: Hari tiba dan hari berlepas dikira sebagai hari berada di Malaysia.

1) Seksyen 7(1)(a): ≥ 182 hari dalam tahun taksiran

Kriteria: Berada di Malaysia sekurang-kurangnya 182 hari dalam tahun cukai.

Contoh:
Ali bertugas dari Jan–Jul di KL (210 hari), kemudian pindah ke Doha Ogos.
👉 Ali ialah pemastautin cukai bagi tahun tersebut.

Contoh tidak layak:
Nadia mula bekerja di Malaysia pada 1 Oktober 2025 dan berada di sini hingga 31 Mac 2026, jumlah keseluruhan 180 hari. Walaupun jumlah keseluruhan lebih kurang 6 bulan, ia terbahagi antara dua tahun taksiran (2025 dan 2026).
👉 Jadi, Nadia tidak layak dikira pemastautin cukai di bawah Seksyen 7(1)(a) untuk mana-mana tahun, sebab tiada satu pun tahun taksiran yang mencukupi 182 hari penuh.

2) Seksyen 7(1)(b): Kurang 182 hari tapi “bersambung”

Kriteria: Berada di Malaysia < 182 hari dalam tahun semasa, namun tempoh itu bersambung dengan tahun sebelum atau selepas yang mempunyai ≥ 182 hari.

Bentuk keuzuran/ketiadaan sementara yang masih dibenarkan (dikira bersambung):

  • Urusan kerja rasmi/penempatan luar negara/seminar/latihan,
  • Rawatan diri/ahli keluarga terdekat,
  • Urusan sosial sehingga 14 hari keseluruhan.

Contoh ringkas:
Siti berada di Malaysia Jul–Dis 2023 (185 hari). Tahun 2024 dia kerja di Qatar tetapi balik 100 hari.
👉 100 hari (2024) bersambung dengan 185 hari (2023) → Siti pemastautin cukai 2024 di bawah 7(1)(b).

3) Seksyen 7(1)(c): ≥ 90 hari tahun semasa + pemastautin 3 daripada 4 tahun terdahulu

Kriteria:

  • Tahun semasa: berada di Malaysia sekurang-kurangnya 90 hari, dan
  • Pernah menjadi pemastautin dalam sekurang-kurangnya 3 daripada 4 tahun taksiran sebelumnya.

Contoh ringkas:
Faiz bekerja di Singapura. Tahun 2025 dia berada di Malaysia 110 hari. Dia pemastautin pada 2021, 2022, 2023.
👉 Faiz ialah pemastautin cukai 2025.

4) Seksyen 7(1)(d): Akan jadi pemastautin tahun berikutnya + pemastautin 3 tahun terdahulu

Kriteria:

  • Akan menjadi pemastautin pada tahun berikutnya, dan
  • Telah menjadi pemastautin dalam sekurang-kurangnya 3 daripada 4 tahun terdahulu.

Contoh ringkas:
Zarina berada di Malaysia hanya 60 hari pada 2024 (kerja Dubai), tetapi pada 2025 dia kembali dan berada ≥ 182 hari; dia juga pemastautin pada 2021–2023.
👉 Untuk tahun 2024, Zarina tetap pemastautin cukai melalui 7(1)(d).

Perhatian kepada yang bekerja di luar negara

  • Simpan bukti perjalanan (cop imigresen/rekod pas masuk-keluar, tiket, pas kerja) untuk menyokong kiraan hari.
  • Tempoh “offshore/rotational” (contoh 28/28) sering jatuh di 7(1)(b) atau 7(1)(c) — periksa jumlah hari terkumpul.
  • Status cukai ≠ status imigresen. “Pemastautin cukai” hanyalah klasifikasi cukai berdasarkan hari berada di Malaysia.

Perbandingan Ringkas Kiraan Cukai

Jika seseorang berstatus pemastautin dan memperoleh pendapatan tahunan sebanyak RM200,000, maka berdasarkan kadar cukai semasa (anggaran Tahun Taksiran 2025), selepas menolak pelepasan asas seperti:

  • RM9,000 (diri sendiri)
  • RM4,000 (caruman KWSP)
  • RM3,000 (insurans nyawa)
  • RM2,500 (zakat)

jumlah cukai sebenar yang perlu dibayar hanyalah sekitar RM27,000 hingga RM28,000 sahaja yang jauh lebih rendah berbanding kadar tetap 30% yang dikenakan kepada bukan pemastautin.

Kerajaan nak bezakan dengan adil antara mereka yang benar-benar tinggal, menikmati infrastruktur, bekerja dan berbelanja di Malaysia dengan yang bukan.

Jadi kalau anda kerja di luar negara tapi masih cukup hari di Malaysia (atau bersambung seperti dalam Seksyen 7(1)), pastikan anda mohon taraf pemastautin cukai. Permohonan Sijil Taraf Mastautin (STM) perlu dibuat melalui sistem e-Residence bermula 1 Februari 2023.
Previous ArticleNext Article

Dapat Hadiah Rumah RM400,000 Sebagai Komisen – Kena Lapor LHDN Ke?

“Kami hadiahkan sebuah banglo bernilai RM400,000 kepada ejen.”

Ayat macam ini memang kedengaran macam hadiah.

Tapi cuba kita ubah sedikit situasinya.

Sebuah syarikat emas menjalankan program insentif. Ejen yang berjaya mencapai sasaran jualan tertentu akan diberikan sebuah banglo bernilai RM400,000.

Contohnya ejen emas, ejen MLM, ejen jualan kereta yang berjaya mencapai sasaran tertentu dan diberikan sebuah banglo sebagai ganjaran.

Persoalannya:

Adakah ini benar-benar hadiah atau sebenarnya komisen/insentif kepada ejen?

Ini penting kerana dari sudut cukai, kita bukan hanya melihat apa nama yang diberikan kepada sesuatu bayaran.

Kalau banglo itu diberikan kerana ejen berjaya menghasilkan jualan, sifat bayaran tersebut perlu dilihat sebagai insentif yang diterima hasil daripada aktiviti ejen.

Dan yang menariknya, CP58 sendiri mengiktiraf bayaran insentif bukan dalam bentuk wang tunai, termasuk rumah.

Komisen tak semestinya dalam bentuk duit

Ramai orang apabila dengar perkataan “komisen”, mereka bayangkan:

Jual RM1 juta → dapat komisen RM50,000.

Tetapi insentif kepada ejen tidak semestinya dibayar dalam bentuk tunai.

Ia boleh diberikan dalam bentuk manfaat atau aset tertentu.

Contohnya:

  • kereta
  • rumah
  • pakej pelancongan
  • perabot
  • komputer
  • atau bentuk insentif bukan tunai yang lain.

Dalam dokumen CP58, HASiL memang menyediakan ruangan khusus untuk “Nilai insentif berbentuk bukan wang tunai”, termasuk kategori “Rumah”.

Jadi, kalau sebuah syarikat memberikan rumah kepada ejen sebagai ganjaran kerana pencapaian jualan, kita tidak boleh sekadar berkata:

“Ini hadiah, bukan pendapatan.”

Kita perlu lihat sebab rumah itu diberikan.

Katakan

Syarikat emas: ABC Gold Sdn Bhd

Ejen: Ali

Syarat program:

“Ejen yang mencapai jualan RM5 juta dalam tempoh tertentu akan menerima sebuah banglo bernilai RM400,000.”

Ali berjaya mencapai sasaran tersebut.

Syarikat kemudiannya memberikan sebuah banglo bernilai RM400,000 kepada Ali.

Pada zahirnya, syarikat mungkin menggunakan perkataan:

“Hadiah banglo.”

Tetapi dari perspektif cukai, soalan yang lebih penting ialah:

Mengapa Ali mendapat banglo tersebut?

Kalau jawapannya:

“Sebab Ali berjaya mencapai sasaran jualan yang ditetapkan.”

Maka kita sudah nampak ciri sales incentive yang jauh lebih jelas.

Jadi, bila ejen kena lapor?

Ini juga perkara yang selalu mengelirukan.

Bukan bermaksud ejen hanya perlu fikir tentang cukai apabila dia menjual banglo tersebut.

Persoalan yang perlu dilihat ialah bila ejen memperoleh hak atau manfaat daripada insentif tersebut, berdasarkan terma program dan fakta transaksi.

Contohnya, jika semua syarat telah dipenuhi dan ejen sudah mempunyai hak terhadap banglo tersebut, itulah titik yang perlu dianalisis dari sudut pengiktirafan pendapatan.

Bukan semata-mata tunggu banglo itu dijual.

Dan tarikh S&P, pindah milik atau penyerahan juga perlu dilihat bersama dokumen dan terma sebenar transaksi.

Sebab itu kita tidak boleh menetapkan secara automatik:

“Tarikh S&P = tarikh cukai.”

atau

“Tarikh geran keluar = tarikh cukai.”

Bagaimana pula dengan syarikat?

Kalau syarikat membayar insentif kepada ejen, pengedar atau pengagih, terdapat tanggungjawab di bawah Seksyen 83A ACP 1967 untuk menyediakan penyata bayaran insentif melalui Borang CP58.

HASiL menyatakan bahawa CP58 merangkumi bayaran insentif berbentuk wang tunai dan bukan wang tunai kepada ejen, pengedar atau pengagih. Salinan CP58 perlu diberikan kepada penerima sebelum atau pada 31 Mac tahun berikutnya.

Dan tengok apa yang terdapat dalam CP58.

Di bahagian insentif bukan tunai, terdapat:

(a) Kenderaan
(b) Rumah
(c) Pakej pelancongan/perjalanan
(d) Lain-lain

Maksudnya, kalau kita bercakap tentang banglo yang diberikan kepada ejen sebagai insentif, memang terdapat ruang dalam CP58 untuk melaporkan rumah sebagai insentif bukan tunai.

Bagaimana pula dengan Withholding Tax 2%?

Ini satu lagi perkara yang perlu dibezakan.

Di bawah Seksyen 107D, terdapat potongan cukai 2% bagi bayaran tertentu kepada ejen, pengedar atau pengagih.

Tapi untuk banglo RM400,000 yang diberikan sebagai insentif bukan tunai, 2% tidak dikenakan atas nilai banglo tersebut.

Ejen pula kena buat apa?

Ejen jangan anggap “Syarikat dah bagi CP58, jadi selesai.”

Tidak.

CP58 ialah penyata yang membantu menunjukkan berapa banyak insentif yang telah diterima.

Ejen, pengedar atau pengagih perlu melaporkan bayaran insentif yang diterima dalam e-filing masing-masing.

Untuk banglo, bila ejen sudah memperoleh hak ke atas rumah tersebut, contohnya selepas S&P ditandatangani dan hak menerima banglo itu sudah tidak lagi bersyarat maka nilai insentif tersebut perlu diambil kira dalam tahun taksiran yang berkaitan.

Bagaimana kalau syarikat panggil ia “hadiah”?

Ini bahagian yang paling menarik.

Dalam percukaian, nama yang diberikan kepada transaksi tidak semestinya menentukan sifat sebenar transaksi.

Kalau syarikat kata:

“Kami hadiahkan banglo kepada ejen.”

tetapi dokumen program menyatakan:

“Ejen yang mencapai jualan RM5 juta akan mendapat sebuah banglo bernilai RM400,000.”

maka terdapat hubungan yang jelas antara:

prestasi jualan → kelayakan → insentif → banglo.

Ini jauh berbeza daripada seseorang yang membeli emas seperti biasa, menyertai cabutan bertuah dan kebetulan memenangi sebuah banglo.

Dalam kes kedua, kita tidak boleh terus melabelkan banglo tersebut sebagai komisen.

Sifat transaksi bergantung kepada fakta.

Jadi, jangan tengok “hadiah” sahaja

Bayangkan dua situasi.

Situasi 1 – Ejen capai target

“Jualan RM5 juta → dapat banglo RM400,000.”

Ini mempunyai ciri sales incentive/commission.

Situasi 2 – Menang peraduan

“Beli produk, masuk peraduan → terpilih sebagai pemenang → dapat banglo RM400,000.”

Ini adalah situasi yang berbeza dan perlu dianalisis berdasarkan struktur peraduan dan sifat bayaran tersebut.

Bagaimana pula kalau ejen tidak menjual banglo itu?

Tidak penting sama ada ejen:

  • duduk dalam banglo itu,
  • sewakan banglo itu,
  • simpan banglo itu,
  • atau jual banglo itu kemudian.

Isu awalnya ialah apa yang ejen terima sebagai balasan kepada aktiviti yang menghasilkan pendapatan.

Kalau banglo tersebut merupakan incentive kerana prestasi jualan, hakikat bahawa ia berbentuk rumah tidak semestinya mengubah sifat asas bayaran tersebut.

RM400,000 bukan angka kecil

Sebab itu kes seperti ini menarik dari sudut pematuhan.

Katakan syarikat memberikan:

1 banglo = RM400,000

Kalau ia merupakan insentif kepada ejen, kita bukan lagi bercakap tentang:

“Dapat hadiah kecil.”

Kita bercakap tentang manfaat bernilai RM400,000.

Dan nilai tersebut perlu dilihat dalam pengiraan cukai penerima berdasarkan fakta sebenar.

Jangan terus ambil RM400,000 dan darab satu kadar cukai untuk menentukan cukai sebenar, kerana cukai individu bergantung kepada keseluruhan pendapatan, status pemastautin, perbelanjaan/potongan yang dibenarkan dan keadaan pembayar cukai.

Kesimpulannya

Kalau syarikat emas berkata:

“Kami hadiahkan sebuah banglo RM400,000 kepada ejen.”

Jangan berhenti pada perkataan “hadiah”.

Tanya:

Kenapa ejen dapat banglo itu?

Kalau jawapannya:

“Sebab dia berjaya mencapai sasaran jualan.”

maka kita perlu melihatnya sebagai insentif/komisen bukan tunai, bukan semata-mata hadiah biasa.

Dan yang lebih menarik:

CP58 sendiri mempunyai ruangan khusus untuk melaporkan insentif bukan tunai dalam bentuk “Rumah”.

Syarikat perlu menyediakan CP58 kepada ejen mengikut tempoh yang ditetapkan, manakala ejen pula perlu mengambil kira bayaran insentif tersebut dalam e-filingnya.

Penafian: Artikel ini adalah untuk tujuan perkongsian informasi dan pendidikan sahaja, bukan nasihat cukai atau nasihat profesional. Layanan cukai sebenar bergantung kepada fakta, struktur transaksi dan keadaan setiap pembayar cukai. Sila rujuk LHDN atau penasihat cukai berlesen untuk mendapatkan nasihat berkaitan kes khusus.