

Beza Sedekah, Zakat, Dan Wakaf

Bulan Ramadhan adalah bulan yang sangat digalakkan untuk melakukan amal kebaikan. Antara amal yang sangat dituntut di bulan mulia ini adalah untuk mengeluarkan sedikit harta kita untuk membantu mereka yang kurang bernasib baik.

Rasulullah disebut dalam sebuah hadis sahih merupakan seorang yang sangat pemurah dan sifat pemurah itu lebih terpancar di bulan Ramadan.

Dalam keghairahan kita menyalurkan sumbangan di merata tempat, timbul persoalan adakah semua sumbangan itu sama. Apakah bezanya apabila kita menerima mesej permohonan Sedekah, pembayaran Zakat, dan kini banyak tempat mengiklankan projek Wakaf.

Sedekah vs Zakat vs Wakaf?

This image has an empty alt attribute; its file name is sedekah-700x467.jpg

Pertama tentang Sedekah. Berdasarkan laman pejabat Mufti Wilayah Persekutuan, definisi Sedekah diambil daripada Ibnu Manzur yan mengatakan bahawa Sedekah adalah apa yang engkau berikan kerana Allah kepada golongan fakir, yakni yang memerlukan.

Ia adalah satu pemberian umum tanpa sebarang syarat khusus dengan niat ikhlas dan ingin membantu mereka yang berada dalam kesusahan.

Hari ini, terdapat banyak inisiatif yang memerlukan dana sedekah, malah ada masjid di London hari ini yang melakukan kempen sedekah dengan matawang kripto!

Kedua tentang Zakat. Zakat pula berdasarkan Lembaga Zakat Selangor bermakna suci dan subur, termasuklah bersih, berkat, berkembang, dan baik.

Daripada segi istilah ia bermaksud mengeluarkan harta tertentu dengan kadar tertentu mengikut syarat-syarat tertentu untuk diagihkan kepada golongan tertentu.

Banyak syarat-syarat khusus dalam pembayaran Zakat. Makai a tidak boleh disamakan dengan sedekah malah tidak boleh sedekah disamakan sebagai Zakat.

Dalam isu Zakat pula dua kategori utama adalah Zakat Fitrah dan Zakat Harta. Masing-masing mempunyai syaratnya.

Ketiga pula adalah Wakaf. Makna wakaf laman Mufti Wilayah Persekutuan juga dari sudut bahasa membawa maksud menahan sesuatu.

Daripada sudut istilah, ianya membawa maksud menahan harta yang boleh diambil darinya manfaat beserta mengekalkan ‘ain harta tersebut.

Ianya menghilangkan pemilikan dan pengurusan harta tersebut dari pewakaf dan harta tersebut akan digunakan pada jalan yang dibenarkan ataupun keuntungan darinya (harta wakaf tersebut) digunakan untuk jalan kebaikan.

Pahala orang yang berwakaf ini akan berkekalan selagi mana harta wakaf itu masih wujud walaupun selepas kematian pewakaf. Wakaf juga disebut sebagai sedekah jariah seperti dalam hadis:


إذَا مَاتَ الإِنْسَانُ انْقَطَعَ عَمَلُهُ إلاَّ مِنْ ثَلاَثٍ : صَدَقَةٍ جَارِيَةٍ ، أَوْ عِلْمٍ يُنْتَفَعُ بِهِ ، أَوْ وَلَدٍ صَالِحٍ يَدْعُو لَهُ


Maksudnya: Jika mati seorang manusia itu akan terputuslah catitan amalannya melainkan pada tiga perkara; sedekah jariah, ilmu yang dimanfaatkan, dan anak soleh yang mendoakan baginya kebaikan.

Hadis Riwayat Imam Muslim (1631)

Dalam konteks hadis di atas Sedekah Jariah atau terjemahannya Sedekah yang mengalir merujuk kepada Wakaf kerana ia mempunyai elemen manfaat yang berterusan daripada harta yang kekal dan diwakafkan itu.

Sama seperti perbezaan Sedekah dan Zakat tadi, Sedekah juga tidak boleh dianggap sebagai Wakaf dan Wakaf tidak boleh dianggap sebagai Sedekah.

Wakaf mempunya ciri-ciri khusus kerana harta atau aset yang diwakafkan itu perlu dipastikan mampu kekal dan berfungsi supaya manfaat atau hasil yang dijana daripada aset tadi dapat disalurkan kepada mereka yang memerlukan.

Hari ini istilah-istilah ini sentiasa dicampuraduk sehingga ia tidak mencapai objektif yang sepatutnya.

Semoga kita lebih berhati-hati dalam menyalurkan harta kita, sama seperti kita berhati-hati dalam membuat pelaburan kerana percayalah menyalurkan harta untuk membantu golongan susah demi Allah juga adalah satu pelaburan.

Pelaburan yang akan dipungut hasilnya di akhirat nanti.

Ditulis oleh Arham Merican, Pengurus Shariah di sebuah institusi kewangan negara dan pemegang sijil Islamic Financial Planner (IFP). Merupakan lepasan Sarjana dalam bidang Pengajian Pembangunan, Fakulti Ekonomi Universiti Malaya. Beliau boleh dihubungi di [email protected].

Saham tengah merah?
Kripto tengah jatuh?
Jiwa tak tenteram?
Hati gundah gulana?

Jangan risau, apa yang turun pasti akan naik semula. Tapi ada satu saham yang kita all in, pasti takkan rugi.

Itulah dia saham akhirat.

Allah SWT berfirman yang bermaksud:
“Bandingan (derma) orang yang membelanjakan hartanya pada jalan Allah, ialah sama seperti sebiji benih yang tumbuh menerbitkan tujuh tangkai; tiap-tiap tangkai itu pula mengandungi seratus biji. Dan (ingatlah), Allah melipatgandakan pahala bagi sesiapa yang dikehendaki-Nya, dan Allah Maha Luas (rahmat) kurnia-Nya, lagi meliputi ilmu pengetahuan-Nya.”
(Surah al-Baqarah, Ayat 261)

Bagi para pelabur dan pedagang yang selama ini banyak buat keuntungan melalui pelaburan, jom kita sedekah RM50 kepada mana-mana NGO Gaza.

Tak kisah anda trade Bursa ke, Wall Street ke, FCPO ke, aset digital ke. Atau selama ini dah banyak untung melalui pelaburan hartanah, private mandate, PRS, robo-advisor dan bermacam-macam lagi; sekarang adalah masanya untuk membantu mereka yang memerlukan.

Kita sasarkan untuk kumpul RM1 juta daripada semua profit untuk diinfakkan kepada Gaza!

Alhamdulillah!

Selepas lebih kurang 6 hari kempen Trade For Gaza dilancarkan khusus untuk para traders se-Malaysia, kempen ini telah berjaya mengumpul RM46,706 daripada 424 orang traders.

Ada 2 cara anda boleh menyumbang kepada kempen ini:-

1) Percuma untuk semua orang!
-Trade macam biasa dengan niat infakkan sebahagian keuntngan anda untuk Gaza. Screenshot resit derma anda ke admin di @tradeforgaza dan admin akan repost di channel bagi motivasi para traders.

2) Join group private komuniti Trade For Gaza!
-Derma RM50 kepada mana-mana NGO Gaza yang ada di link di bawah.
-PM resit kepada admin @tradeforgaza
-Berdiskusi dan trade bersama-sama di dalam group dgn niat dan azam yg sama iaitu infak sekurang-kurangnya 10% daripada untung kita kepada mana-mana NGO di link ini.
-PM juga resit kepada admin selepas infaq untuk admin repost di channel bagi motivasi bersama.

Untuk maklumat lanjut, boleh ke -> https://t.me/trade4gaza

Previous ArticleNext Article

10 Kesilapan Isi e-Filing Yang Ramai Orang Selalu Buat

Setiap kali musim e-Filing, ramai antara kita akan buka MyTax, masukkan maklumat gaji, tuntut pelepasan cukai dan tekan butang “Hantar”.

Nampak mudah. Tapi betul ke semua maklumat dah diisi dengan tepat?

Ada yang tersalah pilih borang. Ada yang terlupa masukkan bonus. Ada juga yang tak lapor pendapatan sewa sebab ingat dah ada potongan PCB, jadi tak perlu risau lagi.

Kesilapan macam ini mungkin nampak kecil, tetapi boleh menyebabkan kita terlepas pelepasan cukai, lambat menerima bayaran balik atau terpaksa membayar cukai tambahan.

Jom semak 10 kesilapan yang patut kita elakkan.

1. ❌ Tersalah pilih Borang B atau Borang BE

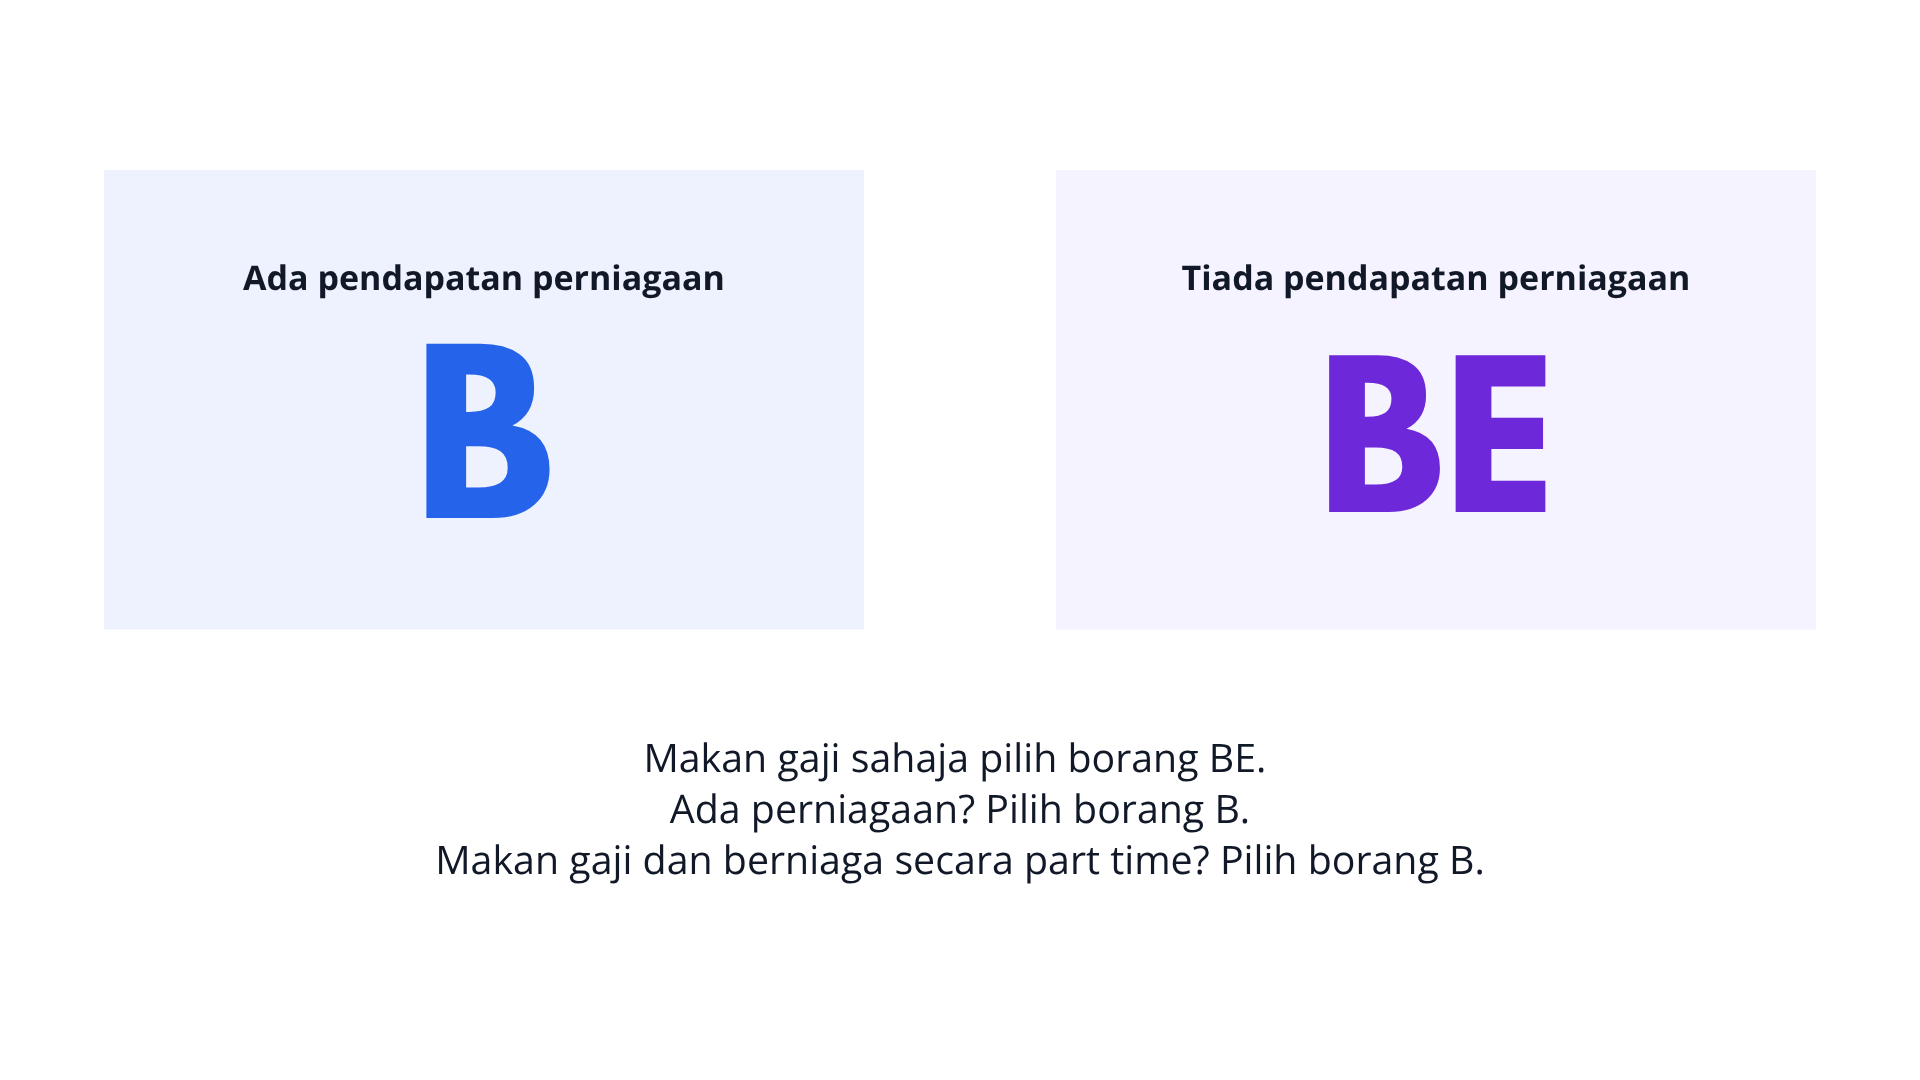
Ini antara perkara asas yang ramai pembayar cukai perlu faham.

Borang BE digunakan oleh individu pemastautin yang tidak menjalankan perniagaan, manakala Borang B digunakan oleh individu pemastautin yang menjalankan perniagaan.

Contohnya, Ali bekerja makan gaji dengan pendapatan tahunan RM72,000. Pada masa yang sama, dia menjalankan perniagaan menjual pakaian secara dalam talian (TikTok Shop, Shopee) dan memperoleh keuntungan bersih RM20,000 setahun.

Ali tidak boleh memilih Borang BE semata-mata kerana dia juga mempunyai pekerjaan tetap. Dia perlu menggunakan borang yang sesuai dengan keadaan pendapatannya.

Jika tersalah menghantar Borang BE, maklumat pendapatan perniagaannya mungkin tidak dilaporkan melalui borang yang sepatutnya.

Kesannya, Ali mungkin perlu mendapatkan panduan HASiL untuk membetulkan pelaporan cukainya.

Penting juga untuk diingat bahawa pendapatan sewa atau pendapatan sampingan tidak secara automatik bermaksud seseorang perlu menggunakan Borang B. Penentuan bergantung pada sifat pendapatan dan sama ada individu itu menjalankan perniagaan bagi tujuan cukai.

2. ❌ Tertinggal bonus ketika mengisi pendapatan penggajian

Katakan pendapatan penggajian seseorang sepanjang tahun ialah RM80,000, terdiri daripada:

  • Gaji tahunan: RM72,000
  • Bonus: RM8,000

Tetapi ketika mengisi e-Filing, dia hanya memasukkan RM72,000 dan terlupa memasukkan bonus.

Akibatnya, pendapatan penggajian terkurang lapor sebanyak RM8,000.

Jika tambahan pendapatan itu dikenakan cukai pada kadar marginal 19%, kesan cukai secara ilustrasi ialah:

RM8,000 × 19% = RM1,520

Jumlah sebenar bergantung pada pendapatan bercukai keseluruhan, pelepasan, rebat dan kadar cukai progresif.

Sebab itu, semak Borang EA atau EC dan pastikan jumlah pendapatan penggajian merangkumi gaji, bonus serta saraan bercukai lain yang berkaitan.

Dah hantar e-Filing? Jangan hantar borang baharu untuk tahun taksiran yang sama. Semak kaedah pindaan yang sesuai dengan HASiL kerana kesilapan ini melibatkan pendapatan terkurang lapor.

3. ❌ Tersalah pilih “Ya” untuk cukai ditanggung oleh majikan

Ada yang keliru antara cukai ditanggung majikan dengan Potongan Cukai Bulanan (PCB).

Ruangan “Cukai ditanggung oleh majikan” merujuk kepada keadaan majikan menanggung cukai pendapatan pekerja mengikut aturan pekerjaan. Ia bukan sekadar bermaksud majikan memotong PCB daripada gaji.

Bayangkan seorang pekerja sepatutnya menerima bayaran balik RM2,000, tetapi tersalah memilih “Ya” walaupun cukai sebenarnya ditanggung sendiri.

Kesilapan ini boleh menyebabkan bayaran balik tertangguh sementara maklumat disemak.

Isu ini pernah mendapat perhatian pada Mac 2026 apabila HASiL menjelaskan tindakan bagi kes pembayar cukai Tahun Taksiran 2025 yang tersilap memilih ruangan tersebut. Bagi kes yang disahkan, pembayar cukai tidak perlu meminda borang dan bayaran balik akan diproses secara berperingkat.

Jadi, jangan klik secara automatik. Fahami maksud setiap ruangan sebelum menghantar borang.

4. ❌ Ada pelepasan cukai yang layak, tetapi terlupa menuntut

Katakan seseorang terlupa menuntut pelepasan cukai sebanyak RM2,500 yang sebenarnya layak.

Jika kadar marginal cukainya 19%, kesan cukai secara ilustrasi ialah:

RM2,500 × 19% = RM475

Dia mungkin membayar cukai RM475 lebih tinggi daripada yang sepatutnya.

Duit RM475 itu mungkin boleh digunakan untuk membayar bil, membeli barang dapur atau menambah simpanan.

Sebab itu, semak senarai pelepasan cukai bagi tahun taksiran berkenaan sebelum menghantar borang.

Namun, jangan pula menuntut semua perbelanjaan yang dibuat sepanjang tahun. Setiap pelepasan mempunyai syarat dan had tersendiri.

5. ❌ Tuntut pelepasan cukai, tetapi resit tak dapat dicari

Contohnya, seseorang menuntut pelepasan bagi pembelian komputer riba bernilai RM3,000 tetapi tidak dapat mengemukakan bukti pembelian apabila diminta.

Jika tuntutan itu tidak dapat disokong dan akhirnya ditolak, pendapatan bercukainya mungkin meningkat RM3,000.

Pada kadar marginal 19%, kesan cukai secara ilustrasi ialah:

RM3,000 × 19% = RM570

Dia mungkin perlu membayar cukai tambahan RM570, bergantung pada pengiraan cukai sebenar.

Sebab itu, pastikan tuntutan memenuhi syarat dan simpan resit, invois serta dokumen sokongan yang berkaitan.

HASiL secara amnya menetapkan rekod dan dokumen berkaitan cukai perlu disimpan selama tujuh tahun mengikut keperluan undang-undang.

6. ❌ Salah masukkan nombor akaun bank

Katakan seseorang layak menerima bayaran balik cukai sebanyak RM1,800, tetapi tersalah memasukkan nombor akaun bank.

Kesilapan ini boleh menyebabkan bayaran balik tertangguh atau memerlukan pengesahan lanjut.

Duit itu tidak semestinya hilang, tetapi pembayar cukai mungkin perlu menghubungi HASiL untuk menyelesaikan masalah tersebut.

Sebelum menekan butang “Hantar”, semak nama bank, nombor akaun dan maklumat penerima.

7. ❌ Terlupa memasukkan maklumat anak

Ini juga boleh berlaku kepada ibu bapa yang mempunyai beberapa orang anak.

Contohnya, seorang pembayar cukai terlupa menuntut pelepasan anak sebanyak RM2,000 yang sebenarnya layak.

Jika kadar marginal cukainya 19%, kesan cukai secara ilustrasi ialah:

RM2,000 × 19% = RM380

Dia mungkin terlepas peluang mengurangkan cukai sebanyak RM380.

Walau bagaimanapun, kelayakan dan jumlah pelepasan bergantung pada syarat yang ditetapkan bagi tahun taksiran berkenaan, termasuk keadaan dan status anak.

Jadi, jangan anggap maklumat yang diisi pada tahun sebelumnya semestinya sudah lengkap untuk tahun semasa.

8. ❌ Tak lapor pendapatan sewa rumah

Ini contoh yang dekat dengan kehidupan ramai pekerja makan gaji.

Amir bekerja dengan pendapatan tahunan RM90,000. Dalam masa yang sama, dia menyewakan sebuah rumah pada harga RM1,200 sebulan.

Pendapatan sewa setahun:

RM1,200 × 12 bulan = RM14,400

Katakan perbelanjaan sewa yang dibenarkan ialah RM3,000. Pendapatan sewa bersih untuk ilustrasi ialah RM11,400.

Jika pendapatan bercukai Amir sebelum mengambil kira pendapatan sewa ialah RM75,000 dan tambahan itu dikenakan cukai pada kadar marginal 19%, kesan cukai secara ilustrasi ialah:

RM11,400 × 19% = RM2,166

Jumlah sebenar bergantung pada pengiraan pendapatan berkanun sewa, perbelanjaan yang dibenarkan, pelepasan dan kadar cukai progresif.

Jangan anggap pendapatan sewa boleh diabaikan hanya kerana kita sudah mempunyai pekerjaan tetap dan PCB dipotong setiap bulan.

9. ❌ Tak lapor pendapatan freelance atau komisen

Siti bekerja sepenuh masa dan turut melakukan kerja freelance pada hujung minggu.

Sepanjang tahun, dia memperoleh pendapatan freelance bersih sebanyak RM18,000 daripada perkhidmatan reka bentuk dan pengurusan media sosial.

Dia menganggap pendapatan itu tidak perlu dilaporkan kerana bayaran diterima daripada pelanggan secara berasingan daripada gaji.

Jika pendapatan tersebut merupakan pendapatan perniagaan yang perlu dilaporkan, kesilapan ini boleh menyebabkan cukai terkurang dikira.

Dengan andaian keseluruhan RM18,000 itu merupakan tambahan kepada pendapatan bercukainya dan dikenakan cukai pada kadar marginal 19%, kesan cukai secara ilustrasi ialah:

RM18,000 × 19% = RM3,420

Pengiraan sebenar bergantung pada sifat pendapatan, perbelanjaan yang dibenarkan dan pengiraan cukai keseluruhan.

Perkara yang sama perlu diberi perhatian bagi pendapatan komisen, perniagaan dalam talian dan aktiviti lain yang menghasilkan pendapatan bercukai.

10. ❌ Tak lapor pendapatan luar negara kerana ingat semuanya bebas cukai

Katakan seseorang menerima pendapatan luar negara sebanyak RM20,000.

Dia terus menganggap pendapatan itu tidak perlu dilaporkan di Malaysia kerana sumbernya dari luar negara.

Sebenarnya, layanan cukai bergantung pada jenis pendapatan, status pemastautin cukai, keadaan pendapatan diterima di Malaysia serta pengecualian yang berkuat kuasa bagi tahun taksiran berkenaan.

Kesilapan berlaku apabila seseorang membuat andaian sendiri tanpa menyemak peraturan yang terpakai.

Jangan terus menganggap semua pendapatan luar negara bebas cukai, dan jangan juga menganggap semuanya automatik dikenakan cukai di Malaysia.

Semak layanan cukai yang berkenaan sebelum membuat keputusan.

Dah hantar e-Filing tetapi baru sedar ada kesilapan?

Jangan terus panik. Tetapi jangan biarkan kesilapan itu tanpa tindakan.

Langkah pertama ialah kenal pasti jenis kesilapan:

  • Terlupa tuntut pelepasan atau rebat: Semak sama ada pembetulan boleh dibuat melalui saluran pindaan yang dibenarkan.
  • Pendapatan terkurang lapor: Semak kaedah pindaan yang sesuai, termasuk Borang Nyata Terpinda jika memenuhi syarat.
  • Salah pilih ruangan atau maklumat peribadi: Semak dengan HASiL sama ada perlu meminda borang atau mengemas kini maklumat sahaja.
  • Salah maklumat akaun bank: Hubungi HASiL untuk mendapatkan panduan mengemas kini maklumat bayaran balik.

Kaedah pembetulan bergantung pada jenis borang, tahun taksiran, tempoh pindaan dan keadaan kes.

Rujuk panduan rasmi: https://www.hasil.gov.my/individu/pindaan-taksiran/

Kesimpulannya

Mengisi e-Filing bukan sekadar memasukkan angka daripada Borang EA dan menekan butang “Hantar”.

Kita perlu memastikan semua pendapatan yang perlu dilaporkan telah dimasukkan, pelepasan memenuhi syarat dan maklumat peribadi adalah tepat.

Lebih baik semak dua kali sebelum hantar daripada terpaksa membetulkan kesilapan kemudian.

Simpan artikel ini untuk rujukan musim e-Filing dan kongsikan kepada kawan-kawan yang sedang mengisi borang cukai mereka.