Penemuan Audit – Seronok Pakai Lambo, Mustang, Alphard Sehingga Terlupa

Kepada pemilik syarikat yang ada membeli Lamborghini, Alphard, BMW atau Mustang menggunakan duit syarikat, boleh baca sehingga habis.

Untuk mengurangkan cukai, lazimnya syarikat akan menuntut perbelanjaan penggunaan kereta-kereta yang diberikan kepada pengarah atau pekerja. Semakin banyak belanja dituntut, semakin kuranglah keuntungan syarikat. Semakin kurang keuntungan syarikat, semakin kuranglah cukai pendapatan yang perlu dibayar. Contohnya belanja duit minyak, servis, road tax dan interest loan.

Kalau pakai Lamborghini, setahun berapa agak-agak belanja hangusnya?

Selain daripada itu, syarikat juga boleh menuntut belanja Elaun Modal. Kenderaan mewah yang tidak dilesenkan untuk tujuan komersil (harga bawah RM150,000), perbelanjaan modal layak untuk tuntutan Elaun Modal adalah terhad kepada maksimum RM100,000 sahaja. Kenderaan komersial seperti van dan lori tidak tertakluk kepada ketetapan ini.

Panduan : Ketetapan Umum 6/2015

Tak salah beli kereta atas nama syarikat tetapi digunakan untuk tujuan peribadi (walaupun tujuan asal adalah untuk kegunaan syarikat). Syaratnya pengarah / pekerja syarikat yang dapat manfaat kereta tadi kena pastikan kira Manfaat Berupa Barangan (MBB) atas penggunaan kereta tadi dan laporkan dalam Borang BE (e-filing).

Macam mana nak kira MBB? Boleh rujuk contoh yang diberikan dalam Ketetapan Umum 11/2019.

Syarikat (Majikan) pula perlu laporkan Manfaat Berupa Barangan ini dalam Borang E (e-filing) dan isikan juga dalam EA/EC Form pekerja.

Bahasa mudahnya dua-dua pihak kena lapor.

Menurut sumber kami (syarikat ejen cukai), antara penemuan audit yang biasa ditemukan oleh pihak LHDN adalah pengarah syarikat akan gagal melaporkan MBB ini dalam Borang BE mereka. Sama ada terlupa atau mungkin tidak tahu.

Untuk pengetahuan, bukan semua MBB yang diterima oleh pekerja dikenakan cukai, terdapat MBB tertentu yang dikecualikan cukai. Antaranya :

  • Manfaat pergigian.
  • Manfaat penjagaan anak.
  • Pusat jagaan kanak-kanak disediakan oleh majikan untuk anak-anak pekerja mereka.
  • Makanan dan minuman disediakan dengan percuma.
  • Pengangkutan percuma dari perhentian tertentu atau rumah ke tempat kerja (pergi/balik).

Boleh rujuk Ketetapan Umum 11/2019.

Borang E 2020 – Sumber LHDNM

Jadi kepada pemilik bisnes dan syarikat di luar sana mungkin boleh menyemak semula sama ada telah melaporkan manfaat kereta syarikat dalam Borang BE sebelum ini ataupun tidak.

Banyak perkara yang perlu anda ambil tahu sebelum memiliki rumah. 


InshaAllah, kami berhasrat untuk berkongsi ilmu yang kami ada mengenai hartanah kepada pembaca setia Majalah Labur.

Kunci pertama sebelum beli rumah adalah ilmu, ilmu dan ilmu. 

Lebih awal belajar, lebih cepat dapat menilai sesebuah rumah.Jika berminat boleh isi borang .

ILMU PREMIUM HARTANAHSEKARANG!

Previous ArticleNext Article

Google Tubuh Entiti Tempatan Di Malaysia: Implikasi Terhadap WHT di Malaysia

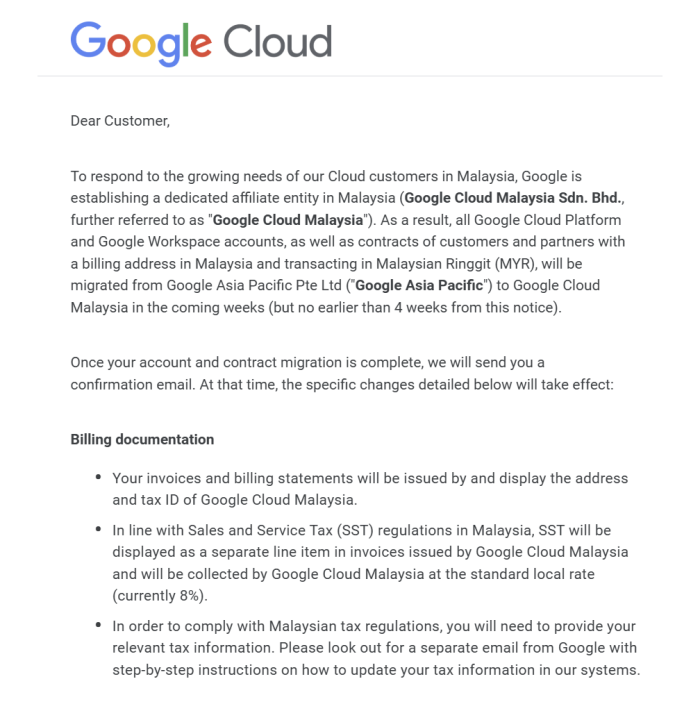
Google baru-baru ini memaklumkan kepada pelanggan di Malaysia bahawa syarikat itu sedang menubuhkan entiti tempatan, Google Cloud Malaysia Sdn. Bhd.

Langkah ini membawa perubahan kepada struktur transaksi Google Cloud Platform dan Google Workspace bagi pelanggan yang mempunyai alamat pengebilan di Malaysia dan membuat pembayaran dalam Ringgit Malaysia (MYR).

Sebelum ini, transaksi pelanggan Malaysia dibuat dengan Google Asia Pacific Pte Ltd yang berpangkalan di Singapura.

Selepas migrasi, kontrak dan akaun pelanggan yang terlibat akan dipindahkan kepada Google Cloud Malaysia Sdn. Bhd.

Perubahan ini bukan sekadar melibatkan syarikat teknologi, malah berpotensi memberi kesan kepada perniagaan dalam talian (online business) di Malaysia yang bergantung kepada perkhidmatan Google Cloud dan Google Workspace untuk menjalankan operasi harian.

Apa perubahan yang bakal berlaku?

Antara perubahan utama yang diumumkan:

1. Invois dikeluarkan oleh syarikat tempatan

Selepas migrasi, invois dan penyata bil akan dikeluarkan atas nama Google Cloud Malaysia Sdn. Bhd., termasuk alamat dan nombor pengenalan cukai entiti tempatan.

2. SST 8% dikenakan

SST akan dipaparkan sebagai komponen berasingan dalam invois dan dikutip oleh Google Cloud Malaysia mengikut kadar yang dinyatakan dalam notis tersebut.

3. Kontrak dipindahkan kepada entiti Malaysia

Kontrak sedia ada dengan Google Asia Pacific akan dipindahkan kepada Google Cloud Malaysia. Entiti tempatan ini akan mengambil alih kedudukan kontrak berkenaan.

Jadi, bagaimana pula dengan Withholding Tax (WHT)?

Ini bahagian yang menarik dari perspektif percukaian.

Sebelum ini, pembayaran pelanggan Malaysia kepada Google Asia Pacific Pte Ltd perlu dinilai dari sudut cukai pegangan di bawah Akta Cukai Pendapatan 1967 (ACP 1967).

Antara peruntukan yang relevan ialah Seksyen 109 berkaitan pembayaran royalti kepada bukan pemastautin.

Mengapa royalti?

Di bawah Seksyen 2 ACP 1967, definisi royalti merangkumi bayaran bagi penggunaan atau hak untuk menggunakan hak cipta, termasuk perisian (software).

Sebagai contoh, bayaran untuk mendapatkan hak penggunaan sesuatu aplikasi atau perisian oleh pelanggan sendiri berpotensi dikategorikan sebagai royalti dan tertakluk kepada WHT di bawah Seksyen 109.

Kadar domestik WHT bagi royalti ialah 10%, tertakluk kepada kadar atau layanan berbeza di bawah Perjanjian Pengelakan Pencukaian Dua Kali (DTA), jika berkenaan.

Apa implikasinya kepada Malaysia?

Perubahan struktur entiti syarikat teknologi antarabangsa seperti Google AKAN memberikan beberapa implikasi kepada landskap percukaian negara:

  1. Lebih banyak transaksi perkhidmatan digital boleh dilaksanakan melalui entiti tempatan.
  2. Kutipan SST dapat dilaksanakan melalui pembekal tempatan.
  3. Pelanggan Malaysia mungkin tidak lagi perlu membuat potongan WHT bagi pembayaran Google Cloud yang telah dipindahkan kepada Google Cloud Malaysia, tertakluk kepada struktur kontrak dan penerima sebenar pendapatan.

Bila migrasi ini akan berkuatkuasa?

Google akan menghantar dua notifikasi berasingan kepada pelanggan:

  1. Sebelum migrasi – pemberitahuan awal sebelum akaun dan kontrak dipindahkan.
  2. Selepas migrasi – pengesahan bahawa perubahan telah berkuat kuasa.

Notifikasi akan dihantar ke alamat e-mel yang didaftarkan.

Kesimpulannya, penubuhan entiti tempatan oleh syarikat teknologi antarabangsa bukan sekadar perubahan alamat invois. Ia boleh mengubah kedudukan percukaian transaksi, termasuk kewajipan cukai pegangan di Malaysia.