Sub Topik
Secara amnya, pelaburan merupakan aktiviti yang melibatkan pembelian yang memberikan pendapatan, keuntungan modal, atau keduanya, apakah itu aset yang bersifat nyata atau aset kewangan. Pelaburan juga didefinasikan sebagai komitmen kewangan untuk jangka waktu yang tertentu, yang bertujuan untuk menghasilkan keuntungan di masa depan.
Pelabur terdiri daripada individu, kerajaan, dana pencen mahupun korporat. Definisi ini merangkumi semua jenis pelaburan, sama ada pelaburan perusahaan atau pelaburan individu dalam senarai-senarai saham, bon dan juga komoditi, iaitu para pelabur memperdagangkan sejumlah wang tetap (current value) dan pada masa hadapan, wang itu akan lebih daripada jumlah nilai pelaburan yang dilakukan awalnya.
Selain itu, pelaburan adalah alat bukan sahaja untuk menjana pendapatan, tetapi juga untuk mengumpul keuntungan dan kekayaan. Dalam proses pengurusan kewangan, pelaburan adalah alat penting untuk memastikan matlamat kewangan individu tercapai.
Menurut Kamus Dewan Bahasa dan Pustaka, pelaburan adalah penggunaan dana atau dana untuk kegiatan tertentu yang diharapkan akan menghasilkan lebih banyak keuntungan di masa depan.
“Jumlah wang yang dilaburkan dalam sesebuah urusniaga” atau “sesuatu yang dibeli dengan harapan menggandakan keuntungan yang berlipat kali ganda”
Kamus Dewan Bahasa dan Pustaka
Tambahan pula, Charles P. Jones memberi definisi bahawa pelaburan merupakan satu komitmen dana terhadap satu atau lebih aset dalam tempoh masa tertentu di masa depan. Aliran tunai yang ditukarkan dengan suatu aset dengan jangkaan bahawa aset tersebut akan menghasilkan pendapatan tetap di masa depan atau bahawa nilai aset itu sendiri akan meningkat, seperti jumlah pendapatan yang akan meningkatkan nilai akhir aset tersebut.
Jenis-Jenis Pelaburan Yang Terdapat Di Malaysia
Salah satu jenis pelaburan yang terkenal dikalangan pelabur adalah simpanan tetap atau lebih dikenali sebagi “fixed deposit”. Pelaburan ini ditawarkan oleh pihak bank dengan tujuan bagi memberi galakkan kepada pelanggan untuk menyimpan wang mereka di bank tersebut.

Pihak bank akan memberikan pulangan yang dikenali sebagai faedah sebagai balasan daripada pelaburan dilakukan. Pulangan bagi “fixed deposit” lebih tinggi berbanding dengan simpanan biasa dan ia berisiko rendah.
Di Malaysia, hanya bank yang berdaftar di Bank Negara yang dapat menawarkan simpanan tetap. Ini adalah bertujuan untuk mencegah terjadinya hal-hal yang tidak diinginkan, seperti kerugian besar dan penyalahgunaan dana.
Antara kelebihan melabur di dalam simpanan tetap adalah kurangnya risiko, mudah diurus serta lebih selamat kerana di pantau oleh pihak bank atau institusi yang berdaftar dibawah Bank Negara. Namun, dari segi kontranya; jika ingin melabur dalam simpanan tetap ia memerlukan pengeluaran modal dalam jumlah minimum sebesar RM1.000 dan jika dikeluarkan sebelum tarikh atau tempoh matang yang ditentukan dan akan dikenakan penalti.
Tambahan pula, dengan membuat pelaburan di dalam “fixed deposit” ia bersaing dengan inflasi kerana hasil pulangan faedah yang hampir sama sekitar 3-4% setiap tahun.
Selain itu, pelaburan Amanah Saham Nasional Berhad (ASNB) adalah sebuah bentuk pelaburan yang dilaksanakan oleh Permodalan Nasional Berhad (PNB). PNB terkenal dengan struktur pelaburannya yang tersusun. ASNB sangat popular di kalangan bumiputera kerana mereka menawarkannya kepada bumiputera untuk membantu golongan bumiputera mendapatkan keuntungan daripada simpanan dan pelaburan mereka.
Menurut penelitian, terdapat beberapa skim pelaburan yang ditawarkan kepada mereka yang bukan dari kalangan bumiputera. Pulangan daripada pelaburan ini kebiasaannya konsisten. Akan tetapi, jumlah pulangan yang akan diterima oleh pelabur bergantung pada keadaan ekonomi semasa pada tahun tesebut.
Tambahan pula, terdapat pelbagai jenis pelaburan di Malaysia selain dari pelaburan simpanan tetap dan ASNB, antaranya ialah pelaburan saham, emas, Forex trading, bitcoin, hartanah, bon, ETF (Exchange Traded Fund), Unit Trust, Tabung Haji dan lain-lain
Kepentingan Pelaburan
Pelabur digalakkan untuk mula melabur di usia yang muda. Hal ini kerana, rata-rata di antara mereka mempunyai kecenderungan untuk melabur bagi mengembangkan kekayaan mereka, menjadikan diri mereka seseorang yang bebas dari hutang atau jauh dari hutang dan ada juga diantara mereka yang ingin mengumpulkan untuk digunakan setelah bersara.
Di sini, akan dikupas lebih lanjut akan kepentingan melabur atau sebab mengapa kita harus mula melabur.

Pertama, ia adalah bertujuan untuk menangani kenaikan inflasi. Apakah itu inflasi?
Inflasi adalah kenaikan harga barang-barang yang terjadi ketika kuasa membeli meningkat. (Kamus Dewan Edisi Keempat).
Selain itu, inflasi ialah kenaikan tingkat harga keseluruhan barang dan perkhidmatan yang berlaku secara penuh dan berlanjutan. Disebabkan berlakunya inflasi, setiap tahun nilai wang yang kita pegang itu akan semakin berkurang nilainya di masa hadapan.

Di sinilah pentingnya sebuah pelaburan dapat dilihat karena dapat menghasilkan pengembalian wang sebanyak dua kali lipat daripada hasil pelaburan walaupun memakan waktu yang lama untuk saling menambah tabungan. Tambahan pula, pencairan “liquidity” sesebuah saham ini juga dapat membantu meningkatkan sistem ekonomi negara, yang akan membantu mengembangkan berbagai sektor yang menyumbang kepada pendapatan negara.
Seterusnya, dengan membuat pelaburan ia dapat membantu memberi kadar pulangan yang lebih baik. Dalam dunia pelaburan, meskipun ada banyak risiko yang terkait dengan setiap pelaburan, mereka dapat memberikan tingkat pulangan yang lebih baik.
Biasa dengar istilah “Higher risk equals higher return” (Risk-return Trade off, EconomicTime.indiatimes.com)?
Jangan jadikan sesebuah risiko itu sebagai penghalang untuk anda mula melabur.
Risk comes from not knowing what you’re doing.
Untuk menghindari atau mengurangkan risiko dari kehilangan wang dengan pelaburan, penting bagi anda untuk mencari pengetahuan serta mempelajari tentang proses serta teori pelaburan sebelum melakukan sebarang pelaburan. Pelbagai sumber boleh dijadikan rujukan untuk anda memahami segala teori yang serta ilmu yang berkaitan dengan pelaburan.
Jikalau ada kecelaruan tanya pada mereka yang tahu serta faham akan selok-belok dunia pelaburan, jangan jadikan diri sebagai ‘katak di bawah tempurung’ yang mana anda lebih selesa dengan keadaan sekarang berbanding mengembangkan diri anda untuk mempelajari sesuatu yang baharu dimana boleh mengubah hidup anda lebih baik.
Selain itu, dengan membuat pelaburan dimana-mana instrumen ia dapat dijadikan sebagai sumber pendapatan. Pelaburan dapat membantu anda menghasilkan “side-income” melalui hasil dari pendapat pasif.

Jika anda seorang yang sudah bekerja, anda sekurang-kurangnya perlu mempunyai simpanan menjelang tempoh persaraan. Dengan meletakkan sebahagian dari simpanan tersebut kedalam portfolio pelaburan seperti saham, bon atau sukuk, unit trust, mahupun hartanah.
Dengan adanya pendapatan pasif yang diperoleh daripada pelaburan ini ia dapat mengembangkan wang anda. Dan apabila menjelang tempoh persaraan anda, anda boleh hidup dengan tenang kerana peroleh pulangan daripada pelaburan yang telah dilakukan.
Di samping itu, dengan membuat pelaburan ini, ia juga menjadi salah satu faktor untuk pulangan faedah berganda atau lebih dikenali sebagai “compounding interest”. Dikenali sebagai faedah berganda di dalam Bahasa Malaysia, apabila anda melaburkan kembali keuntungan yang diperoleh dari pelaburan asal; ini akan menghasilkan pulangan yang lebih tinggi atas pelaburan anda untuk tempoh seterusnya.
Dalam pelaburan ini, anda menggunakan elemen ‘masa’ sebagai penggerak utama yang bekerja bagi anda bagi menghasilkan pulangan faedah yang lebih besar. Jika wang anda memperoleh kadar pulangan yang lebih tinggi daripada akaun simpanan; dalam jangka masa yang panjang, anda akan memperoleh lebih banyak wang serta perolehnya dengan lebih cepat.
Seiring dengan bertambahnya usia, tabiat perbelanjaan anda dapat dipupuk jika anda membuat pelaburan lebih awal serta ia dapat membantu anda untuk menumpukan pada anggaran atau sasaran yang ingin dicapai serta dapat mengurangkan perbelanjaan saat diperlukan.
Ini mustahil dilakukan dengan kehidupan yang penuh dengan pembelian impulsif dan kebiasaan berbelanja yang tidak terkawal. Jika anda belajar dari kesalahan anda sejak awal, ia dapat membantu anda untuk memulakan pelaburan terutamanya apabila anda memiliki modal lebih menerusi pekerjaan anda.
Kesimpulan
Tuntasnya, untuk memenuhi tujuan kita, kita perlu membuat pelaburan di masa depan kita. Membuat pelaburan lebih awal akan memberi anda lebih banyak keuntungan di masa depan. Oleh itu, amalan melabur amatlah wajar diterapkan dan dipupuk di dalam diri dan juga masyarakat untuk kehidupan akan datang yang lebih terjamin.
Jangan sudah terhantuk baru tengadah, kerana kita sendiri tidak dapat menjangka mahupun meramal apa yang akan berlaku pada masa hadapan. Adalah lebih baik kita membuat persediaan dengan lebih awal seperti kata pepatah, sediakan payung sebelum hujan.
Penulis boleh dihubungi di:
Aimi Aqilah binti Fabil ([email protected])
Nur Afifa binti Arifin ([email protected])
Prof Madya Dr Nuradli Ridzwan Shah Bin Mohd Dali ([email protected])
Fakulti Ekonomi dan Muamalat
Universiti Sains Islam Malaysia (USIM)
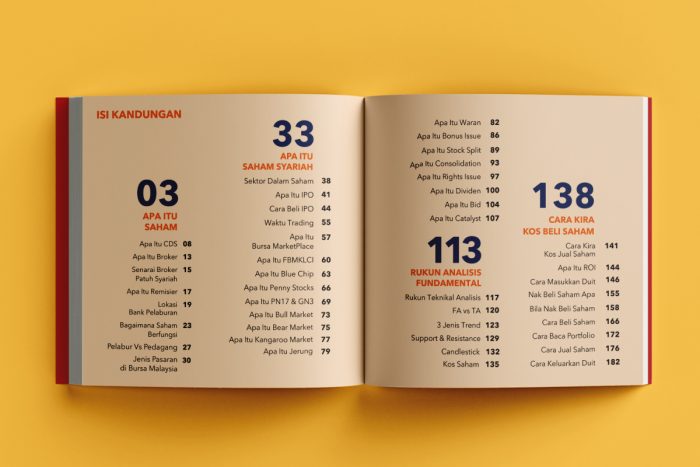
BUKU INI WAJAR DIMILIKI OLEH MEREKA YANG BERANI BERIMPIAN !
Ramai yang nak gandakan duit simpanan dalam saham tapi fikir berpuluh kali. Jadi buku ini adalah step pertama. Bila baca buku ini, boleh 99% stay ahead dari orang lain! Bonusnya dapat jimat banyak masa.
Kami juga faham yang 2 sebab utama kenapa anak muda masih belum mula melabur saham adalah sebab TAKUT dan BELUM CUKUP DUIT. Yelah, kita melabur sebab nak tenang, bukan nak risau setiap masa.
Sambil kami terlibat dalam pasaran saham, sambil pandaikan orang lain tentang saham.
Terima kasih yang tidak terhingga kepada anda semua yang tak putus-putus menyokong kami dari awal sehingga ke hari ini.
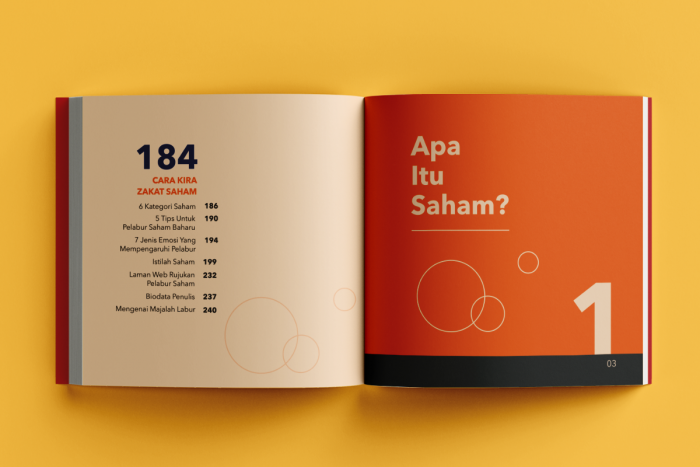
Berita Baik : Kami sedang buat jualan penghabisan stok di Shopee!!