KUALA LUMPUR, 19 Dis (Bernama) — Firma audit Deloitte berkata terdapat keperluan mendesak untuk menilai implikasi cukai minimum global (GMT) terhadap aliran tunai syarikat, pembayaran dividen serta kedudukan cukai berikutan pentingnya persediaan yang lebih awal.
Menurutnya kumpulan besar tertentu terutamanya kumpulan yang tersenarai di Malaysia, dana pencen, entiti kerajaan, dan pelaburan dalam negara oleh syarikat multinasional besar berasaskan asing, akan terjejas.
“Mana-mana cukai tambah nilai sehingga 15 peratus akan dikutip di bawah Cukai Tambah Nilai Minimum Domestik yang Layak (QDMTT), diikuti Peraturan Rangkuman Kewangan (IIR) dan akhir sekali, Peraturan Keuntungan Kadar Cukai Rendah (UTPR) dengan kesemuanya beroperasi dalam mekanisme yang kompleks,” katanya dalam kenyataan hari ini.
GMT dan QDMTT yang telah diumumkan pada Bajet 2023 dijangka dilaksanakan pada 2024.
“Di sebalik kerumitan GMT, komitmen Malaysia untuk melaksanakan GMT adalah jelas, dan langkah Kesatuan Eropah baru-baru ini mengukuhkan lagi hakikat bahawa GMT tidak boleh dihalang,” katanya.
Deloitte berkata pembayar cukai yang terjejas perlu melaksanakan penilaian impak dan menilai kesediaan data mereka pada awal 2023.
“Mereka tidak sewajarnya terkesan dengan keadaan bahawa Malaysia belum menggubal peraturan ini. Tambahan pula, peraturan GMT ini sepatutnya sejajar dengan kedudukan Pertubuhan bagi Kerjasama Ekonomi dan Pembangunan (OECD) dan dijangka tidak membabitkan perubahan besar.
“Walaupun pulangan GMT yang pertama hanya akan dibayar kemudian, masa adalah penting berikutan penilaian impak mungkin akan mengambil masa terutamanya bagi kumpulan lebih besar. Justeru, penting untuk mengenal pasti entiti dalam kumpulan itu yang membawa risiko tinggi kerana ia mungkin mewujudkan cukai tambah nilai,” kata Deloitte.
Meskipun tanpa cukai tambah nilai, katanya obligasi kepada pematuhan secara besar-besaran perlu dipenuhi.
Menurut firma audit berkenaan, impak terhadap insentif cukai sedia ada serta permohonan baharu juga perlu dipertimbangkan sewajarnya.
Dari sudut pelaporan kewangan, antara yang sering ditanya adalah bagaimana cukai tambah nilai GMT ini boleh diambil kira dalam penyata kewangan, katanya.
“Pada bulan lepas, Lembaga Piawaian Perakaunan Antarabangsa (IASB) telah membincangkan perkara ini dan akan melaksanakan segera penetapan standard untuk mengecilkan ruang lingkup.
“Pada Januari 2023, ia berhasrat untuk mengeluarkan draf pendedahan mengenai pindaan disarankan, yang akan memberi pengecualian sementara daripada perakaunan cukai tertunda untuk cukai tambah nilai dan memerlukan syarikat untuk menyediakan pendedahan baharu dalam mengimbangi potensi kehilangan maklumat akibat pengecualian sementara itu,” katanya.
Menurut firma itu, berikutan perubahan yang dicadangkan ke atas IAS 12, disertai dengan agenda alam sekitar, sosial dan tadbir urus yang semakin penting, keperluan kepada laporan GMT itu juga perlu ditangani memandangkan penghitungannya membabitkan peraturan kompleks dan keperluan data yang meluas.
Setiap kali musim e-Filing, ramai antara kita akan buka MyTax, masukkan maklumat gaji, tuntut pelepasan cukai dan tekan butang “Hantar”.
Nampak mudah. Tapi betul ke semua maklumat dah diisi dengan tepat?
Ada yang tersalah pilih borang. Ada yang terlupa masukkan bonus. Ada juga yang tak lapor pendapatan sewa sebab ingat dah ada potongan PCB, jadi tak perlu risau lagi.
Kesilapan macam ini mungkin nampak kecil, tetapi boleh menyebabkan kita terlepas pelepasan cukai, lambat menerima bayaran balik atau terpaksa membayar cukai tambahan.
Jom semak 10 kesilapan yang patut kita elakkan.
1. ❌ Tersalah pilih Borang B atau Borang BE
Ini antara perkara asas yang ramai pembayar cukai perlu faham.
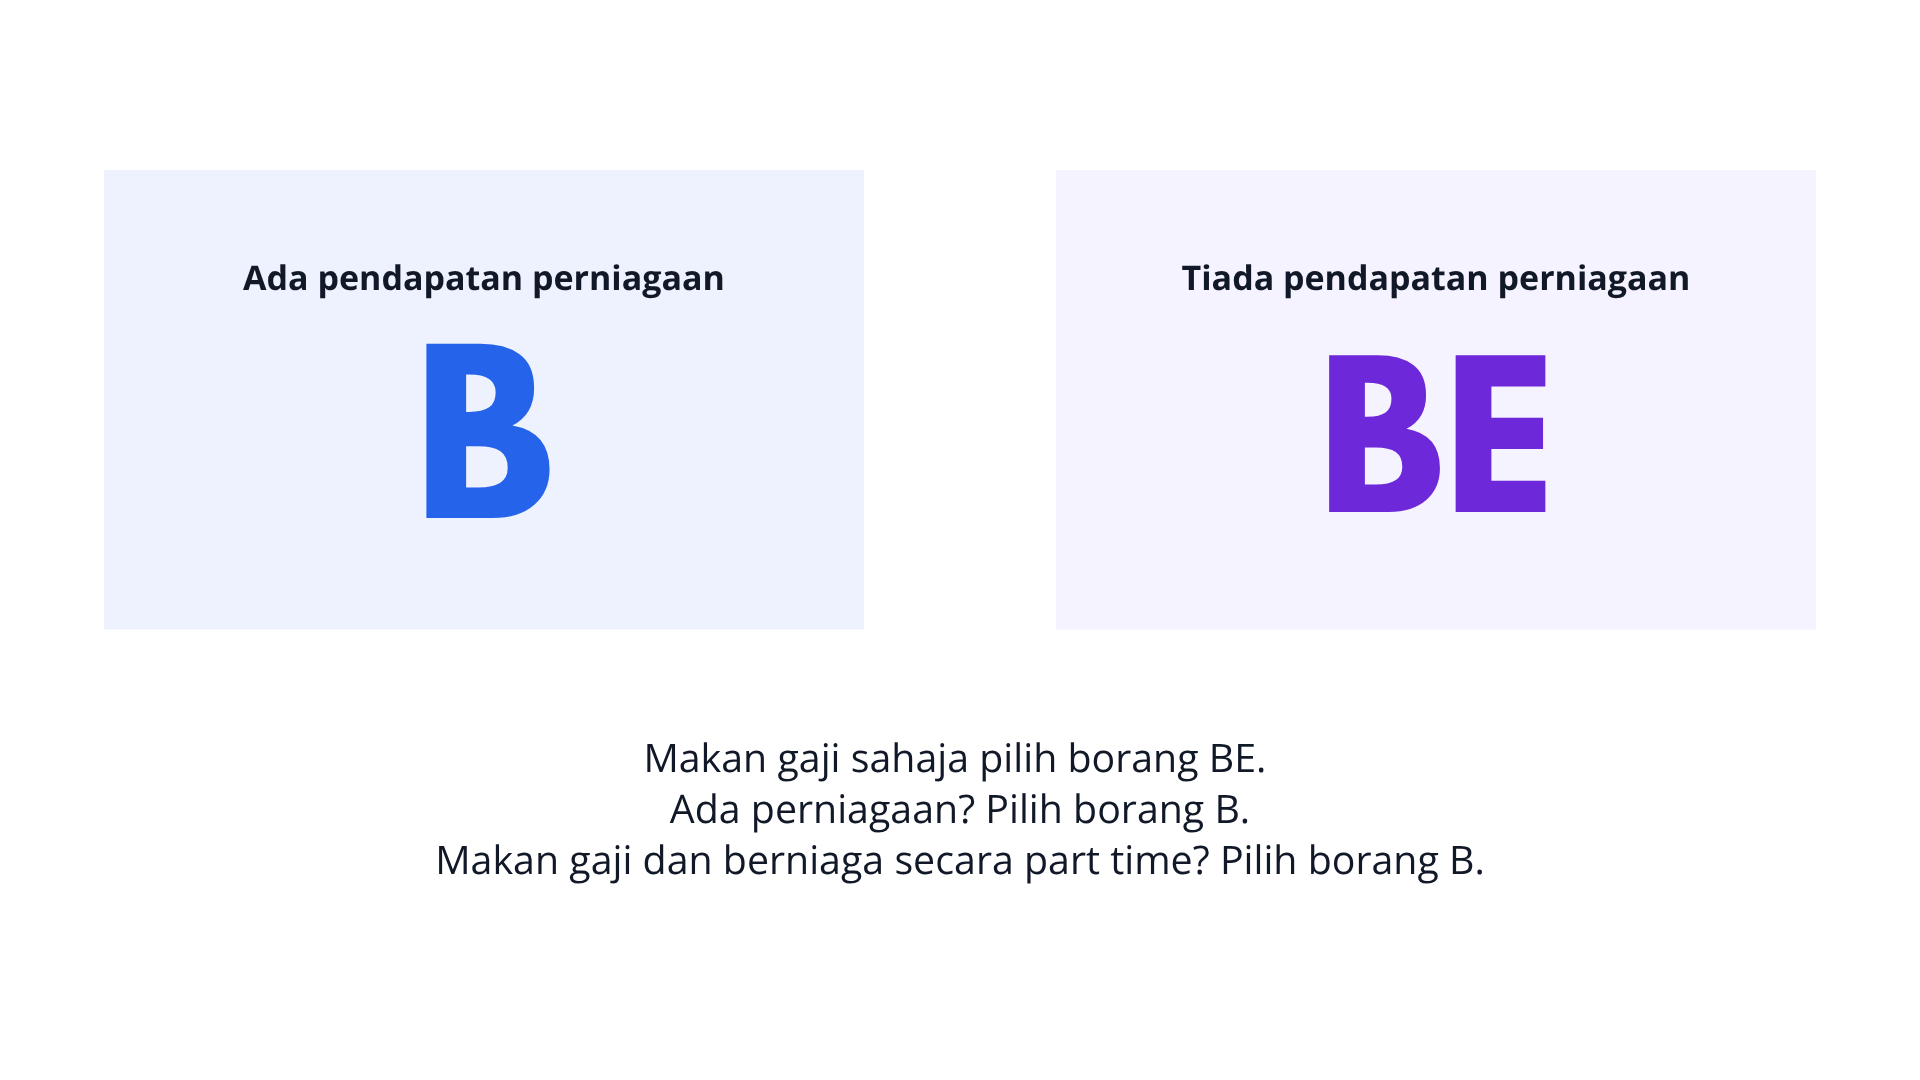
Borang BE digunakan oleh individu pemastautin yang tidak menjalankan perniagaan, manakala Borang B digunakan oleh individu pemastautin yang menjalankan perniagaan.
Contohnya, Ali bekerja makan gaji dengan pendapatan tahunan RM72,000. Pada masa yang sama, dia menjalankan perniagaan menjual pakaian secara dalam talian (TikTok Shop, Shopee) dan memperoleh keuntungan bersih RM20,000 setahun.
Ali tidak boleh memilih Borang BE semata-mata kerana dia juga mempunyai pekerjaan tetap. Dia perlu menggunakan borang yang sesuai dengan keadaan pendapatannya.
Jika tersalah menghantar Borang BE, maklumat pendapatan perniagaannya mungkin tidak dilaporkan melalui borang yang sepatutnya.
Kesannya, Ali mungkin perlu mendapatkan panduan HASiL untuk membetulkan pelaporan cukainya.
Penting juga untuk diingat bahawa pendapatan sewa atau pendapatan sampingan tidak secara automatik bermaksud seseorang perlu menggunakan Borang B. Penentuan bergantung pada sifat pendapatan dan sama ada individu itu menjalankan perniagaan bagi tujuan cukai.
2. ❌ Tertinggal bonus ketika mengisi pendapatan penggajian
Katakan pendapatan penggajian seseorang sepanjang tahun ialah RM80,000, terdiri daripada:
Gaji tahunan: RM72,000
Bonus: RM8,000
Tetapi ketika mengisi e-Filing, dia hanya memasukkan RM72,000 dan terlupa memasukkan bonus.
Akibatnya, pendapatan penggajian terkurang lapor sebanyak RM8,000.
Jika tambahan pendapatan itu dikenakan cukai pada kadar marginal 19%, kesan cukai secara ilustrasi ialah:
RM8,000 × 19% = RM1,520
Jumlah sebenar bergantung pada pendapatan bercukai keseluruhan, pelepasan, rebat dan kadar cukai progresif.
Sebab itu, semak Borang EA atau EC dan pastikan jumlah pendapatan penggajian merangkumi gaji, bonus serta saraan bercukai lain yang berkaitan.
Dah hantar e-Filing? Jangan hantar borang baharu untuk tahun taksiran yang sama. Semak kaedah pindaan yang sesuai dengan HASiL kerana kesilapan ini melibatkan pendapatan terkurang lapor.
3. ❌ Tersalah pilih “Ya” untuk cukai ditanggung oleh majikan
Ada yang keliru antara cukai ditanggung majikan dengan Potongan Cukai Bulanan (PCB).
Ruangan “Cukai ditanggung oleh majikan” merujuk kepada keadaan majikan menanggung cukai pendapatan pekerja mengikut aturan pekerjaan. Ia bukan sekadar bermaksud majikan memotong PCB daripada gaji.
Bayangkan seorang pekerja sepatutnya menerima bayaran balik RM2,000, tetapi tersalah memilih “Ya” walaupun cukai sebenarnya ditanggung sendiri.
Kesilapan ini boleh menyebabkan bayaran balik tertangguh sementara maklumat disemak.
Isu ini pernah mendapat perhatian pada Mac 2026 apabila HASiL menjelaskan tindakan bagi kes pembayar cukai Tahun Taksiran 2025 yang tersilap memilih ruangan tersebut. Bagi kes yang disahkan, pembayar cukai tidak perlu meminda borang dan bayaran balik akan diproses secara berperingkat.
Jadi, jangan klik secara automatik. Fahami maksud setiap ruangan sebelum menghantar borang.
4. ❌ Tuntut Pelepasan Cukai untuk Perbelanjaan yang Sudah Dibayar oleh Majikan
Ramai tak sedar, bukan semua perbelanjaan yang layak mendapat pelepasan cukai boleh dituntut begitu sahaja, terutamanya apabila kos tersebut sudah ditanggung oleh majikan.
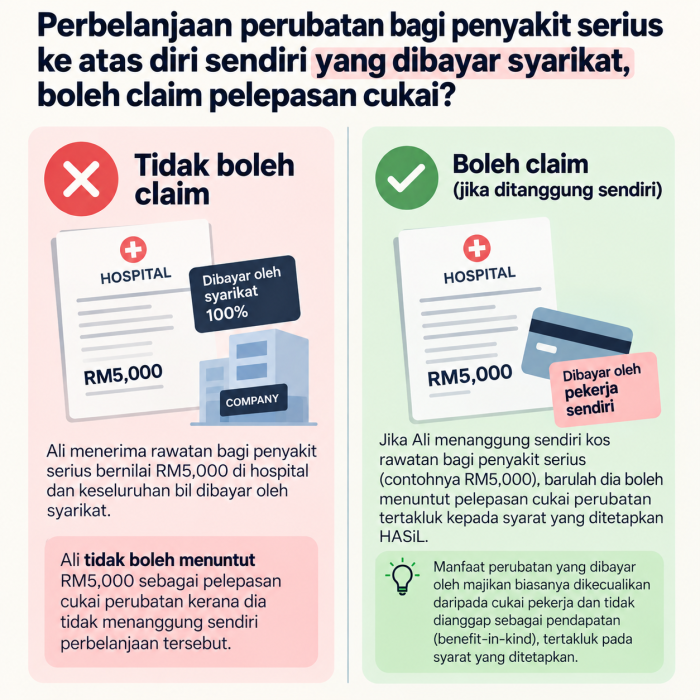
Contohnya, syarikat menyediakan manfaat perubatan yang menanggung 100% kos rawatan pekerja. Ali menerima rawatan penyakit serius bernilai RM5,000 dan keseluruhan bil dibayar oleh syarikat. Ali kemudian cuba menuntut RM5,000 yang sama sebagai pelepasan cukai perubatan dalam e-Filing.
Ini boleh menjadi kesilapan kerana Ali tidak menanggung sendiri perbelanjaan tersebut.
Apa yang perlu dibuat? Semak syarat khusus bagi setiap kategori pelepasan cukai dan pastikan tuntutan dibuat berdasarkan perbelanjaan yang benar-benar layak dituntut.
Ingat, tuntutan pelepasan cukai bukan sekadar tentang berapa banyak kita berbelanja, tetapi juga sama ada perbelanjaan itu memenuhi syarat yang ditetapkan.
Perbelanjaan perubatan bagi penyakit serius termasuk rawatan dibuat ke atas penyakit seperti sindrom Kurang Daya Ketahanan (AIDS), sindrom Parkinson, barah, penyakit buah pinggang, leukemia dan lain-lain penyakit yang serupa. ‘Lain-lain penyakit yang serupa’ termasuk serangan jantung, pulmonari hypertension, penyakit hati kronik, fulminant viral hepatitis, trauma kepala dengan defisit nurologikal, ketumbuhan otak dan kecacatan kepada pembuluh darah, melepuh dan melecur yang keterlaluan, pemindahan organ utama dan pemotongan kaki dan / atau tangan. Potongan sehingga RM10,000 dibenarkan ke atas amaun yang dibelanjakan untuk rawatan ke atas diri sendiri, pasangan atau anak. Rujuk Nota Penerangan BE
5. ❌ Tuntut pelepasan cukai, tetapi resit tak dapat dicari
Contohnya, seseorang menuntut pelepasan bagi pembelian komputer riba bernilai RM3,000 tetapi tidak dapat mengemukakan bukti pembelian apabila diminta.
Jika tuntutan itu tidak dapat disokong dan akhirnya ditolak, pendapatan bercukainya mungkin meningkat RM3,000.
Pada kadar marginal 19%, kesan cukai secara ilustrasi ialah:
RM3,000 × 19% = RM570
Dia mungkin perlu membayar cukai tambahan RM570, bergantung pada pengiraan cukai sebenar.
Sebab itu, pastikan tuntutan memenuhi syarat dan simpan resit, invois serta dokumen sokongan yang berkaitan.
HASiL secara amnya menetapkan rekod dan dokumen berkaitan cukai perlu disimpan selama tujuh tahun mengikut keperluan undang-undang.
6. ❌ Salah masukkan nombor akaun bank
Katakan seseorang layak menerima bayaran balik cukai sebanyak RM1,800, tetapi tersalah memasukkan nombor akaun bank.
Kesilapan ini boleh menyebabkan bayaran balik tertangguh atau memerlukan pengesahan lanjut.
Duit itu tidak semestinya hilang, tetapi pembayar cukai mungkin perlu menghubungi HASiL untuk menyelesaikan masalah tersebut.
7. ❌ Terlupa memasukkan maklumat anak
Ini juga boleh berlaku kepada ibu bapa yang mempunyai beberapa orang anak.
Contohnya, seorang pembayar cukai terlupa menuntut pelepasan anak sebanyak RM2,000 yang sebenarnya layak.
Jika kadar marginal cukainya 19%, kesan cukai secara ilustrasi ialah:
RM2,000 × 19% = RM380
Dia mungkin terlepas peluang mengurangkan cukai sebanyak RM380.
Walau bagaimanapun, kelayakan dan jumlah pelepasan bergantung pada syarat yang ditetapkan bagi tahun taksiran berkenaan, termasuk keadaan dan status anak.
Jadi, jangan anggap maklumat yang diisi pada tahun sebelumnya semestinya sudah lengkap untuk tahun semasa.
8. ❌ Tak lapor pendapatan sewa rumah
Ini contoh yang dekat dengan kehidupan ramai pekerja makan gaji.
Amir bekerja dengan pendapatan tahunan RM90,000. Dalam masa yang sama, dia menyewakan sebuah rumah pada harga RM1,200 sebulan.
Pendapatan sewa setahun:
RM1,200 × 12 bulan = RM14,400
Katakan perbelanjaan sewa yang dibenarkan ialah RM3,000. Pendapatan sewa bersih untuk ilustrasi ialah RM11,400.
Jika pendapatan bercukai Amir sebelum mengambil kira pendapatan sewa ialah RM75,000 dan tambahan itu dikenakan cukai pada kadar marginal 19%, kesan cukai secara ilustrasi ialah:
RM11,400 × 19% = RM2,166
Jumlah sebenar bergantung pada pengiraan pendapatan berkanun sewa, perbelanjaan yang dibenarkan, pelepasan dan kadar cukai progresif.
Jangan anggap pendapatan sewa boleh diabaikan hanya kerana kita sudah mempunyai pekerjaan tetap dan PCB dipotong setiap bulan.
9. ❌ Tak lapor pendapatan freelance atau komisen
Siti bekerja sepenuh masa dan turut melakukan kerja freelance pada hujung minggu.
Sepanjang tahun, dia memperoleh pendapatan freelance bersih sebanyak RM18,000 daripada perkhidmatan reka bentuk dan pengurusan media sosial.
Dia menganggap pendapatan itu tidak perlu dilaporkan kerana bayaran diterima daripada pelanggan secara berasingan daripada gaji.
Jika pendapatan tersebut merupakan pendapatan perniagaan yang perlu dilaporkan, kesilapan ini boleh menyebabkan cukai terkurang dikira.
Dengan andaian keseluruhan RM18,000 itu merupakan tambahan kepada pendapatan bercukainya dan dikenakan cukai pada kadar marginal 19%, kesan cukai secara ilustrasi ialah:
RM18,000 × 19% = RM3,420
Pengiraan sebenar bergantung pada sifat pendapatan, perbelanjaan yang dibenarkan dan pengiraan cukai keseluruhan.
Perkara yang sama perlu diberi perhatian bagi pendapatan komisen, perniagaan dalam talian dan aktiviti lain yang menghasilkan pendapatan bercukai.
10. ❌ Tak lapor pendapatan luar negara kerana ingat semuanya bebas cukai
Ada orang bekerja di Singapura, kemudian memindahkan gaji ke akaun bank Malaysia. Ada juga yang menjalankan perniagaan melalui eBay.
Persoalannya, adakah semua pendapatan ini automatik bebas cukai di Malaysia?
Jawapannya, tidak semestinya. Layanan cukai bergantung pada jenis pendapatan, sumber pendapatan, status pemastautin cukai dan syarat pengecualian yang berkenaan.
Contohnya, Ali bekerja di Singapura dan menerima gaji SGD5,000 sebulan. Dia memindahkan gajinya ke akaun bank Malaysia. Pemindahan wang itu sahaja tidak bermaksud gajinya automatik dikenakan cukai di Malaysia. Ali lazimnya perlu membayar cukai pendapatan di Singapura kerana dia bekerja secara fizikal di sana.
Sebaliknya, Ali turut menjalankan perniagaan menjual barang melalui eBay. Jika perniagaan itu diuruskan dari Malaysia, keuntungan perniagaan tersebut perlu dinilai berdasarkan peraturan cukai Malaysia dan mungkin perlu dilaporkan dalam e-Filing.
Dah hantar e-Filing tetapi baru sedar ada kesilapan?
Jangan terus panik. Tetapi jangan biarkan kesilapan itu tanpa tindakan.
Langkah pertama ialah kenal pasti jenis kesilapan:
Terlupa tuntut pelepasan atau rebat: Semak sama ada pembetulan boleh dibuat melalui saluran pindaan yang dibenarkan.
Pendapatan terkurang lapor: Semak kaedah pindaan yang sesuai, termasuk Borang Nyata Terpinda jika memenuhi syarat.
Salah pilih ruangan atau maklumat peribadi: Semak dengan HASiL sama ada perlu meminda borang atau mengemas kini maklumat sahaja.
Salah maklumat akaun bank: Hubungi HASiL untuk mendapatkan panduan mengemas kini maklumat bayaran balik.
Kaedah pembetulan bergantung pada jenis borang, tahun taksiran, tempoh pindaan dan keadaan kes.