Aset Pelaburan KWSP Setakat September 2022 Bernilai RM961.1 Bilion – Ahmad Maslan

KUALA LUMPUR, 16 Feb (Bernama) — Jumlah keseluruhan aset pelaburan Kumpulan Wang Simpanan Pekerja (KWSP) setakat September 2022 bernilai RM961.1 billion, kata Timbalan Menteri Kewangan Datuk Seri Ahmad Maslan.

Wang KWSP pada ketika ini dilaburkan di dalam beberapa instrumen seperti intrumen berpendapatan tetap sebanyak 48 peratus, ekuiti tersenarai Malaysia (37 peratus), ekuiti persendirian (4 peratus), aset nyata (tujuh peratus), dan instrumen pasaran wang (empat peratus).

“KWSP juga turut melabur dalam pelaburan domestik sebanyak 64 peratus dan pelaburan luar negara (36 peratus),” katanya pada sesi soal jawab lisan di Dewan Rakyat hari ini.

Beliau menjawab soalan tambahan Datuk Mohd Shahar Abdullah (BN-Paya Besar) mengenai jumlah keseluruhan aset KWSP, instrumen pelaburan wang tabung simpanan persaraan dan perbezaan dividen dahulu dan masa kini.

Mengulas mengenai perbandingan dividen, Ahmad berkata pulangan pada masa dahulu lebih tinggi di antara tujuh hingga lapan peratus berbanding ketika ini kerana terdapat perbezaan dividen yang diperoleh daripada instrumen berpendapatan tetap dan peratusan kadar inflasi.

“Keadaan dulu dan sekarang lain, dividen yang direkodkan oleh instrumen berpendapatan tetap masa dahulu adalah tinggi antara tujuh hingga lapan peratus dan kadar inflasi juga tinggi, tetapi inflasi sekarang berada pada paras 3.8 peratus dan dividen instrumen berpendapatan tetap hanya antara tiga hingga 3.5 peratus, maka dividen adalah sebagaimana yang kita dapat,” tambahnya.

Sementara itu, menjawab soalan tambahan daripada Datuk Syed Abu Hussin Hafiz Syed Abdul Fasal (PN-Bukit Gantang) mengenai had dividen bagi kadar caruman sukarela, Ahmad berkata terdapat cadangan peningkatan kadar caruman daripada RM60,000 kepada RM100,000 dan ini akan diumumkan oleh Menteri Kewangan dalam Belanjawan 2023.

“Sehingga kini, jumlah caruman sukarela dihadkan maksimum sehingga RM60,000 sahaja dan dividen yang diperoleh mereka berdasarkan jumlah caruman yang dibuat.

“Namun, jika selepas ini ada peningkatan dalam jumlah caruman sukarela (kemungkinan) tiada had juga pada dividen….(jika) dividen yang diumumkan KWSP banyak, maka dividen itulah yang mereka akan dapat,” katanya.

— BERNAMA

Previous ArticleNext Article

Google Tubuh Entiti Tempatan Di Malaysia: Implikasi Terhadap WHT di Malaysia

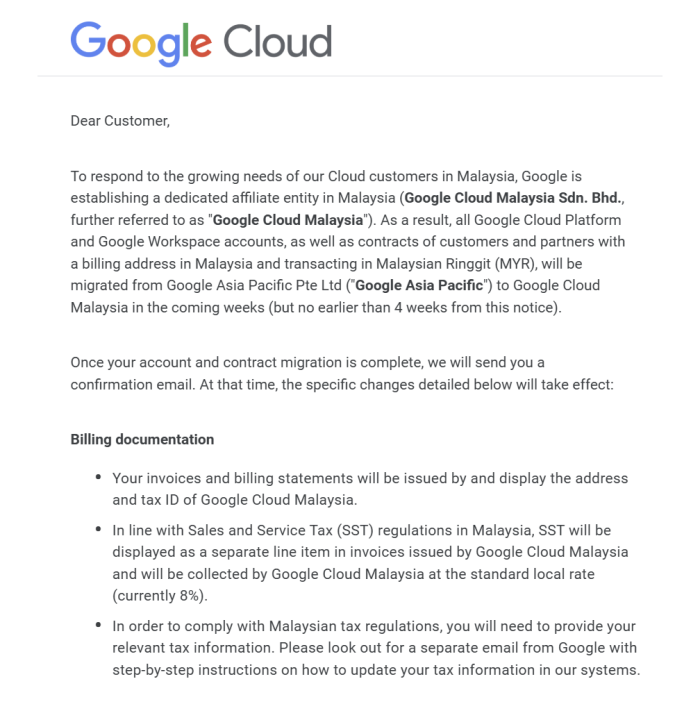
Google baru-baru ini memaklumkan kepada pelanggan di Malaysia bahawa syarikat itu sedang menubuhkan entiti tempatan, Google Cloud Malaysia Sdn. Bhd.

Langkah ini membawa perubahan kepada struktur transaksi Google Cloud Platform dan Google Workspace bagi pelanggan yang mempunyai alamat pengebilan di Malaysia dan membuat pembayaran dalam Ringgit Malaysia (MYR).

Sebelum ini, transaksi pelanggan Malaysia dibuat dengan Google Asia Pacific Pte Ltd yang berpangkalan di Singapura.

Selepas migrasi, kontrak dan akaun pelanggan yang terlibat akan dipindahkan kepada Google Cloud Malaysia Sdn. Bhd.

Perubahan ini bukan sekadar melibatkan syarikat teknologi, malah berpotensi memberi kesan kepada perniagaan dalam talian (online business) di Malaysia yang bergantung kepada perkhidmatan Google Cloud dan Google Workspace untuk menjalankan operasi harian.

Apa perubahan yang bakal berlaku?

Antara perubahan utama yang diumumkan:

1. Invois dikeluarkan oleh syarikat tempatan

Selepas migrasi, invois dan penyata bil akan dikeluarkan atas nama Google Cloud Malaysia Sdn. Bhd., termasuk alamat dan nombor pengenalan cukai entiti tempatan.

2. SST 8% dikenakan

SST akan dipaparkan sebagai komponen berasingan dalam invois dan dikutip oleh Google Cloud Malaysia mengikut kadar yang dinyatakan dalam notis tersebut.

3. Kontrak dipindahkan kepada entiti Malaysia

Kontrak sedia ada dengan Google Asia Pacific akan dipindahkan kepada Google Cloud Malaysia. Entiti tempatan ini akan mengambil alih kedudukan kontrak berkenaan.

Jadi, bagaimana pula dengan Withholding Tax (WHT)?

Ini bahagian yang menarik dari perspektif percukaian.

Sebelum ini, pembayaran pelanggan Malaysia kepada Google Asia Pacific Pte Ltd perlu dinilai dari sudut cukai pegangan di bawah Akta Cukai Pendapatan 1967 (ACP 1967).

Antara peruntukan yang relevan ialah Seksyen 109 berkaitan pembayaran royalti kepada bukan pemastautin.

Mengapa royalti?

Di bawah Seksyen 2 ACP 1967, definisi royalti merangkumi bayaran bagi penggunaan atau hak untuk menggunakan hak cipta, termasuk perisian (software).

Sebagai contoh, bayaran untuk mendapatkan hak penggunaan sesuatu aplikasi atau perisian oleh pelanggan sendiri berpotensi dikategorikan sebagai royalti dan tertakluk kepada WHT di bawah Seksyen 109.

Kadar domestik WHT bagi royalti ialah 10%, tertakluk kepada kadar atau layanan berbeza di bawah Perjanjian Pengelakan Pencukaian Dua Kali (DTA), jika berkenaan.

Apa implikasinya kepada Malaysia?

Perubahan struktur entiti syarikat teknologi antarabangsa seperti Google AKAN memberikan beberapa implikasi kepada landskap percukaian negara:

  1. Lebih banyak transaksi perkhidmatan digital boleh dilaksanakan melalui entiti tempatan.
  2. Kutipan SST dapat dilaksanakan melalui pembekal tempatan.
  3. Pelanggan Malaysia mungkin tidak lagi perlu membuat potongan WHT bagi pembayaran Google Cloud yang telah dipindahkan kepada Google Cloud Malaysia, tertakluk kepada struktur kontrak dan penerima sebenar pendapatan.

Bila migrasi ini akan berkuatkuasa?

Google akan menghantar dua notifikasi berasingan kepada pelanggan:

  1. Sebelum migrasi – pemberitahuan awal sebelum akaun dan kontrak dipindahkan.
  2. Selepas migrasi – pengesahan bahawa perubahan telah berkuat kuasa.

Notifikasi akan dihantar ke alamat e-mel yang didaftarkan.

Kesimpulannya, penubuhan entiti tempatan oleh syarikat teknologi antarabangsa bukan sekadar perubahan alamat invois. Ia boleh mengubah kedudukan percukaian transaksi, termasuk kewajipan cukai pegangan di Malaysia.