Guna Akaun 2 KWSP Untuk Insurans Kesihatan: Penyelesaian atau Sekadar ‘Panadol’?

Baru-baru ini, kerajaan mengumumkan cadangan membolehkan pencarum KWSP menggunakan Akaun 2 mereka untuk membayar premium insurans/takaful kesihatan. Cadangan ini mencetuskan reaksi bercampur daripada rakyat — ada yang menyambut baik, namun ramai juga yang meluahkan rasa tidak puas hati.

Di atas kertas, inisiatif ini kelihatan munasabah. Objektifnya jelas: bantu rakyat mendapatkan rawatan perubatan dengan lebih pantas dan berkualiti, tanpa perlu menunggu berbulan-bulan di hospital kerajaan atau menghabiskan simpanan sendiri secara tiba-tiba apabila jatuh sakit.

Tetapi, adakah ini benar-benar penyelesaian jangka panjang? Atau sekadar penyelesaian sementara kepada masalah yang lebih besar?

64% Rakyat Malaysia Tak Cukup Simpanan Persaraan

Hanya 36% rakyat Malaysia mempunyai simpanan persaraan yang mencukupi. Ini bermakna, majoriti rakyat berisiko menghadapi kesempitan kewangan apabila bersara. Dalam keadaan ini, memotong lagi sebahagian dari Akaun 2 — walaupun untuk tujuan insurans/takaful — menimbulkan persoalan: mampukah rakyat menampung keperluan jangka panjang dengan baki yang ada?

Kos Perubatan Terus Meningkat, Tapi Masalah Asas Belum Diselesaikan

Satu perkara penting yang tidak boleh diabaikan ialah kos rawatan kesihatan di Malaysia yang terus meningkat dari tahun ke tahun.

  • Pemeriksaan asas di klinik swasta boleh mencecah ratusan ringgit.
  • Rawatan penyakit kritikal seperti kanser atau masalah jantung boleh menelan belanja puluhan ribu ringgit.
  • Ramai juga yang beralih ke hospital swasta kerana hospital awam terlalu sesak — tapi itu datang dengan harga yang lebih mahal.

Dalam keadaan ini, ramai melihat ini sebagai reaksi kepada sistem yang tidak mampu menampung beban rawatan, bukannya reformasi menyeluruh kepada sektor kesihatan.

Sukarela, Tetapi Mungkin Satu-Satunya Pilihan?

Walaupun kerajaan menekankan bahawa pilihan ini nanti adalah bersifat sukarela, realitinya kebanyakan rakyat tidak mempunyai alternatif lain. Tanpa insurans/takaful, mereka berisiko terpaksa mengeluarkan ribuan ringgit daripada simpanan — sama ada dari KWSP atau poket sendiri — apabila berlaku kecemasan.

Dengan hanya menggunakan sekitar 1% daripada Akaun 2, ini dilihat sebagai cara untuk mendapatkan perlindungan asas pada kadar mampu milik. Tetapi sekali lagi, ia bergantung kepada kefahaman, kesedaran, dan kemampuan rakyat untuk membuat pilihan yang bijak.

Tanpa kawalan terhadap kenaikan harga perubatan, apa jua bentuk perlindungan akan tetap menjadi beban jangka panjang kepada rakyat — dan akhirnya kepada simpanan KWSP itu sendiri.

Perlindungan Hari Ini vs Risiko Hari Esok

Soalnya kini bukan sekadar setuju atau tidak.

Kita perlu menilai secara objektif:

  • Adakah lebih baik guna sedikit dari Akaun 2 hari ini untuk miliki perlindungan perubatan?
  • Atau tunggu apabila sakit dan terpaksa keluarkan sejumlah besar untuk rawatan — mungkin sehingga habis semua simpanan?

Dalam ekonomi yang tak menentu, keputusan sebegini bukanlah mudah.

Apa Rakyat Boleh Buat untuk Tambah Simpanan?

Walaupun isu struktur seperti gaji rendah dan kos sara hidup tinggi sering dibangkitkan (dan memang wajar), kita masih boleh mengambil beberapa langkah praktikal untuk memperbaiki simpanan persaraan masing-masing:

  1. Tingkatkan caruman sukarela KWSP
    Ramai tak tahu, anda boleh buat caruman tambahan ke KWSP selain potongan gaji wajib. Walaupun kecil — RM50 atau RM100 sebulan — ia boleh berganda melalui kuasa faedah compounding jangka panjang.
  2. Manfaatkan saluran pelaburan patuh Syariah
    Gunakan platform seperti Amanah Saham Bumiputera (ASB), Tabung Haji atau dana ETF patuh Syariah. Tetapkan auto debit supaya tak perlu tunggu ‘baki lebih’ baru menyimpan.
  3. Kurangkan hutang berfaedah tinggi
    Hutang kad kredit, pinjaman peribadi dan paling popular sekarang – ansuran ‘beli dulu bayar kemudian’ (BNPL) boleh menjejaskan potensi simpanan. Selesaikan hutang-hutang ini dahulu untuk beri ruang lebih kepada simpanan jangka panjang.
  4. Jangan kena tipu!
    Ramai yang terjebak dengan skim cepat kaya atau pelaburan palsu sebab kurang pendedahan. Tak perlu tunggu kena tipu baru nak belajar — mula dengan benda mudah: tengok video YouTube/Telegram yang trusted, baca buku kewangan santai, atau masuk kelas asas pelaburan. Ilmu ini yang akan bantu kita buat keputusan bijak.

Previous ArticleNext Article

Zakat KWSP: Kenapa Kena Bayar Walaupun Tak Keluarkan Duit?

Ramai mungkin tertanya-tanya, kalau duit KWSP masih tersimpan dan belum dikeluarkan, kenapa pula perlu bayar zakat setiap tahun?

Persoalan ini timbul selepas KWSP memperkenalkan kemudahan pembayaran Zakat Perniagaan Simpanan Shariah melalui potongan dividen tahunan. Untuk memahami rasionalnya, kita perlu melihat bagaimana Simpanan Shariah KWSP diuruskan dan bagaimana zakatnya dikira.

1. KWSP melaburkan simpanan ahli secara kolektif

Bagi Simpanan Shariah, caruman ahli dihimpunkan dalam satu portfolio pelaburan yang diuruskan oleh KWSP mengikut prinsip Syariah. Pelaburan ini menjana pulangan yang diagihkan kepada ahli dalam bentuk dividen tahunan.

Dalam urusan ini, KWSP bertindak sebagai wakil (wakil) dan pemegang amanah yang menguruskan serta melaburkan simpanan bagi pihak ahli berdasarkan akad wakalah.

2. Kenapa kena bayar zakat walaupun duit belum dikeluarkan?

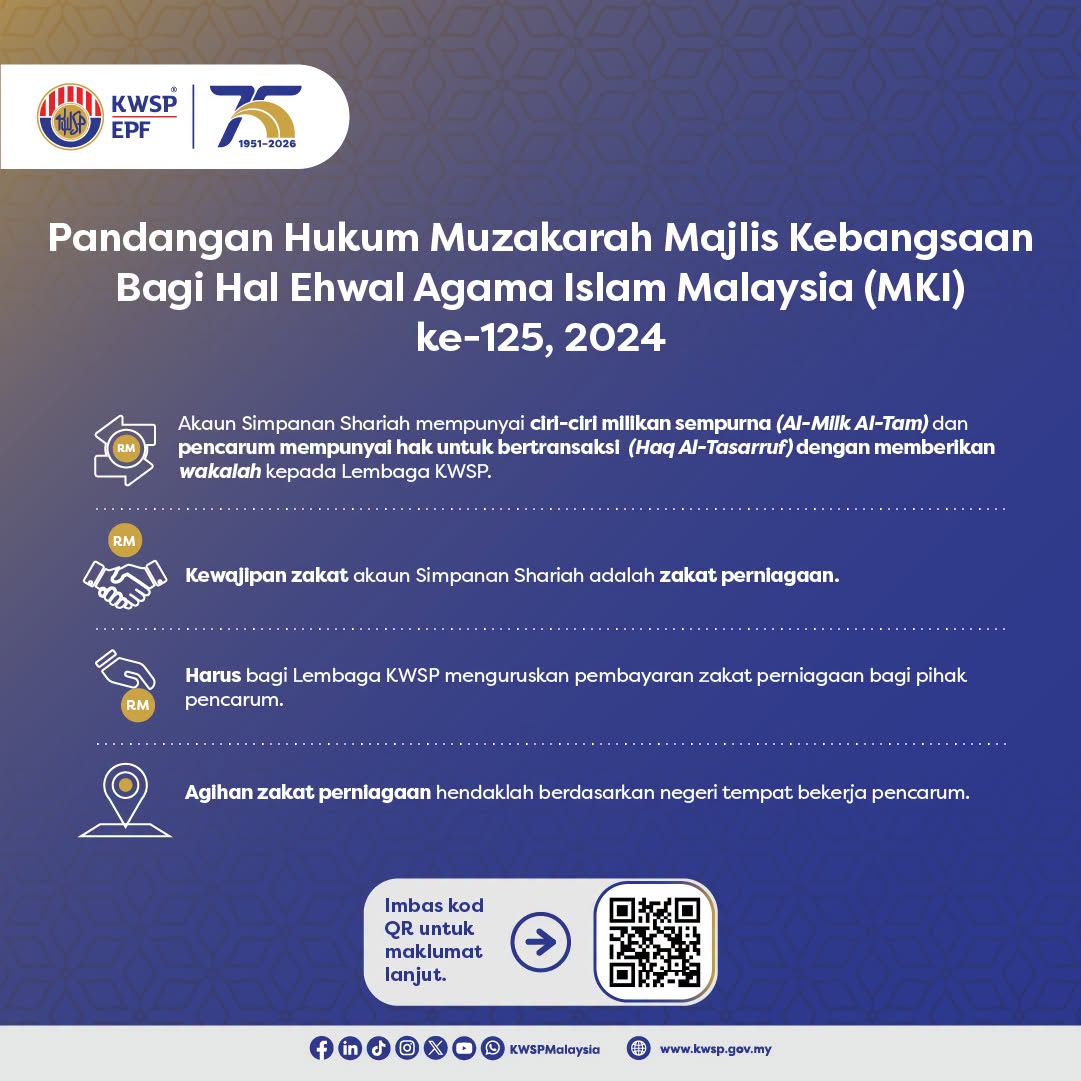
Persoalan ini telah dibincangkan dalam Muzakarah Jawatankuasa Fatwa Majlis Kebangsaan bagi Hal Ehwal Agama Islam Malaysia (MKI) kali Ke-125 pada 24 hingga 26 September 2024.

Muzakarah memutuskan bahawa akaun Simpanan Shariah memenuhi ciri pemilikan sempurna (al-milk al-tam) dan hak untuk berurus niaga (haq al-tasarruf) melalui pemberian wakalah kepada KWSP.

Oleh itu, kewajipan zakat bagi Simpanan Shariah ditetapkan sebagai zakat perniagaan tahunan, berkuat kuasa mulai tahun kewangan 2025. Kewajipan ini tidak bergantung pada sama ada ahli sudah mengeluarkan wang daripada akaun KWSP atau belum.

3. Bagaimana pula kalau simpanan tak cukup nisab?

Ini antara perkara yang mungkin mengejutkan ramai orang.

Biasanya, zakat individu dikaitkan dengan nisab, iaitu paras minimum harta yang ditetapkan untuk mewajibkan zakat. Namun, bagi Simpanan Shariah, KWSP menguruskan dana secara kolektif atau khultah, bukannya mengasingkan pelaburan bagi setiap ahli.

Oleh itu, penentuan nisab dibuat berdasarkan keseluruhan dana terkumpul yang tertakluk kepada zakat. Jumlah tanggungan zakat setiap ahli Muslim kemudiannya ditentukan secara berkadar berdasarkan Kadar Zakat Ahli masing-masing.

Maka, kewajipan ini boleh terpakai walaupun baki simpanan seseorang ahli secara individu berada di bawah nisab.

4. Macam mana nak bayar zakat KWSP?

Ahli Muslim yang telah memilih Simpanan Shariah boleh memberikan persetujuan kepada KWSP untuk memotong zakat daripada dividen tahunan dan menyalurkannya kepada pihak berkuasa zakat negeri berkaitan.

Pilihan ini boleh dibuat melalui KWSP i-Akaun, portal i-Akaun (Ahli), Self-Service Terminal (SST) atau pejabat KWSP.

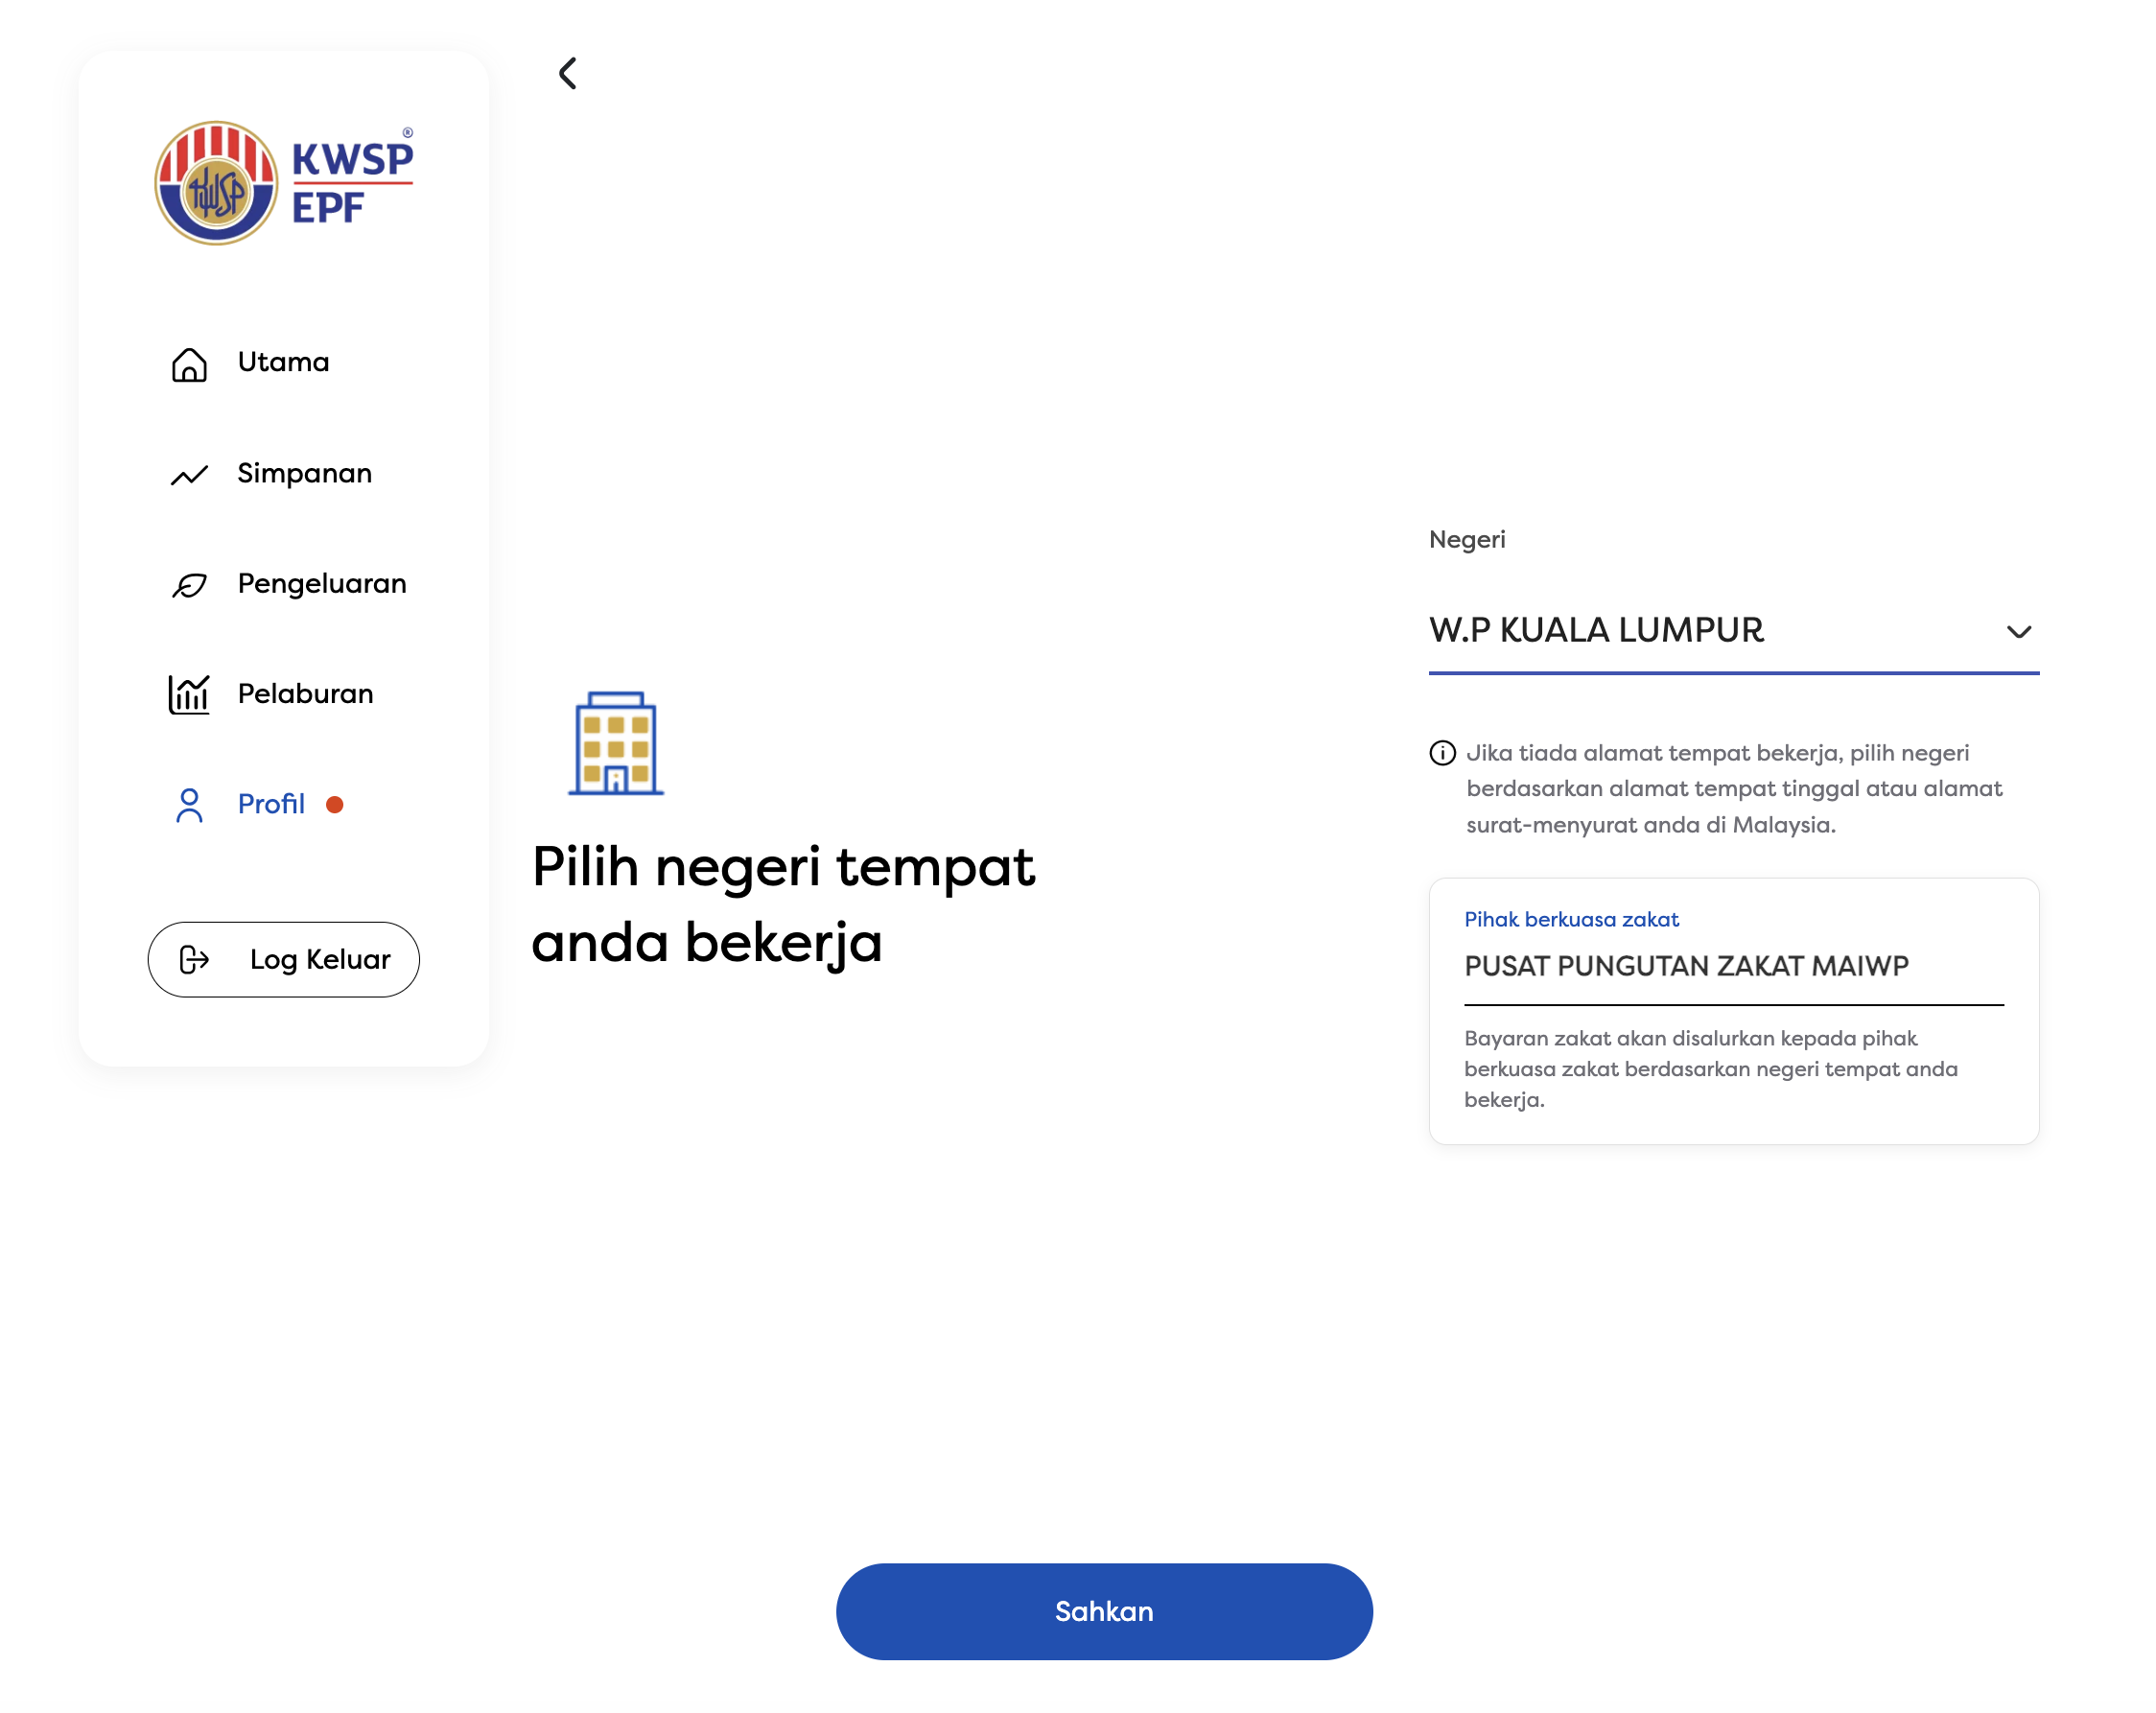
Cara mengaktifkan kemudahan zakat KWSP:

  1. Buka KWSP i-Akaun dan tekan menu Profil.
  2. Pilih menu Zakat.
  3. Buat pilihan untuk mewakilkan KWSP menguruskan pembayaran zakat bagi Simpanan Shariah anda.
  4. Lengkapkan maklumat dan sahkan pilihan.

Jika tidak memilih kemudahan potongan dividen, ahli tetap bertanggungjawab menguruskan pembayaran zakat perniagaan Simpanan Shariah sendiri berdasarkan kadar yang dimaklumkan oleh KWSP.

Kemudahan potongan ini bukan automatik; persetujuan ahli diperlukan terlebih dahulu.

5. Adakah sama dengan Simpanan Konvensional?

Tidak. Kaedah zakat bagi Simpanan Konvensional berbeza dan tertakluk kepada ketetapan serta kaedah yang berkaitan, termasuk zakat atas wang yang dikeluarkan apabila memenuhi syarat yang ditetapkan.

Bagi Simpanan Shariah yang telah dizakatkan melalui kemudahan ini, ahli tidak perlu membayar zakat sekali lagi secara berasingan atas simpanan yang sama apabila membuat pengeluaran.

Kesimpulan

Zakat KWSP ini bukan semata-mata zakat atas wang yang sudah berada dalam tangan. Bagi Simpanan Shariah, kewajipan zakat perniagaan ditentukan berdasarkan kaedah pengurusan pelaburan secara kolektif dan keputusan hukum yang berkaitan.

Kemudahan baharu KWSP ini bertujuan memudahkan ahli Muslim menunaikan kewajipan tersebut tanpa perlu menguruskan pengiraan dan pembayaran sendiri.

Satu lagi persoalan yang menarik: jika zakat ini dibayar melalui potongan dividen dan ahli menerima resit rasmi daripada pihak berkuasa zakat negeri, bolehkah bayaran tersebut dituntut sebagai rebat cukai pendapatan melalui e-Filing? Jawapannya boleh. Bayaran zakat KWSP ini boleh dituntut sebagai rebat cukai pendapatan sebab bayaran dibuat kepada pihak berkuasa zakat yang diiktiraf.