Perniagaan Orang Paling Kaya Singapura

Singapura mungkin dilihat sebagai sebuah negara yang kecil namun ekonominya besar dan matawang negara tersebut adalah lebih kukuh berbanding Ringgit Malaysia.

Singapura terkenal sebagai sebuah negara hub kewangan di rantau ini. Singapura merupakan negara ASEAN dengan pendapatan per kapita tertinggi pada tahun 2022 dengan USD59,797.75. 

Pendapatan per kapita ialah pendapatan purata penduduk dalam sebuah negara pada tahun tertentu.

Setakat Mac 2023, terdapat seramai 22 orang di Singapura yang mempunyai kekayaan sehingga bernilai bilion dolar. 

Sumber: forbes

Berikut merupakan senarai penuh jutawan berstatus ‘billionaire‘ di Singapura.

1. Li Xi Ting (USD15.7 Bilion)

Li Xiting
Gambar: Bloomberg

Li merupakan pengasas dan pengerusi Shenzen Mindray Bio-Medical Electronics. Untuk pengetahuan anda syarikat ini merupakan syarikat pembekal peralatan penjagaan kesihatan.

Mindray diasaskan pada tahun 1991 dan ibu pejabatnya terletak di Shenzen, China. 

Pandemik Covid-19 pada 2020 memainkan peranan penting dalam menyumbang kepada kekayaan Li. Mindray telah membekalkan peranti perubatan termasuklah alat pengudaraan ke seluruh dunia. Pendapatannya meningkat dengan mendadak lalu menjadikannya individu terkaya di Singapura.

Dikhabarkan bahawa syarikat beliau menyumbang peralatan perubatan berjumlah USD4.6 juta kepada hospital yang terkesan teruk seperti di Wuhan dan Itali. 

2. Goh Cheng Lian (USD14.5 Bilion)

Goh Cheng Liang
Gambar: CelebFamily

Menduduki tempat kedua adalah Goh Cheng Lian. Beliau memperolehi kekayaannya daripada pegangan sahamnya dalam syarikat Jepun iaitu Nippon Paint Holdings, pengeluar cat keempat terbesar di dunia. 

Goh mula membuat cat di sebuah kilang kecil di Singapura sebelum bekerjasama dengan Nippon Paint pada tahun 1962. 

Pada tahun 1949, semasa sesi lelongan oleh askar British, beliau membeli beberapa cat yang dianggap telah rosak pada harga yang sangat murah. Berbekalkan sebuah buku kamus berbahasa cina berkenaan dengan kimia, beliau mula menghasilkan cat sendiri dan maka begitulah permulaan jenama beliau sendiri iaitu Pigeon Brand.

Nippon Paint telah bekerjasama dengan Universiti Tokyo untuk membuat kajian dalam menghasilkan produk baru yang menawarkan perlindungan melawan Covid-19. 

3. Zhang Yong (USD7.0 Bilion)

Gambar: mustsharenews

Sekitar tahun 2019, Zhang Yong pernah dianggap sebagai salah seorang terkaya di Singapura. Namun pada tahun 2023, kekayaannya sedikit merosot dan jatuh ke tempat ketiga. Beliau merupakan pengerusi dan pengasas Haidilao, restoran hot pot yang sangat terkenal.

Zhang menubuhkan Haidilao setelah melalui pengalaman buruk di kedai makan hot pot. Beliau merasakan beliau boleh melakukan sesuatu yang lebih baik lalu meminjam wang daripada tiga rakannya untuk memulakan perniagaan. 

Kini, Haidilao mempunyai 1,443 buah cawangan di seluruh dunia dengan 93% daripada pendapatannya datang daripada China. 

Mesti anda tak sangka dengan perniagaan rantaian restoran hot pot pun boleh menjadikan anda kaya raya.

4. Wee Cho Yow (USD7.9 Bilion)

Wee Cho Yaw to step down from UOI board, Wee Ee Cheong to succeed as  chairman, Companies & Markets - THE BUSINESS TIMES
Gambar: The Business Time

Individu keempat terkaya di Singapura ialah pengerusi United Overseas Bank, bank ketiga terbesar di Singapura. Bank UOB diasaskan oleh ayahnya Wee Khiang Cheng pada 1935 sebagai United Chinese Bank. Nama bank tersebut ditukar kepada United Overseas Bank (UOB) pada tahun 1965. 

Beliau telah mengemudi UOB selama 60 tahun dan berjaya mengembangkan perniagaan sepanjang tempoh tersebut. Lebih dari 500 buah cawangan dan pejabat berjaya dibuka di 19 buah negara. Antara kejayaan besarnya adalah menjadikan UOB sebagai bank Singapura pertama yang dibuka di Vietnam pada 1992. 

Selain itu, beliau turut berjaya membeli Overseas Union Bank pada 2001 dan Far East Bank pada 2015. 

5. Forrest Li (USD 4.9 Bilion)

Sea CEO tells staff the worst is over, but their "job is not yet done"
Gambar: Vulcan Post

Dengan nilai kekayaan sebanyak USD4.9 bilion, Forrest Li merupakan individu kelima terkaya di Singapura. Beliau merupakan pengerusi dan ketua pegawai eksekutif Sea Limited. 

Sea Limited diasaskan oleh tiga orang iaitu Forrest Li, Gang Ye dan David Chen. Sea Limited merupakan syarikat pemegang pelaburan bagi Shopee, SeaMoney dan Garena. Forrest Li, sebenarnya berasal daripada Tianjin, China dan beliau mendedahkan bahawa beliau banyak meluangkan masa di kafe siber ketika di bangku sekolah. 

Setelah menamatkan pelajarannya (MBA), beliau berpindah ke Singapura bersama isterinya. Li mengasaskan Garena pada tahun 2009. Garena merupakan peneraju platform permainan atas talian. Bagi kaki gaming pastinya kenal dengan Garena.

Gambar: oneesports.gg

Tidak terhenti di situ, Forrest Li menubuhkan Sea Money, sebuah syarikat penyedia perkhidmatan kewangan dan pembayaran digital pada 2014. Tidak lama selepas itu, Li menubuhkan Shopee pada 2015. Pastinya ramai yang kenal dengan Shopee dan pernah membeli barang di platform tersebut sekurang-kurangnya sekali.

shopee

Kesemua ketiga-tiga syarikat yang ini mempunyai ramai pengguna maka tidak hairanlah kekayaan Li juga besar.

Sumber: 

  1. Wealthiest People in Singapore (March 20, 2023) – CEOWORLD magazine
  2. The Independent

Terima kasih kepada anda yang menyokong kami selama ini. Hari-hari kami bersemangat nak sebarkan ilmu tentang kewangan dan pelaburan.

Kami sedar yang majoriti pembaca kami adalah anak-anak muda yang tercari-cari panduan bagaimana untuk mula melabur. Jadi buku ini sangat sesuai bagi newbie yang nak mulakan langkah pertama.

Anda ada soalan-soalan berikut yang memerlukan jawapan?

  • Ada duit tapi tak tahu nak melabur di mana?
  • Nak melabur tapi takut kena tipu dengan scammer?
  • Bagaimana nak tahu sesuatu pelaburan itu adalah patuh Syariah atau tidak?
  • Ada banyak sangat jenis pelaburan dekat luar sana, apa yang paling sesuai dengan jiwa?
  • Dalam suasana ekonomi yang tak menentu, apakah pelaburan ‘safe haven’ yang menjadi pilihan?
  • Pelaburan tanpa tunai tu macam mana?
  • Soalan-soalan lazim berkenaan pelaburan

Jika ya, maka anda perlu miliki buku Buku Malaysia Melabur : 10 Benda Kita Kena Tahu.

Buku Malaysia Melabur juga telah berada dalam senarai MPH Best 2020 dalam kategori MPH Best Malay Non-Fiction 2020.

Sesungguhnya kami bersyukur diberi peluang oleh Allah untuk berubah menjadi lebih baik dan mendapat rezeki seperti yang diidamkan. Kami doakan semoga tuan puan juga dilimpahi rezeki yang penuh keberkatan.

Boleh miliki buku ini secara online di Shopee

Previous ArticleNext Article

Kita Bajet Insurans, Tapi Lupa Bajet Check-up

Hampir setiap ketua keluarga mempunyai bajet yang cukup terperinci untuk perlindungan kesihatan samada menerusi insurans atau takaful.

Di Majalah Labur, kami percaya ramai pembaca setia kami rata-rata bersetuju yang sejumlah 5% – 15% dari gaji bulanan adalah amaun yang cukup sihat untuk perlindungan kesihatan.

Akan tetapi, ada satu perkara yang sering tidak mempunyai bajet khusus: pemeriksaan kesihatan berkala.

Kita lebih mudah menyediakan RM200 untuk membaiki sesuatu selepas rosak berbanding memperuntukkan sejumlah wang untuk memastikan masalah itu dapat dikenal pasti lebih awal.

Baca : 5 Perkara Medical Card Boleh Bantu Yang Tak Ramai Orang Tahu!

Dalam kewangan peribadi, cara berfikir seperti ini mungkin kelihatan kecil. Tetapi apabila melibatkan kesihatan, penangguhan boleh membawa kepada keadaan yang memerlukan lebih banyak masa, rawatan dan perbelanjaan.

Sebab itu preventive healthcare wajar dilihat sebagai sebahagian daripada perancangan kewangan keluarga, bukan sekadar perbelanjaan tambahan.

Ada bajet insurans. Bagaimana dengan bajet kesihatan?

Insurans atau takaful penting untuk melindungi kewangan apabila berlaku keadaan yang memerlukan rawatan atau kemasukan ke hospital.

Tetapi perlindungan kewangan tidak semestinya bermaksud kita tidak perlu menyediakan bajet untuk penjagaan kesihatan rutin.

Kementerian Kesihatan Malaysia sendiri menyediakan perkhidmatan saringan kesihatan untuk mengenal pasti faktor risiko, memberi nasihat pengurusan risiko dan membuat rujukan lanjut jika diperlukan.

pemeriksaan kesihatan

Pada asasnya, terdapat perbezaan antara:

“Saya mempunyai perlindungan jika sesuatu berlaku”

dengan

“Saya memperuntukkan wang untuk mengetahui keadaan kesihatan saya secara berkala.”

Kedua-duanya memainkan peranan yang berbeza dalam perancangan kewangan kesihatan.

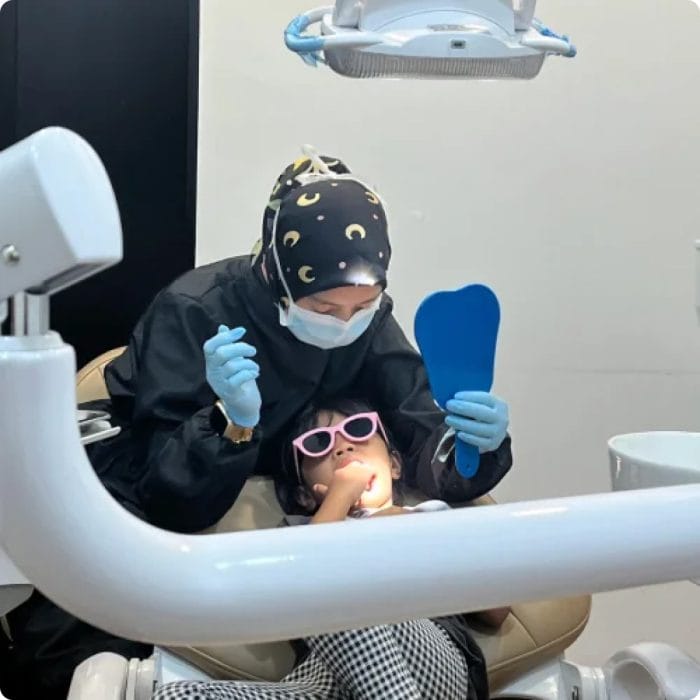
Kesilapan ibu bapa : tunggu anak sakit baru bawa berjumpa doktor gigi

Perkara ini lebih mudah berlaku dalam kalangan ibu bapa. Anak tidak mengadu sakit, jadi pemeriksaan ditangguhkan. Gigi susu pula dianggap tidak begitu penting kerana akhirnya akan tanggal.

Apabila sakit mula berlaku, barulah ibu bapa mencari rawatan. Masalahnya, ketiadaan sakit tidak semestinya bermaksud tiada masalah.

Masalah ini yang cuba diketengahkan oleh Dr. A’tikah U’zed (Doktor Gigi di Klinik Pergigian Aesira) yang melihat ada keperluan untuk ibu bapa di Malaysia mengkhususkan wang untuk rawatan gigi anak mereka atau mereka sendiri!

pemeriksaan kesihatan gigi

Penegasan ini nampak ada intinya selepas kami melihat bahawa data National Oral Health Survey of Adults (NOHSA) 2020 menunjukkan ;

“Prevalens karies dalam kalangan rakyat Malaysia berumur 15 tahun ke atas ialah 85.1%, manakala dalam kumpulan umur 15–19 tahun pun prevalensnya masih 51.7%. Dalam kalangan orang dewasa yang mempunyai gigi, 40.7% mempunyai keperluan rawatan restoratif, 28.9% keperluan cabutan dan 4.5% keperluan rawatan endodontik.”

Masalah gusi juga tidak semestinya bermula dengan kesakitan.

NOHSA 2020 mendapati hanya 5.1% populasi bergigi mempunyai periodontium yang sihat, sementara 38.2% mempunyai periodontitis. KKM turut menerangkan bahawa penyakit periodontal boleh tidak disedari kerana pada peringkat awal ia boleh berlaku tanpa sakit.

Ini menjadikan pemeriksaan berkala satu perkara yang relevan bukan sahaja kepada kesihatan, tetapi juga kepada cara keluarga merancang perbelanjaan.

Kos rawatan gigi sebenarnya boleh dilihat sebagai kos tahunan

BilRawatanAnggaran kosKekerapan /Perspektif
1Konsultasi & pemeriksaan gigiRM30–RM1006–12 bulan / mengikut risikoKos asas untuk mengetahui keadaan gigi sebelum membuat keputusan rawatan
2X-ray gigi kecil (periapikal/bitewing)RM30–RM80Jika diperlukan doktorMembantu melihat masalah yang tidak jelas melalui pemeriksaan biasa
3X-ray panoramic (OPG)RM80–RM200Jika diperlukanBiasanya untuk penilaian keseluruhan rahang, gigi bongsu atau perancangan tertentu
4Scaling & polishingRM80–RM250Mengikut keadaan gigi/gusiPenjagaan berkala yang boleh dimasukkan dalam bajet pergigian tahunan
5Rawatan fluoridaRM50–RM120Berdasarkan risiko, terutama kanak-kanakPreventive care yang boleh dirancang lebih awal
6Fissure sealant±RM50–RM100/gigiTerutama gigi tertentu kanak-kanakPerbelanjaan pencegahan yang dibuat berdasarkan penilaian doktor
7Tampalan gigiRM80–RM300/gigiApabila terdapat kariesContoh kos rawatan yang mungkin timbul selepas pemeriksaan
8Cabutan gigi biasaRM80–RM300/gigiJika gigi tidak dapat dikekalkan / perlu dicabutKos meningkat berbanding penjagaan rutin apabila masalah memerlukan prosedur
9Rawatan saluran akar (root canal)±RM600–RM2,000/gigiUntuk gigi dengan masalah pulpa tertentuContoh bagaimana rawatan boleh menjadi lebih kompleks dan memerlukan bajet lebih besar
10Pembedahan gigi bongsu±RM800–RM2,500/gigiJika impaksi/kerumitan memerlukan pembedahanContoh kos prosedur yang lebih besar dan sukar dirancang sebagai perbelanjaan rutin

Semak : Senarai Harga Rawatan Gigi Terkini

Daripada melihat pergigian sebagai:

“Berapa saya perlu bayar apabila gigi sakit?”

lebih baik keluarga melihatnya sebagai:

“Berapa bajet saya perlu sediakan setiap tahun untuk penjagaan gigi?”

Ini tidak bermaksud seseorang perlu menjalani rawatan setiap tahun.

Sebaliknya, bajet tersebut boleh merangkumi pemeriksaan, penjagaan pencegahan dan rawatan yang diperlukan berdasarkan penilaian doktor gigi.

Kekerapan pemeriksaan pula bukan satu angka yang wajib sama untuk semua orang. Sesetengah individu mungkin memerlukan pemeriksaan lebih kerap berdasarkan risiko karies, keadaan gusi, sejarah rawatan dan faktor kesihatan lain.

Matlamatnya ialah tidak menunggu sehingga keadaan menjadi kecemasan sebelum mula merancang.

Contohnya, gigi jarang bukan semata-mata soal kosmetik

Ambil contoh diastema, atau gigi jarang.

Menurut Dr. A’tikah U’zied, diastema ialah ruang antara dua gigi yang paling kerap dilihat pada gigi hadapan atas.

Ia boleh berkait dengan saiz gigi berbanding rahang, faktor struktur semula jadi atau tabiat tertentu. Antara perkara yang boleh diperhatikan ialah ruang yang jelas antara gigi atau ruang yang semakin melebar.

Tidak semua diastema memerlukan rawatan.

Baca : Mencari Medical Card Terbaik? Tipu Semua Tu. Fahamkan 5 Perkara Ini

Tetapi apabila ibu bapa atau individu menyedari perubahan pada kedudukan atau jarak gigi, pemeriksaan memberikan peluang untuk menentukan sama ada ia sekadar variasi normal atau sesuatu yang memerlukan pemantauan atau rawatan.

Inilah konsep financial planning yang sering terlepas pandang.

Pemeriksaan bukan bermaksud kita sudah bersetuju untuk menjalani rawatan.

Pemeriksaan bermaksud kita mendapatkan maklumat terlebih dahulu.

Dengan maklumat itu, keluarga boleh membuat keputusan tentang apa yang perlu dilakukan, bila ia perlu dilakukan dan bagaimana perbelanjaannya boleh dirancang.

Jadi, enam bulan atau setahun sekali?

Jawapannya bergantung kepada individu.

Jadual pemeriksaan gigi sepatutnya mengambil kira keadaan gigi dan gusi, tahap risiko, umur, sejarah rawatan serta penilaian doktor gigi.

Bagi sesetengah orang, pemeriksaan enam bulan sekali mungkin sesuai. Bagi yang lain, doktor mungkin mencadangkan sela masa yang berbeza.

Yang penting ialah jangan menjadikan “tidak sakit” sebagai satu-satunya ukuran untuk menentukan sama ada pemeriksaan diperlukan.

Konsep yang sama digunakan dalam kesihatan secara umum. KKM menerangkan bahawa saringan kesihatan bertujuan membantu mengenal pasti faktor risiko dan penyakit lebih awal supaya pengurusan dapat dimulakan.

Bagaimana keluarga boleh masukkan kesihatan dalam financial planning?

Satu pendekatan mudah ialah membahagikan perancangan kepada beberapa lapisan:

Pertama, perlindungan.
Insurans atau takaful untuk risiko kesihatan yang besar, mengikut kemampuan dan keperluan keluarga.

Kedua, dana kecemasan.
Simpanan tunai untuk perbelanjaan kesihatan atau kecemasan yang tidak dirancang.

Ketiga, preventive healthcare.
Bajet tahunan untuk pemeriksaan dan saringan yang bersesuaian dengan umur serta faktor risiko.

Keempat, penjagaan rutin.
Termasuk pergigian dan keperluan kesihatan lain yang boleh dijangka.

Dengan cara ini, kesihatan tidak hanya muncul dalam bajet apabila sesuatu sudah berlaku.

Baca : Permintaan Sektor Penjagaan Kesihatan Diunjur Meningkat Bagi Jangka Panjang

Kesihatan juga perlukan bajet sebelum ia menjadi kecemasan

Financial planning yang baik bukan sekadar mempunyai wang apabila berlaku masalah.

Ia juga tentang mengetahui perbelanjaan yang boleh dijangka, menyediakan ruang untuk penjagaan berkala dan membuat keputusan berdasarkan maklumat sebelum keadaan menjadi mendesak.

pemeriksaan kesihatan

Pemeriksaan kesihatan tidak menjamin seseorang akan terlepas daripada penyakit atau rawatan mahal. Begitu juga pemeriksaan gigi tidak menjamin seseorang tidak akan memerlukan prosedur kompleks pada masa hadapan.

Namun, pemeriksaan memberikan sesuatu yang penting dalam perancangan kewangan:

maklumat lebih awal.

Dan maklumat lebih awal memberikan keluarga peluang untuk membuat keputusan dengan lebih tenang, sama ada perlu merawat sekarang, memantau dahulu atau menyediakan bajet untuk rawatan pada masa akan datang.

Jadi, apabila menyediakan bajet keluarga untuk tahun hadapan, jangan hanya tanya:

“Berapa saya perlu simpan kalau saya jatuh sakit?”

Tanya juga:

“Berapa yang saya sanggup peruntukkan untuk mengetahui keadaan kesihatan saya sebelum ia menjadi kecemasan?”

Kerana dalam pengurusan kewangan kesihatan, bil rawatan bukan satu-satunya kos yang perlu difikirkan.

Masa, ketidakselesaan, kehilangan produktiviti dan keputusan yang dibuat ketika keadaan sudah mendesak juga mempunyai nilai.

Preventive healthcare bukan tentang berbelanja sebanyak mungkin untuk kesihatan.

Ia tentang merancang supaya kesihatan tidak menjadi kejutan kewangan kepada keluarga.

Artikel ini bertujuan memberikan maklumat umum dan bukan pengganti nasihat doktor atau doktor gigi. Keperluan pemeriksaan, saringan dan rawatan berbeza mengikut keadaan individu.