Siapakah Gerangan Benjamin Graham, The Intelligent Investor?

Dalam pengalaman saya selama hampir lima puluh tahun di Wall Street, saya mendapati bahawa saya tahu sangat sedikit ‘mengenai apa yang akan dilakukan oleh pasaran saham’. Tetapi saya tahu lebih banyak ‘tentang apa pelabur sepatutnya lakukan’, dan itulah faktor’ perubahan’ penting dalam sikap seorang pelabur

Salah satu petikan kata-kata emas Benjamin Graham

Pelabur-pelabur tersohor datang dan pergi setiap masa, ada individu yang pernah menjadi kebanggaan dan contoh pada masa lalu, telah hilang di telan zaman. Namun, jika kita perlu memetik satu contoh terbaik mengenai sumbangan yang diberikan dalam dunia pelaburan, individu tersebut adalah Benjamin Graham.

Sumbangan beliau akan dikenang selama-lamanya, kerana ajarannya tidak pernah luput di telan zaman. Pelajaran yang diberikannya dalam seni pelaburan adalah salah satu sumbangan terbesar yang kita semua dapat nikmati sehingga ke hari ini.

Contohnya ‘Security Analysis’ masih lagi relevan sehingga hari ini, atau mungkin menjangkau lagi 100 tahun yang akan datang.

Asal-Usul Benjamin Graham

Benjamin Graham dilahirkan pada 9 Mei, 1894 di London, England oleh pasangan suami isteri yang beragama Jewish. Beliau berpindah ke bandar New York  bersama keluarganya ketika berusia setahun. 

Selepas kematian bapanya, mereka telah mengalami tekanan kewangan. Namun ia tidak mematahkan semangat beliau menjadi pelajar yang baik dalam akademik.

Cemerlang Dalam Akademik

Selepas menamatkan pengajian dengan cemerlang, beliau telah menerima banyak pelawaan peluang pekerjaan. Di antaranya Benjamin Graham pernah ditawarkan menjadi guru dalam subjek Matematik, Bahasa Inggeris, Falsafah dan banyak lagi.

Namun beliau telah menolak semua pelawaan tersebut. Beliau lebih berminat untuk memulakan karier sebagai seorang pelabur, yang telah membawa beliau menjalinkan kerjasama dengan Jerome Newman, dengan menubuhkan firma pelaburan mereka iaitu Graham-Newman Corporation.

Pada awalnya Benjamin Graham digelar sebagai ‘Jhon D. Rockefeller Utara’ kerana beliau banyak melabur dalam pembinaan paip minyak di utara negara Amerika Syarikat.

Mula Kerjaya Di Wall Street Ketika Berusia 20 Tahun

Benjamin Graham memulakan kariernya di Wall Street pada tahun 1914, sebelum hari pelaksanaan operasi rehat sementara waktu NYSE (New York Stock Exchange) berlaku. Percayakah anda, dalam catatan sejarah, operasi rehat sementara waktu NYSE yang paling lama berlaku, ialah pada masa tersebut, iaitu bersamaan 4 bulan, kerana disebabkan situasi perang dunia yang berlaku.

Ketika berumur 20 tahun, tanpa pengetahuan dalam bidang ekonomi sewaktu di zaman kolej, beliau terpaksa memulakan kerjayanya dengan jawatan yang rendah.

Tidak lama selepas itu, beliau telah dinaikkan pangkat menjadi pembantu pengurusan bond, dan hanya dalam masa 6 minggu, beliau semakin berkembang maju, lalu dilantik menjadi penulis atau pengulas pasaran dalam akhbar harian.

Umur 34 Tahun Mula Mengajar

Benjamin Graham mengajar di Columbia Business School, selama 28 tahun, bermula pada tahun 1928. Pada masa yang sama, beliau juga mengajar NewYork Stock Exchange’s School, yanh kini dikenali sebagai New York Institute of Finance.

Beliau telah berjaya melahirkan ramai ilmuan terkenal dalam bidang pelaburan, antaranya Walter Schloss, Irving Kahn, dan Bill Ruane. Semestinya beliau juga telah berjaya melahirkan lagenda dunia saham, iaitu salah satu individu yang terkaya di dunia iaitu Warren Buffett, yang melalui adaptasi falsafah pelaburan Benjamin Graham.

Warren Buffett pernah berkata ‘saya membaca edisi pertama buku tersebut pada tahun 1950, ketika saya berumur 19 tahun. Saya berpendapat, buku ini mempunyai darjat ilmu yang paling tinggi dalam dunia pelaburan dan selagi manusia sentiasa belajar mengenai dunia pelaburan, selagi itulah nama Benjamin Graham akan sentiasa di kenang, sebagai individu yang menyediakan panduan ilmu pelaburan, melalui cara pemahaman yang paling mudah’.

Tidak cukup sekadar menyertakan petikan Warren Buffett terhadap diri beliau, Roger Lowenstein yang merupakan salah satu journalist Amerika yang sangat terkenal juga ada berkata ‘Investing without Graham would be like communism without Marx, the disciple would scarcely exist.’

Jason Zweig yang merupakan journalist popular bagi Wallstreet Journal ada mengatakan ‘..sebelum kewujudan idea pemikiran Benjamin Graham, pengurus kewangan berkelakuan seperti zaman pertengahan, dipandu oleh kepercayaan tahyul, meneka dan melakukan ritual yang tidak berperikemanusiaan..’ Ibaratnya seperti itulah kepentingan beliau dalam dunia pelaburan, telah banyak membuka fikiran dan menjadi ikutan kepada orang ramai.

Jika dilihat dalam situasi yang paling mudah ialah, dengan mengambil contoh penglibatan Wright Brothers dalam dunia penerbangan. Sebelum nama mereka dikenali sebagai tokoh tersohor dalam dunia penerbangan, Benjamin Graham akan melabur terhadap kepakaran mereka.

Beliau memahami, keadaan saham pada masa itu, merujuk pada harga saham semasa, tidak sama seperti terkandung dalam berita-berita kewangan berbanding kualiti perniagaan yang mereka miliki.

Salah satu kenyataan beliau berbunyi:

‘In the Wright Aeronautical(syarikat perkilangan pembuatan kapal terbang di New Jersey) example, the earlier situation presented a set of facts which demonstrated that the business was worth substantially more than $8 per share. In the later year, the facts were equally conclusive that the business did not have a reasonable value of $280 per share. It would have been difficult for the analyst to determine whether Wright Aeronautical was actually worth $20 or $40 a share, or actually worth $50 or $80. But fortunately it was not necessary to decide these points in order to conclude that the shares were attractive at $8 and unattractive, intrinsically, at $280.’

Previous ArticleNext Article

Leave a Reply

Your email address will not be published. Required fields are marked *

This site uses Akismet to reduce spam. Learn how your comment data is processed.

Kita Bajet Insurans, Tapi Lupa Bajet Check-up

Hampir setiap ketua keluarga mempunyai bajet yang cukup terperinci untuk perlindungan kesihatan samada menerusi insurans atau takaful.

Di Majalah Labur, kami percaya ramai pembaca setia kami rata-rata bersetuju yang sejumlah 5% – 15% dari gaji bulanan adalah amaun yang cukup sihat untuk perlindungan kesihatan.

Akan tetapi, ada satu perkara yang sering tidak mempunyai bajet khusus: pemeriksaan kesihatan berkala.

Kita lebih mudah menyediakan RM200 untuk membaiki sesuatu selepas rosak berbanding memperuntukkan sejumlah wang untuk memastikan masalah itu dapat dikenal pasti lebih awal.

Baca : 5 Perkara Medical Card Boleh Bantu Yang Tak Ramai Orang Tahu!

Dalam kewangan peribadi, cara berfikir seperti ini mungkin kelihatan kecil. Tetapi apabila melibatkan kesihatan, penangguhan boleh membawa kepada keadaan yang memerlukan lebih banyak masa, rawatan dan perbelanjaan.

Sebab itu preventive healthcare wajar dilihat sebagai sebahagian daripada perancangan kewangan keluarga, bukan sekadar perbelanjaan tambahan.

Ada bajet insurans. Bagaimana dengan bajet kesihatan?

Insurans atau takaful penting untuk melindungi kewangan apabila berlaku keadaan yang memerlukan rawatan atau kemasukan ke hospital.

Tetapi perlindungan kewangan tidak semestinya bermaksud kita tidak perlu menyediakan bajet untuk penjagaan kesihatan rutin.

Kementerian Kesihatan Malaysia sendiri menyediakan perkhidmatan saringan kesihatan untuk mengenal pasti faktor risiko, memberi nasihat pengurusan risiko dan membuat rujukan lanjut jika diperlukan.

pemeriksaan kesihatan

Pada asasnya, terdapat perbezaan antara:

“Saya mempunyai perlindungan jika sesuatu berlaku”

dengan

“Saya memperuntukkan wang untuk mengetahui keadaan kesihatan saya secara berkala.”

Kedua-duanya memainkan peranan yang berbeza dalam perancangan kewangan kesihatan.

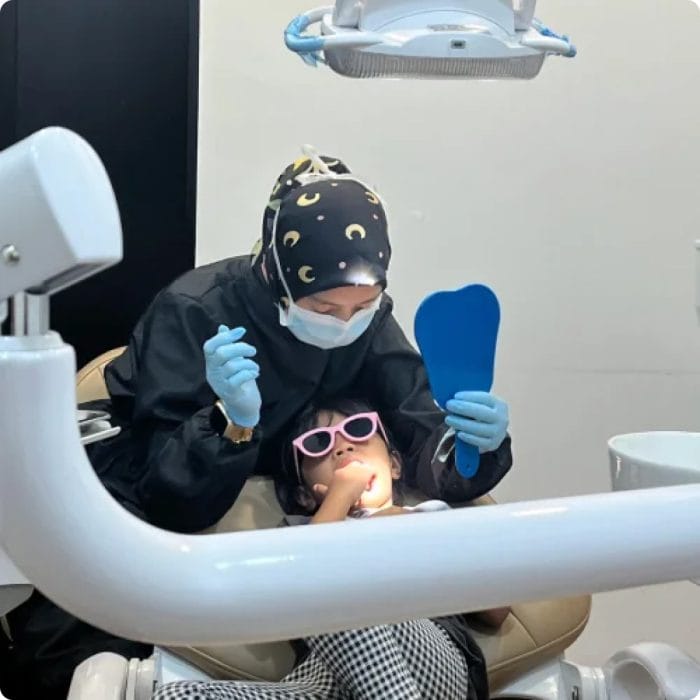
Kesilapan ibu bapa : tunggu anak sakit baru bawa berjumpa doktor gigi

Perkara ini lebih mudah berlaku dalam kalangan ibu bapa. Anak tidak mengadu sakit, jadi pemeriksaan ditangguhkan. Gigi susu pula dianggap tidak begitu penting kerana akhirnya akan tanggal.

Apabila sakit mula berlaku, barulah ibu bapa mencari rawatan. Masalahnya, ketiadaan sakit tidak semestinya bermaksud tiada masalah.

Masalah ini yang cuba diketengahkan oleh Dr. A’tikah U’zed (Doktor Gigi di Klinik Pergigian Aesira) yang melihat ada keperluan untuk ibu bapa di Malaysia mengkhususkan wang untuk rawatan gigi anak mereka atau mereka sendiri!

pemeriksaan kesihatan gigi

Penegasan ini nampak ada intinya selepas kami melihat bahawa data National Oral Health Survey of Adults (NOHSA) 2020 menunjukkan ;

“Prevalens karies dalam kalangan rakyat Malaysia berumur 15 tahun ke atas ialah 85.1%, manakala dalam kumpulan umur 15–19 tahun pun prevalensnya masih 51.7%. Dalam kalangan orang dewasa yang mempunyai gigi, 40.7% mempunyai keperluan rawatan restoratif, 28.9% keperluan cabutan dan 4.5% keperluan rawatan endodontik.”

Masalah gusi juga tidak semestinya bermula dengan kesakitan.

NOHSA 2020 mendapati hanya 5.1% populasi bergigi mempunyai periodontium yang sihat, sementara 38.2% mempunyai periodontitis. KKM turut menerangkan bahawa penyakit periodontal boleh tidak disedari kerana pada peringkat awal ia boleh berlaku tanpa sakit.

Ini menjadikan pemeriksaan berkala satu perkara yang relevan bukan sahaja kepada kesihatan, tetapi juga kepada cara keluarga merancang perbelanjaan.

Kos rawatan gigi sebenarnya boleh dilihat sebagai kos tahunan

BilRawatanAnggaran kosKekerapan /Perspektif
1Konsultasi & pemeriksaan gigiRM30–RM1006–12 bulan / mengikut risikoKos asas untuk mengetahui keadaan gigi sebelum membuat keputusan rawatan
2X-ray gigi kecil (periapikal/bitewing)RM30–RM80Jika diperlukan doktorMembantu melihat masalah yang tidak jelas melalui pemeriksaan biasa
3X-ray panoramic (OPG)RM80–RM200Jika diperlukanBiasanya untuk penilaian keseluruhan rahang, gigi bongsu atau perancangan tertentu
4Scaling & polishingRM80–RM250Mengikut keadaan gigi/gusiPenjagaan berkala yang boleh dimasukkan dalam bajet pergigian tahunan
5Rawatan fluoridaRM50–RM120Berdasarkan risiko, terutama kanak-kanakPreventive care yang boleh dirancang lebih awal
6Fissure sealant±RM50–RM100/gigiTerutama gigi tertentu kanak-kanakPerbelanjaan pencegahan yang dibuat berdasarkan penilaian doktor
7Tampalan gigiRM80–RM300/gigiApabila terdapat kariesContoh kos rawatan yang mungkin timbul selepas pemeriksaan
8Cabutan gigi biasaRM80–RM300/gigiJika gigi tidak dapat dikekalkan / perlu dicabutKos meningkat berbanding penjagaan rutin apabila masalah memerlukan prosedur
9Rawatan saluran akar (root canal)±RM600–RM2,000/gigiUntuk gigi dengan masalah pulpa tertentuContoh bagaimana rawatan boleh menjadi lebih kompleks dan memerlukan bajet lebih besar
10Pembedahan gigi bongsu±RM800–RM2,500/gigiJika impaksi/kerumitan memerlukan pembedahanContoh kos prosedur yang lebih besar dan sukar dirancang sebagai perbelanjaan rutin

Semak : Senarai Harga Rawatan Gigi Terkini

Daripada melihat pergigian sebagai:

“Berapa saya perlu bayar apabila gigi sakit?”

lebih baik keluarga melihatnya sebagai:

“Berapa bajet saya perlu sediakan setiap tahun untuk penjagaan gigi?”

Ini tidak bermaksud seseorang perlu menjalani rawatan setiap tahun.

Sebaliknya, bajet tersebut boleh merangkumi pemeriksaan, penjagaan pencegahan dan rawatan yang diperlukan berdasarkan penilaian doktor gigi.

Kekerapan pemeriksaan pula bukan satu angka yang wajib sama untuk semua orang. Sesetengah individu mungkin memerlukan pemeriksaan lebih kerap berdasarkan risiko karies, keadaan gusi, sejarah rawatan dan faktor kesihatan lain.

Matlamatnya ialah tidak menunggu sehingga keadaan menjadi kecemasan sebelum mula merancang.

Contohnya, gigi jarang bukan semata-mata soal kosmetik

Ambil contoh diastema, atau gigi jarang.

Menurut Dr. A’tikah U’zied, diastema ialah ruang antara dua gigi yang paling kerap dilihat pada gigi hadapan atas.

Ia boleh berkait dengan saiz gigi berbanding rahang, faktor struktur semula jadi atau tabiat tertentu. Antara perkara yang boleh diperhatikan ialah ruang yang jelas antara gigi atau ruang yang semakin melebar.

Tidak semua diastema memerlukan rawatan.

Baca : Mencari Medical Card Terbaik? Tipu Semua Tu. Fahamkan 5 Perkara Ini

Tetapi apabila ibu bapa atau individu menyedari perubahan pada kedudukan atau jarak gigi, pemeriksaan memberikan peluang untuk menentukan sama ada ia sekadar variasi normal atau sesuatu yang memerlukan pemantauan atau rawatan.

Inilah konsep financial planning yang sering terlepas pandang.

Pemeriksaan bukan bermaksud kita sudah bersetuju untuk menjalani rawatan.

Pemeriksaan bermaksud kita mendapatkan maklumat terlebih dahulu.

Dengan maklumat itu, keluarga boleh membuat keputusan tentang apa yang perlu dilakukan, bila ia perlu dilakukan dan bagaimana perbelanjaannya boleh dirancang.

Jadi, enam bulan atau setahun sekali?

Jawapannya bergantung kepada individu.

Jadual pemeriksaan gigi sepatutnya mengambil kira keadaan gigi dan gusi, tahap risiko, umur, sejarah rawatan serta penilaian doktor gigi.

Bagi sesetengah orang, pemeriksaan enam bulan sekali mungkin sesuai. Bagi yang lain, doktor mungkin mencadangkan sela masa yang berbeza.

Yang penting ialah jangan menjadikan “tidak sakit” sebagai satu-satunya ukuran untuk menentukan sama ada pemeriksaan diperlukan.

Konsep yang sama digunakan dalam kesihatan secara umum. KKM menerangkan bahawa saringan kesihatan bertujuan membantu mengenal pasti faktor risiko dan penyakit lebih awal supaya pengurusan dapat dimulakan.

Bagaimana keluarga boleh masukkan kesihatan dalam financial planning?

Satu pendekatan mudah ialah membahagikan perancangan kepada beberapa lapisan:

Pertama, perlindungan.
Insurans atau takaful untuk risiko kesihatan yang besar, mengikut kemampuan dan keperluan keluarga.

Kedua, dana kecemasan.
Simpanan tunai untuk perbelanjaan kesihatan atau kecemasan yang tidak dirancang.

Ketiga, preventive healthcare.
Bajet tahunan untuk pemeriksaan dan saringan yang bersesuaian dengan umur serta faktor risiko.

Keempat, penjagaan rutin.
Termasuk pergigian dan keperluan kesihatan lain yang boleh dijangka.

Dengan cara ini, kesihatan tidak hanya muncul dalam bajet apabila sesuatu sudah berlaku.

Baca : Permintaan Sektor Penjagaan Kesihatan Diunjur Meningkat Bagi Jangka Panjang

Kesihatan juga perlukan bajet sebelum ia menjadi kecemasan

Financial planning yang baik bukan sekadar mempunyai wang apabila berlaku masalah.

Ia juga tentang mengetahui perbelanjaan yang boleh dijangka, menyediakan ruang untuk penjagaan berkala dan membuat keputusan berdasarkan maklumat sebelum keadaan menjadi mendesak.

pemeriksaan kesihatan

Pemeriksaan kesihatan tidak menjamin seseorang akan terlepas daripada penyakit atau rawatan mahal. Begitu juga pemeriksaan gigi tidak menjamin seseorang tidak akan memerlukan prosedur kompleks pada masa hadapan.

Namun, pemeriksaan memberikan sesuatu yang penting dalam perancangan kewangan:

maklumat lebih awal.

Dan maklumat lebih awal memberikan keluarga peluang untuk membuat keputusan dengan lebih tenang, sama ada perlu merawat sekarang, memantau dahulu atau menyediakan bajet untuk rawatan pada masa akan datang.

Jadi, apabila menyediakan bajet keluarga untuk tahun hadapan, jangan hanya tanya:

“Berapa saya perlu simpan kalau saya jatuh sakit?”

Tanya juga:

“Berapa yang saya sanggup peruntukkan untuk mengetahui keadaan kesihatan saya sebelum ia menjadi kecemasan?”

Kerana dalam pengurusan kewangan kesihatan, bil rawatan bukan satu-satunya kos yang perlu difikirkan.

Masa, ketidakselesaan, kehilangan produktiviti dan keputusan yang dibuat ketika keadaan sudah mendesak juga mempunyai nilai.

Preventive healthcare bukan tentang berbelanja sebanyak mungkin untuk kesihatan.

Ia tentang merancang supaya kesihatan tidak menjadi kejutan kewangan kepada keluarga.

Artikel ini bertujuan memberikan maklumat umum dan bukan pengganti nasihat doktor atau doktor gigi. Keperluan pemeriksaan, saringan dan rawatan berbeza mengikut keadaan individu.