“Apa yang anda fikir apabila melihat wang seringgit? Bagaimana pula dengan wang RM100, apakah yang berlegar-legar dalam pemikiran anda?”
Bagaimana pula dengan memori ingatan anda, apabila melihat wang sebanyak ini?
Kali ini kami akan merungkai asas pemahaman wang dengan betul. Diharapkan kita dapat memahami asas kepada kejayaan apabila ianya berkaitan dengan wang.
Semua orang tahu wang, semua orang faham apa itu wang. Tetapi bukan semua orang dapat melihat wang dalam perspektif yang betul.
Ini kerana terdapat 2 komponen utama untuk melihat wang dengan perspektif yang betul, iaitu kita kena faham maksud sebenar wang dan emosi yang kita ada.
Salah satu masalah terbesar orang ramai ialah, mereka tidak memahami kegunaan wang dalam kehidupan seharian. Kenapa wang wujud, apakah kepentingan wang dalam hidup kita?
Jika kita tidak memahami wang dengan baik, sekaligus kita tidak akan menghormati wang dan melihatnya daripada sudut yang betul.
Ramai di kalangan kita yang akan mengatakan ‘money is root of all evil’, ‘alah, tanpa duit pun boleh hidup’, ‘wang adalah segalanya, ada wang aku boleh bahagia’, ‘lagi banyak wang, lagi susah kehidupan’ dan banyak lagi andaian terhadap wang.
Apa jua yang anda katakan, kesemuanya adalah betul, namun asas kepada pemahaman wang dengan tepat adalah:
Wang ibarat seperti komoditi, iaitu tempat menyimpan nilai.
Terdapat dalam pelbagai bentuk untuk kegunaan yang pelbagai. (syiling, dan sebagainya)
Wang dapat memenuhi cara pertukaran yang paling ringkas dan mudah.
Apa akan jadi kepada kehidupan anda disebabkan kesihatan terjejas, lalu memerlukan wang untuk membeli ubat, dan kita tidak mempunyai wang?
Semestinya situasi akan bertambah sulit.
Disebabkan inilah, apabila perspektif kita memandang wang dengan betul, akan membawa kita untuk menghormati wang dengan lebih baik. Tanpa wang dalam kehidupan hari ini, hidup kita akan kadi lebih sulit.
Jika anda memahami wang dengan aspek tepat, maka aspek lain pula akan wujud, ia akan membawa anda kepada konteks emosi ketika berhadapan dengan wang. Emosi yang dimaksudkan ialah Greed (tamak).
Anda masih ingat, apabila Gordon Gekko berkata “I think greed is healthy. You can be greedy and still feel good about yourself”
Semua orang menjadi tamak, sehinggakan gagal mengenali asas kefahaman wang dengan betul dan menggunakan perasaan tamak sehinggakan melahirkan pelbagai masalah.
Bagi menjelaskan kepada anda dengan lebih spesifik, tamak boleh dipecahkan kepada 2 kategori iaitu:
Tamak yang positif:
Sifat tamak yang baik, adalah tamak yang membina kebaikan diri kita atau orang sekeliling kita tanpa menjejaskan orang sekeliling atau memberi kesan negatif kepada orang lain.
Contohnya apabila anda memahami perspektif duit dengan baik, anda menginginkan duit yang lebih banyak, untuk memberi kesenangan kepada diri anda atau keluarga anda. Sekaligus akan mendorong anda lebih kuat berusaha, atau bekerja untuk mendapatkan wang.
Pada masa inilah perasaan tamak anda di gunakan sebaik-baiknya, tanpa memberi kesan halangan emosi yang boleh menjejaskan diri anda dan orang lain.
Tamak yang negatif:
Anda tidak mempedulikan perasaan tamak yang tidak terkawal terhadap diri anda dan orang lain, sehinggakan anda sanggup melakukan apa sahaja, untuk mendapatkan wang, contohnya anda sanggup melakukan jenayah yang salah di sisi undang-undang.
Anda masih ingat, pada awal artikel ini, saya telah menyoal anda mengenai wang RM1.00, RM100.00 dan selonggok wang. Sekarang fikir semula, bagaimana pula wang memikirkan terhadap anda?
Semestinya wang hanya terdiri daripada logam, atau kertas dan sebagainya, ianya tidak mempunyai sebarang fikiran. Jika kita imbas semula, kenapa kata-kata seperti ‘money is root of all evil’, boleh wujud?
Atau hanya perasaan tamak kita yang tidak terkawal, menyebabkan kita mempunyai salah tafsir mengenai wang.
Asingkan sedikit pendapatan anda dan tukarkan kepada bentuk emas. Kaedah termudah dan termurah di Malaysia buat masa ini bagi sesiapa nak simpan emas. Tak perlu 1 gram pun, minimum 0.25 gram.
Boleh mulakan simpanan emas patuh syariah dengan KAB Gold.
Dengan minimum pembelian 0.25 gram emas atau serendah RM65 (berdasarkan harga emas RM260 segram), semuanya boleh dilakukan secara online.
Ramai orang sibuk mengumpul aset sepanjang hidup. Ada yang memiliki rumah, tanah, saham, emas, perniagaan dan pelbagai bentuk pelaburan lain.
Aset seperti Bitcoin, mata wang kripto, emas digital dan perniagaan digital juga mempunyai nilai ekonomi dan perlu diambil kira dalam perancangan harta.
Namun, satu perkara yang sering dilupakan ialah bagaimana semua aset ini akan diuruskan apabila pemiliknya meninggal dunia.
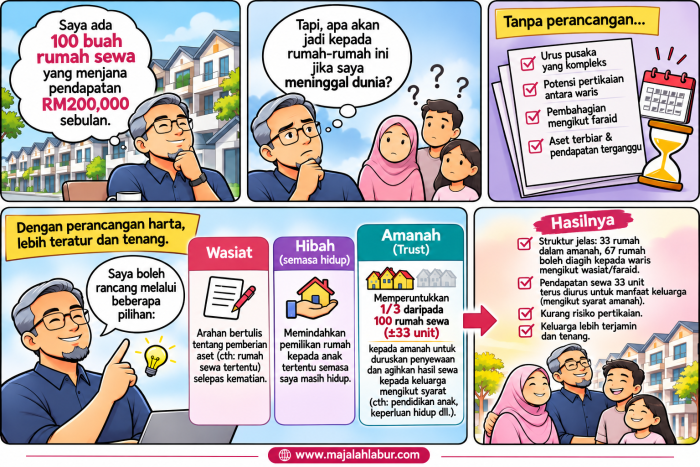
Bayangkan jika seseorang meninggal dunia dan meninggalkan 100 buah rumah sewa yang menjana pendapatan RM200,000 sebulan.
Beliau mempunyai empat orang anak yang mahu meneruskan perniagaan sewaan tersebut. Tetapi siapa yang akan menguruskan rumah-rumah itu? Siapa yang akan menerima bayaran sewa? Siapa yang bertanggungjawab membayar kos penyelenggaraan, cukai dan liabiliti berkaitan?
Lebih penting, bagaimana pendapatan tersebut akan diuruskan sementara menunggu proses pentadbiran dan pembahagian harta pusaka selesai?
Di sinilah pentingnya perancangan harta atau estate planning. Tapi ingat, perancangan harta bukan bermaksud mencari jalan untuk mengelakkan faraid. Sebaliknya, ia bertujuan memastikan aset diurus dengan teratur, tanggungjawab selepas kematian jelas dan kebajikan keluarga terus terpelihara.
Sebagai contoh, pemilik boleh merancang supaya 33 daripada 100 buah rumah sewa diperuntukkan kepada satu struktur amanah yang diwujudkan secara sah semasa hidup.
Pemegang amanah akan menguruskan aset tersebut, termasuk kutipan sewa, penyelenggaraan dan pengagihan hasil bersih kepada benefisiari mengikut syarat yang ditetapkan.
Baki 67 buah rumah pula boleh diuruskan melalui perancangan pewarisan yang berasingan, tertakluk kepada wasiat, hukum faraid dan hak waris.
Dengan cara ini, sebahagian aset boleh terus menjana pendapatan untuk manfaat keluarga, manakala baki aset diuruskan melalui proses pewarisan.
Nota: Pembahagian 33:67 ini hanyalah contoh perancangan, bukannya ketetapan wajib. Had satu pertiga bagi wasiat kepada bukan waris tidak boleh disamakan secara automatik dengan had hibah atau amanah yang diwujudkan dan disempurnakan semasa hidup.
Namun, aset digital mempunyai cabaran yang berbeza berbanding harta fizikal. Sebagai contoh, seseorang mungkin memiliki Bitcoin bernilai ratusan ribu ringgit, tetapi aset tersebut disimpan dalam dompet digital (digital wallet) yang hanya boleh diakses menggunakan kunci peribadi (private key). Jika pemilik meninggal dunia tanpa meninggalkan maklumat tentang kewujudan aset dan kaedah akses yang selamat, waris mungkin mengetahui hak mereka terhadap harta tersebut tetapi tidak mempunyai keupayaan teknikal untuk mengaksesnya.
Secara umumnya, terdapat tiga risiko utama dalam pewarisan aset digital:
Tidak diketahui: Waris tidak mengetahui bahawa si mati mempunyai akaun pelaburan mata wang kripto.
Sukar dibuktikan: Tiada rekod transaksi, penyata akaun atau dokumen yang mencukupi untuk membantu mengenal pasti dan membuktikan pemilikan aset.
Tidak boleh diakses: Maklumat log masuk, kunci peribadi atau frasa pemulihan hilang, menyebabkan aset sukar atau mustahil dipulihkan.
Wasiat bukan sekadar menentukan siapa dapat harta
Wasiat ialah dokumen yang membolehkan seseorang menyatakan hasrat berkaitan pengurusan dan pembahagian hartanya selepas meninggal dunia.
Antara perkara yang boleh dirancang melalui wasiat ialah:
Melantik wasi (executor) untuk menguruskan harta pusaka.
Menentukan penerima manfaat atau benefisiari.
Memberikan arahan berkaitan aset tertentu.
Melantik penjaga bagi anak-anak yang masih bawah umur.
Menetapkan perancangan amanah bagi tujuan tertentu, tertakluk kepada undang-undang yang terpakai.
Bagi orang Islam, wasiat tertakluk kepada hukum syarak. Secara umumnya, wasiat kepada bukan waris boleh dibuat sehingga satu pertiga daripada harta pusaka bersih selepas penyelesaian hutang. Wasiat kepada waris yang berhak menerima faraid memerlukan persetujuan waris-waris lain selepas kematian pewasiat.
Ini bermakna wasiat bukan instrumen untuk mengetepikan faraid.
Bagi bukan Islam pula, pembahagian harta melalui wasiat tertakluk kepada undang-undang yang berkaitan, termasuk Akta Wasiat 1959 dan Akta Pembahagian 1958 bagi Semenanjung Malaysia.
Bagaimana pula dengan konsep Trust atau Amanah?
Selain wasiat, terdapat satu lagi instrumen perancangan harta yang semakin mendapat perhatian, iaitu Trust atau amanah.
Melalui struktur ini, seseorang boleh melantik pemegang amanah (trustee) untuk menguruskan aset bagi manfaat penerima yang telah ditentukan.
Contohnya, seorang bapa memiliki 100 buah rumah sewa.
Beliau mahu memastikan rumah-rumah tersebut terus menjana pendapatan selepas kematiannya. Beliau juga mahu anak-anak menerima manfaat daripada pendapatan sewa, tetapi tidak mahu semua aset diserahkan kepada mereka secara terus ketika masih muda.
Melalui struktur amanah yang dirancang dan diwujudkan secara sah semasa hidup, pemegang amanah boleh diberikan tanggungjawab untuk:
Menguruskan hartanah dan penyewaan.
Mengutip pendapatan sewa.
Membayar perbelanjaan pengurusan hartanah.
Mengagihkan pendapatan kepada benefisiari mengikut syarat amanah.
Melindungi kepentingan anak-anak yang masih bawah umur.
Amanah juga boleh diwujudkan melalui wasiat, tetapi pelaksanaannya tertakluk kepada undang-undang dan, bagi orang Islam, hukum syarak serta hak faraid.
Bagi mereka yang sedang mencari wasiat online terbaik di Malaysia, terdapat beberapa penyedia perkhidmatan yang menawarkan penyelesaian penulisan wasiat, hibah, amanah dan pentadbiran harta pusaka. Setiap penyedia mempunyai skop perkhidmatan, kaedah pelaksanaan dan struktur fi yang berbeza. Oleh itu, senarai berikut bertujuan membantu pembaca mengenali pilihan yang tersedia, bukannya menyusun kedudukan syarikat mengikut ranking atau mengesahkan mana-mana penyedia sebagai yang terbaik.
Bolehkah wasiat dibuat secara online?
Jawapannya, ya.
Perkembangan teknologi telah membuka ruang kepada masyarakat untuk menyediakan dokumen perancangan harta melalui platform digital.
AWARIS menawarkan pelbagai perkhidmatan perancangan harta, termasuk penulisan wasiat, hibah, amanah persendirian dan institusi, perancangan legasi, pentadbiran harta pusaka serta pengurusan tanah dan aset.
Menariknya, AWARIS turut bekerjasama dengan Bank Islam Malaysia Berhad bagi menyediakan perkhidmatan penulisan wasiat melalui aplikasi BIMB Mobile.
Melalui kemudahan ini, pelanggan boleh mengakses perkhidmatan penulisan wasiat secara digital tanpa perlu melalui keseluruhan proses konvensional.
Ini menunjukkan bahawa perancangan harta kini semakin mudah diakses melalui platform digital. Selain menyediakan dokumen wasiat, AWARIS juga menawarkan penyelesaian amanah bagi mereka yang mahu merancang pengurusan aset dan manfaatnya untuk keluarga dalam jangka panjang.
AmanahRaya Berhad (ARB) merupakan syarikat milik penuh kerajaan Malaysia di bawah Kementerian Kewangan dan bertindak sebagai pemegang amanah awam yang menyediakan pelbagai perkhidmatan berkaitan pengurusan harta pusaka.
Antara perkhidmatannya ialah:
Penulisan wasiat.
Pentadbiran harta pusaka.
Pengurusan amanah.
Penyimpanan dokumen wasiat.
Permohonan awal untuk penulisan wasiat dan perkhidmatan amanah juga boleh dimulakan melalui portal dalam talian.
AmanahRaya menawarkan beberapa penyelesaian perancangan harta dan pewarisan, termasuk penulisan wasiat (Will Writing), amanah sukarela (Voluntary Trust), pentadbiran harta pusaka (Estate Administration) serta Pewarisan Bertakaful.
Di bawah perkhidmatan pengurusan amanah (Trust Administration), AmanahRaya turut menawarkan beberapa jenis akaun amanah, termasuk Property Trust Account. Produk ini merupakan penyelesaian amanah khusus untuk pemilik hartanah seperti rumah dan tanah. Melalui Property Trust, pemilik boleh meletakkan hartanah di bawah pengurusan AmanahRaya sebagai pemegang amanah (trustee). Arahan mengenai pengurusan, perlindungan dan pemindahan hartanah kepada penerima manfaat akan ditetapkan dalam dokumen amanah (Trust Deed).
Penyelesaian ini boleh dipertimbangkan oleh pemilik yang mempunyai beberapa hartanah, termasuk rumah sewa, dan mahu memastikan aset tersebut terus diurus serta dipindahkan kepada penerima manfaat mengikut perancangan yang telah ditetapkan.
Wasiyyah Shoppe menawarkan perkhidmatan perancangan harta patuh syariah untuk masyarakat Islam.
Antara perkhidmatan yang ditawarkan:
Wasiat.
Hibah.
Amanah.
Pengurusan harta pusaka.
Perancangan pewarisan harta.
Antara fokus syarikat ini ialah membantu pelanggan merancang pembahagian dan pengurusan harta semasa hidup supaya urusan pewarisan dapat dilaksanakan dengan lebih teratur selepas kematian. Orang ramai boleh mendapatkan maklumat lanjut mengenai produk dan perkhidmatan yang ditawarkan melalui laman web rasmi Wasiyyah Shoppe.
MyANGKASA Amanah Berhad (MAAB) dinaungi sepenuhnya oleh Angkatan Koperasi Kebangsaan Malaysia Berhad (ANGKASA). Syarikat ini menawarkan beberapa penyelesaian perancangan harta dan pewarisan melalui produk seperti MyWasiat, MyPusaka, MyHibah dan MyAmanah Tunai.
Melalui MyWasiat, pelanggan boleh mendapatkan perkhidmatan penyediaan, penyimpanan dan pelaksanaan wasiat. Menariknya, MAAB turut menyediakan kemudahan pindaan wasiat secara dalam talian tanpa had, membolehkan pelanggan mengemas kini arahan pewarisan apabila berlaku perubahan dalam kehidupan atau pemilikan aset.
Selain itu, MyPusaka menyediakan perkhidmatan pentadbiran aset dan tanggungan yang ditinggalkan selepas kematian, manakala MyAmanah PusakaCare merupakan produk berkonsepkan amanah yang bertujuan menyediakan dana bagi membantu waris menampung fi dan kos pentadbiran harta pusaka. Ini memberikan pilihan kepada pemilik harta untuk bukan sahaja merancang siapa yang bakal menerima aset mereka, malah menyediakan persediaan kewangan bagi memudahkan urusan waris selepas kematian.
Maybank Trustees menyediakan perkhidmatan penulisan Will dan Wasiat melalui saluran digital Maybank.
Pelanggan boleh mengakses perkhidmatan tertentu melalui Maybank2u, manakala pakej yang lebih kompleks boleh memerlukan khidmat nasihat dan pengurusan khusus.
WasiatKu menawarkan platform digital untuk penulisan wasiat, hibah dan perancangan faraid.
Melalui perkhidmatan SmartWills, pelanggan boleh mengisi maklumat secara dalam talian, membuat pengesahan dan menerima dokumen wasiat dalam bentuk PDF melalui e-mel.
Platform ini dikendalikan oleh WasiatKu Fintech Sdn Bhd.
PENAFIAN (DISCLAIMER) : Senarai syarikat dan penyedia perkhidmatan yang dinyatakan dalam artikel ini adalah untuk tujuan informasi dan pendidikan kewangan sahaja. Penyebutan nama, jenama atau pautan laman web mana-mana syarikat tidak bermaksud artikel ini memberikan pengesahan, sokongan, cadangan pelaburan atau endorsement terhadap perkhidmatan yang ditawarkan.
Apa yang perlu diperhatikan sebelum memilih penyedia perkhidmatan wasiat?
Walaupun proses penulisan wasiat kini semakin mudah, pelanggan perlu memahami bahawa kos menulis wasiat tidak semestinya merangkumi keseluruhan kos pentadbiran harta pusaka.
Antara perkara yang perlu diperiksa ialah:
Adakah syarikat menyediakan perkhidmatan sebagai wasi atau hanya menyediakan dokumen wasiat?
Adakah syarikat menawarkan perkhidmatan pemegang amanah?
Berapakah caj penyimpanan dokumen?
Berapakah fi pentadbiran harta pusaka selepas kematian?
Adakah dokumen boleh dipinda apabila berlaku perubahan dalam kehidupan?
Adakah struktur yang dicadangkan sesuai dengan hukum syarak dan undang-undang?
Perancangan harta juga mempunyai implikasi percukaian
Satu perkara yang menarik ialah kematian seseorang tidak semestinya menyebabkan aktiviti ekonomi daripada hartanya terhenti.
Jika si mati mempunyai banyak rumah sewa, perniagaan atau pelaburan yang masih menjana pendapatan, tanggungjawab percukaian terhadap pendapatan selepas kematian masih perlu diuruskan.
Dalam sistem percukaian Malaysia, pendapatan daripada harta pusaka selepas kematian perlu ditangani melalui fail cukai harta pusaka (TP), tertakluk kepada peruntukan Akta Cukai Pendapatan 1967.
Apabila pentadbiran harta pusaka selesai dan aset diagihkan, layanan percukaian seterusnya bergantung kepada pemilikan dan struktur aset tersebut.
Jika aset dipindahkan kepada amanah, struktur dan kewajipan cukainya pula perlu ditentukan berdasarkan kedudukan amanah berkenaan.
Ini menunjukkan perancangan harta bukan hanya berkaitan siapa akan mewarisi kekayaan, tetapi juga bagaimana kekayaan tersebut akan terus diuruskan dan menjana pendapatan.
SOALAN LAZIM: WASIAT DAN PERANCANGAN HARTA BAGI ORANG ISLAM
1. Bolehkah orang Islam membuat wasiat?
Ya. Orang Islam boleh membuat wasiat semasa hidup untuk menentukan pemberian sebahagian hartanya selepas meninggal dunia. Namun, wasiat orang Islam tertakluk kepada hukum syarak dan tidak mempunyai kebebasan mutlak seperti wasiat bagi bukan Islam.
Secara umum, wasiat boleh dibuat kepada bukan waris yang layak menerima pemberian tersebut, tertakluk kepada had yang ditetapkan syarak.
2. Benarkah orang Islam hanya boleh mewasiatkan maksimum satu pertiga (1/3) daripada harta?
Ya, secara umum wasiat kepada bukan waris dihadkan kepada maksimum satu pertiga (1/3) daripada harta pusaka bersih, selepas mengambil kira urusan berkaitan jenazah dan pembayaran hutang.
Jika nilai wasiat melebihi satu pertiga, lebihan tersebut memerlukan persetujuan waris yang berhak selepas kematian pewasiat.
3. Bolehkah seseorang mewasiatkan hartanya kepada anak atau isteri sendiri?
Pada prinsipnya, wasiat kepada waris yang berhak menerima faraid tidak berkuat kuasa melainkan mendapat persetujuan waris-waris lain selepas kematian pewasiat.
Ini kerana pembahagian kepada waris telah ditentukan melalui hukum faraid. Wasiat tidak boleh digunakan secara sewenang-wenangnya untuk mengubah bahagian waris yang telah ditetapkan.
4. Apakah perbezaan antara wasiat, hibah dan faraid?
Ketiga-tiganya mempunyai fungsi yang berbeza:
Wasiat: Pemberian harta yang dilaksanakan selepas kematian pewasiat, tertakluk kepada syarat dan had hukum syarak.
Hibah: Pemberian harta secara sukarela semasa pemilik masih hidup. Pemilikan perlu dipindahkan atau disempurnakan mengikut rukun dan syarat hibah.
Faraid: Kaedah pembahagian harta pusaka kepada waris yang berhak selepas seseorang meninggal dunia, berdasarkan ketetapan hukum syarak.
5. Bolehkah orang Islam menggunakan hibah untuk memberikan rumah kepada anak tertentu?
Ya. Seseorang boleh menghibahkan hartanya kepada anak atau individu lain ketika masih hidup, termasuk kepada ahli waris.
Namun, hibah mestilah memenuhi rukun dan syarat yang ditetapkan, termasuk pemilikan harta, persetujuan pihak berkaitan dan penyempurnaan penyerahan hak milik mengikut keperluan hukum syarak.
Hibah juga tidak sepatutnya dijadikan helah untuk menafikan hak waris secara tidak adil.
6. Bolehkah orang Islam menubuhkan amanah (trust) untuk menguruskan harta keluarga?
Ya. Orang Islam boleh menggunakan struktur amanah untuk tujuan pengurusan dan perlindungan harta, termasuk memastikan aset diuruskan bagi manfaat anak-anak atau ahli keluarga.
Contohnya, seseorang boleh merancang supaya hasil sewaan beberapa buah rumah digunakan untuk membiayai pendidikan dan keperluan anak-anak.
Walau bagaimanapun, struktur amanah perlu diteliti berdasarkan bentuk pemilikan, tujuan penubuhan, masa pemindahan aset dan pematuhan hukum syarak. Amanah bukan instrumen automatik untuk mengetepikan faraid.
7. Bolehkah hibah atau amanah digunakan supaya harta tidak perlu dibahagikan mengikut faraid?
Tidak boleh dianggap begitu secara automatik.
Hibah yang sah dan telah disempurnakan semasa pemilik masih hidup boleh menyebabkan harta berkenaan tidak lagi menjadi sebahagian daripada harta pusaka pemberi hibah.
Namun, kesahihan hibah bergantung pada pelaksanaan dan pematuhan syaratnya. Transaksi yang dibuat hanya sebagai helah untuk menafikan hak waris boleh menimbulkan pertikaian hukum dan undang-undang.
8. Apa akan berlaku jika seseorang Islam meninggal dunia tanpa membuat wasiat?
Harta pusaka tetap boleh diurus dan dibahagikan mengikut hukum faraid.
Waris atau pentadbir perlu mengenal pasti aset dan liabiliti si mati, menyelesaikan hutang, mengambil kira tuntutan harta sepencarian jika berkaitan, mengenal pasti waris yang berhak dan mendapatkan pengesahan bahagian faraid apabila diperlukan.
Ketiadaan wasiat tidak bermaksud harta si mati tidak boleh diwariskan.
9. Siapakah yang boleh dilantik untuk menguruskan harta selepas kematian?
Seseorang boleh membuat perancangan awal dengan melantik wasi atau pemegang amanah, tertakluk kepada undang-undang dan syarat yang berkaitan.
Peranan mereka adalah untuk melaksanakan tanggungjawab pengurusan harta, termasuk mengurus dokumen, menyelesaikan urusan berkaitan pusaka dan melaksanakan pemberian yang sah.
Pelantikan wasi atau pemegang amanah tidak menjadikan individu tersebut pemilik mutlak harta pusaka.
10. Adakah orang Islam boleh menggunakan khidmat syarikat perancangan harta dan penulisan wasiat?
Ya. Orang Islam boleh mendapatkan khidmat profesional untuk menyediakan dokumen wasiat, hibah dan amanah.
Namun, pastikan penyedia perkhidmatan memahami keperluan perancangan harta Islam dan mempunyai kepakaran yang sesuai. Semak juga skop perkhidmatan, fi, status pendaftaran serta pihak yang akan bertindak sebagai wasi atau pemegang amanah.
Dokumen yang disediakan perlu disesuaikan dengan keadaan keluarga, jenis aset dan peruntukan undang-undang negeri yang berkenaan.
11. Adakah simpanan ASB dan KWSP boleh dihibahkan kepada waris?
Bagi pelaburan ASB, Amanah Saham Nasional Berhad (ASNB) menyediakan kemudahan Hibah Amanah untuk pemegang unit beragama Islam. Melalui kemudahan ini, pelaburan unit amanah yang memenuhi syarat boleh dihibahkan kepada penerima yang dinamakan semasa pemberi hibah masih hidup. Harta hibah tersebut akan diserahkan kepada penerima selepas kematian pemberi hibah. Baca juga Hibah Amanah ASB Memudahkan Proses Tuntutan Waris Selepas Kita Meninggal Dunia.
Bagi simpanan KWSP pula, kemudahan yang disediakan ialah penamaan, bukannya hibah. Bagi ahli Muslim, penama bertindak sebagai wasi atau pentadbir yang bertanggungjawab menguruskan wang simpanan tersebut untuk waris yang berhak mengikut hukum syarak.
Kita mungkin mengambil masa puluhan tahun untuk mengumpul aset dan membina kekayaan.
Tetapi tanpa perancangan yang betul, waris mungkin mengambil masa yang panjang untuk menguruskan dan mendapatkan manfaat daripada harta yang ditinggalkan.
Kini, dengan adanya platform digital, proses memulakan perancangan wasiat dan amanah menjadi lebih mudah.
Persoalannya bukan lagi sama ada kita mempunyai cukup harta untuk membuat wasiat.
Sebaliknya, adakah kita sudah merancang bagaimana harta tersebut akan diuruskan apabila kita sudah tiada?
Kerana mewariskan harta itu satu perkara. Memastikan harta tersebut terus memberi manfaat kepada generasi seterusnya adalah satu perancangan yang berbeza.