Tanggal 12 Mac 2024, seluruh umat Islam kembali bertemu bulan Ramadan yang mulia dan penuh keberkatan. Uniknya tahun ini, Ramadan bermula selang sehari atau dua selepas pembukaan tahun baru persekolahan 2024. Dan sebulan selepas itu, umat Islam akan menyambut hari kemenangan, iaitu Hari Raya Aidilfitri.
Di sana sini, tidak kira di pusat-pusat membeli belah, suasana meriah promosi jualan pakaian dan kuih muih hari raya telah mula kelihatan. Tidak kurang juga promosi berbuka puasa di restoran dan hotel-hotel di seluruh negara. Itu belum lagi bazar- bazar Ramadan yang akan dibuka di merata pelosok kawasan menjual pelbagai aneka makanan dan minuman yang tidak terhingga banyaknya.
Melihat kepada pertembungan perbelanjaan tiga serangkai yang meliputi musim awal musim persekolahan, seterusnya menyambut Ramadan sehinggalah ke syawal yang bakal diraikan sebulan berikutnya, ketiga-tiga senario ini sudah pastinya memerlukan pengurusan kewangan yang lebih teliti supaya sumber kewangan yang ada dapat diuruskan dengan baik serta mengikut prinsip keutamaan dalam Islam.
Persoalannya, bagaimana kita merancang dan melaksanakan bajet kewangan secara berkesan untuk memastikan keseimbangan antara tuntutan pendidikan anak-anak, persiapan juadah berbuka sepanjang Ramadan, dan persediaan menyambut Aidilfitri?
Formula S.A.H.U.R. akan dapat membimbing anda dalam membuat keputusan bajet tiga (3) serangkai yang bijak dan berhemah seperti berikut:
1. [S] Susun Keutamaan Perbelanjaan
Berpandukan prinsip keutamaan dalam Islam, sebaik-baiknya ketiga-tiga bajet perbelanjaan ini disusun mengikut penilaian yang jujur dan teliti antara keperluan dan kehendak. Gunakan fikiran rasional kita untuk mendahulukan keperluan berbanding dengan perasaan emosional yang mengutamakan kehendak.
Contohnya, anda pastinya akan mementingkan dan mendahulukan perbelanjaan persekolahan anak-anak kerana ianya adalah keperluan utama bajet isi rumah pada ketika ini.
Pada masa yang sama, sudah menjadi tradisi setiap kali Ramadhan, semua orang akan dihidangkan dengan pelbagai juadah Istimewa di sini sana untuk persediaan berbuka puasa. Begitu banyak jualan sehinggakan kebanyakan kita berbelanja berlebihan tanpa sedar sehingga mengakibatkan pembaziran. Di situlah faktor berbelanja ke arah kehendak melebihi keperluan itu terbukti. Di sinilah juga lah titik mulanya kejayaan atau kegagalan dalam pengurusan kewangan itu diukur melalui penilaian rasional mengatasi penilaian emosional kita.
2. [A] Adakan Perbincangan Harmoni Keluarga
Satu lagi elemen yang mempengaruhi kejayaan dalam pengurusan kewangan ialah kebersamaan. Sebagai manusia, kita mudah terdorong oleh keadaan sekeliling atau kebiasaan setempat. Tidak hairanlah kalau skrip sebegini biasa kita dengar dalam masyarakat, “Orang beli perabot baru, kita pun nak beli perabot baru.”
Oleh itu, satu kaedah untuk mengekalkan disiplin perbelanjaan yang sihat dalam keluarga ialah perbincangan bersama tentang apa yang patut dibelanjakan. Dengan persefahaman dalam keluarga tentang hala tuju perbelanjaan, tidak adalah sketsa anak-anak meminta itu dan ini yang akhirnya dilayankan juga sehingga terlebih berbelanja semasa shopping raya termasuklah permintaan untuk dibelikan bunga api dan mercun.
3. [H] Hadkan Perbelanjaan
Setelah jelas perbelanjaan apa yang patut didahulukan sebagai satu keluarga yang bersefahaman, langkah seterusnya adalah mengehadkan setiap pebelanjaan 3
mengikut bajet yang realistik untuk persekolahan seperti pembelian alatan, pakaian seragam, dan kelengkapan lain, tidak termasuk perbelanjaan wajib seperti yuran. Tetapkan juga had perbelanjaan untuk juadah berbuka, lebih-lebih lagi pembelian di bazar Ramadan serta rancangan berbuka mahupun bersahur di luar. Begitu juga dengan perbelanjaan hari raya, hadkan peruntukan untuk baju raya, juadah dan kuih- muih, serta dekorasi rumah dan duit raya.
Tujuan mengehadkan perbelanjaan-perbelanjaan ini adalah untuk memastikan perbelanjaan dan komitmen tetap setiap bulan tidak terjejas seperti bil-bil utiliti dan bayaran ansuran bulanan.
4. [U] Urus Hutang
Musim perayaan amat sinonim dengan musim meminjam. Apatah lagi bila melalui pertembungan peristiwa tiga (3) serangkai ini. Apa tidaknya, permohonan pinjaman dikatakan meningkat dengan ketara pada Januari 2024, iaitu sebanyak 40 peratus berbanding bulan yang sama pada 2023. Menurut penganalisis, terdapat kemungkinan keperluan modal bagi menyambut musim perayaan yang bakal tiba mendorong peminjam yang berpotensi membuat pinjaman.
(Sumber daripada artikel Berita Harian berkenaan kaji selidik oleh Kenangan Research: https://www.bharian.com.my/bisnes/lain-lain/2024/03/1218439/permohonan-pinjaman- meningkat-tinggi-menjelang-bulan-puasa-raya)
Perlu diketahui, antara amalan pengurusan kewangan yang bijak untuk musim perayaan adalah mengelak daripada membuat hutang baru. Prinsipnya mudah: kepuasan jangka pendek tidak seharusnya didanai oleh hutang yang akan melibatkan komitmen kewangan jangka panjang. Kalau pun perlu berhutang, pastikan hutang baru ini (contoh: kad kredit) boleh dibayar semuanya sebelum tarikh akhir, atau (contoh: pinjaman peribadi, sewa beli) tidak menaikkan jumlah ansuran bulanan anda melebihi 40% daripada gaji atau pendapatan bersih.
5. [R] Rancang Perbelanjaan
Akhir sekali ialah masa untuk menjadi tamu di kedai-kedai, arked-arked dan pusat- pusat membeli belah (termasuk platform membeli belah dalam talian) untuk ‘berburu’.
Di sinilah, ‘keimanan’ kita akan diuji (jangan terpesong daripada pelan perbelanjaan) termasuk kecekapan kita mencari tawaran harga dan pilihan yang terbaik.
Amalkan perbelanjaan yang bijak seperti membuat perbandingan harga di beberapa tempat, dan membeli atau menempah barangan atau tempahan (seperti baju raya) lebih awal atau mengambil peluang waktu promosi untuk harga yang lebih murah. Gunakan juga sebarang insentif dan bantuan seperti bantuan awal persekolahan yang telah diberikan oleh Kerajaan (RM150 setiap pelajar) dengan sebaik mungkin untuk tujuan pembelajaran dan persekolahan.
Selain itu, kita juga perlu bijak merancang perjalanan untuk menjimatkan kos. Susun jadual perjalanan balik kampung bagi mengelakkan kesesakan lalu lintas. Pastikan juga kenderaan diselengara dengan baik sebelum memulakan perjalanan bagi mengelakkan kos tambahan membaik pulih kenderaan. Manfaatkan juga waktu perjalanan dengan tol percuma yang kebiasaanya diumumkan Kerajaan semasa sambutan perayaan-perayaan besar seperti sambutan Hari Raya Aidilfitri.
Tip Tambahan
Pendekatan lain untuk menampung perbelanjaan adalah menambah sumber kewangan sedia ada. Anda boleh mencari pendapatan tambahan sebelum tiba musim perayaan dengan menjual barangan terpakai (pre-loved), menyediakan perkhidmatan, atau mencari pekerjaan sambilan. Anda boleh menjadi ejen menjual biskut dan pakaian raya (permulaan untuk peluang perniagaan pada masa hadapan).
Di samping itu, ambil juga boleh cuba menghantar borang taksiran cukai pendapatan lebih awal. Sekiranya terdapat wang cukai yang terlebih bayar, ia boleh digunakan untuk menampung perbelanjaan tambahan persekolahan anak-anak serta bulan Ramadan dan Syawal.
Namun, harus diingat bahawa ini hanyalah langkah tambahan. Pastikan perbelanjaan dirancang berdasarkan sumber pendapatan sedia ada dan bukan pendapatan tambahan yang belum tentu. Dengan mengamalkan lima (5) Langkah S.A.H.U.R. yang telah diterangkan, anda bukan sahaja dapat mencapai kejernihan dan ketenangan minda bagi menentukan hala tuju perbelanjaan yang betul, anda juga dapat berjimat sehingga ada lebihan wang dan bukan defisit di akhir musim perayaan.
Ini satu bonus untuk anda (termasuk apa-apa pendapatan tambahan yang mampu dijana).
Ingatlah, sepertimana juga bersahur, pengurusan kewangan yang betul boleh terasa liat untuk diamalkan, namun manfaatnya tidak tersangkal. Pilihan di tangan anda.
AKPK mengambil kesempatan ini untuk mengucapkan Selamat Kembali ke Sekolah dan Selamat Menyambut Bulan Ramadan Al-Mubarak dan Hari Raya Aidilfitri.
Hasil Garapan Jabatan Komunikasi Korporat dengan gabungan tulisan daripada Junainah Ahmad Esa, AKPK Kuala Terengganu
Mengenai AKPK (AKPK Boilerplates)
Agensi Kaunseling dan Pengurusan Kredit (AKPK) ialah sebuah agensi yang ditubuhkan oleh Bank Negara Malaysia pada April 2006 yang kini berfungsi sebagai platform sehenti untuk kedua-dua individu dan PMKS yang memerlukan perkhidmatan penstrukturan semula hutang-hutang, serta pendidikan kewangan dan khidmat nasihat kewangan bagi membantu individu mengawal keadaan kewangan mereka dan memperoleh ketenangan fikiran melalui penggunaan kredit yang bijak.
Dengan mandat ini, AKPK menawarkan perkhidmatan Pendidikan Kewangan kepada individu dan perusahaan mikro, kecil dan sederhana (PMKS) melalui Portal POWER! dan Pusat Sumber yang boleh diakses melalui tapak web AKPK untuk pelbagai modul dan bahan pembelajaran kewangan dalam talian. AKPK juga memberikan taklimat pengurusan kewangan kepada kakitangan mana-mana organisasi yang menjemput AKPK untuk berbuat demikian.
Pendidikan Kewangan AKPK bertujuan untuk menggalakkan kesedaran dan ilmu dalam pengurusan kewangan bagi menerapkan pengurusan kewangan berhemat sebagai budaya hidup. AKPK amat komited dalam menyebarkan ilmu khususnya tentang kepentingan mengurus kewangan kepada semua individu dan PMKS untuk mendepani situasi luar jangka dan juga untuk memperkasa kedudukan kewangan mereka agar bebas daripada dibelenggu masalah hutang.
AKPK menyediakan panduan-panduan kewangan melalui modul-modul pendidikan kewangan di pautan power.akpk.org.my. Pendidikan kewangan AKPK tertumpu kepada mereka yang berumur dari 18 tahun sehingga persaraan, mengikut fasa kehidupan setiap individu dan kepentingan terhadap perniagaan bagi PMKS.
Seiring dengan slogan AKPK Sahabat Kewangan Anda, AKPK turut menawarkan khidmat Nasihat Kewangan dan bantuan Pengurusan Kredit melalui Program Pengurusan Kredit (PPK) untuk individu, dan Skim Penyelesaian Pinjaman Kecil (SPPK) untuk perusahaan mikro, kecil dan sederhana (PMKS), yang melibatkan pelan bayaran balik pinjaman yang dipersetujui oleh peminjam dan institusi kewangan yang terlibat. Semua khidmat nasihat kewangan dan pengurusan kredit oleh AKPK adalah PERCUMA.
Semua akses kepada sumber dan perkhidmatan AKPK, termasuk Portal POWER! dan Pusat Sumber, boleh didapati melalui tapak web AKPK di www.akpk.org.my. Maklumat dan akses kepada perkhidmatan, perkongsian tip dan bahan pembelajaran AKPK boleh juga diperolehi di platform- platform media sosial rasmi @AKPKofficial.
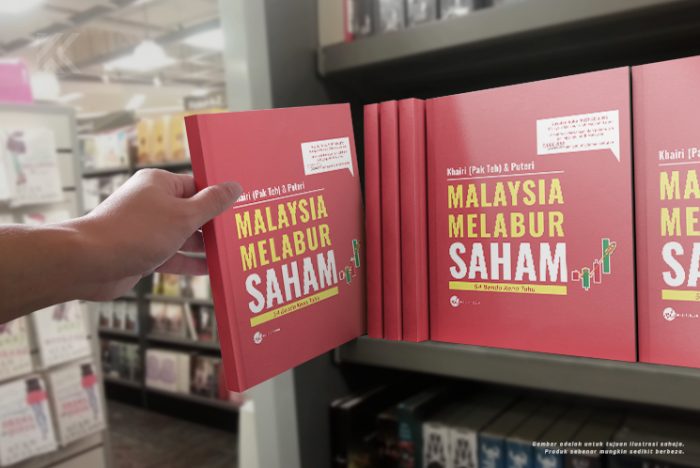
BUKU INI WAJAR DIMILIKI OLEH MEREKA YANG BERANI BERIMPIAN !
Ramai yang nak gandakan duit simpanan dalam saham tapi fikir berpuluh kali. Jadi buku ini adalah step pertama. Bila baca buku ini, boleh 99% stay ahead dari orang lain! Bonusnya dapat jimat banyak masa.
Kami juga faham yang 2 sebab utama kenapa anak muda masih belum mula melabur saham adalah sebab TAKUT dan BELUM CUKUP DUIT. Yelah, kita melabur sebab nak tenang, bukan nak risau setiap masa.
Sambil kami terlibat dalam pasaran saham, sambil pandaikan orang lain tentang saham.
Terima kasih yang tidak terhingga kepada anda semua yang tak putus-putus menyokong kami dari awal sehingga ke hari ini.