Borang Nyata Cukai Keuntungan Modal (BNCKM) Telah Dimuat Naik, Mudahkan Kemuka Borang Mulai 1 Mac – LHDN

Lembaga Hasil Dalam Negeri Malaysia (HASiL) memaklumkan bahawa Program Memfail Borang Nyata Cukai Keuntungan Modal (BNCKM) telah dimuat naik di Portal Rasmi HASiL sebagai rujukan dan panduan kepada pembayar cukai bagi tujuan mengemukakan BNCKM mulai 1 Mac 2024. Dokumen tersebut boleh diakses dan dimuat turun mengikut panduan mudah seperti yang berikut:

  • i. Layari Portal Rasmi HASiL di www.hasil.gov.my
  • ii. Klik menu Borang > Program Memfail Borang Nyata CKM
  • iii. Atau menerusi capaian pantas di pautan berikut:

Versi Bahasa Malaysia:
https://www.hasil.gov.my/borang/program-memfail-borang-nyata-ckm/

Versi Bahasa Inggeris:
https://www.hasil.gov.my/en/forms/cgt-return-form-filing-programme/

Mulai 1 Januari 2024, syarikat, perkongsian liabiliti terhad, badan amanah dan koperasi yang menerima laba atau keuntungan daripada pelupusan aset modal yang terdiri daripada:

  • i. Saham syarikat tidak tersenarai yang diperbadankan di Malaysia; atau
  • ii. Saham syarikat terkawal diperbadankan di luar Malaysia yang memiliki harta tanah yang terletak di Malaysia atau saham syarikat terkawal lain atau kedua– duanya di bawah seksyen 15C Akta Cukai Pendapatan 1967 (ACP 1967),

adalah tertakluk kepada Cukai Keuntungan Modal (CKM) di bawah ACP 1967.

Entiti Labuan (Syarikat Labuan, Perkongsian Liabiliti Terhad Labuan, Yayasan dan Amanah Labuan) yang memilih atau tertakluk kepada pengenaan cukai di bawah ACP 1967 adalah juga tertakluk kepada pengenaan CKM. Pengemukaan BNCKM dan bayaran CKM hendaklah dibuat dalam tempoh 60 hari dari tarikh pelupusan aset modal.

Walau bagaimanapun, pelupusan aset modal tersebut bagi tempoh 1 Januari 2024 hingga 29 Februari 2024 adalah dikecualikan cukai dan TIDAK tertakluk kepada pengemukaan BNCKM.

Pelaporan CKM adalah mandatori melalui medium elektronik e-CKM. Pembayar cukai atau ejen cukai berlesen yang dilantik boleh mengakses e-CKM melalui portal MyTax di https://mytax.hasil.gov.my.

Sejajar dengan transformasi teknologi dan pendigitalan sistem perkhidmatan percukaian serta komitmen bagi meningkatkan tahap perkhidmatan pelanggan, HASiL mewajibkan penggunaan e-Perkhidmatan bagi perkhidmatan-perkhidmatan yang telah disediakan secara dalam talian melalui gerbang perkhidmatan Portal MyTax mulai 1 Januari 2024.

Sebarang pertanyaan serta maklum balas berkaitan boleh dimajukan kepada kami melalui:

a) Hasil Contact Centre (HCC) di talian 03-8911 1000 / 603-8911 1100 (Luar Negara);
b) HASiL Live Chat; dan
c) Borang Maklum Balas di Portal Rasmi HASiL di pautan pantas https://maklumbalaspelanggan.hasil.gov.my/Public/

Previous ArticleNext Article

Google Tubuh Entiti Tempatan Di Malaysia: Implikasi Terhadap WHT di Malaysia

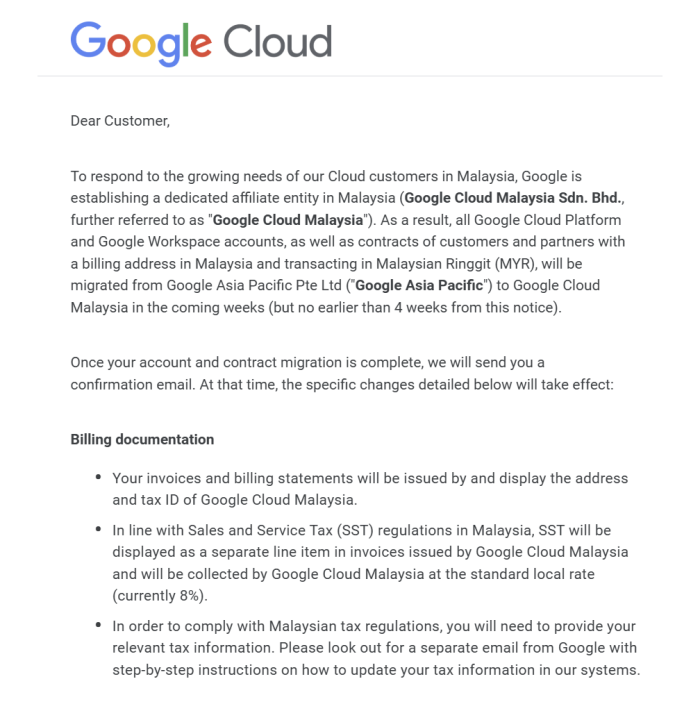
Google baru-baru ini memaklumkan kepada pelanggan di Malaysia bahawa syarikat itu sedang menubuhkan entiti tempatan, Google Cloud Malaysia Sdn. Bhd.

Langkah ini membawa perubahan kepada struktur transaksi Google Cloud Platform dan Google Workspace bagi pelanggan yang mempunyai alamat pengebilan di Malaysia dan membuat pembayaran dalam Ringgit Malaysia (MYR).

Sebelum ini, transaksi pelanggan Malaysia dibuat dengan Google Asia Pacific Pte Ltd yang berpangkalan di Singapura.

Selepas migrasi, kontrak dan akaun pelanggan yang terlibat akan dipindahkan kepada Google Cloud Malaysia Sdn. Bhd.

Perubahan ini bukan sekadar melibatkan syarikat teknologi, malah berpotensi memberi kesan kepada perniagaan dalam talian (online business) di Malaysia yang bergantung kepada perkhidmatan Google Cloud dan Google Workspace untuk menjalankan operasi harian.

Apa perubahan yang bakal berlaku?

Antara perubahan utama yang diumumkan:

1. Invois dikeluarkan oleh syarikat tempatan

Selepas migrasi, invois dan penyata bil akan dikeluarkan atas nama Google Cloud Malaysia Sdn. Bhd., termasuk alamat dan nombor pengenalan cukai entiti tempatan.

2. SST 8% dikenakan

SST akan dipaparkan sebagai komponen berasingan dalam invois dan dikutip oleh Google Cloud Malaysia mengikut kadar yang dinyatakan dalam notis tersebut.

3. Kontrak dipindahkan kepada entiti Malaysia

Kontrak sedia ada dengan Google Asia Pacific akan dipindahkan kepada Google Cloud Malaysia. Entiti tempatan ini akan mengambil alih kedudukan kontrak berkenaan.

Jadi, bagaimana pula dengan Withholding Tax (WHT)?

Ini bahagian yang menarik dari perspektif percukaian.

Sebelum ini, pembayaran pelanggan Malaysia kepada Google Asia Pacific Pte Ltd perlu dinilai dari sudut cukai pegangan di bawah Akta Cukai Pendapatan 1967 (ACP 1967).

Antara peruntukan yang relevan ialah Seksyen 109 berkaitan pembayaran royalti kepada bukan pemastautin.

Mengapa royalti?

Di bawah Seksyen 2 ACP 1967, definisi royalti merangkumi bayaran bagi penggunaan atau hak untuk menggunakan hak cipta, termasuk perisian (software).

Sebagai contoh, bayaran untuk mendapatkan hak penggunaan sesuatu aplikasi atau perisian oleh pelanggan sendiri berpotensi dikategorikan sebagai royalti dan tertakluk kepada WHT di bawah Seksyen 109.

Kadar domestik WHT bagi royalti ialah 10%, tertakluk kepada kadar atau layanan berbeza di bawah Perjanjian Pengelakan Pencukaian Dua Kali (DTA), jika berkenaan.

Apa implikasinya kepada Malaysia?

Perubahan struktur entiti syarikat teknologi antarabangsa seperti Google AKAN memberikan beberapa implikasi kepada landskap percukaian negara:

  1. Lebih banyak transaksi perkhidmatan digital boleh dilaksanakan melalui entiti tempatan.
  2. Kutipan SST dapat dilaksanakan melalui pembekal tempatan.
  3. Pelanggan Malaysia mungkin tidak lagi perlu membuat potongan WHT bagi pembayaran Google Cloud yang telah dipindahkan kepada Google Cloud Malaysia, tertakluk kepada struktur kontrak dan penerima sebenar pendapatan.

Bila migrasi ini akan berkuatkuasa?

Google akan menghantar dua notifikasi berasingan kepada pelanggan:

  1. Sebelum migrasi – pemberitahuan awal sebelum akaun dan kontrak dipindahkan.
  2. Selepas migrasi – pengesahan bahawa perubahan telah berkuat kuasa.

Notifikasi akan dihantar ke alamat e-mel yang didaftarkan.

Kesimpulannya, penubuhan entiti tempatan oleh syarikat teknologi antarabangsa bukan sekadar perubahan alamat invois. Ia boleh mengubah kedudukan percukaian transaksi, termasuk kewajipan cukai pegangan di Malaysia.