Barangan Pengguna: Menilai Kesan Daripada Konflik Timur Tengah

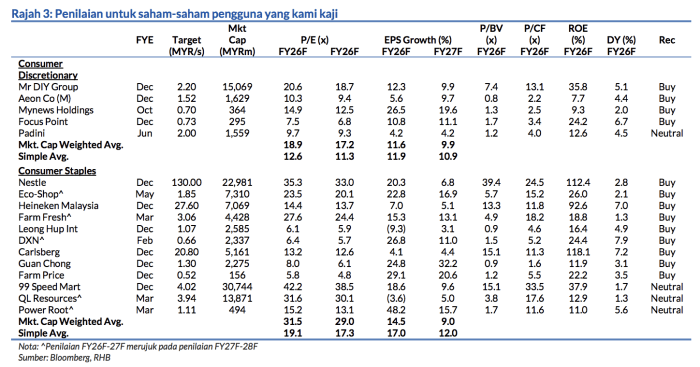
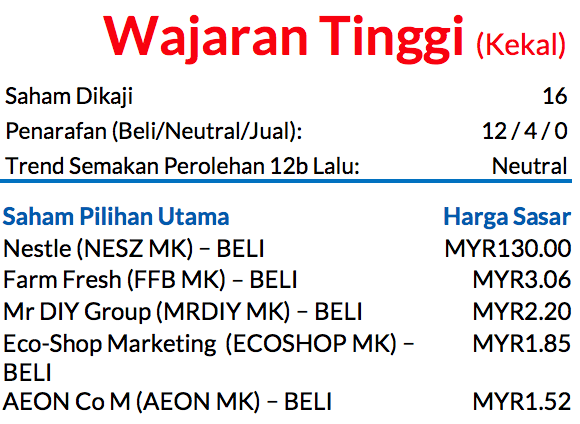
Saranan WAJARAN TINGGI kekal; Saham Pilihan Utama: Nestle, Farm Fresh (FFB), Mr DIY Group, (MRDIY) Eco-Shop Marketing (ECOSHOP), dan AEON Co M

Pandangan optimis kami dibentuk berdasarkan kualiti daya tahan dan kebolehlihatan perolehan sektor ini yang akan menarik pelabur di tengah-tengah ketidaktentuan luaran yang berlaku. Tahap penggunaan persendirian yang teguh patut terus menjadi pemacu utama untuk pertumbuhan ekonomi, dengan dibantu oleh keadaan pasaran buruh yang baik, pertumbuhan gaji dan nilai MYR yang lebih kukuh. Penilaian telah menurun ke paras lebih menarik, tetapi kami percaya asasasas pasaran yang kukuh masih bertahan dan risiko penurunan terhadap perolehan sektor ini tidak ketara, sekiranya kes asas, iaitu gencatan senjata, bertahan.

Masih menawarkan pelaburan selamat biarpun pasaran bergolak

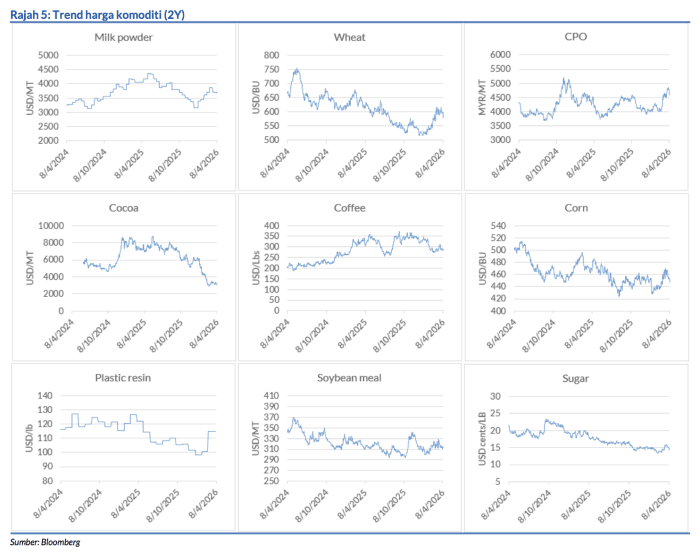
Meskipun berlakunya krisis tenaga dan ketidaktentuan yang timbul daripada konflik di Timur Tengah, sektor ini patut mengekalkan daya tahan yang tinggi disebabkan oleh asas perolehan yang menumpu pada pasaran tempatan dan sokongan subsidi kerajaan. Dasar fiskal yang membantu menerusi pemberian tunai dan subsidi patut mendorong perbelanjaan pengguna dan mengawal tekanan inflasi.

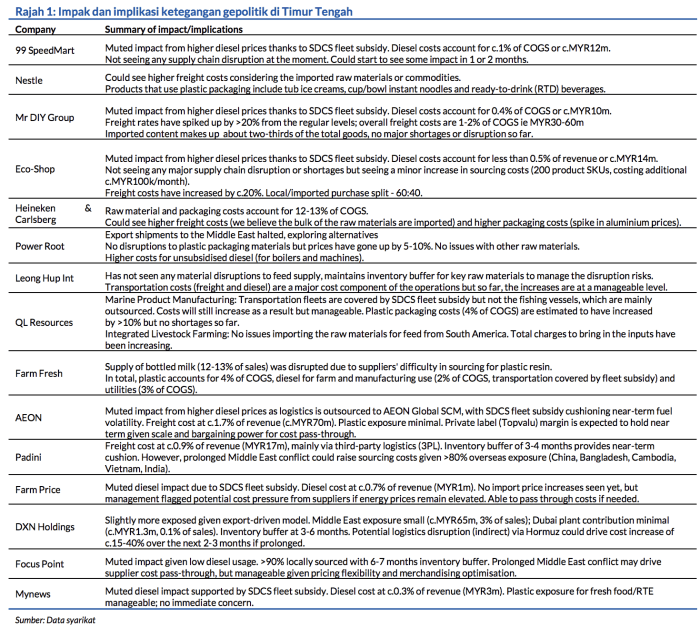
Kami menekankan kesan-kesan konflik terhadap sektor ini, iaitu:

i) Tekanan inflasi (kesan-kesan limpahan daripada kos tenaga dan pengangkutan yang lebih tinggi

ii) gangguan rantaian bekalan (kekurangan bahan mentah atau bahan input penting

iii) sentimen pengguna yang memburuk (kebimbangan berkenaan pendapatan/prospek kerja dan kenaikan kos sara hidup).

Setakat ini, kenaikan kos sudah terjadi tetapi bukan pada kadar yang mendadak, sementara gangguan rantaian bekalan yang berlaku rata-ratanya terasing. Secara meluasnya, sentimen pengguna mungkin melemah dan menyebabkan pola perbelanjaan yang berjimat cermat, tetapi sambungan komitmen subsidi petrol patut membataskan penurunan.

Strategi dan Saham Pilihan Utama

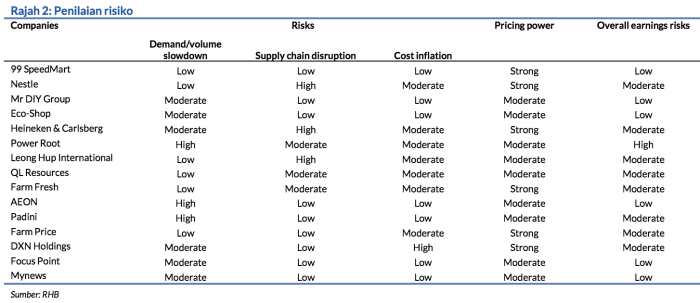
Dengan mempertimbangkan risiko tekanan inflasi dan sentimen pengguna yang lebih lemah, kami sarankan pelaburan dalam syarikat-syarikat dengan komposisi produk yang berkisarkan barangan keperluan, dengan risiko yang rendah terhadap perolehan akibat kenaikan kos atau gangguan rantaian bekalan dan juga syarikat-syarikat yang mempunyai penimbal margin atau kuasa penetapan harga yang kukuh.

Kami menyukai saham Nestle disebabkan oleh tawaran barangan asas dan potensi pemulihan margin berikutan kos input dan FX yang menguntungkan; FFB – atas sebab permintaan untuk barangannya, disokong oleh nilai jenama, beberapa faktor pertumbuhan (keupayaan pengeluaran ais krim yang diperluaskan, pengembangan ke pasaran luar negara) bagi mengekalkan pertumbuhan perolehan; MRDIY – kerana penimbal margin yang kukuh ekoran FX dan skala operasi yang semakin besar, bayaran dividen tinggi (kadar hasil kira-kira 5%), ECOSHOP – penimbal margin, menghampiri asas SSSG baru dan potensi cerah buat industri kedai barangan berharga murah.

Risiko-risiko terhadap saranan kami

Termasuk konflik geopolitik yang berlarutan, gangguan besar terhadap rantaian bekalan dan sentimen pengguna yang lemah.
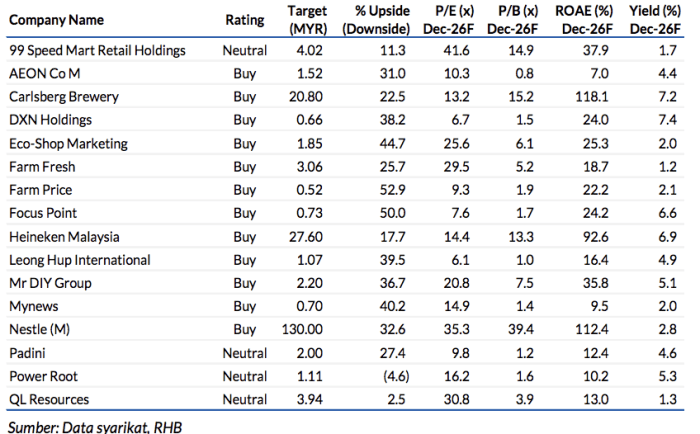
Menilai Implikasi Konflik Timur Tengah
Penganalisis
Soong Wei Siang +603 2302 8130 ([email protected])

Penafian :
Laporan penyelidikan ini disediakan oleh pasukan Penyelidikan RHB (RHB Research Team) dari RHB Investment Bank Bhd.

Previous ArticleNext Article

Kenapa CIMB Pertimbang Bawa CIMB Niaga Keluar Dari Bursa Saham Indonesia?

Pada 21 Oktober 2026, beberapa laporan media kewangan menyatakan CIMB Group Holdings Bhd, kumpulan perbankan dari Malaysia, sedang menilai kemungkinan membawa anak syarikatnya, PT Bank CIMB Niaga Tbk, keluar daripada Bursa Saham Indonesia atau Indonesia Stock Exchange (IDX).

Bagaimanapun, pada 22 Oktober 2026, CIMB Group mengeluarkan kenyataan menafikan bahawa pihaknya mempunyai rancangan untuk memprivatisasikan CIMB Niaga. Kumpulan itu menegaskan bahawa tiada keputusan dibuat dan tiada cadangan rasmi dikemukakan berhubung perkara tersebut.

Walaupun begitu, laporan awal berkenaan memberikan gambaran tentang cabaran yang dihadapi syarikat tersenarai apabila perlu memenuhi peraturan pasaran saham dalam keadaan pasaran yang tidak menentu.

1. Peraturan Free Float Semakin Ketat

Antara faktor utama yang mencetuskan spekulasi tersebut ialah perubahan peraturan Bursa Saham Indonesia berkaitan free float, iaitu peratusan saham syarikat yang tersedia untuk dagangan pelabur awam.

CIMB Group dilaporkan memiliki kira-kira 91.4% saham CIMB Niaga. Pegangan yang besar ini menyebabkan bahagian saham yang tersedia untuk dagangan awam menjadi terhad.

Berdasarkan peraturan baharu yang dilaporkan, CIMB Niaga perlu meningkatkan pegangan saham awamnya kepada sekurang-kurangnya 12.5% menjelang Mac 2027 dan 15% menjelang Mac 2028.

Bagi memenuhi keperluan ini, CIMB mempunyai beberapa pilihan, termasuk menjual sebahagian saham kepada pelabur strategik atau menerbitkan saham tambahan kepada pelabur awam.

Namun, setiap pilihan mempunyai implikasi tersendiri terhadap struktur pemilikan, penilaian saham dan kepentingan pemegang saham sedia ada.

2. Saham CIMB Niaga Dianggap Belum Mencerminkan Nilai Sebenar

Faktor kedua ialah penilaian saham atau valuation.

Menurut laporan analisis yang diterbitkan pada 21 Oktober, CIMB melihat saham CIMB Niaga sebagai undervalued, iaitu harga pasaran yang dianggap lebih rendah daripada nilai asas perniagaannya.

CIMB Niaga bukan sekadar sebuah bank yang beroperasi di Indonesia. Bank ini mempunyai perniagaan dalam perbankan korporat, pengurusan kekayaan, perbankan Islam dan perkhidmatan kepada pelanggan berpendapatan tinggi.

Pada 30 Jun 2026, CIMB Niaga dilaporkan mempunyai jumlah aset sekitar 382 trilion rupiah.

Jika harga saham tidak mencerminkan potensi perniagaan tersebut, penjualan pegangan kepada pelabur baharu mungkin tidak menghasilkan nilai yang dianggap memadai oleh pemegang saham induknya.

Dalam keadaan sedemikian, pemilik syarikat mungkin menilai sama ada lebih baik mengekalkan pemilikan jangka panjang berbanding menjual saham pada penilaian pasaran semasa.

3. Pasaran Saham Indonesia Berdepan Ketidaktentuan

Keadaan pasaran turut mempengaruhi pilihan yang tersedia kepada CIMB.

Kebimbangan mengenai ketelusan pasaran dan kemungkinan perubahan klasifikasi pasaran Indonesia oleh MSCI telah menjejaskan sentimen pelabur terhadap saham Indonesia.

Dalam keadaan pasaran yang lemah, usaha menjual sebahagian besar saham kepada pelabur awam melalui penawaran saham sekunder atau re-IPO mungkin menjadi kurang menarik.

CIMB juga perlu mempertimbangkan sama ada pelabur sanggup membeli saham pada penilaian yang memenuhi jangkaan kumpulan tersebut.

Oleh itu, penswastaan muncul sebagai salah satu pilihan yang dibincangkan oleh penganalisis dalam laporan awal berkenaan.

4. Apakah Maksud Membawa CIMB Niaga Keluar Dari Bursa?

Jika sesebuah syarikat dinyahsenaraikan atau delisted, sahamnya tidak lagi didagangkan di bursa saham berkenaan.

Sekiranya proses itu melibatkan penswastaan, syarikat induk lazimnya membeli sebahagian atau semua saham yang dipegang oleh pemegang saham minoriti, tertakluk pada struktur transaksi dan kelulusan yang diperlukan.

Bagi CIMB, langkah sedemikian secara teori boleh memberikan lebih banyak fleksibiliti dalam mengurus modal, menentukan strategi perniagaan dan merancang pertumbuhan CIMB Niaga tanpa tekanan pasaran saham awam yang sama.

Bagaimanapun, penyahsenaraian tidak semestinya bermaksud bank tersebut akan ditutup atau menghentikan operasinya. CIMB Niaga boleh terus beroperasi sebagai bank di Indonesia walaupun tidak lagi tersenarai di bursa.

5. Berapa Kos Untuk Membeli Keluar Pemegang Saham Minoriti?

Laporan media pada 21 Oktober memetik anggaran penganalisis bahawa pembelian keluar pemegang saham minoriti boleh menelan belanja sekitar RM800 juta, bergantung pada harga tawaran dan struktur transaksi.

Angka ini merupakan anggaran analisis, bukannya jumlah yang telah dipersetujui atau diumumkan secara rasmi oleh CIMB Group.

Kos sebenar akan bergantung pada harga saham ketika transaksi dilaksanakan, premium yang ditawarkan kepada pemegang saham minoriti serta sama ada semua pemegang saham minoriti perlu menjual pegangan mereka.

Selain itu, struktur tertentu mungkin membolehkan sebahagian pelabur institusi mengekalkan pegangan dalam entiti yang tidak lagi tersenarai, tertakluk pada peraturan dan kelulusan berkaitan.

Kesimpulan

Laporan mengenai kemungkinan penyahsenaraian CIMB Niaga memperlihatkan bagaimana perubahan peraturan pasaran, penilaian saham dan keadaan pasaran modal boleh mempengaruhi strategi sesebuah kumpulan perbankan.

Walau bagaimanapun, CIMB Group pada 22 Oktober 2026 menafikan laporan mengenai kemungkinan membawa CIMB Niaga keluar daripada Bursa Saham Indonesia. Kumpulan itu menjelaskan bahawa tiada keputusan atau cadangan rasmi dibuat berhubung perkara tersebut.

CIMB turut menegaskan bahawa CIMB Niaga kekal sebagai sebahagian penting daripada rangkaian perbankan serantaunya dan kumpulan itu komited untuk meneruskan operasi di Indonesia serta mematuhi semua keperluan kawal selia yang berkenaan.


Sumber rujukan

  1. The Star — CIMB Group steps up efforts to pursue potential delisting of CIMB Niaga (21 Oktober 2026).
  2. The Edge Malaysia — CIMB weighs taking Indonesian unit private as potential secondary offering loses appeal — analysts (21 Oktober 2026).
  3. The Business Times — Malaysia’s CIMB explores taking Indonesian arm private amid market volatility (21 Oktober 2026).
  4. CIMB Group Holdings Bhd — kenyataan rasmi bertarikh 22 Oktober 2026 yang menafikan rancangan untuk memprivatisasikan CIMB Niaga.