


MGB: Raih Kerja Pertama Di Pulau Pinang

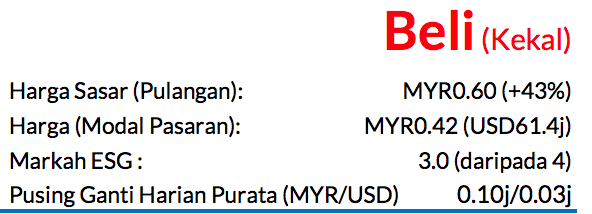
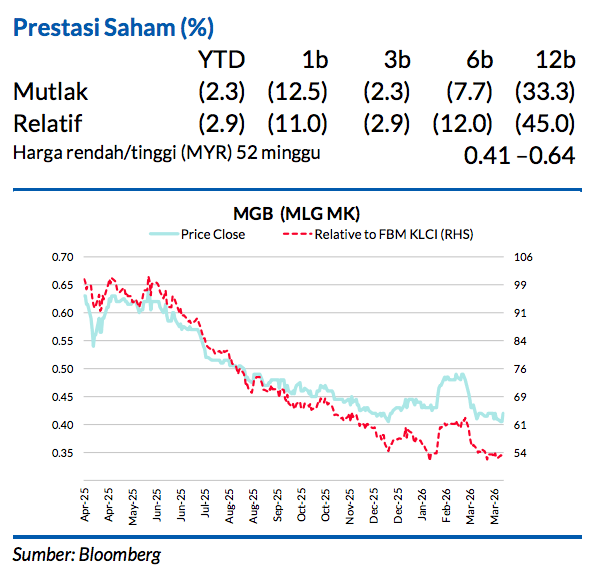
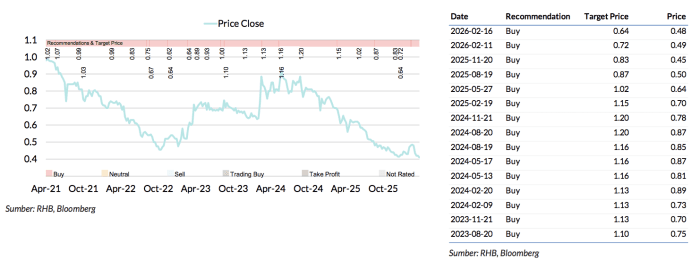
Saranan BELI kekal dengan harga sasar (TP) baru mencecah MYR0.60 daripada MYR0.64 melalui kaedah SOP, potensi kenaikan harga 43% dengan kadar hasil dividen sekitar 7% untuk FY26F

MGB telah mendapatkan kontrak bernilai MYR200.7j daripada Lien Dak Builders untuk cadangan pembangunan kuarters buruh berpusat di Penang Science Park South – yang terletak di Seberang Perai Selatan, Pulau Pinang – untuk syarikat yang dikenali sebagai Urban Pinnacle. Garis masa penyiapan untuk kontrak ini ialah 24 bulan, dengan tarikh mula pembinaan masih belum ditetapkan.

Tawaran kerja ini merupakan yang pertama buat MGB untuk FY26

Juga kerja pertamanya di Pulau Pinang. Kami ambil maklum bahawa MGB beransuransur mendapatkan pelanggan baru sepanjang tahun lalu. Antaranya termasuklah projek perumahan mampu milik daripada UDA Holdings bernilai MYR118.5j di Kuala Lumpur (ditawarkan pada Okt 2025), dan menara pangsapuri perkhidmatan bernilai MYR186j untuk CI Medini di Iskandar Puteri, Johor (ditawarkan pada Ogos 2025).

Berdasarkan buku pesanan tempatan terkini yang kami anggarkan bernilai sekitar MYR1.2bn (selepas mengambil kira kerja terbaru yang diraih) – kerja-kerja pihak luar merangkumi kira-kira 30-37.5%, manakala 62.5% lagi ialah kerja dalam daripada syarikat induknya, LBS Bina (LBS MK, BELI, TP: MYR0.72). Tambahan itu, MGB mempunyai baki kerja bernilai MYR444j (50% saham berkesan MGB: ~MYR222j) berkaitan projek di Madinah, Arab Saudi.

Walaupun kami sedar akan risiko yang timbul dari Timur Tengah

Perniagaan pembangunan hartanah MGB dijangka kekal kukuh, disebabkan oleh projekprojek yang sedang berjalan ini: Idaman Cahaya Fasa 2, Idaman Sari, Saujana Indah Fasa 1 dan 2 – keseluruhannya, jualan belum dibil untuk projek-projek ini mencecah kira-kira MYR423j. Sementara itu, LBS Bina merancang untuk melancarkan projek-projek baru bernilai MYR2.3bn pada FY26 berbanding MYR1.1bn pada FY25, yang mungkin memberikan manfaat kepada MGB. Selain itu, kumpulan ini mempunyai perancangan projek-projek hartanah baru (termasuk projek perumahan mampu milik) yang menawarkan prospek penjanaan perolehan yang baik – jumlah GDV bagi projek-projek ini mencecah >MYR1bn, dan kebanyakannya terletak di Lembah Klang.

Tiada pindaan dibuat pada anggaran perolehan kami

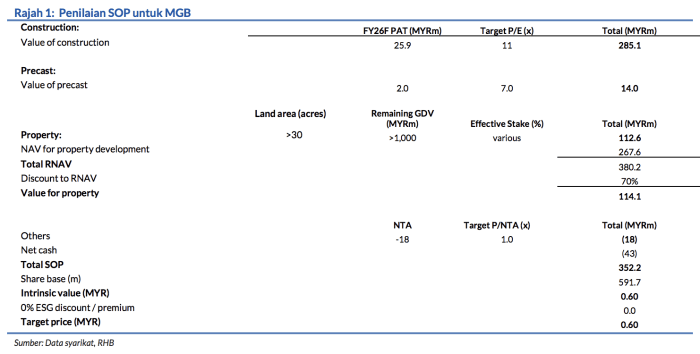
Tawaran kerja terbaru ini termasuk dalam andaian penambahan kerja kami untuk FY26F sebanyak MYR800j (MYR600j bakal diterima dari Malaysia dan selebihnya dari Arab Saudi). Walaupun tiada penyelarasan dibuat pada ramalan perolehan kami, kami menurunkan TP yang diperoleh melalui kaedah SOP kepada MYR0.60 (dengan kiraan premium ESG 0%) kerana kami sekarang memberikan P/E sasar lebih rendah sebanyak 11x (daripada 12x) bagi mencerminkan risiko-risiko yang berpotensi berlaku berkaitan konflik di Timur Tengah. MGB mempunyai tender pembinaan bernilai lebih kurang SAR800j di Arab Saudi.

Prospek

Faktor-faktor pemangkin utama untuk saham ini ialah: Pembangunan Taman Perindustrian Kertih Terengganu yang lebih cepat daripada yang dijangka (anggaran GDV: MYR747j), dan meraih lebih banyak kerja pembinaan di luar Lembah Klang. Risiko utama: Kemerosotan pasaran hartanah yang tidak diduga.
Faktor Pemacu Utama

i. Penambahan buku pesanan
ii. Penggunaan sistem bangunan berindustri atau IBS yang semakin tinggi.

Risiko Utama

Kemerosotan pasaran hartanah yang tidak dijangka

Profil Syarikat

MGB menerusi anak-anak syarikatnya menyediakan perkhidmatan pengurusan pembinaan, reka bentuk binaan dan perancangan prapembinaan
Carta Saranan
Penganalisis
Adam Bin Mohamed Rahim +603 2302 8101 ([email protected])

Penafian :
Laporan penyelidikan ini disediakan oleh pasukan Penyelidikan RHB (RHB Research Team) dari RHB Investment Bank Bhd.

Previous ArticleNext Article

CANSLIM: Apa Itu Leader & Laggard Dan Kenapa Saham Ini Boleh Gerak Dulu?

Untuk terlibat dengan pelaburan saham, kita tidak boleh lari daripada melakukan pembacaan dan analisa secara menyeluruh. Pelabur perlu melakukan analisa dengan cara yang betul supaya dapat membuat keputusan yang betul.

Terdapat pelbagai jenis dan cara analisa yang boleh pelabur gunakan antaranya adalah analisa gaya William J. O’Neil. Analisa yang dimaksudkan adalah menggunakan kaedah CANSLIM untuk mencari dan memilih saham yang mempunyai pertumbuhan yang baik.

Pemilihan saham menggunakan CANSLIM ini adalah cara terpantas untuk mencari saham berpotensi sebelum pelabur institusi melabur ke dalam saham tersebut.

Pada penulisan ini, saya akan kongsikan elemen ‘L’ iaitu leader and laggard.

Secara asasnya CANSLIM adalah singkatan akronim yang menggabungkan 7 kriteria dalam pemilihan saham.

Kriteria CANSLIM adalah seperti di bawah :

  1. ‘C’ – Current Quarter Earning
  2. ‘A’ – Annual Earning
  3. ‘N’ – New product/management/event
  4. ‘S’ – Supply and Demand
  5. ‘L’ – Leader/laggard
  6. ‘I’ – Institutional
  7. ‘M’ – Market direction

Apa Itu Leader dan Laggard?

Dalam kriteria Leader dan Laggard, kita ingin menentukan sama ada syarikat kajian kita berada dalam senarai pemain industri yang utama atau pemain industri yang kedua.

Hal ini kerana, syarikat yang menjadi pemain utama dalam industrinya akan bertindak balas lebih awal daripada yang lain dan diikuti oleh syarikat pemain kedua.

Syarikat yang menjadi pemain utama boleh dilihat berdasarkan kepada kekuatan kewangan syarikat dan saiz modal pasaran syarikat tersebut.

Pergerakan pasaran akan bermula dengan saham daripada syarikat pemain utama dalam setiap industri.

PMETAL vs LBALUM

Mari kita lihat contoh-contoh di bawah. Sektor di bawah adalah sektor pembuatan aluminium.

Sumber : iSaham

Gambar di atas menunjukkan syarikat PMETAL berada paling atas dengan modal pasaran sebanyak RM40.38 billion. Ini menjadikan PMETAL pemain industri utama dalam sektor pembuatan Aluminium.

Sumber : Trading View

Pergerakan saham PMETAL berada pada aliran menaik dalam jangka masa 2-3 tahun. Namun begitu, pada Disember 2020, harga PMETAL melakukan kenaikan yang besar daripada RM3.00 sehingga mencecah RM4.00.

Hal ini disebabkan kenaikan harga komoditi Aluminium yang ketara dan telah memberikan keuntungan berganda pada syarikat PMETAL.

Syarikat mencatatkan kenaikan pada margin keuntungan sejak suku tahun kedua 2020. Profit margin yang meningkat juga menyumbang pada kenaikan harga saham.

Sumber : MalaysiaStock.biz

Laggard dalam sektor aluminium pula boleh dilihat pada syarikat LBALUM dengan modal pasaran yang lebih kecil iaitu sebanyak RM228 juta.

Leader seperti saham PMETAL telah mulakan kenaikan pada Disember 2020 manakala, laggard seperti LBALUM hanya memulakan kenaikan pada penghujung Mac 2021 daripada RM0.75 sehingga RM1.30 dengan kenaikan hampir 100%.

Sumber : Trading View
Sumber : MalaysiaStock.biz

Syarikat LBALUM mengalami kerugian pada suku ke-4 tahun 2020 dan hanya berjaya mencatatkan keuntungan pada suku tahun seterusnya. Oleh itu, harga saham LBALUM harga bergerak selepas mencatatkan keuntungan yang meningkat.

Syarikat LBALUM mencatatkan profit margin yang lebih tinggi dari leader PMETAL. Hal ini memberikan peluang yang besar untuk LBALUM menjadi syarikat yang lebih berdaya saing di masa hadapan.

Inilah gaya pemilihan saham menggunakan CANSLIM. Kita perlu mengkaji sektor tersebut dan menentukan siapa leader dan siapa laggard.

Dengan hanya memfokuskan pada kriteria ‘L’ sahaja kita sudah mampu untuk menjana keuntungan yang berganda.

Ini kerana analisis menggunakan metod CANSLIM adalah satu teknik yang sangat berkesan untuk memilih saham yang betul.

Nota: Contoh PMETAL dan LBALUM yang digunakan ini adalah berdasarkan data dan situasi pasaran pada tempoh tersebut dan digunakan semata-mata untuk menerangkan konsep Leader & Laggard dalam strategi CANSLIM. Kedudukan sesuatu saham sebagai leader atau laggard boleh berubah mengikut pergerakan harga dan relative strength dari semasa ke semasa. Contoh ini bukan gambaran prestasi semasa kedua-dua saham dan tidak boleh dianggap sebagai cadangan untuk membeli, menjual atau memegang mana-mana saham.

AMD vs NVIDIA

Sebagai contoh lain, kita boleh lihat perbezaan antara Advanced Micro Devices (AMD) dan NVIDIA dalam industri cip AI. NVIDIA merupakan pemain yang jauh lebih besar dari segi revenue dan kedudukan pasaran, tetapi dalam analisis saham, saiz syarikat bukan satu-satunya perkara yang menentukan sama ada sesuatu saham itu dianggap sebagai leader atau laggard.

Jika harga saham AMD mencatat kenaikan yang lebih tinggi berbanding NVIDIA dalam tempoh tertentu, AMD boleh dianggap sebagai stock leader untuk tempoh tersebut dari sudut price performance, walaupun NVIDIA kekal sebagai peneraju industri dari segi saiz. Sebab itu, apabila menggunakan konsep Leader & Laggard, pelabur perlu melihat relative strength dan prestasi harga berbanding saham lain dalam sektor yang sama, bukannya sekadar membandingkan harga seunit saham atau revenue syarikat.

Namun begitu, status leader atau laggard bukanlah sesuatu yang kekal. Sesebuah saham boleh menjadi leader pada satu tempoh dan kemudiannya menjadi laggard apabila momentum harga berubah. Oleh itu, konsep ini lebih sesuai digunakan sebagai salah satu alat untuk mengenal pasti saham yang menunjukkan momentum relatif yang kuat, bukannya sebagai ukuran mutlak tentang syarikat mana yang lebih baik.


Belilah saham yang baik. Nak tahu apa lebih mendalam tentang formula ini? Dapatkan eBook CANSLIM -> http://thekapital.my/Ebook-CANSLIM

Nak Kejar Saham Yang Bakal Naik?

Masih ingat tak masa orang berebut-rebut beli saham TOPGLOV, saham-saham lain yang satu geng dengan dia (yang harga jauh lebih murah) pun tiba-tiba meroket naik jugak cuma lambat sikiiiit je. Adusss mesti ramai yang tertinggal keretapi kan? Tulah, kan dah melepasss!

Haa, itu contoh saham sektor glove. So, macam mana dengan saham dekat sektor lain?? Dekat mana nak carik senarai dia?

Jangan tertinggal keretapi lagi.

Jadi khusus untuk follower kami, memperkenalkan e-book Leaders and Laggards.

Kalau nak tahu rahsia satu kaunter jalan, kaunter lain pun ikut jalan sekali, dapatkan eBook Leaders and Laggards -> http://thekapital.my/eBookLeadersAndLaggards

Dalam e-book ini, anda akan belajar:

✅ Apa itu Leader?

✅ Apa itu Laggard?

✅ Cara nak kenal pasti saham Leader dan Laggard

✅ Contoh-contoh case study Leader naik dulu, Laggard naik kemudian

✅ Contoh case study yang tak jadi, Leader dah naik tapi Laggard tak naik-naik

✅ Contoh case study Leader turun dulu, Laggard turun kemudian

Bukan itu sahaja, turut dikongsikan senarai Leader dan Laggard bagi industri-industri sarung tangan (glove), penjagaan kesihatan (healthcare), pembinaan (construction), tenaga (oil & gas), teknologi dan banyak lagi.

Dapatkan eBook Leaders and Laggards -> http://thekapital.my/eBookLeadersAndLaggards

Penafian :
Kandungan ini tidak disemak atau diluluskan oleh Suruhanjaya Sekuriti Malaysia (SC). Maklumat yang terkandung di dalam artikel ini adalah untuk tujuan maklumat sahaja dan tidak boleh dianggap sebagai nasihat pelaburan. Semua keputusan pelaburan adalah tanggungjawab individu dan anda harus mendapatkan nasihat daripada penasihat kewangan berlesen sebelum membuat sebarang keputusan pelaburan. Pelaburan dalam saham melibatkan risiko dan keuntungan sendiri. Prestasi masa lalu juga tidak menjamin prestasi masa hadapan.





