




Photo by Artem Beliaikin from Pexels
Sub Topik
Hari ini, meminjam untuk membiayai tujuan peribadi sudah menjadi seperti suatu kebiasaan dalam kehidupan masyarakat Malaysia. Dengan kemudahan pinjaman yang ditawarkan daripada bank-bank tempatan mahupun daripada syarikat pinjaman berlesen swasta yang tumbuh bagaikan cendawan selepas hujan, ramai daripada kita memilih untuk mengambil jalan ini untuk mengatasi masalah kekurangan tunai di dalam tangan.

Semenjak tahun 2013, Bank Negara Malaysia telah mengumumkan perlaksanaan langkah yang bertujuan untuk mengawal hutang isi rumah dan memastikan amalan pemberian pinjaman yang bertanggungjawab oleh bank. Dengan menghadkan tempoh pinjaman maksimum, peminjam perlu membayar balik pinjaman dalam tempoh yang agak singkat, secara puratanya 5 tahun sahaja.
Pinjaman peribadi juga merupakan punca kedua tertinggi rakyat Malaysia bankrap, selepas sewa beli kenderaan.
Jika dibandingkan, jika hutang kereta tidak dibayar, kereta boleh juga ditarik. Bagi hutang rumah pula, rumah boleh disita dan dilelong. Hasil lelongan boleh mengembalikan wang tunai untuk bank, walaupun pihak bank tidak berminat untuk memegang aset secara amnya.
Pinjaman peribadi adalah jenis pinjaman yang tidak bercagar (non-collateral). Ini bermakna bank menanggung risiko yang tinggi semasa memberi pinjaman dan tidak ada jaminan penuh terhadap pelunasan hutang dan faedah.
Tidak hairanlah kadar faedah untuk pinjaman peribadi ini adalah di antara yang tertinggi (8% sehingga 12% setahun, atau lebih) berbanding dengan fasiliti kredit yang lain.
Pengambilan pinjaman peribadi tidaklah merupakan satu kesalahan jika terpaksa diambil untuk memenuhi keperluan, seperti perkahwinan, membeli/mengubahsuai rumah atau hartanah, untuk perniagaan contohnya. Tetapi ini juga perlu diteliti dengan halus dan bijaksana.
Kesilapan yang biasa dilakukan apabila mengambil pinjaman adalah untuk memenuhi kehendak yang tidak penting dan tidak berkesudahan, dan juga tabiat yang suka menjenamakan hidup.
Contohnya, mungkin ramai anak muda hari ini yang sanggup mengambil pinjaman peribadi atau fasiliti kredit selama bertahun-tahun demi tidak ketinggalan memiliki sebuah iPhone yang terbaru!
Sebelum mengambil langkah membuat pinjaman peribadi, tanya diri kita dahulu soalan-soalan berikut:
1. Untuk Apa Sebenarnya Pinjaman Ini?

Adakah untuk keperluan atau kecemasan? Adakah melibatkan persediaan pendidikan anak-anak? Atau hanya ingin memenuhi kehendak melancong atau membeli barangan mewah untuk diperagakan?
Kemungkinan sesetengah kehendak ini boleh ditangguhkan terlebih dahulu.
2. Adakah Ini Jalan Terbaik Buat Masa Ini?
Adakah tiada jalan lain untuk memperolehi wang pada masa ini? Mungkin kita boleh berfikir untuk mengurangkan komitmen bulanan.
Atau adakah kita mempunyai aset lain yang kurang penting dan mungkin boleh dijual untuk mendapatkan wang tunai bagi memenuhi keperluan ini.
3. Adakah Mampu Untuk Buat Bayaran Semula?

Berapa yang perlu dibayar semula setiap bulan, dan berapa lama perlu ditanggung? Apabila berhutang, lima tahun sebenarnya adalah satu tempoh yang sangat lama.
Adakah sumber pendapatan kita sekarang boleh meningkat? Adakah kerja kita terjamin untuk lima tahun berikutnya?
Dalam membuat apa-apa pinjaman, saya suka menggunakan analogi yang saya sekarang sedang menggunakan wang yang diambil dari saku diri saya sendiri dari versi saya di masa hadapan, dan wang ini sebenarnya belum pun saya perolehi. Kita perlu berfikir yang diri kita di masa hadapan perlu bekerja keras untuk mencari wang yang akan kita gunakan sekarang untuk membayar semula hutang beserta faedah!
Mungkin ramai daripada kita yang timbul rasa menyesal apabila mula menanggung perit membayar semula kepada bank setiap bulan, dan lebih-lebih lagi bila hari ini tidak nampak sebarang hasil atau aset daripada pinjaman yang dibuat.
Anda mungkin mempunyai alasan dan justifikasi tersendiri kenapa anda memilih untuk membuat pinjaman peribadi. Walau apapun, buatlah perancangan yang bijak bagi memastikan perbelanjaan tidak melebihi daripada pendapatan.
Asingkan sedikit pendapatan bagi tujuan simpanan atau pelaburan pada hari ini bagi mengelakkan daripada terpaksa membuat pinjaman peribadi nanti, kerana ia adalah penyelesaian yang bersifat sementara, tetapi berpotensi menjadi bebanan kepada anda buat selama-lamanya.
Ukur baju di badan sendiri, tepuk dada tanyalah selera.
Ditulis Oleh: Kamil Adlee
Penafian: Jadikanlah pinjaman peribadi ini sebagai langkah terakhir kerana kadar faedahnya yang tinggi. Melainkan dah betul-betul terdesak, tetapi kena ingat bahawa hutang adalah wajib dibayar.
Baca juga:
- Gagal Nak Bayar Hutang? 5 Cara Untuk Mengatasinya
- 5 Tips Untuk Membebaskan Diri Daripada Dibelenggu Hutang
- 6 Cara Nak Elak Diri Daripada Berhutang Dan Terhutang
- Ikuti Perkongsian Surirumah Ini Dalam Melangsaikan Hutang PTPTN Sebanyak RM36,000 Secara Lump Sum
Pada tahun 2020 yang lalu, kami telah pun menghasilkan buku sulung yang bertajuk ‘Malaysia Melabur: 10 Benda Kita Kena Tahu’. Sambutannya begitu menggalakkan sehingga buku ini terpilih sebagai Top 10 di MPH dalam kategori Malay Non-Fiction bagi tahun 2020.

Alhamdulillah, terkini kami berjaya terbitkan pula buku ‘Malaysia Melabur Saham’.
Kenapa Perlu Baca Buku Ini?
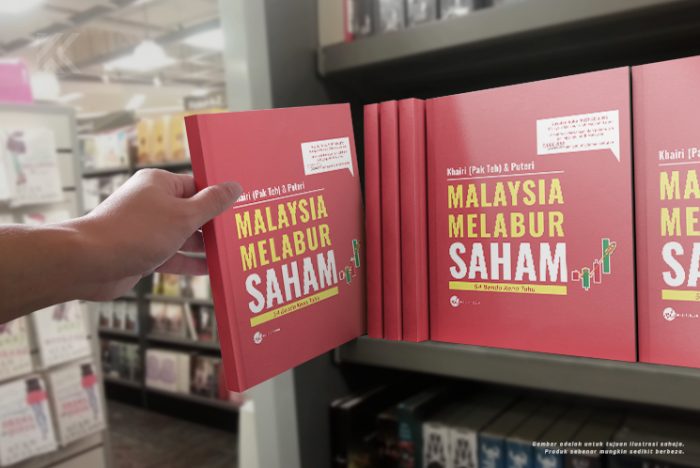
Pastinya anda selalu terdengar atau terbaca tentang peluang menambahkan pendapatan di pasaran saham patuh syariah di Bursa Malaysia.
Jika anda benar-benar berminat untuk terlibat tetapi masih belum memulakan langkah pertama, buku ini teramat sesuai.
Ianya ringkas, padat dan sarat dengan contoh-contoh berbentuk grafik.
Kenapa Kena Miliki Buku Ini?
Tak semua orang boleh belajar menerusi video, jadi boleh baca buku ini di masa lapang. Nak Google semua artikel pun memakan masa. Sebab itu buku ini telah terjual lebih daripada 2,000 naskah!
Kami faham ramai nak mula melabur saham, tapi nak tahu dulu asasnya?
Tak sempat nak belajar secara face-to-face, jom mulakan dengan membaca buku ini.
Senang faham sebab buku ini penuh dengan gambar dan contoh-contoh.
Ditulis oleh mereka yang berpengalaman, kita sama-sama belajar sampai faham.
TERKINI: Miliki Buku Malaysia Melabur Saham di Shopee









